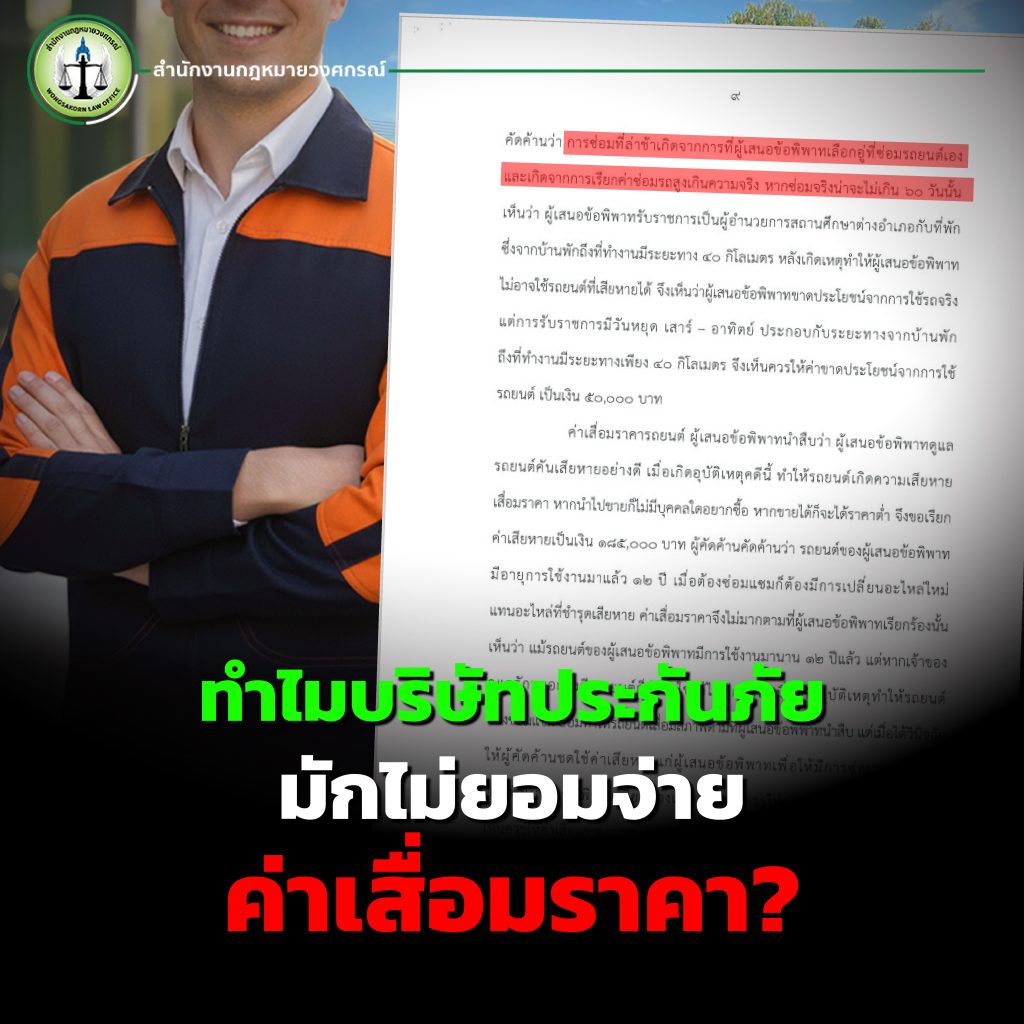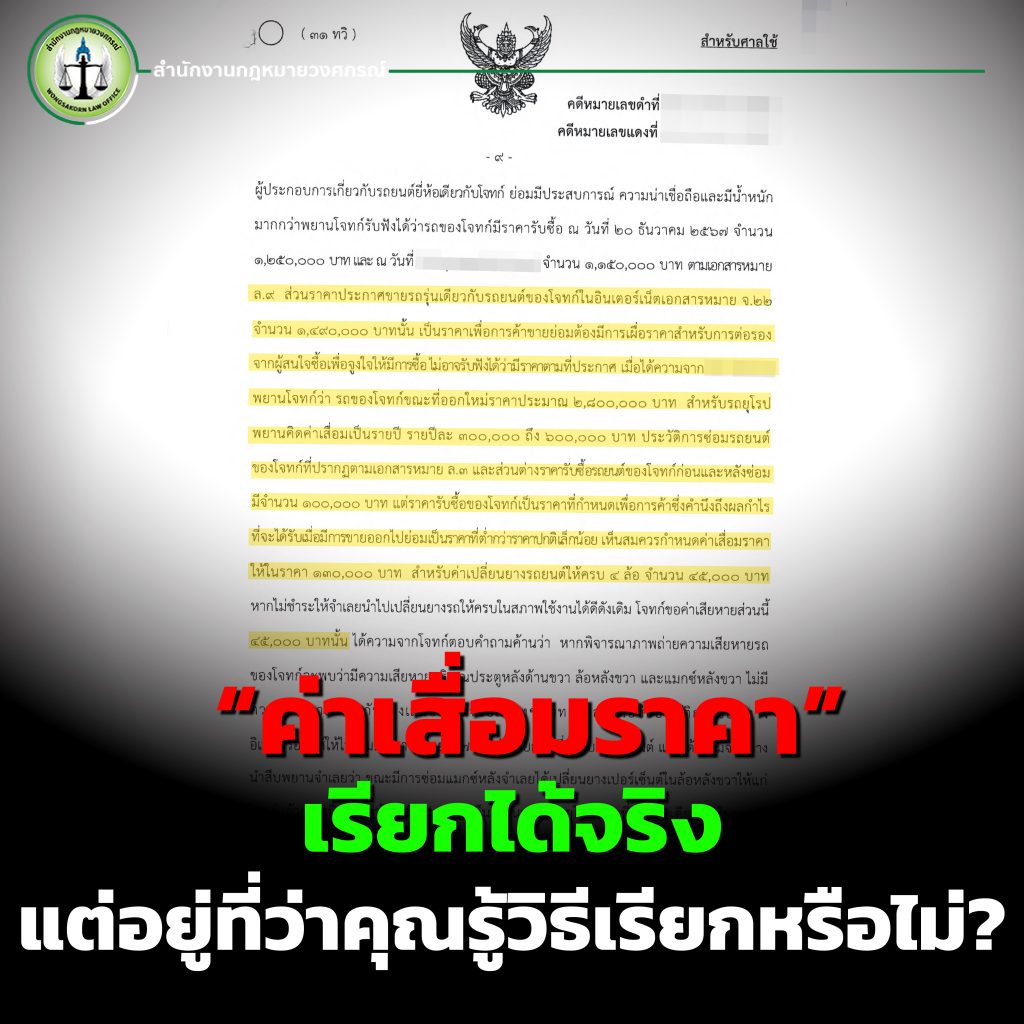
ค่าขาดประโยชน์จากการใช้รถ เป็นสิทธิที่ผู้เสียหายจากอุบัติเหตุทางรถยนต์ควรทำความเข้าใจ เพราะเมื่อรถได้รับความเสียหายและต้องนำเข้าอู่เพื่อซ่อม ผู้เสียหายอาจไม่สามารถนำรถมาใช้งานได้ตามปกติ และความเสียหายไม่ได้มีเพียงค่าซ่อมรถเท่านั้น แต่ยังอาจมีความเสียหายจากการขาดโอกาสในการใช้รถในช่วงระหว่างการซ่อมอีกด้วย อย่างไรก็ตาม การเรียกร้องไม่ได้หมายความว่าจะได้รับเงินตามจำนวนที่ต้องการโดยอัตโนมัติ แต่ต้องพิจารณาข้อเท็จจริง หลักฐาน ระยะเวลาซ่อม และรายละเอียดความเสียหายประกอบกัน
ค่าขาดประโยชน์จากการใช้รถ คืออะไร?
ในมุมของทนายอาร์ม ศุภสิทธิ์ ศิริ จากสำนักงานกฎหมายวงศกรณ์ ผู้เสียหายควรเข้าใจว่า เมื่อเกิดอุบัติเหตุแล้วรถได้รับความเสียหายจนต้องเข้าซ่อม ช่วงเวลาที่ไม่สามารถนำรถมาใช้ประโยชน์ได้อาจก่อให้เกิดความเสียหายตามมา เช่น ต้องเช่ารถ ต้องเดินทางด้วยวิธีอื่น หรือหากเป็นรถที่ใช้ประกอบอาชีพก็อาจมีผลต่อรายได้
ดังนั้น ก่อนยอมรับข้อเสนอจากบริษัทประกันภัย ผู้เสียหายควรตรวจสอบรายละเอียดให้รอบด้านว่าเงินที่บริษัทเสนอครอบคลุมความเสียหายส่วนใดบ้าง และจำนวนเงินดังกล่าวสอดคล้องกับข้อเท็จจริงหรือไม่ เพราะข้อเสนอแรกที่ได้รับอาจไม่ใช่จำนวนสุดท้ายที่สะท้อนความเสียหายทั้งหมด
จากข้อเสนอ 7,500 บาท สู่ค่าเสียหายหลักแสน
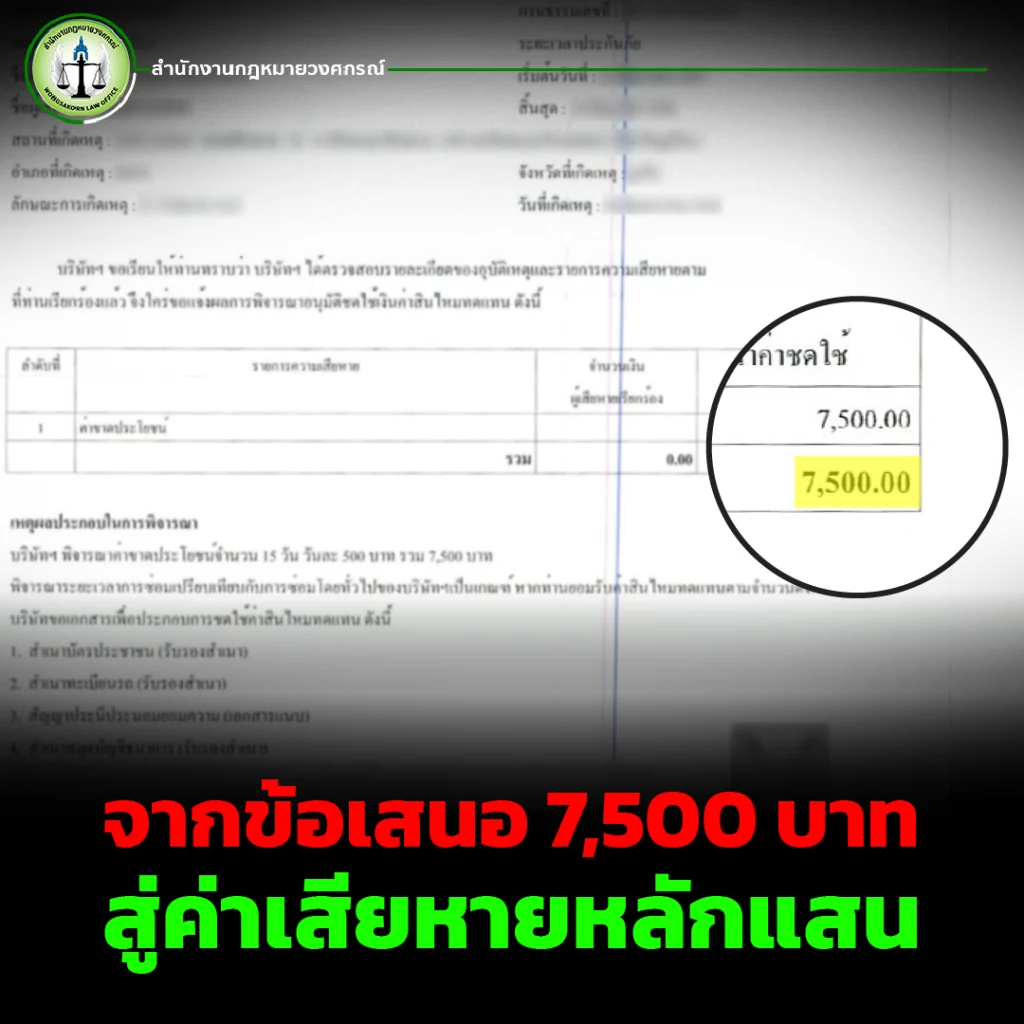
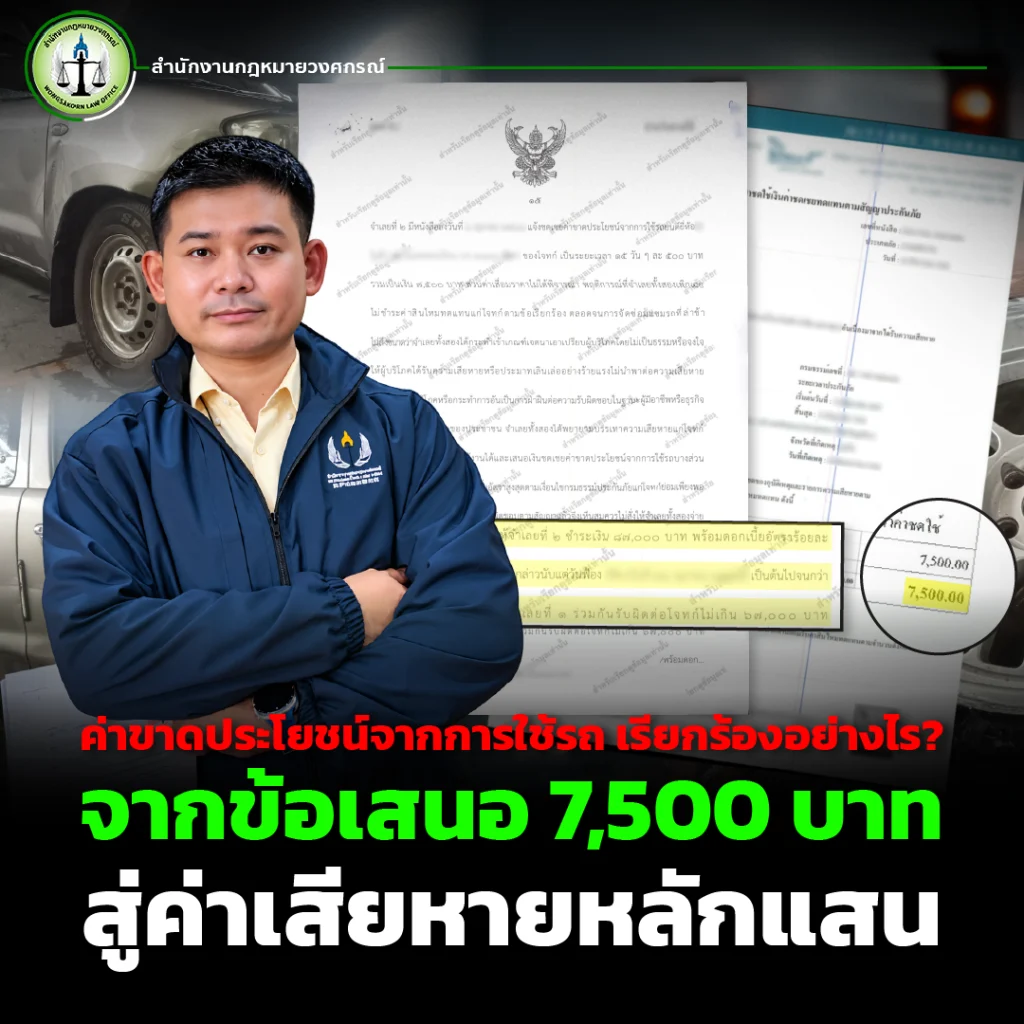
กรณีหนึ่งที่ทนายอาร์มนำมาเป็นตัวอย่าง เป็นกรณีของผู้เสียหายซึ่งเป็นเจ้าของรถกระบะ เกิดเหตุในจังหวัดภูเก็ต โดยในช่วงแรกก่อนมีทนายความเข้ามาดูแล บริษัทประกันภัยเสนอจ่ายค่าขาดประโยชน์จากการใช้รถให้ผู้เสียหายเพียง 7,500 บาท
เมื่อผู้เสียหายเห็นว่าจำนวนเงินดังกล่าวอาจไม่สอดคล้องกับความเสียหายที่เกิดขึ้น จึงค้นหาข้อมูลทางอินเทอร์เน็ตและพบคลิปวิดีโอให้ความรู้ของทนายอาร์มผ่าน YouTube ก่อนติดต่อสำนักงานกฎหมายวงศกรณ์เพื่อขอคำปรึกษาและให้ดำเนินการเรียกร้องค่าเสียหาย
ภายหลังจากมีการดำเนินการและพิจารณารายละเอียดของคดี ผู้เสียหายได้รับค่าเสียหายหลักแสนบาทจากเดิมที่บริษัทประกันภัยเสนอ 7,500 บาท กรณีนี้จึงสะท้อนให้เห็นว่า จำนวนเงินที่บริษัทเสนอในเบื้องต้นไม่ควรเป็นตัวเลขที่ผู้เสียหายต้องรีบยอมรับโดยไม่ตรวจสอบข้อเท็จจริงและสิทธิของตนเองก่อน
ทำไมต้องมีหลักฐานในการเรียกค่าขาดประโยชน์จากการใช้รถ?
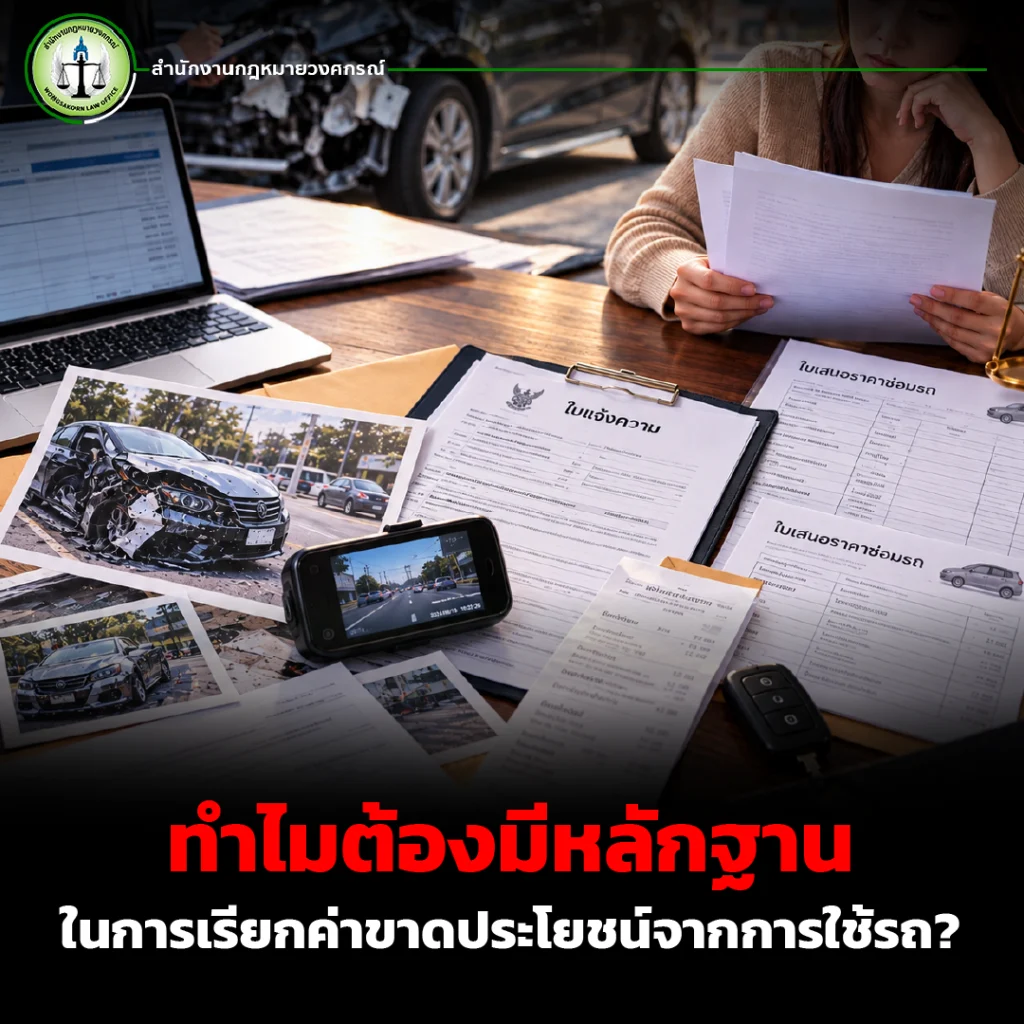
การเรียกร้องค่าขาดประโยชน์จากการใช้รถจำเป็นต้องพิจารณาหลักฐานที่เกี่ยวข้อง เช่น เอกสารการซ่อมรถ ระยะเวลาที่รถอยู่ในอู่ หลักฐานเกี่ยวกับการใช้รถ ตลอดจนเอกสารหรือข้อมูลอื่นที่สามารถแสดงให้เห็นถึงความเสียหายที่เกิดขึ้นจริง
ผู้เสียหายจึงไม่ควรมองเพียงว่า “บริษัทประกันภัยเสนอให้เท่าไหร่ก็รับเท่านั้น” แต่ควรตรวจสอบก่อนว่าข้อเสนอครอบคลุมความเสียหายที่เกิดขึ้นจริงหรือไม่ และมีเอกสารหรือข้อเท็จจริงใดที่สามารถใช้ประกอบการเรียกร้องเพิ่มเติมได้บ้าง
ในบางกรณี การพูดคุยเจรจาโดยไม่มีการเตรียมข้อมูลอย่างเป็นระบบ อาจทำให้ผู้เสียหายไม่สามารถนำเสนอข้อเท็จจริงได้ครบถ้วน การเก็บหลักฐานตั้งแต่ต้นจึงเป็นเรื่องสำคัญ
ผู้เสียหายควรรีบรับเงินจากบริษัทประกันภัยหรือไม่?
คำตอบไม่ได้เหมือนกันทุกกรณี เพราะต้องพิจารณาเอกสารและเงื่อนไขที่เกี่ยวข้องเป็นรายกรณี สิ่งสำคัญคือผู้เสียหายควรอ่านรายละเอียดของข้อเสนอและเอกสารที่กำลังจะลงนามให้เข้าใจอย่างชัดเจน โดยเฉพาะข้อความที่อาจเกี่ยวข้องกับการยุติข้อเรียกร้องหรือการสละสิทธิในส่วนอื่น
หากไม่เข้าใจเนื้อหา ผู้เสียหายสามารถขอเวลาตรวจสอบเอกสารหรือปรึกษาผู้เชี่ยวชาญด้านกฎหมายก่อนตัดสินใจได้ เพราะการลงนามในเอกสารบางประเภทอาจมีผลต่อการเรียกร้องในภายหลัง
ทนายอาร์ม ศุภสิทธิ์ จึงฝากถึงผู้บริโภคว่า อย่าเพิ่งตัดสินใจจากตัวเลขที่บริษัทประกันภัยเสนอเพียงอย่างเดียว แต่ควรดูว่าตัวเลขดังกล่าวเกิดจากหลักเกณฑ์และข้อเท็จจริงอะไร และความเสียหายที่เกิดขึ้นจริงมีรายละเอียดมากกว่านั้นหรือไม่
บริษัทประกันภัยมีทนายความแต่แรก ผู้เสียหายก็มีทนายได้เช่นเดียวกัน
เมื่อเกิดอุบัติเหตุ ผู้เสียหายจำนวนไม่น้อยอาจรู้สึกว่าบริษัทประกันภัยเป็นองค์กรขนาดใหญ่ มีเจ้าหน้าที่และผู้เชี่ยวชาญคอยดำเนินการ ขณะที่ตัวเองไม่รู้ว่าจะต้องเริ่มต้นอย่างไร
ในมุมของทนายอาร์ม การมีความรู้เกี่ยวกับสิทธิของตัวเองจึงเป็นเรื่องสำคัญ โดยเฉพาะเรื่องค่าขาดประโยชน์จากการใช้รถ เพราะผู้เสียหายควรรู้ว่าตนเองสามารถเรียกร้องอะไรได้บ้าง ต้องเตรียมหลักฐานอย่างไร และควรเจรจาอย่างไรให้สอดคล้องกับข้อเท็จจริง
ส่วนกรณีที่ต้องการร้องเรียนหรือขอความช่วยเหลือจากหน่วยงานที่เกี่ยวข้อง ผู้เสียหายควรทำความเข้าใจบทบาทและกระบวนการของหน่วยงานนั้น ๆ รวมถึงพิจารณาว่ากรณีของตนจำเป็นต้องได้รับคำปรึกษาด้านกฎหมายเพิ่มเติมหรือไม่
อย่ามองว่าอุบัติเหตุเป็นเรื่องเล็ก เพราะความเสียหายอาจมากกว่าที่คิด
อุบัติเหตุเป็นสิ่งที่ไม่มีใครคาดการณ์ได้ ไม่ว่าจะเป็นฝ่ายที่ขับรถไปชนผู้อื่น หรือเป็นฝ่ายที่ถูกรถคันอื่นชน เมื่อเกิดเหตุขึ้น สิ่งที่ควรทำคือรวบรวมข้อมูลและหลักฐานให้ครบถ้วน ตั้งแต่ภาพถ่ายสถานที่เกิดเหตุ เอกสารจากบริษัทประกันภัย เอกสารการซ่อมรถ ไปจนถึงหลักฐานเกี่ยวกับค่าใช้จ่ายและความเสียหายที่เกิดขึ้น
กรณีตัวอย่างจากข้อเสนอ 7,500 บาท และภายหลังได้รับค่าเสียหายหลักแสน ไม่ควรถูกมองว่าเป็นมาตรฐานว่าทุกคดีจะต้องได้จำนวนเท่ากัน แต่เป็นตัวอย่างที่สะท้อนว่าการประเมินสิทธิและความเสียหายอย่างละเอียดมีความสำคัญ และจำนวนเงินที่บริษัทเสนอในเบื้องต้นอาจต้องนำมาตรวจสอบกับข้อเท็จจริงของแต่ละกรณี
หากกำลังประสบอุบัติเหตุและมีข้อสงสัยเกี่ยวกับค่าขาดประโยชน์จากการใช้รถ หรือไม่แน่ใจว่าข้อเสนอจากบริษัทประกันภัยเหมาะสมกับความเสียหายหรือไม่ ควรศึกษาข้อมูลและปรึกษาทนายความก่อนตัดสินใจดำเนินการ เพื่อให้เข้าใจสิทธิและแนวทางของตนเองอย่างรอบคอบ
ปรึกษาทนายอาร์ม ศุภสิทธิ์ ศิริ จากสำนักงานกฎหมายวงศกรณ์ เพื่อประเมินข้อเท็จจริงและวางแนวทางการเรียกร้องค่าเสียหายได้ที่ติดต่อเรา