พ.ร.บ.และการมีประกันภัยกับการใช้รถใช้ถนนในชีวิตประจำวันไม่ได้มีเพียงหน้าที่ในการขับขี่อย่างระมัดระวังเท่านั้น แต่ยังรวมถึงความรับผิดชอบในการจัดให้มี พ.ร.บ. หรือประกันภัยภาคบังคับตามที่กฎหมายกำหนดด้วย เพราะอุบัติเหตุสามารถเกิดขึ้นได้ทุกเวลา ไม่ว่าจะเป็นรถยนต์ รถจักรยานยนต์ รถสามล้อ หรือรถประเภทอื่นที่อยู่ภายใต้กฎหมายที่เกี่ยวข้อง การมี พ.ร.บ. ช่วยให้ผู้ประสบภัยจากรถมีหลักประกันในการได้รับค่าเสียหายเบื้องต้นตามเงื่อนไขของกฎหมาย และเป็นส่วนหนึ่งของความรับผิดชอบต่อสังคม
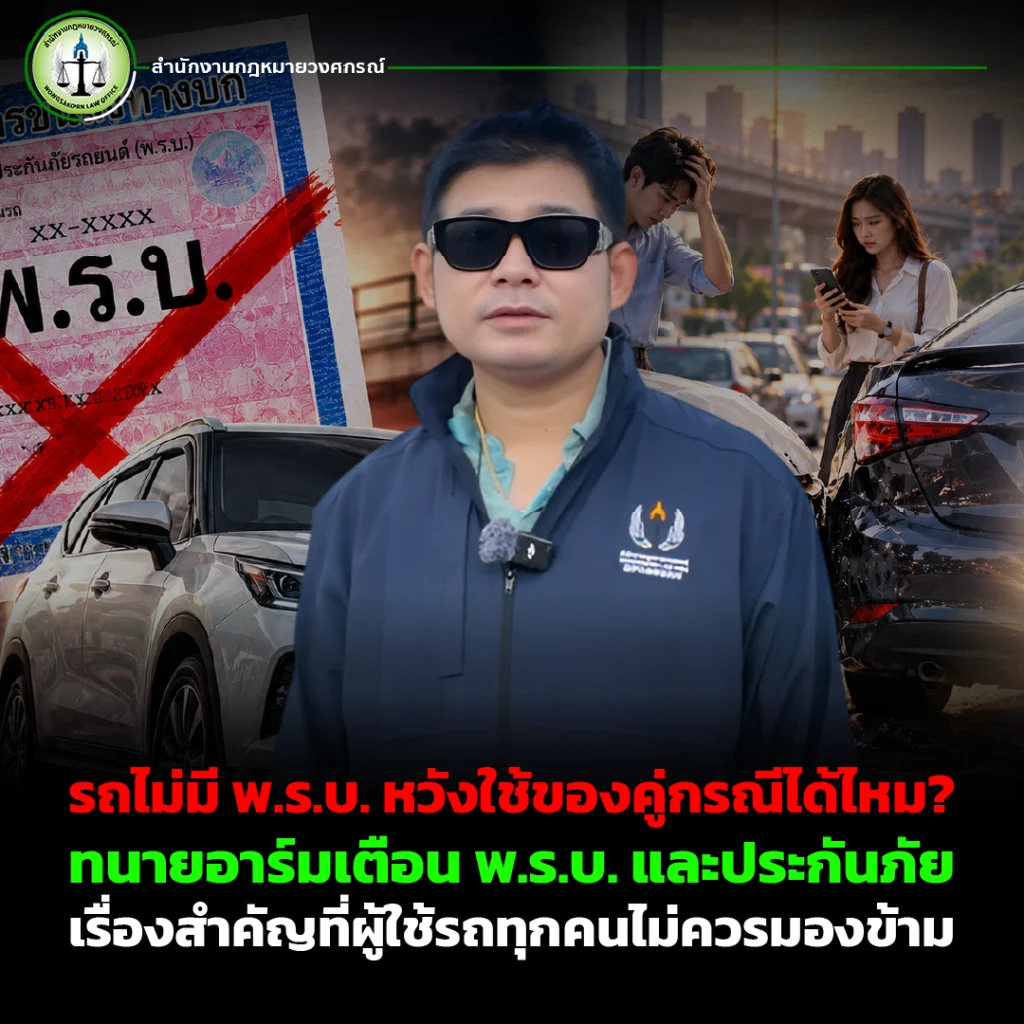
ทนายอาร์ม ศุภสิทธิ์ ศิริ จากสำนักงานกฎหมายวงศกรณ์ ได้หยิบยกประเด็นที่เกิดขึ้นในกลุ่มเฟซบุ๊กมาให้ความรู้ หลังมีผู้สอบถามว่า หากขับรถซาเล้งแล้วเกิดอุบัติเหตุ โดยในเบื้องต้นยังไม่สามารถสรุปได้ว่าใครเป็นฝ่ายผิดหรือถูก จะสามารถใช้ พ.ร.บ. ของรถคู่กรณีได้หรือไม่ คำถามนี้สะท้อนให้เห็นว่าผู้ใช้รถบางส่วนอาจยังไม่เข้าใจหลักการของ พ.ร.บ. และความแตกต่างระหว่างการได้รับความคุ้มครองเบื้องต้นกับการเรียกร้องค่าสินไหมทดแทนจากฝ่ายที่ต้องรับผิด
ไม่มี พ.ร.บ. แล้วเกิดอุบัติเหตุ จะใช้ พ.ร.บ. ของคู่กรณีได้หรือไม่?
จากกรณีดังกล่าว มีผู้เข้ามาแสดงความคิดเห็นหลากหลายมุมมอง โดยทนายอาร์มได้ร่วมให้ความเห็นในประเด็นกฎหมาย พร้อมเน้นย้ำว่าการแสดงความคิดเห็นเกี่ยวกับข้อกฎหมายควรตั้งอยู่บนพื้นฐานของความรู้และความเข้าใจที่ถูกต้อง เพราะคำแนะนำที่คลาดเคลื่อนอาจทำให้ผู้ประสบเหตุเข้าใจสิทธิของตนเองผิดไป และส่งผลต่อการตัดสินใจในขั้นตอนต่อมา
ประเด็นสำคัญคือ ต้องแยกให้ออกระหว่างการเป็นผู้ประสบภัยจากรถ กับการมีสิทธิเรียกร้องค่าเสียหายจาก พ.ร.บ. ของรถคันใดคันหนึ่ง แม้บุคคลจะได้รับบาดเจ็บจากอุบัติเหตุและเข้าข่ายเป็นผู้ประสบภัยจากรถ แต่ไม่ได้หมายความว่าจะสามารถนำ พ.ร.บ. ของคู่กรณีมาใช้ได้โดยอัตโนมัติทุกกรณีได้ เพราะจะต้องดูข้อเท็จจริงด้วย เช่น ลักษณะของอุบัติเหตุ รถที่เกี่ยวข้อง และหลักเกณฑ์ตามกฎหมายประกอบกัน
พ.ร.บ. เป็นความรับผิดชอบพื้นฐานของเจ้าของรถ
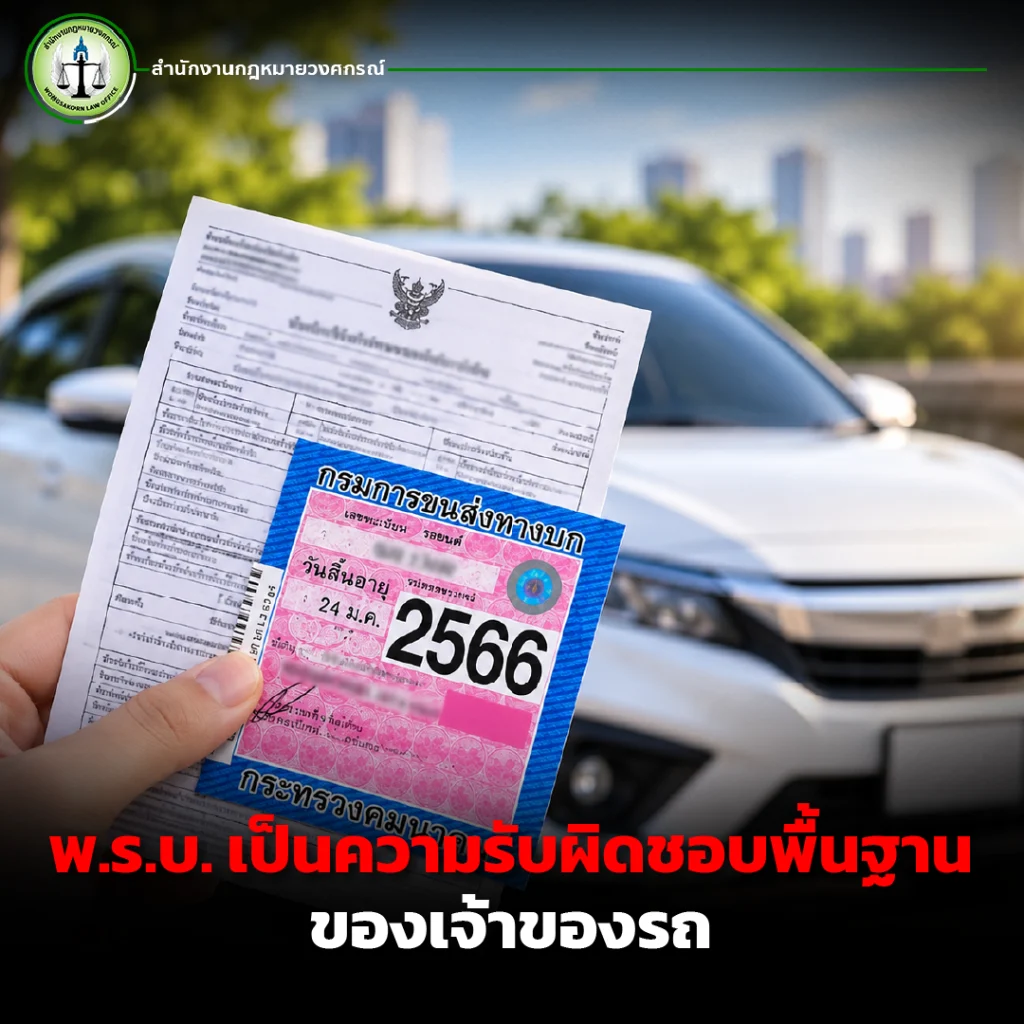
ทนายอาร์มเน้นย้ำถึงความสำคัญของการเตรียมความพร้อมก่อนนำรถออกมาใช้งาน โดยเจ้าของรถที่อยู่ภายใต้บังคับของพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ. 2535 มีหน้าที่จัดให้มีประกันภัยภาคบังคับตามกฎหมาย การละเลยเรื่องนี้อาจสร้างปัญหาเมื่อเกิดอุบัติเหตุ และอาจส่งผลให้ต้องรับภาระค่าใช้จ่ายหรือความรับผิดตามกฎหมายในส่วนที่เกี่ยวข้อง
ไม่ว่ารถที่ใช้จะเป็นรถยนต์ รถจักรยานยนต์ หรือรถซาเล้งที่ต้องอยู่ภายใต้ข้อกำหนดของกฎหมายที่เกี่ยวข้อง ผู้ใช้รถควรตรวจสอบให้แน่ใจว่ารถมีเอกสารและประกันภัยที่จำเป็นครบถ้วน การอ้างว่าไม่ทราบวิธีซื้อ พ.ร.บ. หรือมีข้อจำกัดด้านค่าใช้จ่าย ไม่ควรถูกใช้เป็นเหตุให้ละเลยหน้าที่ตามกฎหมาย เพราะเมื่อเกิดอุบัติเหตุขึ้น ผลกระทบอาจไม่ได้จำกัดอยู่เพียงผู้ขับขี่ แต่ยังรวมถึงผู้โดยสารและบุคคลอื่นที่ได้รับความเสียหายด้วย
สำหรับค่าเบี้ยประกันภัย พ.ร.บ. นั้น อัตราจะแตกต่างกันตามประเภทรถ ลักษณะการใช้งาน และหลักเกณฑ์ที่กำหนด จึงควรตรวจสอบอัตราที่ถูกต้องก่อนซื้อ ไม่ควรยึดตัวเลขราคาเดียวเป็นมาตรฐานสำหรับรถทุกประเภท
เกิดเหตุแล้วค่อยซื้อ พ.ร.บ. ได้หรือไม่?
อีกประเด็นที่ทนายอาร์มมองว่าควรทำความเข้าใจคือ หากเกิดอุบัติเหตุไปแล้ว เจ้าของรถสามารถซื้อ พ.ร.บ. ในภายหลังได้หรือไม่ ในทางปฏิบัติอาจสามารถดำเนินการซื้อประกันภัยฉบับใหม่ได้ แต่ พ.ร.บ. ที่เริ่มมีผลคุ้มครองภายหลัง ไม่ได้ทำให้เหตุการณ์ที่เกิดขึ้นก่อนเริ่มความคุ้มครองได้รับความคุ้มครองย้อนหลังโดยอัตโนมัติ ดังนั้น การรอให้เกิดอุบัติเหตุก่อนแล้วค่อยซื้อ พ.ร.บ. จึงไม่ใช่วิธีแก้ปัญหาที่ถูกต้อง
หากเกิดเหตุขึ้นแล้วและรถที่เกี่ยวข้องไม่มี พ.ร.บ. ผู้ประสบภัยอาจมีสิทธิขอรับค่าเสียหายเบื้องต้นจากกองทุนทดแทนผู้ประสบภัยได้ในบางกรณี โดยต้องเป็นไปตามเงื่อนไขและหลักเกณฑ์ของกฎหมาย การพิจารณาว่ามีสิทธิหรือไม่จำเป็นต้องตรวจสอบข้อเท็จจริงของแต่ละเหตุการณ์ ไม่ควรสรุปว่าผู้ประสบภัยจะไม่ได้รับความช่วยเหลือทุกกรณีเพียงเพราะรถไม่มี พ.ร.บ.
ประกันภัยภาคสมัครใจต่างจาก พ.ร.บ. อย่างไร?
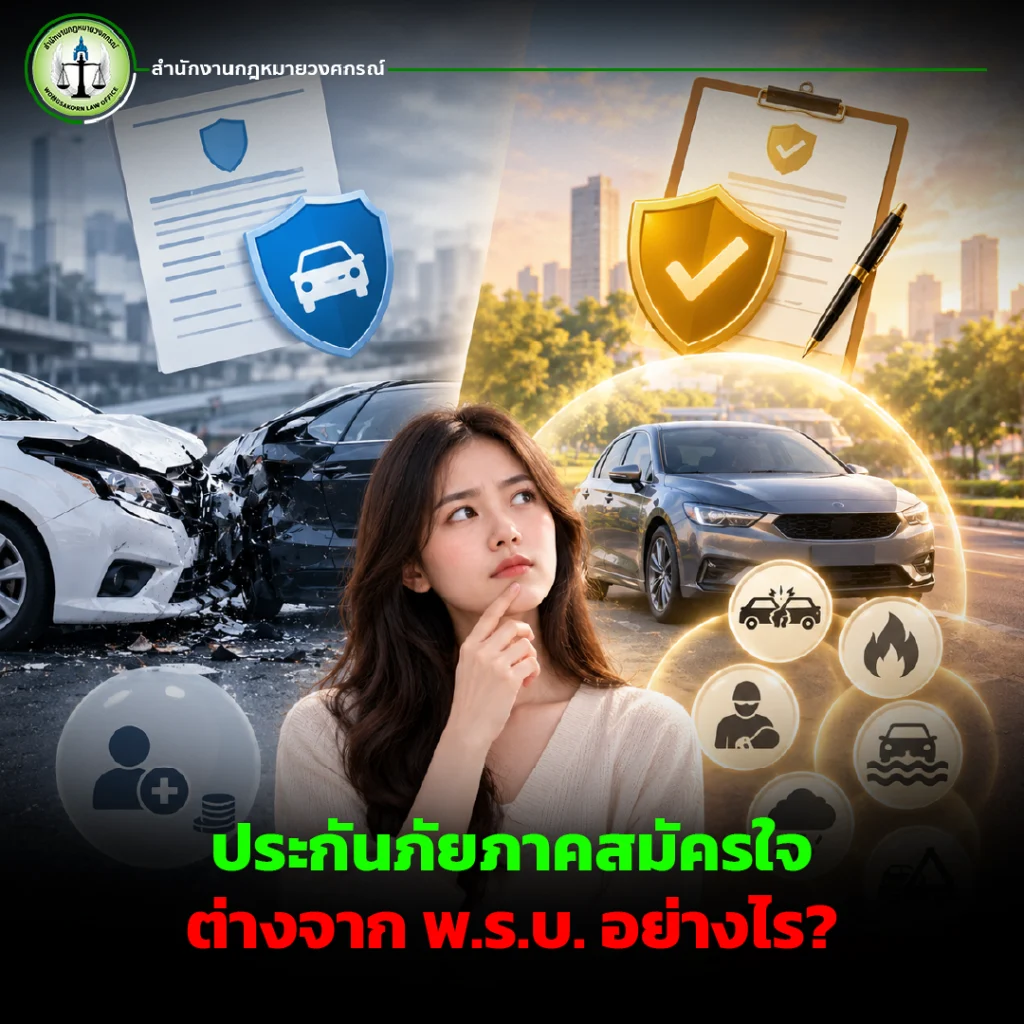
นอกจาก พ.ร.บ. ซึ่งเป็นประกันภัยภาคบังคับแล้ว เจ้าของรถยังสามารถ ทำประกันภัยรถยนต์ภาคสมัครใจเพิ่มเติมได้ตามความเหมาะสม โดยประกันภัยแต่ละประเภทมีขอบเขตความคุ้มครอง เงื่อนไข และข้อยกเว้นแตกต่างกัน การมีประกันภัยภาคสมัครใจจึงอาจช่วยเพิ่มความคุ้มครองในกรณีที่เกิดความเสียหายต่อรถยนต์หรือความรับผิดต่อบุคคลภายนอก ทั้งนี้ ต้องเป็นไปตามเงื่อนไขของกรมธรรม์ที่ซื้อไว้
ผู้ใช้รถจึงควรตรวจสอบทั้งวันเริ่มต้นและวันสิ้นสุดความคุ้มครอง รวมถึงรายละเอียดในกรมธรรม์ ไม่ควรเข้าใจว่าการมี พ.ร.บ. หมายถึงมีความคุ้มครองครบทุกประเภท เพราะ พ.ร.บ. มุ่งคุ้มครองความเสียหายต่อชีวิตและร่างกายของผู้ประสบภัยตามที่กฎหมายกำหนด ไม่ใช่ประกันความเสียหายของรถทุกกรณี
เกิดอุบัติเหตุแล้วควรเริ่มต้นอย่างไร?
หากประสบอุบัติเหตุจากการใช้รถ ไม่ว่าจะเป็นฝ่ายใด ควรให้ความสำคัญกับความปลอดภัยและการรักษาพยาบาลเป็นอันดับแรก จากนั้นรวบรวมข้อมูลที่เกี่ยวข้อง เช่น ภาพถ่ายสถานที่เกิดเหตุ ข้อมูลรถและคู่กรณี รายละเอียดกรมธรรม์ พ.ร.บ. เอกสารทางการแพทย์ และหลักฐานค่าใช้จ่ายต่าง ๆ พร้อมบันทึกข้อเท็จจริงให้ชัดเจน เพื่อใช้ประกอบการตรวจสอบสิทธิและการเรียกร้องค่าเสียหาย
หากไม่แน่ใจว่าตนเองมีสิทธิใช้ พ.ร.บ. ของรถคันใด หรือควรดำเนินการเรียกร้องค่าเสียหายอย่างไร ควรขอคำแนะนำจากผู้เชี่ยวชาญด้านกฎหมายหรือสอบถามหน่วยงานที่เกี่ยวข้อง โดยเฉพาะกรณีที่ยังไม่ทราบข้อเท็จจริงครบถ้วนหรือมีข้อโต้แย้งเรื่องความรับผิด
ทนายอาร์ม ศุภสิทธิ์ ศิริ และสำนักงานกฎหมายวงศกรณ์ พร้อมให้คำปรึกษาด้านคดีความที่เกี่ยวกับอุบัติเหตุทางรถยนต์หรือรถหรือรถจักรยานยนต์ รวมถึงสิทธิผู้ประสบภัยจากรถ พ.ร.บ. และการเรียกร้องค่าเสียหาย เพื่อให้ผู้ประสบเหตุเข้าใจสิทธิและวางแผนดำเนินการอย่างเป็นขั้นตอน ทั้งนี้ ผลการพิจารณาในแต่ละกรณีย่อมขึ้นอยู่กับข้อเท็จจริง พยานหลักฐานด้วย นอกจากนี้หากเจอกรณีที่บริษัทประกันภัยบ่ายเบี่ยงความรับผิด เช่น ให้ไปรักษาตัวให้หายดีก่อนแล้วค่อยมาเรียกค่าเสียหายภายหลัง หากเจอกรณีแบบนี้สามารถปรึกษาทนายความได้ทันที
หากคุณกำลังประสบปัญหาจากอุบัติเหตุและไม่ทราบว่าจะเริ่มต้นอย่างไร สามารถติดต่อสำนักงานกฎหมายวงศกรณ์เพื่อขอคำปรึกษาและประเมินแนวทางดำเนินการที่เหมาะสมได้ตั้งแต่ระยะแรก
ปรึกษาทนายอาร์ม ศุภสิทธิ์ ศิริ สำนักงานกฎหมายวงศกรณ์
คลิก >> ติดต่อเรา <<