“ค่าขาดประโยชน์” จากการใช้รถ รีบปรึกษาทนาย เรียกร้องได้เลย ไม่ต้องรอซ่อมเสร็จ

ค่าขาดประโยชน์ จากการใช้รถ รีบปรึกษาทนาย เรียกร้องได้เลย ไม่ต้องรอซ่อมเสร็จ

หลายท่านที่ติดตามสำนักงานกฎหมายวงศกรณ์ของเราคงคุ้นเคยและรู้จักกันเป็นอย่างดีสำหรับ ค่าขาดประโยชน์ หรือที่เรียกเต็ม ๆ ว่า ค่าขาดประโยชน์จากการใช้รถนั่นเอง สำหรับเรื่องค่าขาดประโยชน์นี้ทั้งเฟซบุ๊กแฟนเพจหรือช่องยูทูปของสำนักงานของเราก็ได้นำเสนอให้เห็นบ่อย ๆ กันสำหรับเคสคดีค่าขาดประโยชน์ เพราะมีผู้เสียหายหลายที่ได้รับความเดือดร้อนจากบริษัทประกันภัยที่มักทำพิษให้ผู้เสียหายเหมือนเช่นเคย มีผู้เสียหายหลายท่านได้เข้ามาปรึกษาทนายอาร์มเกี่ยวกับเรื่องเรียกร้องค่าขาดประโยชน์จากการใช้รถจำนวนมาก โดยแต่คนพูดเป็นเสียงเดียวกันเลยว่าไม่คิดเลยว่าประกันภัยจะหัวแพทย์ได้ขนาดนี้ ไม่คิดว่าวันหนึ่งจะต้องมาดำเนินคดีให้เป็นเรื่องเป็นราว แต่ถ้าหากอยู่นิ่ง ๆ ไม่ทำอะไรเลย ก็ไม่มีทางที่จะได้รับความเป็นธรรม หรือแทบจะไม่มีวี่แววเลยที่ประกันภัยจะยอมจ่ายให้ จึงต้องโร่ปรึกษาทนายความที่มีความเชี่ยวชาญด้านกฎหมายและการประกันภัยรถยนต์ดังเช่นทนายอาร์ม

          อย่างที่กล่าวไปว่าหลายท่านที่ติดตามสำนักงานทนายของเราคงคุ้นเคยและเคยได้เห็นเคสตัวอย่างในเรื่องของค่าขาดประโยชน์กันมาบ้างแล้ว แต่ก็เชื่อเลยว่ายังมีอีกหลายท่านที่ยังไม่เข้าใจคำว่า ค่าขาดประโยชน์จากการใช้รถคืออะไร จำเป็นต้องเรียกหรือไม่ วันนี้สำนักงานของเรามีคำตอบมาฝากทุกท่านกัน พร้อมนำเคสตัวอย่างมานำเสนอให้ชมกันเพื่อให้ทุกท่านได้เห็นว่าคดีค่าขาดประโยชน์นี้ผู้เสียหายแต่ละท่านเจอมาอย่างไร และเจอประกันภัยเอาเปรียบรูปแบบไหนบ้าง

ค่าขาดประโยชน์จากการใช้รถคืออะไร ?

          ค่าขาดประโยชน์จากการใช้รถ คือ ค่าสินไหมทดแทนหรือที่เรียกว่าเงินชดเชยที่เจ้าของรถฝ่ายถูกสามารถเรียกร้องค่าสินไหมทดแทนจากคู่กรณีได้ ค่าขาดประโยชน์นี้ถือเป็นค่าใช้จ่ายไม่ว่าจะเป็นค่าเดินทาง ค่าเช่ารถระหว่างที่รถจัดซ่อมอยู่ที่อู่ โดยตามหลักผู้ที่ต้องจ่ายค่าชดเชยหรือค่าขาดประโยชน์จากการที่ทำให้เจ้าของรถฝ่ายถูกไม่มีรถใช้ก็คือ บริษัทประกันภัยของรถคู่กรณีฝ่ายผิดนั่นเอง แต่ถ้ารถของคู่กรณีไม่มีประกัน เจ้าของรถฝ่ายถูกก็สามารถเรียกร้องค่าขาดประโยชน์กับตัวคู่กรณีได้โดยตรง

เคสตัวอย่าง : รถหรูจอดเฝ้าอู่ ประกันนิ่งไม่ประเมินค่าซ่อม
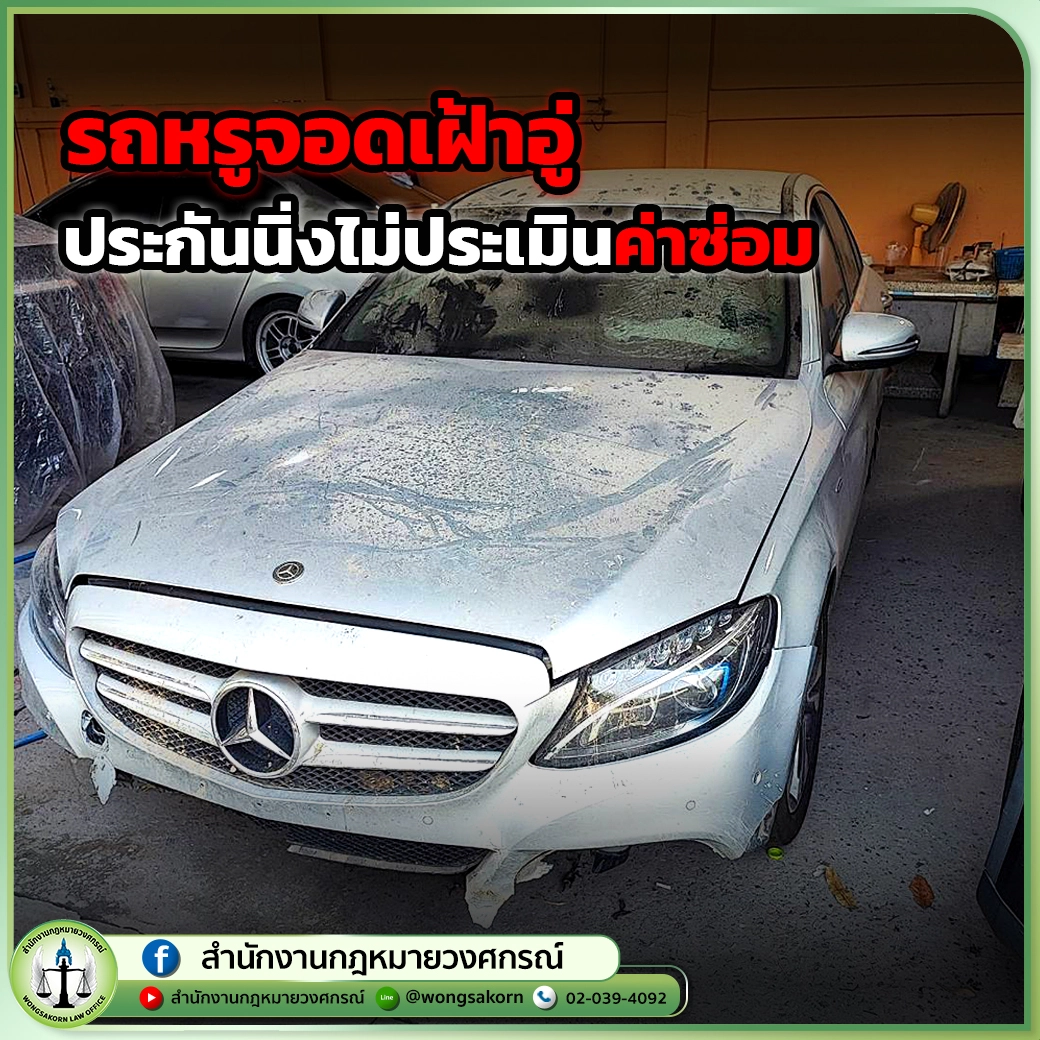
รถหรูจอดเฝ้าอู่ ประกันนิ่งไม่ประเมินค่าซ่อม

          เคสนี้รถยนต์หรูยี่ห้อเบนซ์เกิดเหตุเมื่อช่วงต้นปีของเดือนมกราคมที่ผ่านมา เสียหายยับขนาดนี้ดันเจอประกันภัยนิ่งใส่ให้รถหรูจอดเฝ้าอู่นานร่วม 2 เดือน ทั้งที่ควรจะเร่งรัดประเมินค่าซ่อมตั้งแต่เกิดเหตุ เดือดร้อนไม่มีรถใช้งานด้วยความรอนานประกันไม่ตอบรับไม่เห็นความคืบหน้า จนมาเจอ #ทนายอาร์ม จากคลิปใน Youtube รีบตรงเข้าปรึกษาเรียกร้องค่าขาดประโยชน์และตัดสินใจดำเนินคดีกับบริษัทประกันภัยที่ #สำนักงานกฎหมายวงกรณ์ ทันที หลังจากทนายอาร์มเดินเรื่อง บริษัทประกันยังอ้างว่าเป็นรถนำเข้าจากต่างประเทศ หาอะไหล่ยาก ต้องใช้เวลาหาอะไหล่นาน อีกทั้งเสียหายหนักต้องใช้เวลาซ่อมนาน เมื่อเจอแบบนี้ก็ต้องเรียกค่าขาดประโยชน์ให้ผู้เสียหายอย่างสมเหตุสมผล

เคสตัวอย่าง : เบนซ์หน้ายุบ จอดอยู่เฉย ๆ ก็โดนชนประกันจ่าย 24,000
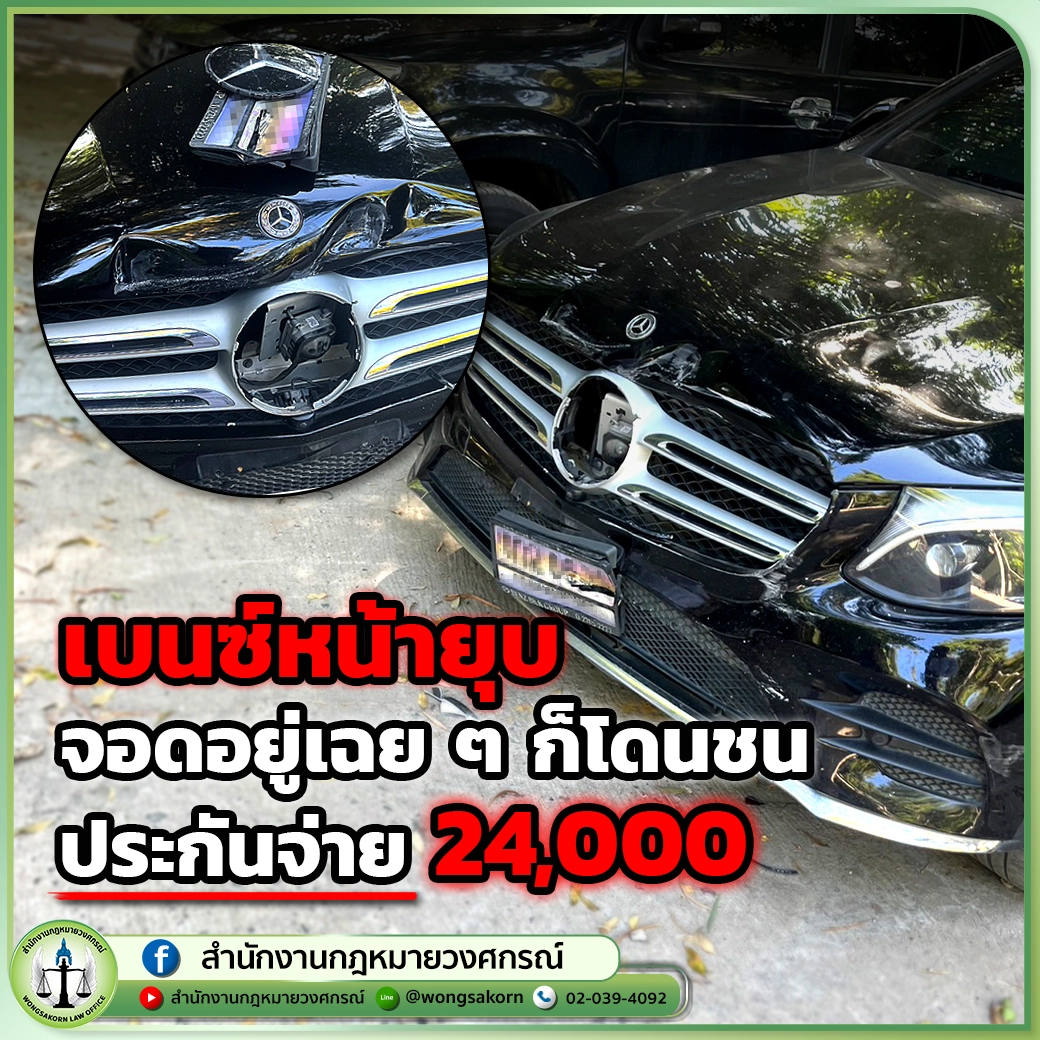
เคสตัวอย่าง : เบนซ์หน้ายุบ จอดอยู่เฉย ๆ ก็โดนชนประกันจ่าย 24,000

          มาต่อกันที่เคสนี้เป็นรถเบนซ์โดนชนหน้ายุบ แต่บริษัทประกันเสนอจ่ายเพียง 24,000 เท่านั้นจนเกิดคำถามว่าน่าเกลียดไปไหม ? สำหรับกรณีแบบนี้เมื่อรถจอดอยู่ดี ๆ ก็โดนชนจนเสียหายยับ ประกันคู่กรณีออกหลักฐานรับผิดชอบความเสียหายให้ไป #เรียกร้องเอาค่าเสียหายและค่าสินไหมทดแทนเอง จากที่เคยมีรถใช้ อยู่ ๆ ก็กลายเป็นคนไม่มีรถใช้ซะอย่างนั้น ให้ประกันจัดหารถเช่าก็แล้ว ให้จัดหาศูนย์เบนซ์ที่ซ่อมให้เร็วกว่า 30 วันก็แล้ว บริษัทประกันตัวดีก็ทำเพิกเฉย เท่านั้นยังไม่พอ ยังเสนอจ่ายค่าขาดประโยชน์ + #ค่าเสื่อม ของรถเบนซ์เพียง 24,000 เท่านั้น เหมาะสมแล้วหรือที่ต้องมาเสียเวลา #ทรัพย์สินเสียหาย ไม่มีรถใช้ต้องเช่ารถขับ แถมประกันยังมาทำแบบนี้อีกเอาเปรียบกันเกินไปไหม

          จากกรณีดังกล่าวนี้ เป็นเคสที่เกิดขึ้นจริง บริษัทประกันเสนอจ่ายน้อยจริงทำเอาผู้เสียหายเดือดร้อนเป็นอย่างมาก เอาเปรียบกันอย่างชัดเจนขนาดนี้ แล้วอย่างนี้จะไม่ให้ผู้บริโภคเข้าใจได้อย่างไรว่าประกันจงใจเอาเปรียบผู้บริโภค

เคสตัวอย่าง : อู่ประเมินคืนซาก ประกันบอกมีอู่ซ่อม 200,000
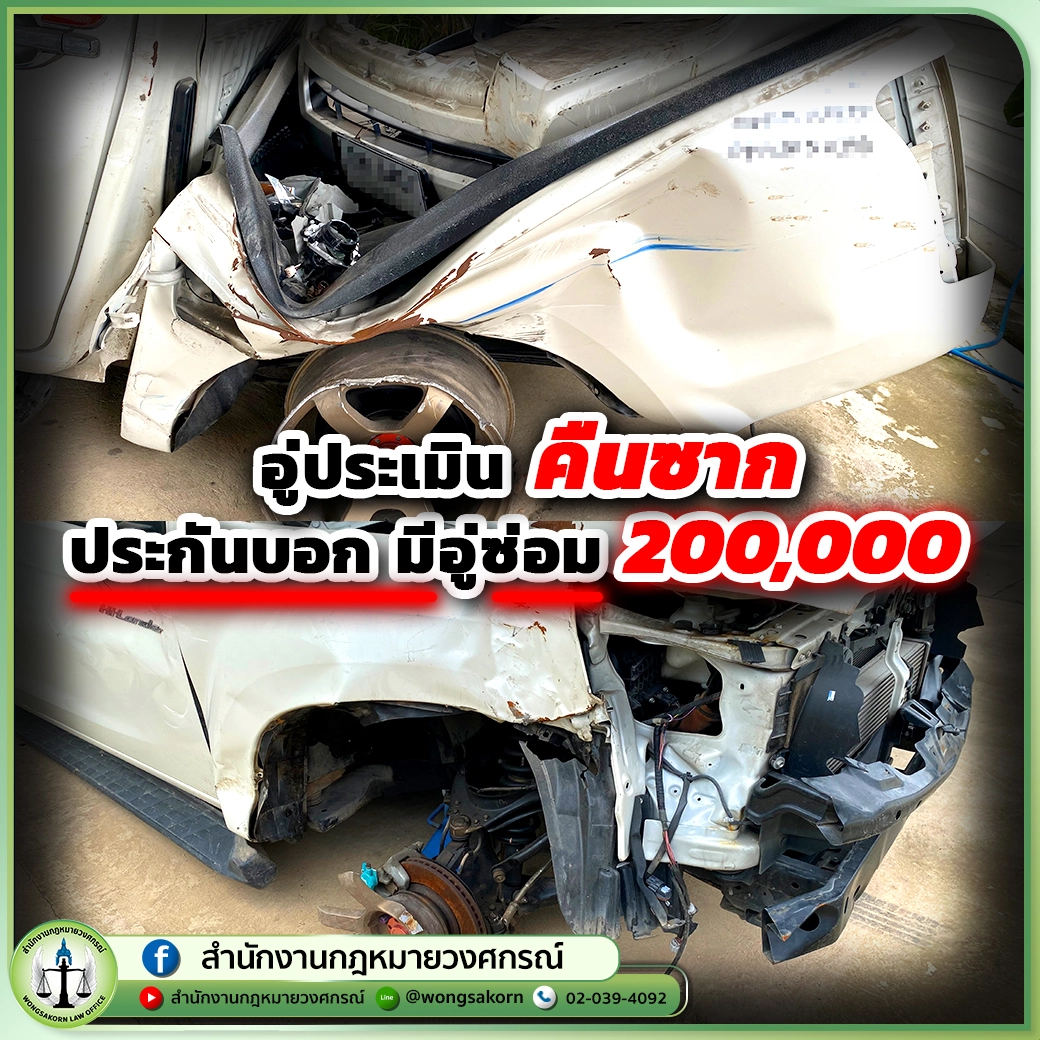
          มาต่อกันที่เคสตัวอย่างที่สามรถยนต์พังยับขนาดนี้ ทั้งที่เป็นอู่ในเครือของประกันภัยประเมินให้ “คืนซาก” แต่ประกันดันบอก มีอู่ที่อื่นซ่อมได้ พร้อมจ่ายให้ 200,000 บาทเท่านั้น พอจริงหรือ ? เหมาะสมจริงหรือ ? ที่จะจ่ายแค่ 200,000 บาท รถพังยับขนาดนี้ ซ่อมแล้วจะเหมือนเดิมใช่ไหม ผู้เสียหายทนไม่ไหว โร่ปรึกษาทนายเรียกร้องค่าขาดประโยชน์พร้อมดำเนินคดีกับบริษัทประกันภัยตัวแสบอย่างเต็มที่ที่สำนักงานกฎหมายวงศกรณ์

มีประกันอย่าเพิ่งชะล่าใจ ระหว่างรออะไหล่ อย่าลืมเรียกค่าขาดประโยชน์

          ไม่ว่าจะรถแพงรถหรูหรือรถไมแพงเมื่อเข้าอู่ซ่อมแล้วต้องรออะไหล่นาน มีประกันภัย แต่ก็อย่าเพิ่งชะล่าใจไม่ว่าคุณจะเป็นฝ่ายถูกหรือฝ่ายผิด ห้ามลืมเด็ดขาดว่าสามารถเรียก “ค่าขาดประโยชน์” ได้ #ค่าขาดประโยชน์จากการใช้รถ ไม่จำเป็นต้องรอให้ซ่อมเสร็จ สามารถเรียกร้องค่าขาดประโยชน์จากบริษัทประกันภัยได้เลย ไม่ว่ารถต้องใช้เวลาซ่อมหรือรออะไหล่นาน หรือไม่ว่าคุณจะเป็นฝ่ายถูกหรือผิด บริษัทมีหน้าที่ต้องรับผิดชอบในการเสนอจ่ายค่าขาดประโยชน์จากการใช้รถให้แก่ผู้เอาประกันภัย

          พบบริษัทประกันภัยบ่ายเบี่ยง เพิกเฉย ติดต่อยาก อย่าหลงเชื่อเด็ดขาด! มิเช่นนั้นอาจถูกเอาเปรียบก็เป็นได้ ปรึกษาทนายความผู้มีความเชี่ยวชาญใช้แนวทางด้านกฎหมายในการเรียกร้องสิทธิค่าขาดประโยชน์และดำเนินคดีกับบริษัทประกันภัย ต้องทนายอาร์มแห่งสำนักงานกฎหมายวงศกรณ์ สำนักงานทนายความที่ดำเนินกิจการโดยทนายอาร์ม ทนายความผู้เชี่ยวชาญด้านกฎหมายและการประกันภัยมือหนึ่ง 

ประกันภัยตัวร้าย จากผู้เสียหาย กลายเป็นผู้ต้องหา หากไปประเมินราคาเอง

จากผู้เสียหาย กลายเป็นผู้ต้องหา หากไปประเมินราคาเอง

ตามประกาศคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย เรื่อง หลักเกณฑ์ วิธีการ เงื่อนไข และระยะเวลาในการชดใช้เงินหรือค่าสินไหมทดแทนตามสัญญาประกันภัย และกรณีที่ถือว่าเป็นการประวิงการจ่ายค่าสินไหมทดแทนหรือประวิงการคืนเบี้ยประกันภัยของบริษัทประกันวินาศภัย พ.ศ.2566 หมวด 1 หลักเกณฑ์ วิธีการ และเงื่อนไขในการชดใช้เงินหรือค่าสินไหมทดแทนตามสัญญาประกันภัย ข้อ 10 ระบุว่า

เมื่อบริษัทได้รับแจ้งเหตุ หรือมีการเรียกร้องให้ชดใช้เงินหรือค่าสินไหมทดแทนตามสัญญาประกันภัย ให้บริษัทดำเนินการอย่างน้อยต่อไปนี้

                (1)บันทึกข้อมูลการรับแจ้งเหตุหรือการเรียกร้อง โดยเชื่อมโยงข้อมูลดังกล่าวไปบันทึกรายการในสมุดทะเบียนค่าสินไหมทดแทนที่เกี่ยวข้อง และสมุดบัญชีของบริษัทภายในเจ็ดวันนับแต่วันได้รับข้อมูลดังกล่าว พร้อมทั้งออกเลขที่ตรวจสอบรายการความเสียหายและประมาณการค่าสินไหมทดแทนเบื้องต้น

                (ก)กรณีที่ต้องมีการสำรวจภัย ให้บริษัทแจ้งหน่วยงานที่เกี่ยวข้องเพื่อส่งเจ้าหน้าที่ไปสำรวจภัย ณ ที่เกิดเหตุ หรือสถานที่ที่ผู้เอาประกันภัยนัดหมาย และออกเอกสารการรับแจ้งเหตุ หรือใบตรวจสอบรายการความเสียหายให้กับผู้เอาประกันภัย ผู้รับประโยชน์ หรือผู้มีสิทธิเรียกร้องตามกรมธรรม์ประกันภัย ไว้เป็นหลักฐานเพื่อให้นำมาติดต่อกับบริษัทหรือดำเนินการอื่นที่เกี่ยวข้องต่อไป

                (ข)กรณีที่ไม่ต้องมีการสำรวจภัย ให้บริษัทแจ้งให้ผู้เอาประกันภัย ผู้รับประโยชน์ หรือผู้มีสิทธิเรียกร้องตามกรมธรรม์ประกันภัย ทราบถึงเอกสารหลักฐานทั้งหมดที่ต้องใช้ประกอบการเรียกร้อง ช่องทางการติดต่อกับบริษัท และระยะเวลาที่ใช้ในการพิจารณาและชดใช้เงินหรือค่าสินไหมทดแทนตามสัญญาประกันภัย

          แล้วใครจะไปคาดคิดได้ว่าวันหนึ่งเมื่อรถเกิดอุบัติเหตุอยู่ ๆ ก็ได้รับสถานะเป็น ผู้เสียหาย สถานะที่ไม่มีใครอยากจะเป็นหรือได้รับ เพราะไม่ได้สร้างสิ่งที่เป็นประโยชน์ต่อตัวผู้เสียหายเลย อีกทั้งยังมีแต่สร้างความเดือดเนื้อร้อนใจให้ที่รถต้องมาได้รับความเสียหาย อีกทั้งจัดซ่อมรถ และไม่มีรถชนระหว่างรอซ่อมอีก แต่ผู้เสียหายก็ยังอุ่นใจที่คิดว่ารถมีประกันภัย และประกันภัยก็เป็นสิ่งแรกที่นึกถึงว่าจะเป็นผู้ที่สามารถช่วยเหลือได้แน่นอนเมื่อยามเดือดร้อนนี้ แต่ ๆ แต่ ที่ไหนได้ประกันภัยกลับทำให้ผู้เสียหาย กลายเป็นผู้ต้องหาซะอย่างนั้น

ประกันภัยตัวร้ายทำพิษ จากผู้เสียหาย กลายเป็นผู้ต้องหา

ประกันภัยตัวร้ายทำพิษ จากผู้เสียหายกลายเป็นผู้ต้องหา

กรณีต่อไปนี้ทนายอาร์มจะมาพูดถึงกรณีหนึ่งที่ผู้เสียหายหรือผู้บริโภคได้ถูกบริษัทประกันภัยเอาเปรียบอย่างมาก และได้รับความเดือดร้อนจากพฤติกรรมที่สุดแสนจะเอาเปรียบประชาชนและผู้บริโภคตาดำ ๆ ของบริษัทประกัน ก่อนอื่นต้องเท้าความไปถึงหลักประกาศของคปภ. ปี 2566 ที่ได้กล่าวไปในข้างต้น และสรุปคร่าว ๆ ก็คือ บริษัทประกันภัยมีหน้าที่ที่จะต้องประเมินความเสียหายให้กับผู้บริโภค แต่ปัญหาอยู่ตรงที่บริษัทประกันภัยดันไม่ทำตามหน้าที่ที่ควรจะต้องทำ คือบริษัทได้ให้ผู้บริโภคหรือผู้เสียหายไปประเมินราคาค่าซ่อมรถเอง พอผู้บริโภคไปประเมินราคาเอง ทำใบประเมินราคาเองตามที่ประกันบอก ประกันก็กลับอ้างต่อผู้บริโภคว่า “ทำใบเสนอราคาปลอมหรือไม่” บ้าง “ไม่ใช่ของจริง” บ้าง หรือ “ไม่ได้ซ่อมราคานี้หรือไม่” บ้าง และ “ราคาสูงเกินความเป็นจริงหรือไม่” เป็นต้น

          กลายเป็นเหตุให้บริษัทประกันภัยนำมาอ้างสงสัยต่อตัวผู้บริโภคว่า ฉ้อฉลประกันภัย ซะอย่างนั้นว่า ราคาที่ผู้บริโภคตั้งมานั้น การไปซ่อมเอง,ทำเองราคามันแพงเกินไป, ผู้บริโภคมีเจตนาเอาประโยชน์อะไรจากบริษัทประกันหรือไม่” กลายเป็นว่าผู้บริโภคไม่สุจริตต่อบริษัทประกันภัยซะอย่างนั้น ทั้ง ๆ ที่บริษัทประกันก็ทราบหน้าที่ของตนเองดี ว่ามีหน้าที่ต้องทำอะไร แต่ทำไมจึงไม่ทำตามหน้าที่ของตนเอง

ประกันภัยไม่ยอมทำหน้าที่ คนที่เดือดร้อนคือใคร ?

เมื่อบริษัทประกันไม่ทำหน้าที่ของตน คนที่เดือดร้อนคือใคร ? คำตอบ คือ ผู้บริโภค ผู้ที่ได้รับความเดือดร้อนและหวังพึ่งว่าประกันจะสามารถช่วยเหลือได้ในยามเดือดร้อน แต่ประกันภัยกลับมาผลักภาระให้ผู้บริโภคว่าที่ผู้บริโภคต้องไปดำเนินการตามที่ประกันบอก จริง ๆ กลายเป็นว่าประกันก็เอาตรงนั้นมาเป็นข้ออ้างต่อผู้บริโภคอีกว่า “เจตนาคุณไม่สุจริตนะ” “มันราคาสูง” “ใบเสนอราคานี้ปลอมหรือเปล่า” “ฉ้อฉลประกันหรือไม่” ฯลฯ และอีกหลายเหตุผล ไม่ว่าจะทำอะไรผู้บริโภคก็ผิด ทั้ง ๆ ที่ประกันมีหน้าที่ที่ต้องทำ แต่ดันผลักภาระมาให้ผู้บริโภค พอผลักภาระมาให้ไม่พอยังมาซ้ำเติมผู้บริโภคอีกโดยการบอกว่า “น่าสงสัยนะ” “มีพิรุธนะ” กลายเป็นมองว่าที่ผู้บริโภคประเมินมาไม่ถูกต้อง และสุดท้ายจบด้วยคำว่า “ผมไม่จ่าย” ถ้าหากบริษัทประกันภัยจะคิดว่าผู้บริโภคที่ตั้งใจเอาเปรียบหรือฉ้อฉลประกันภัย เพราะเหตุใดจึงไม่ดำเนินการตามประกาศของคปภ. ปี 2566 ที่ระบุว่า

                (18) กรณีบริษัทไม่ชดใช้ค่าสินไหมทดแทนตามสัญญาประกันภัย เนื่องจากสงสัยถึงการกระทำไม่สุจริต หรือโดยทุจริต หรือการฉ้อฉลประกันภัยของผู้เอาประกันภัย ผู้รับประโยชน์ หรือผู้มีสิทธิเรียกร้องตามกรมธรรม์ประกันภัย ซึ่งเป็นความผิดตามมาตรา 108/4 หรือมาตรา 108/5 แห่งพระราชบัญญัติประกันวินาศภัย พ.ศ.2535 และที่แก้ไขเพิ่มเติม หรือมาตรา 45 แห่งพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ.2535 และที่แก้ไขเพิ่มเติม หรือมาตรา 341 มาตรา 342 หรือมาตรา 347 แห่งประมวลกฎหมายอาญา และบริษัทได้ดำเนินคดีอาญากับบุคคลดังกล่าว แต่พนักงานอัยการมีคำสั่งงดการสอบสวนหรือมีคำสั่งเด็ดขาดไม่ฟ้อง หรือศาลมีคำพิพากษาถึงที่สุดให้ยกฟ้อง แล้วแต่กรณี และบริษัทไม่ชดใช้ค่าสินไหมทดแทนตามสัญญาประกันภัยให้แล้วเสร็จภายในสิบห้าวันนับแต่วันที่พนักงานอัยการมีคำสั่งหรือศาลมีคำพิพากษาดังกล่าว แล้วแต่กรณี

           นั่นกลายเป็นว่าหลังจากนี้คนที่ได้รับความเดือดร้อนเต็ม ๆ ก็คือ ผู้บริโภค นอกจากนี้ยังโดนคดีติดตัวอีก เพราะประกันมาอ้างว่าผู้บริโภคนั้นฉ้อฉลประกันภัยเรื่องราคาที่ประกันมองว่าแพงไป อีกทั้งมองว่าผู้บริโภคแสวงหาผลประโยชน์อะไรกับบริษัทประกัน ทั้ง ๆ ที่ผู้บริโภคไม่ได้มีเจตนาอย่างนั้น แต่เพราะได้รับความเดือดร้อนรถไม่ได้ซ่อม และประกันไม่ยอมทำหน้าที่ของตัวเอง

ประกันภัยผู้ผลักภาระหน้าที่แก่ผู้บริโภค

ประกันภัยผู้ผลักภาระหน้าที่แก่ผู้บริโภค

จากการที่ประกันให้ผู้บริโภคไปประเมินราคาเอง แล้วผลสุดท้ายกลับมาสงสัยในตัวผู้บริโภค ก็ต้องเกิดคำถามว่า แล้วทำไมผู้บริโภคจึงต้องมารับผิดชอบกับการที่ประกันไม่ทำหน้าที่ของตนเอง ทั้ง ๆ ที่เป็นหน้าที่ของประกันแท้ ๆ อย่างไรประกันต้องรู้อยู่แล้วว่ารถที่เสียหายมีความเสียหายตรงไหนเกิดขึ้นบ้าง และความเสียหายตรงนี้ประกันสามารถประสานกับอู่คู่สัญญาได้อยู่แล้ว ว่าราคาเท่าไรอย่างไร รวมไปถึงรายละเอียดต่าง ๆ ถ้าหากประกันจะมองว่าเอกสารที่ผู้บริโภคประเมินมามันสูงไป หรือแพงไป ประกันก็ต้องทำหน้าที่ของประกันให้ดี เพราะมีกำหนดไว้อยู่แล้ว หมายความว่าต้องสามารถประเมินราคาหรือ ประเมินความเสียหายให้แล้วเสร็จภายในระยะเวลาตามที่กำหนดได้ สามารถแจ้งผู้บริโภคได้อย่างชัดเจน แต่ประกันภัยเป็นฝ่ายที่ไม่ชัดเจนต่อผู้บริโภค ไม่ยอมดำเนินการให้เป็นไปตามที่ควรจะเป็น อย่างใบเสนอราคาหรือ ใบประเมินความเสียหายก็ไม่ยอมออกให้ผู้บริโภค แล้วผู้บริโภคจะไปรู้ได้อย่างไรว่าราคาอย่างไรเท่าไร ทั้ง ๆ ที่ประกันเป็นผู้ประกอบวิชาชีพ หน้าที่หลัก ๆ ของประกันต้องย่อมรู้อยู่แล้วว่า รายการความเสียหายตัวอู่เองประเมินราคาซ่อมได้อย่างไร อนุมัติอะไหล่ได้แบบไหนก็ล้วนเป็นหน้าที่ของประกันภัย

ประกันภัยมีหน้าที่อะไร เพราะเหตุใดจึงไม่ทำหน้าที่ ?

          เมื่อรถของผู้เอาประกันเกิดุอบัติเหตุประกันมีหน้าที่ประสานงานกับอู่เพื่อให้ดำเนินการจัดซ่อมรถผู้เสียหายให้เป็นไปตามกฎหมาย หรือตามกฎที่กำหนด แต่ประกันดันไม่ยอมทำ เมื่อไม่ทำตามหน้าที่ และมีประเด็นที่ “รู้สึกว่า เชื่อว่า สงสัยว่า” ตั้งสมมติฐานว่า ผู้บริโภคต้องโกงประกันแน่ ๆ จึงเอาตรงนี้มาอ้างเพื่อปฏิเสธกับผู้บริโภคอย่างนี้ก็ไม่เป็นธรรมกับผู้บริโภค แทนที่ประกันรู้ว่าสามารถจัดซ่อมไปก่อนได้ อีกทั้งยังรู้อยู่แล้วว่าโดยหลักการประกันภัยเป็นผู้ให้บริการ คุณย่อมต้องบริการ และถ้าภายหลังจะมีความเสียหายอะไรเกิดขึ้นตามมา ประกันสามารถไปดำเนินคดีกับผู้บริโภคภายหลังได้

          ถ้าการแค่เชื่อ หรือแค่เข้าใจว่า ผู้บริโภคเป็นคนโกง ฉ้อฉลประกัน แล้วเพราะเหตุใดจึงไม่ดำเนินการให้เป็นไปตามระเบียบ แต่กลับเอามาอ้างเพื่อปฏิเสธในหนังสือแจ้งผลพิจารณาว่า “คิดว่าผู้บริโภคน่าจะเข้าข่ายโกงประกัน” แล้วอย่างนี้จะพิสูจน์อย่างไรว่าทำอย่างนั้นจริง ๆ เท่ากับว่าความเสียหายย่อมมีเกิดขึ้น แต่คนที่แบกรับความเสียหายทุกอย่าง คือ ผู้บริโภค ที่ต้องแบกรับเต็ม ๆ

ประกันทำถูกต้องแล้วหรือ ? ไม่ยอมทำหน้าที่ กลับมาดำเนินคดีกับผู้บริโภค

          เห็นได้อย่างชัดเจนเลยว่าประกันไม่ทำหน้าที่ของตัวเองเท่านั้นยังไม่พอ เมื่อผู้บริโภคมาซ่อมรถเอง ก็กลายเป็นว่าจะเดือดร้อนอีก เพราะประกันจะเอามาอ้างปฏิเสธเหมือนเดิม  ในเมื่อตอนแรกไม่รับผิดชอบในหน้าที่ บอกว่าราคาที่เอาไปซ่อมสูงเกินไปก็ไม่จ่าย ต่อมาดูเอกสารแล้วปรากฏว่าประกันมีความคิดว่า ผู้บริโภคน่าจะเข้าข่ายสงสัยว่าจะฉ้อฉลประกันภัย คราวนี้ก็มาดำเนินคดีต่อผู้บริโภค โดยให้เหตุผลว่าน่าจะโกงประกัน จึงได้ฟ้องเป็นคดีอาญากับผู้บริโภค อย่างนี้ประกันภัยทำถูกต้องแล้วหรือทำกับผู้บริโภคได้ขนาดนี้ หากประกันเอารถไปซ่อมให้ผู้บริโภคตั้งแต่แรกจะไม่เกิดเหตุการณ์อย่างนี้ขึ้น เพราะหน้าที่ของประกัน คือ ให้บริการ ควรรับผิดชอบ ดูแลผู้บริโภคให้สมกับเป็นผู้บริโภค และที่สำคัญควรบริการให้สมกับที่จ่ายเบี้ยประกันไป และถ้าหลังจากนี้จะมาสงสัยอะไรในตัวผู้บริโภคก็มาดำเนินคดีภายหลังได้ เพราะประกันต้องพิสูจน์ และนั่นก็เป็นภาระของประกันเอง ไม่สมควรที่ต้องให้ผู้บริโภคต้องมาเดือดร้อนระหว่างที่ประกันภัยพิสูจน์ข้อเท็จจริง าถ้าประกันภัยจะเจ้าเล่ห์กับผู้บริโภคขนาดนี้ก็ต้องหาทนายเข้าช่วยแล้ว

ประกันภัยหัวหมอเล่นแง่ เปลี่ยนคำให้การ

ประกันภัยหัวหมอเล่นแง่ เปลี่ยนคำให้การ

จากคำให้การคนขับรถในตอนแรก คนขับรถรับสภาพผิดเป็นคนประมาททำให้เกิด อุบัติเหตุพอได้เจอประกันหัวหมอ แนะให้คนขับเปลี่ยนคำรับสภาพ ให้ผู้เสียหายเป็นฝ่ายที่ประมาทเอง จากเป็นผู้เสียหายต้องกลายเป็นคนผิดซะเอง ทั้งที่ได้รับบาดเจ็บ ขาหัก ทำงานไม่ได้ ทั้งเจ็บตัวทั้งกลายเป็นคนผิด และถูกปฏิเสธไม่จ่ายสักบาท 

เมื่อไม่ได้รับความเป็นธรรมแบบนี้ รีบเข้าปรึกษา ทนายอาร์ม ช่วยดำเนินการทันที

Line @ คลิก! โทรหาเรา คลิก!