เกือบแล้ว!!! ถ้าไม่มีทนาย ไม่ได้สักบาท เหตุประกันนับผลแอลกอฮอล์ย้อนหลัง

กรณีพิพาทเกี่ยวกับประกันภัยรถยนต์มักเกิดขึ้นบ่อยครั้ง โดยเฉพาะเมื่อบริษัทประกันพยายามปฏิเสธความรับผิดชอบ ไม่ว่าจะเป็นการตีความเงื่อนไขกรมธรรม์แบบเข้าข้างตัวเอง หรือการอ้างเหตุผลที่คลุมเครือเพื่อหลีกเลี่ยงการจ่ายค่าสินไหมทดแทน วันนี้สำนักงานกฎหมายวงศกรณ์ขอยกกรณีของคุณ A เป็นอีกตัวอย่างหนึ่งที่สะท้อนให้เห็นถึงปัญหานี้ได้อย่างชัดเจนกับความหัวหมอและเอาเปรียบของบริษัทประกันภัย

เคสตัวอย่าง ชนท้ายไม่จ่าย งัดมุกนับผลแอลฯ ย้อนหลัง ยืนยันปฏิเสธท่าเดียว
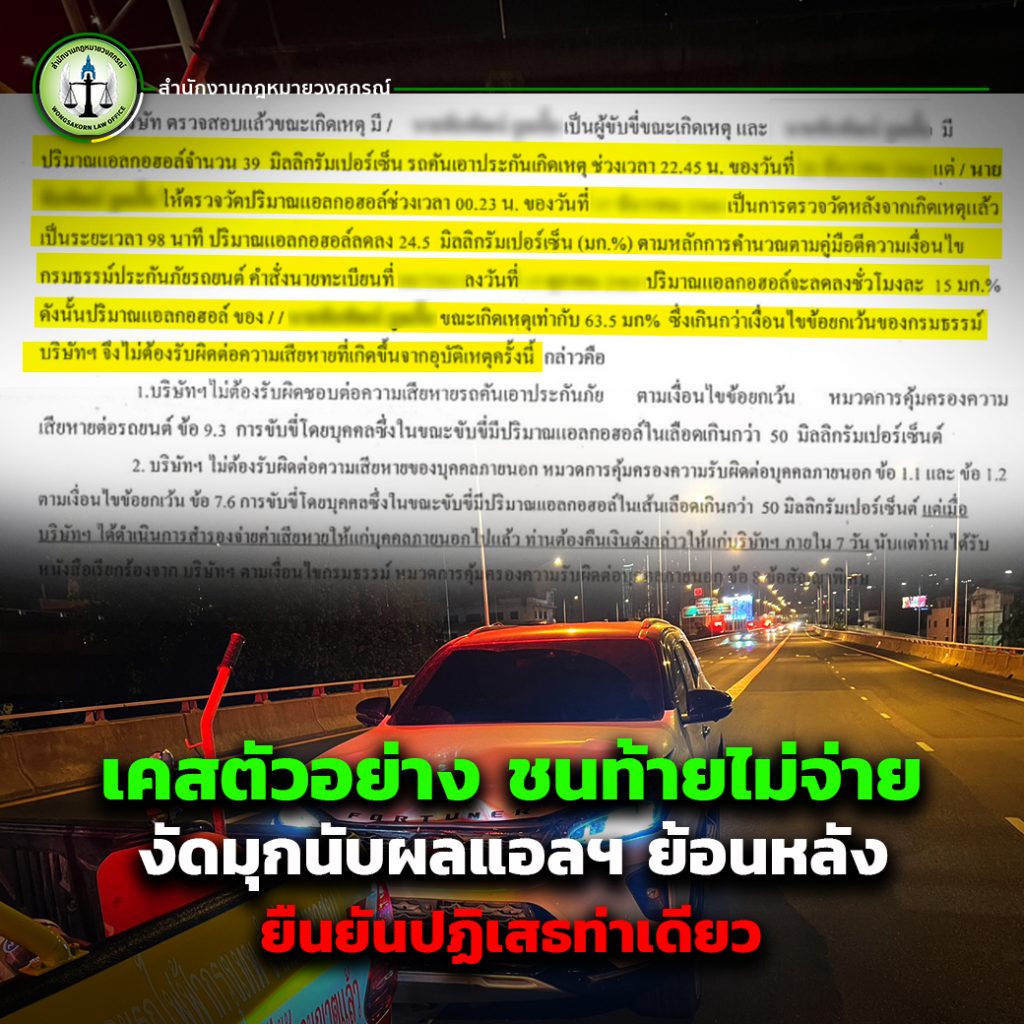
เคสนี้คุณ A ขับรถไปชนท้ายรถคันหน้า เนื่องจากเปลี่ยนช่องทางโดยไม่ระมัดระวัง หลังเกิดเหตุ พนักงานตรวจสอบอุบัติเหตุของบริษัทประกันภัยได้เข้ามาตรวจสอบที่เกิดเหตุและดำเนินการตามขั้นตอนตามปกติ รวมถึงตรวจวัดปริมาณแอลกอฮอล์ของคุณ A ซึ่งพบว่าอยู่ที่ 39 มิลลิกรัมเปอร์เซ็นต์ ซึ่ง ไม่เกินค่าที่กฎหมายกำหนด (50 มิลลิกรัมเปอร์เซ็นต์) และยังอยู่ในเงื่อนไขของกรมธรรม์ประกันภัย

เมื่อพนักงานตรวจสอบอุบัติเหตุเห็นว่าไม่มีข้อผิดพลาดที่ขัดต่อเงื่อนไขกรมธรรม์ จึงออกใบติดต่อให้บริษัทประกันภัยรับผิดชอบต่อความเสียหาย โดยในขณะนั้น บริษัทประกันไม่ได้ปฏิเสธความรับผิดชอบแต่อย่างใด

ขณะเดียวกัน เจ้าหน้าที่ตำรวจได้ดำเนินการสอบสวน และแจ้งข้อหากับคุณ A เพียง ข้อหาขับรถโดยประมาท ซึ่งเป็นความผิดตามปกติเมื่อเกิดอุบัติเหตุ แต่ไม่ได้ตั้งข้อหาขับขี่ขณะมึนเมา เนื่องจากปริมาณแอลกอฮอล์ของคุณ A ไม่เกินค่าที่กฎหมายกำหนด

บริษัทประกันภัยกลับคำปฏิเสธความรับผิดชอบ

หลังจากที่ทุกอย่างดำเนินไปตามขั้นตอนปกติ จู่ๆ บริษัทประกันภัยกลับเปลี่ยนท่าที ปฏิเสธการรับผิดชอบค่าสินไหมทดแทนและค่าซ่อมรถ โดยอ้างว่าคุณ A มีปริมาณแอลกอฮอล์เกิน 50 มิลลิกรัมเปอร์เซ็นต์ ทั้งที่ ผลตรวจในวันเกิดเหตุชี้ชัดว่าอยู่ที่ 39 มิลลิกรัมเปอร์เซ็นต์

การกลับคำของบริษัทประกันภัยในครั้งนี้ไม่เพียงแต่สร้างความเสียหายให้กับคุณ A เท่านั้น แต่ยังสะท้อนถึง ความไม่เป็นธรรมของบริษัทประกันภัยบางแห่งที่พยายามหลีกเลี่ยงความรับผิดชอบโดยการอ้างเหตุผลที่ไม่สอดคล้องกับข้อเท็จจริง

ไม่รอให้ประกันเอาเปรียบ ตัดสินใจเข้าพบทนายอาร์มทันที!
เมื่อต้องเผชิญกับการปฏิเสธความรับผิดชอบโดยไม่มีเหตุผลที่สมเหตุสมผล คุณ A จึงตัดสินใจปรึกษาทนายความ และได้เข้ามาติดต่อสำนักงานกฎหมายวงศกรณ์ เพื่อให้ช่วยดำเนินการเรียกร้องสิทธิ์ที่ควรได้รับ

ขั้นตอนดำเนินคดีเพื่อเรียกร้องความเป็นธรรม

1.การส่งหนังสือทวงถาม

o ทางสำนักงานกฎหมายวงศกรณ์ได้ทำการส่งหนังสือทวงถามไปยังบริษัทประกันภัยเพื่อให้แสดงความรับผิดชอบตามเงื่อนไขของกรมธรรม์

o อย่างไรก็ตาม บริษัทประกันภัยยังคงปฏิเสธโดยอ้างเหตุผลเดิม คือ ปริมาณแอลกอฮอล์เกิน

2.การร้องเรียนไปยัง คปภ. (สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย)

o ทางสำนักงานกฎหมายวงศกรณ์ได้นำเรื่องไปร้องเรียนที่ คปภ. ซึ่งเป็นหน่วยงานกำกับดูแลบริษัทประกันภัย

o มีการนัดเจรจาชี้แจง แต่ บริษัทประกันภัยยังคงยืนยันปฏิเสธความรับผิดชอบ

3.การฟ้องร้องต่อศาล

o เมื่อการเจรจากับ คปภ. ไม่เป็นผล สำนักงานกฎหมายวงศกรณ์จึงตัดสินใจยื่นฟ้องต่อศาลเพื่อเรียกร้องค่าสินไหมทดแทนและค่าซ่อมรถให้กับคุณ A

o ผลลัพธ์ที่เกิดขึ้นคือ บริษัทประกันภัยกลับยอมจ่ายเงินชดใช้ให้อย่างง่ายดาย หลังจากที่คดีถูกนำขึ้นสู่กระบวนการพิจารณาของศาล

อย่าปล่อยให้ถูกเอาเปรียบ! ปรึกษาทนายความผู้เชี่ยวชาญคดีประกันภัยดีที่สุด
จากกรณีของคุณ A ทำให้เห็นได้ชัดว่า หากไม่มีทนายความเดินเรื่องดำเนินคดี บริษัทประกันอาจปฏิเสธความรับผิดชอบโดยไม่มีเหตุผล และผู้เอาประกันอาจไม่ได้รับการชดใช้แม้แต่บาทเดียว

หากคุณถูกบริษัทประกันภัยเอาเปรียบ อย่าปล่อยให้เรื่องเงียบ!
✅ ควรตรวจสอบเอกสารและหลักฐานให้ครบถ้วน
✅ หากพบว่าบริษัทประกันปฏิเสธความรับผิดชอบโดยไม่มีเหตุผลสมควร ควรปรึกษาทนายความทันที
✅ การร้องเรียนไปยัง คปภ. และการดำเนินคดีในชั้นศาล เป็นช่องทางที่สามารถใช้กดดันให้บริษัทประกันภัยปฏิบัติตามข้อตกลงในกรมธรรม์

บริษัทประกันภัยควรมีหน้าที่ดูแลและให้ความคุ้มครองตามข้อตกลงที่ระบุไว้ ไม่ใช่หลีกเลี่ยงความรับผิดชอบโดยการบิดเบือนข้อเท็จจริง!

กรณีของคุณ A เป็นอีกหนึ่งตัวอย่างที่ยืนยันว่า เมื่อถูกบริษัทประกันเอาเปรียบ การมีทนายความที่เชี่ยวชาญด้านคดีประกันภัยสามารถช่วยให้คุณได้รับความเป็นธรรม

หากคุณต้องเผชิญกับสถานการณ์ที่บริษัทประกันภัยใช้ข้ออ้างเรื่อง “การนับผลแอลกอฮอล์ย้อนหลัง“ เพื่อปฏิเสธความรับผิดชอบ ทั้งที่ผลตรวจในวันเกิดเหตุชัดเจนว่าอยู่ในเกณฑ์ที่กฎหมายกำหนด อย่าปล่อยให้ตัวเองเสียเปรียบ เพราะกรณีแบบนี้มักเกิดขึ้นบ่อยและอาจนำไปสู่การเสียสิทธิ์โดยไม่เป็นธรรม การปรึกษาทนายความที่มีความเชี่ยวชาญด้าน คดีประกันภัยและข้อพิพาทเรื่องแอลกอฮอล์ จะช่วยให้คุณมีแนวทางในการเรียกร้องสิทธิ์ที่ถูกต้อง พร้อมดำเนินการโต้แย้งข้อกล่าวอ้างของบริษัทประกันภัยอย่างมีประสิทธิภาพ เพื่อให้คุณได้รับการคุ้มครองตามเงื่อนไขกรมธรรม์ ไม่ใช่ถูกเอาเปรียบโดยไม่มีทางต่อสู้ ปรึกษาทนาย >> ติดต่อเรา <<
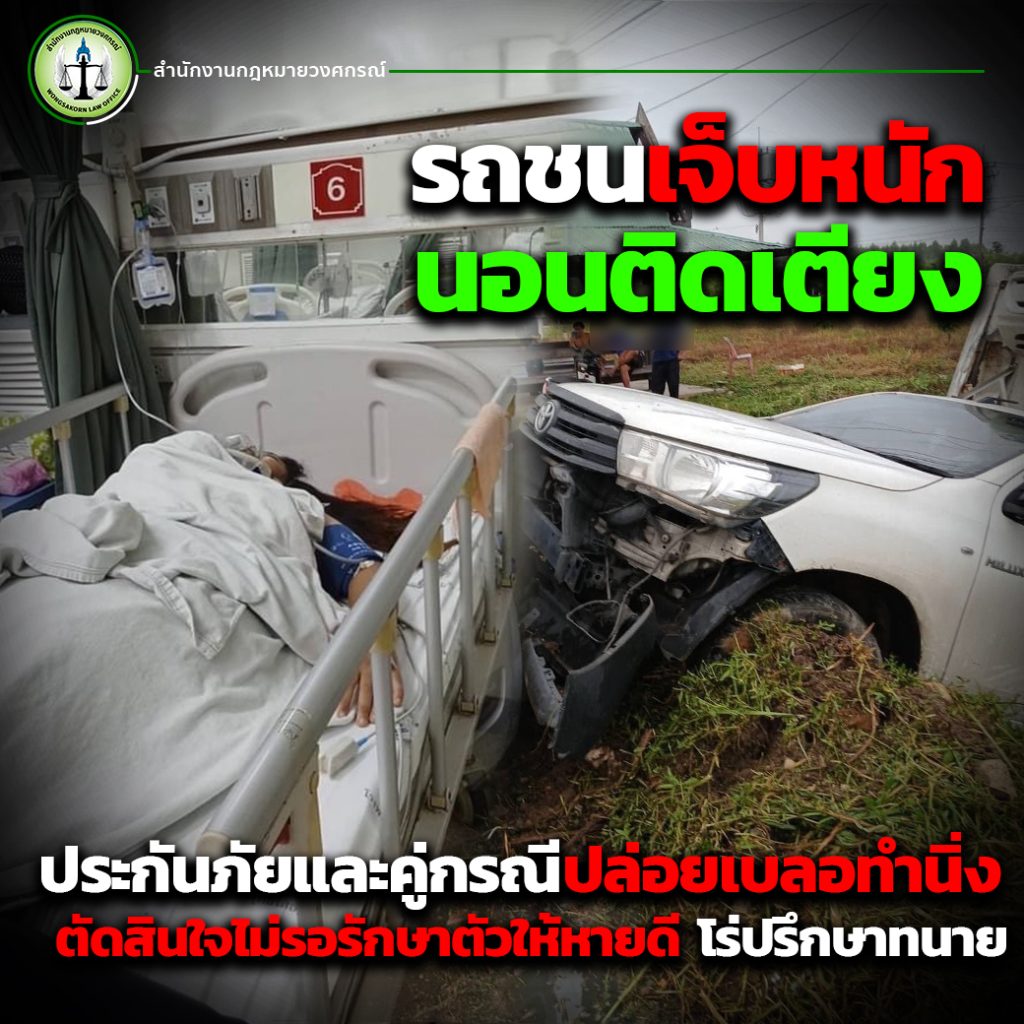
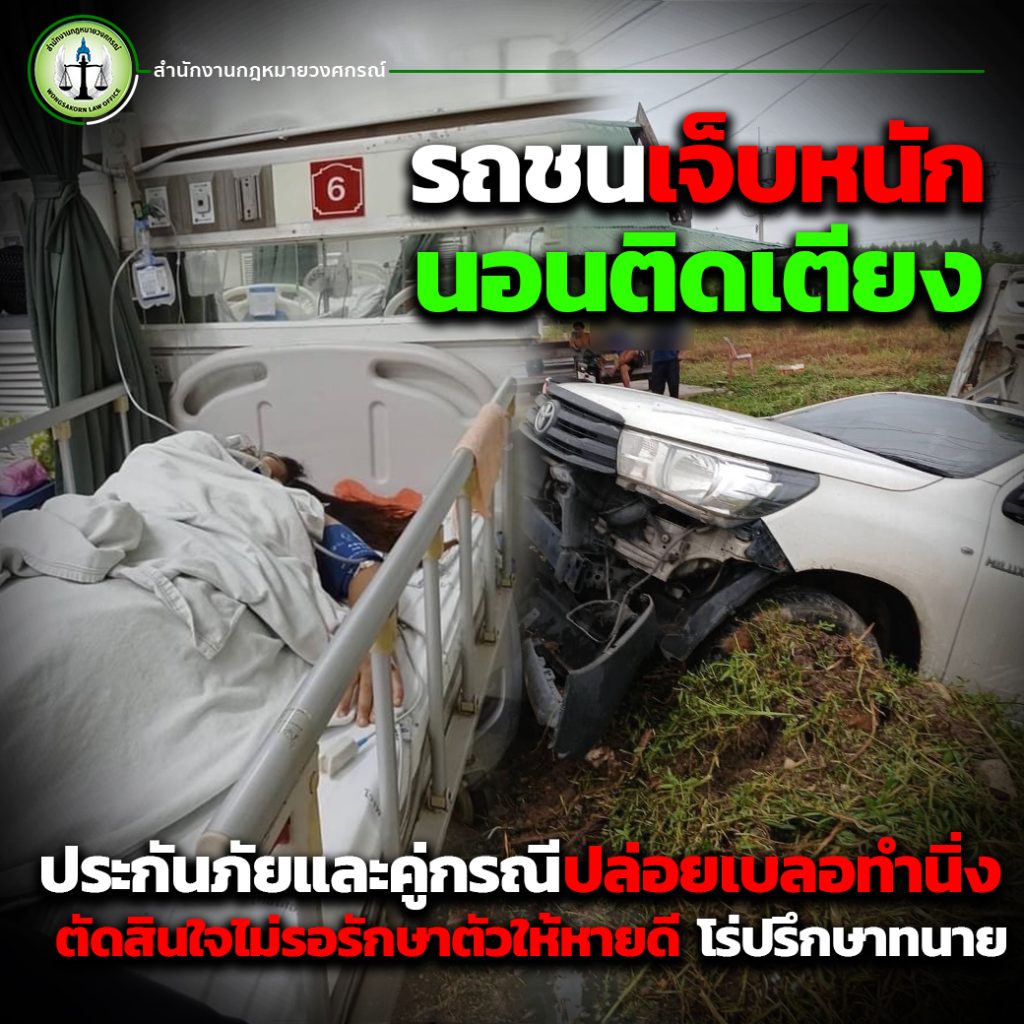
รถชนเจ็บหนักนอนติดเตียง ประกันภัยและคู่กรณีปล่อยเบลอทำนิ่ง ตัดสินใจไม่รอรักษาตัวให้หายดี โร่ปรึกษาทนาย

เรื่องราวที่สะเทือนใจและเป็นอุทาหรณ์สำหรับใครหลาย ๆ คนเกิดขึ้นกับสาววัย 24 ปี ผู้มีอาชีพขายหมูปิ้งในย่านท้องถิ่นของเธอ วันที่เหตุการณ์ไม่คาดฝันเกิดขึ้น เธอกำลังทำงานตามปกติ จู่ ๆ รถกระบะตู้ทึบขับพุ่งเข้าชนอย่างรุนแรง ทำให้เธอได้รับบาดเจ็บสาหัส ทั้งกระดูกซี่โครงหักแทงปอด ตับฉีก มีเลือดออกในช่องท้อง รวมถึงกระดูกสะโพกขวาหัก ต้องดามเหล็กจนไม่สามารถขยับตัวได้ สถานการณ์เหล่านี้ทำให้เธอต้องนอนติดเตียงและทนทุกข์ทรมานจากความเจ็บปวดที่เกินบรรยาย

อย่างไรก็ตาม ความเจ็บปวดทางร่างกายที่เธอประสบไม่ได้สิ้นสุดเพียงแค่นั้น ความเจ็บปวดทางใจและความเครียดจากการดำเนินเรื่องกับบริษัทประกันภัยที่ยิ่งทำให้สถานการณ์แย่ลงไปอีก ได้เข้ามาทำให้เรื่องนี้กลายเป็นเคสที่ไม่ธรรมดา

อุบัติเหตุรุนแรง ที่มาพร้อมกับการเอาเปรียบของประกัน #รักษาตัวให้หายดีก่อน

การถูกชนครั้งนี้ส่งผลให้สาววัย 24 ปีต้องเผชิญกับความบาดเจ็บที่รุนแรงถึงขีดสุด กระดูกซี่โครงหักและแทงเข้าที่ปอดทำให้เกิดภาวะหายใจลำบาก อีกทั้งตับฉีกที่ส่งผลให้มีเลือดออกในช่องท้องต้องได้รับการผ่าตัดด่วน การบาดเจ็บของกระดูกสะโพกขวาที่หักจนต้องดามเหล็กทำให้เธอต้องนอนนิ่งอยู่บนเตียง ไม่สามารถปรับเตียงได้ เนื่องจากหากขยับตัวอาจทำให้เหล็กหลุดและเพิ่มความเสี่ยงในการบาดเจ็บซ้ำ

สภาพร่างกายที่บาดเจ็บอย่างหนักนี้ ทำให้เธอต้องเผชิญกับความทุกข์ทรมานเป็นเวลานาน ต้องอาศัยการดูแลจากบุคคลอื่นและไม่สามารถทำกิจวัตรประจำวันได้เอง ขณะเดียวกัน ความรู้สึกของการเสียอิสรภาพและความทุกข์ที่เกิดขึ้นจากการเป็นผู้ป่วยติดเตียงนั้น ส่งผลต่อสภาพจิตใจอย่างมาก

ฝ่ายหนึ่งที่รอการช่วยเหลือกับอีกฝ่ายที่ละเลยทำนิ่งนอนใจไร้การเยียวยา

แม้เธอจะมีประกันภัยคุ้มครองอยู่ แต่ความคาดหวังที่จะได้รับการดูแลและการชดเชยกลับกลายเป็นสิ่งที่ยิ่งเพิ่มความเจ็บปวดมากขึ้นไปอีก เนื่องจากบริษัทประกันภัยที่เธอใช้บริการนั้นไม่ได้แสดงความใส่ใจต่อกรณีของเธอ การดำเนินเรื่องล่าช้าจนเกินไป ทำให้เธอและครอบครัวต้องรับภาระทางการเงินที่หนักหน่วงมากขึ้น 

ความไม่เป็นธรรมในกรณีนี้ ไม่เพียงแต่เป็นเรื่องของการบาดเจ็บที่รุนแรงเท่านั้น แต่ยังเป็นการที่บริษัทประกันภัยไม่ปฏิบัติตามสัญญา และไม่ใยดีต่อสภาพจิตใจและร่างกายของผู้เอาประกัน แม้ว่าจะมีการเรียกร้องและติดต่อไปยังบริษัทหลายครั้ง แต่เรื่องก็ยังคงถูกดองไว้เป็นเวลานาน 

การตัดสินใจที่เด็ดขาด !  ปรึกษาทนายแม้ขณะนอนติดเตียง

ด้วยความไม่เป็นธรรมที่เกิดขึ้น เธอจึงไม่รอให้เสียเวลา และแม้จะยังนอนติดเตียงด้วยสภาพร่างกายที่ไม่สามารถเคลื่อนไหวได้ เธอก็ตัดสินใจที่จะปรึกษาทนายความเพื่อหาทางต่อสู้กับบริษัทประกันภัยที่ละเลยการดูแล

การตัดสินใจนี้นับว่าเป็นการก้าวเดินที่สำคัญ เนื่องจากในหลาย ๆ กรณี ผู้ที่ประสบอุบัติเหตุมักรอจนกว่าจะรักษาตัวให้หายดีก่อนหรือให้บริษัทประกันดำเนินการก่อน ซึ่งในบางครั้งการรอคอยนี้อาจกลายเป็นปัญหาใหญ่ การที่เธอเลือกที่จะปรึกษาทนายความตั้งแต่เริ่มต้นนั้น ช่วยให้การดำเนินเรื่องเป็นไปอย่างรวดเร็วและมีทิศทางที่ชัดเจน

ประกันภัยหัวหมอกับเล่ห์เหลี่ยมที่ต้องรู้เท่าทัน

กรณีของสาววัย 24 ปีนี้เป็นตัวอย่างที่ชัดเจนถึงปัญหาที่เกิดจากการดำเนินงานของบริษัทประกันภัยที่ไม่เป็นธรรม บ่อยครั้งที่บริษัทประกันภัยพยายามหลีกเลี่ยงความรับผิดชอบหรือดำเนินเรื่องล่าช้าเพื่อให้ผู้เสียหายยอมแพ้หรือเลิกล้มการเรียกร้อง

การใช้ “เล่ห์เหลี่ยม” เพื่อประวิงเวลาในการชดเชยค่าเสียหายนั้นเป็นปัญหาที่พบได้บ่อยในระบบประกันภัย ผู้ที่ประสบเหตุการณ์เช่นนี้มักไม่มีความรู้เกี่ยวกับสิทธิ์ที่ตนเองมีอยู่ หรืออาจไม่ได้เข้าใจเงื่อนไขของกรมธรรม์อย่างละเอียด จึงทำให้บริษัทประกันสามารถใช้จุดอ่อนนี้ในการเอาเปรียบผู้เอาประกัน

กรณีนี้เป็นอุทาหรณ์ให้กับผู้ที่ใช้บริการประกันภัยทุกคนว่า เมื่อเกิดอุบัติเหตุหรือปัญหาที่เกี่ยวข้องกับบริษัทประกัน ไม่ควรรอให้บริษัทประกันดำเนินการเองโดยไม่มีการตรวจสอบ การปรึกษาทนายความตั้งแต่เริ่มต้นจะช่วยให้คุณได้รับคำแนะนำที่ถูกต้อง และสามารถเดินเรื่องได้อย่างรวดเร็วและตรงตามสิทธิ์ที่คุณพึงได้รับ

ทนายความที่มีความเชี่ยวชาญในเรื่องประกันภัยสามารถช่วยตรวจสอบเงื่อนไขของกรมธรรม์และให้คำแนะนำในการดำเนินการที่ถูกต้อง ไม่ว่าคุณจะอยู่ในสภาพร่างกายที่พร้อมหรือไม่พร้อมในการต่อสู้คดี การมีทนายความเป็นที่ปรึกษาจะช่วยป้องกันไม่ให้คุณถูกเอาเปรียบจากบริษัทประกัน

บทสรุปสุดท้ายก่อนจากกัน

จากกรณีนี้ สิ่งที่เราสามารถเรียนรู้ได้คือความสำคัญของการมีทนายความคอยช่วยเหลือในการดำเนินการกับบริษัทประกันภัย การรอให้ประกันดำเนินการเองอาจทำให้คุณเสียสิทธิ์ในการได้รับการชดเชยที่เหมาะสม โดยเฉพาะในกรณีที่ประกันภัยไม่ใยดีต่อความเสียหายที่คุณได้รับ

หากคุณประสบอุบัติเหตุรุนแรง ไม่ว่าจะเป็นการบาดเจ็บทางร่างกายหรือการเสียหายทางทรัพย์สิน การปรึกษาทนายความทันทีจะช่วยให้คุณได้รับการดูแลที่ถูกต้องและป้องกันไม่ให้ถูกประกันภัยเอาเปรียบ อย่างที่เคสนี้ได้แสดงให้เห็นว่า การต่อสู้กับความไม่เป็นธรรมไม่ควรรอจนสายเกินไป

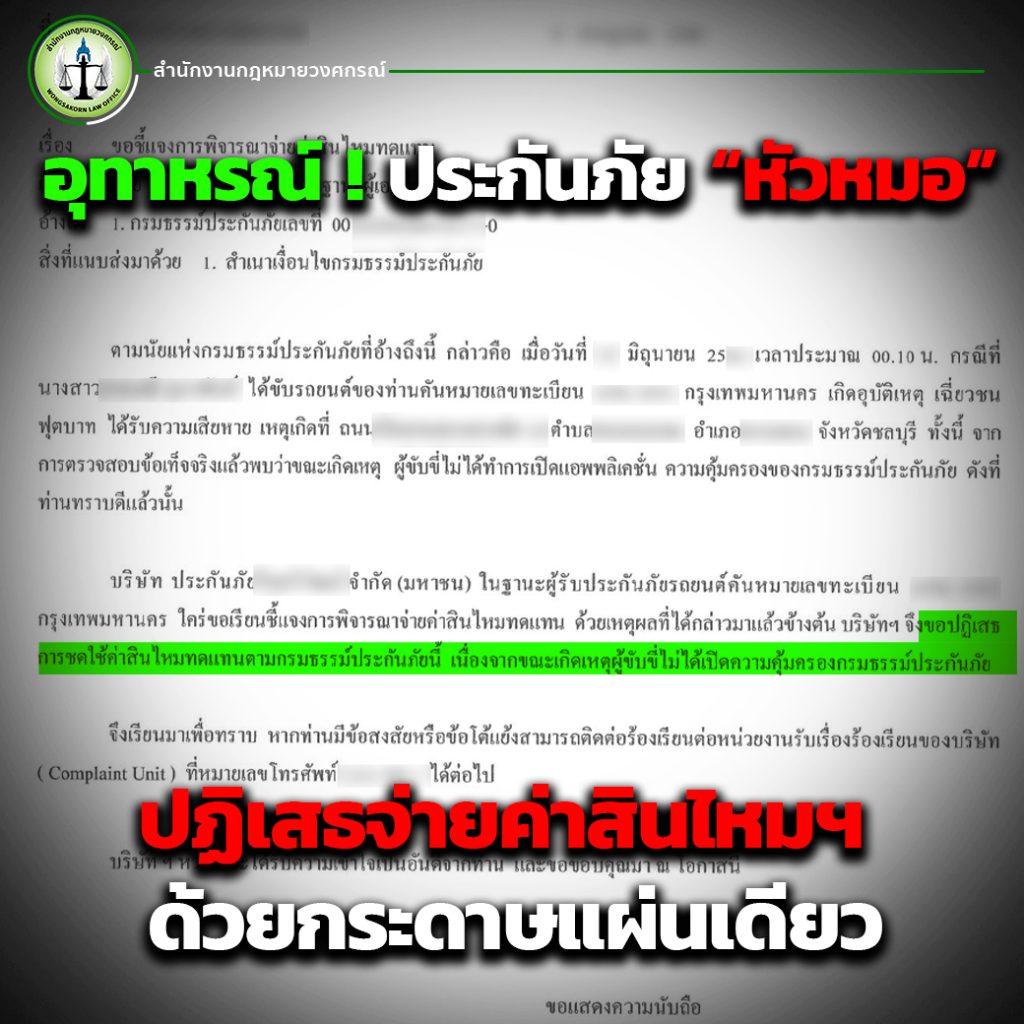
อุทาหรณ์ ! ประกันภัย “หัวหมอ” ปฏิเสธจ่ายค่าสินไหมฯ ด้วยกระดาษแผ่นเดียว

ในปัจจุบัน หลายคนเลือกที่จะทำประกันภัยแบบ “เปิด-ปิด” เพราะคิดว่าคุ้มค่าและสามารถควบคุมค่าใช้จ่ายได้ตามความต้องการ แต่เคสที่เรานำมาวันนี้ เป็นตัวอย่างที่ชัดเจนว่าการทำประกันในรูปแบบนี้อาจมีข้อเสียที่ไม่คาดคิด โดยเฉพาะอย่างยิ่งหากบริษัทประกันภัยพยายามจะ “ตีความเข้าข้างตัวเอง” จนทำให้ผู้เอาประกันเสียสิทธิ์และเกิดความเดือดร้อนมากกว่าที่คิด

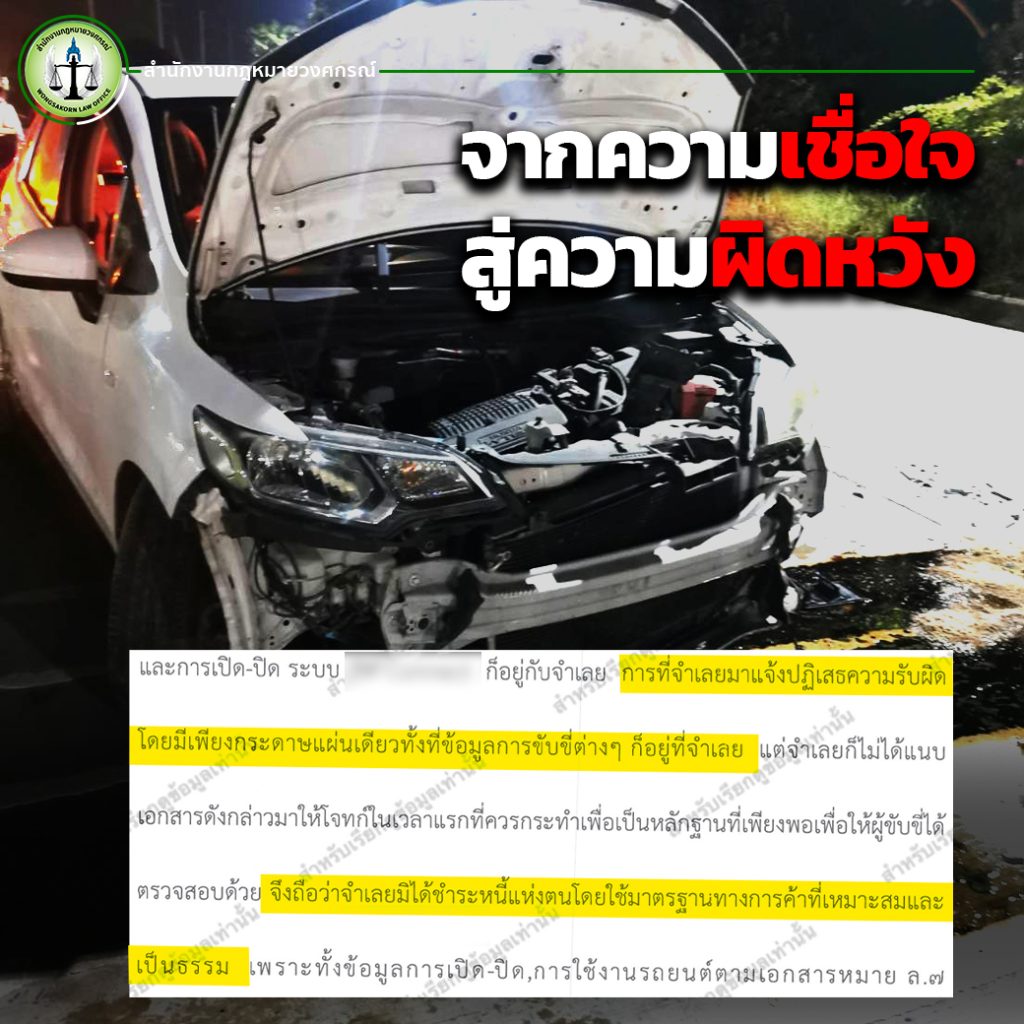
จากความเชื่อใจสู่ความผิดหวัง

เรื่องราวนี้เริ่มต้นขึ้นเมื่อผู้เสียหายในเคสนี้ได้เกิดอุบัติเหตุทางรถยนต์ ขณะเดียวกันก็ได้ทำประกันภัยรถยนต์แบบเปิด-ปิดไว้กับบริษัทประกันภัยชื่อดัง ทุกอย่างดูเหมือนจะเป็นไปตามขั้นตอนปกติ แต่ปัญหาเกิดขึ้นเมื่อผู้เสียหายยื่นขอค่าสินไหมทดแทน บริษัทประกันภัยกลับปฏิเสธการชดใช้ค่าสินไหมด้วยกระดาษเพียงแผ่นเดียว?? โดยให้เหตุผลว่า “ขณะเกิดเหตุผู้เสียหายไม่ได้เปิดแอปพลิเคชันประกันภัย” ซึ่งเป็นเงื่อนไขสำคัญในการคุ้มครองตามกรมธรรม์แบบเปิด-ปิด

ทั้ง ๆ ที่อุบัติเหตุเกิดขึ้นจริง เกิดเหตุขณะเปิดแอปพลิเคชันจริง และผู้เสียหายได้ทำการติดต่อบริษัทประกันภัยในทันทีหลังเกิดเหตุ แต่บริษัทประกันกลับบอกว่า ขณะเกิดเหตุไม่ได้เปิดแอปพลิเคชันซะอย่างนั้น

สุดท้ายศาลพิพากษา : ประกันภัยต้องชดใช้เกือบ 4 แสนบาท

เมื่อเรื่องนี้ถูกฟ้องไปยังชั้นศาล ศาลจึงมีคำพิพากษาที่ชัดเจนว่า บริษัทประกันภัยต้องชดใช้ค่าสินไหมทดแทนเกือบ 400,000 บาทให้กับผู้เสียหาย เนื่องจากการปฏิเสธการชดใช้ของบริษัทประกันเป็นการกระทำที่ไม่ชอบด้วยกฎหมาย โดยศาลได้วิเคราะห์ว่าบริษัทประกันไม่มีหลักฐานที่ชัดเจนพอที่จะพิสูจน์ว่าเหตุการณ์เกิดขึ้นขณะไม่ได้เปิดแอปพลิเคชัน หรือหลักฐานที่เพียงพอที่จะอ้างสิทธิ์ในการปฏิเสธความรับผิดชอบ

นอกจากนี้ ศาลยังมีการพิจารณาเพิ่มเติมให้บริษัทประกันภัยต้องจ่ายค่าเสียหายเชิงลงโทษเป็นจำนวน 150,000 บาท เนื่องจากบริษัทมีการปฏิบัติที่ไม่เหมาะสม โดยไม่ได้ตรวจสอบข้อมูลอย่างละเอียดถี่ถ้วนก่อนปฏิเสธการจ่ายค่าสินไหม และมีเพียงแค่หนังสือปฏิเสธเพียงแผ่นเดียวมาอ้างปฏิเสธเท่านั้น

ปัญหานี้เกิดขึ้นเพราะความไม่รอบคอบของบริษัทประกันภัย ซึ่งอาจมีเจตนาที่จะหลีกเลี่ยงการจ่ายค่าสินไหมทดแทนด้วยการตีความสัญญาในทางที่เอาเปรียบผู้เอาประกัน สิ่งนี้ทำให้ผู้เสียหายต้องประสบปัญหาทางการเงินและการขาดความเชื่อมั่นในระบบการประกันภัย

จากเหตุการณ์นี้ เราสามารถเห็นได้ว่าบริษัทประกันภัยบางแห่งอาจใช้เงื่อนไขที่ซับซ้อนและตีความเข้าข้างตัวเองเพื่อลดความรับผิดชอบต่อผู้เอาประกัน หากไม่มีการทบทวนสัญญาและเงื่อนไขที่ชัดเจนตั้งแต่ต้น ผู้เสียหายอาจต้องรับผิดชอบต่อผลเสียหายทางการเงินเองอย่างไม่เป็นธรรม

อย่านิ่งนอนใจ ประกันภัยหัวหมอมีอยู่จริง

เรื่องราวนี้เป็นตัวอย่างที่ชัดเจนว่าผู้ที่ทำประกันภัยแบบ “เปิด-ปิด” ต้องระมัดระวังและศึกษารายละเอียดสัญญาให้รอบคอบก่อนตัดสินใจทำประกัน อย่าไว้ใจเฉพาะคำโฆษณาหรือข้อเสนอที่ดูน่าดึงดูด แต่ต้องอ่านข้อกำหนดต่าง ๆ ของกรมธรรม์อย่างละเอียด เพราะหากเกิดปัญหา บริษัทประกันบางแห่งอาจใช้เงื่อนไขที่ซับซ้อนเพื่อเลี่ยงความรับผิดชอบ และผู้เอาประกันอาจต้องเสียสิทธิ์ในการได้รับค่าสินไหมอย่างไม่เป็นธรรม

ในเคสนี้ การที่ผู้เสียหายต้องประสบกับความเดือดร้อนมากมายเพราะการปฏิเสธของบริษัทประกันภัย แสดงให้เห็นว่าผู้ที่ทำประกันภัยจำเป็นต้องระมัดระวังและเตรียมพร้อมเสมอ อย่าปล่อยให้ถูกบริษัทประกันเอาเปรียบ

อย่ารอจนสาย ปรึกษาทนายความคือทางออก

เมื่อเกิดอุบัติเหตุ ไม่ว่าจะเป็นกรณีใดไม่ว่าจะรถชนได้รับบาดเจ็บสาหัส เสียชีวิต หรือทรัพย์สินเสียหาย ฯลฯ ควรดำเนินการอย่างรวดเร็วในการติดต่อประกันภัยเพื่อรายงานเหตุการณ์ แต่อย่าเพิ่งไว้วางใจจนเกินไป หากรู้สึกว่ามีการปฏิเสธความรับผิดชอบหรือการใช้เงื่อนไขที่ไม่เป็นธรรม อาทิ กรณีบาดเจ็บสาหัส แล้วถูกประกันบอกว่าให้ไป รักษาตัวให้หายดีก่อน หรือกรณีทรัพย์สินเสียหาย ถูกประกันงัดมุกเด็ด นับผลแอลกอฮอล์ย้อนหลัง ฯลฯ แบบนี้ควรปรึกษาทนายความทันที

การมีทนายความอยู่เคียงข้างจะช่วยให้คุณได้รับการดูแลและคำปรึกษาที่ถูกต้องในการดำเนินคดีหรือเจรจากับบริษัทประกัน เพื่อปกป้องสิทธิ์ของคุณอย่างเต็มที่ เพราะในหลายกรณี การต่อสู้ทางกฎหมายอาจเป็นสิ่งเดียวที่ทำให้คุณได้รับความยุติธรรมและการชดใช้ที่เป็นธรรม

จากกรณีดังกล่าว เราควรตระหนักถึงความสำคัญของการตรวจสอบรายละเอียดสัญญาประกันภัยอย่างรอบคอบและไม่ละเลยการปรึกษาทนายความเมื่อเกิดปัญหา แม้ว่าการทำประกันภัยจะเป็นการป้องกันความเสี่ยง แต่หากเกิดการปฏิเสธการชดใช้จากบริษัทประกัน การมีทนายความผู้เชี่ยวชาญจะช่วยให้คุณสามารถรักษาสิทธิ์ของตนเองและได้รับการชดใช้ที่ถูกต้องและเป็นธรรม

คำว่า “บาดเจ็บสาหัส” ในกฎหมายอาญา และกฎหมายแพ่งเป็นอย่างไร บริษัทประกันภัยจ่ายค่าเสียหายส่วนไหนให้บ้าง

1 บาดเจ็บสาหัส ในกฎหมายอาญา และกฎหมายแพ่ง

ถ้าหากกล่าวถึงในกรณี “บาดเจ็บสาหัส” แล้ว ในทางกฎหมายนั้นมีข้อกฎหมายรองรับทั้งในทางอาญาและทางแพ่ง เพราะในทางอาญานั้นเป็นการลงโทษผู้กระทำความผิด ส่วนในทางแพ่งนั้นเป็นการเรียกร้องค่าเสียหายจากผู้กระทำความผิดนั่นเอง ดังนั้นเราจะมากล่าวถึงการบาดเจ็บสาหัสในทางกฎหมายทั้งทางอาญาและทางแพ่งกันค่ะ

2 บาดเจ็บสาหัส ในกฎหมายอาญา และกฎหมายแพ่ง

บาดเจ็บสาหัสในกฎหมายอาญา

หากกล่าวกันในทางอาญานั้นมีไว้เพื่อลงโทษผู้กระทำความผิดให้ได้รับโทษฐานทำให้ผู้อื่นบาดเจ็บ อัตราของโทษขึ้นอยู่กับความรุนแรงของอุบัติเหตุนั้น ๆ โดยตามประมวลกฎหมายอาญา มาตรา 300 บัญญัติไว้ว่า “ผู้ใดกระทำโดยประมาท และการกระทำนั้นเป็นเหตุให้ผู้อื่นรับอันตรายสาหัส ต้องระวางโทษจำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 6 หมื่นบาท หรือทั้งจำทั้งปรับ (อัตราโทษ แก้ไขเพิ่มเติมโดยมาตรา 4 แห่งพระราชบัญญัติแก้ไขเพิ่มเติมประมวลกฎหมายอาญา (ฉบับที่ 26) พ.ศ. 2560) โดยตามแนวฎีกา “บาดเจ็บสาหัส” นั้นจะต้องรักษาตัวไม่น้อยกว่า 20 วัน เพราะถือว่าเป็นอันตรายสาหัส ตัวอย่างเช่น กระโหลกศีรษะร้าว ปวดศีรษะในระยะเวลา 1 เดือน นั่งขายของปกติไม่ได้เกิน 20 วันเป็นทุขเวทนา ถือว่าเป็นการเจ็บป่วยด้วยอาการทุขเวทนาเกินกว่า 20 วันเป็นอันตรายสาหัส ซึ่งความผิดฐานทำให้บาดเจ็บนั้นจะประกอบไปด้วยองค์ประกอบภายนอก และ องค์ประกอบภายใน

ซึ่งองค์ประกอบภายนอกมีดังนี้ 1.กระทำการโดยประการใด ๆ 2. เป็นเหตุให้ผู้อื่นได้รับอันตรายสาหัส 

ส่วนองค์ประกอบภายในคือ การกระทำความผิดตามมาตรานี้ มีลักษณะเช่นเดียวกับการกระทำโดยประมาทเป็นเหตุให้ผู้อื่นถึงแก่ความตายตามมาตรา 291 แต่ต่างกันตรงที่ผลของกระทำ ในมาตรานี้เอาผิดถ้ากระทำให้ผู้ถูกกระทำได้รับอันตรายสาหัส ซึ่งอันตรายสาหัสตามประมวลกฎหมายอาญาได้แก่ ตาบอด หูหนวก เสียอวัยวะสืบพันธุ์ เป็นต้น

ตัวอย่างเช่น 

ฎีกา 491/2507 รถยนต์โดยสารสองคันแล่นตามหลังกันมา คันหนึ่งขอทางจะแซงขึ้นหน้า อีกคันหนึ่งไม่ยอมกลับเร่งความเร็วเพื่อแกล้งรถยนต์คันที่ขอทาง รถยนต์ทั้งสองคันจึงได้แล่นแข่งกันมาด้วยความเร็วสูงเกินกว่ากฎหมายกำหนดในถนนซึ่งแคบและเป็นทางโค้ง เป็นการเสี่ยงอันตราย รถยนต์คันขอทางเฉี่ยวกับรถบรรทุกคันหนึ่ง ซึ่งจอดแอบข้างทางและเซไปปะทะกับรถยนต์คันที่แข่งกันมานั้นตกถนนพลิกคว่ำ คนโดยสารได้รับอันตรายสาหัส ต้องถือว่าคนขับรถยนต์โดยสารของทั้งสองคันนั้นกระทำโดยประมาท

การขับรถโดยประมาทมีโทษตามกฎหมาย ดังนี้คือ

1. ชนกันธรรมดา ไม่มีคนบาดเจ็บหรือคนตาย ผิดฐานขับรถโดยประมาทหรือน่าหวาดเสียว ต้องระวางโทษปรับตั้งแต่ 400 บาท ถึง 1,000 บาท ตามพระราชบัญญติจราจรทางบก พ.ศ. 2522 และที่แก้ไขเพิ่มเติม มาตรา 43 (4) และมาตรา 157

2. ชนกันบาดเจ็บนิดหน่อย ผิดฐานขับรถโดยประมาทเป็นเหตุให้ผู้อื่นได้รับอันตรายแก่กายหรือจิตใจ มีโทษจำคุกไม่เกิน 1 เดือน ปรับไม่เกิน 1 หมื่นบาท หรือทั้งจำทั้งปรับ ตามประมวลกฎหมายอาญา มาตรา 390

3. ชนกันจนคู่กรณีบาดเจ็บสาหัส พิการ สูญเสียอวัยวะ หรือต้องรักษาตัวเกิน 20 วัน ผิดฐานขับรถโดยประมาทเป็นเหตุให้ผู้อื่นได้รับอันตรายสาหัส มีโทษจำคุกไม่เกิน 3 ปี หรือปรับไม่เกิน 6 หมื่นบาท หรือทั้งจำทั้งปรับ ตามประมวลกฎหมายอาญา มาตรา 300

4. ชนกันจนคู่กรณีถึงแก่ความตาย ผิดฐานขับรถประมาทเป็นเหตุให้ผู้อื่น  ถึงแก่ความตาย มีโทษจำคุกไม่เกิน 10 ปี ปรับ 2 แสนบาท หรือทั้งจำทั้งปรับ ตามประมวลกฎหมายอาญา มาตรา 291

3 บาดเจ็บสาหัส ในกฎหมายอาญา และกฎหมายแพ่ง

บาดเจ็บสาหัสในกฎหมายแพ่ง

นอกจากโทษทางอาญาแล้ว ผู้กระทำความผิดยังต้องชดใช้ค่าสินไหมทดแทน หรือค่าเสียหายแก่ผู้บาดเจ็บทางแพ่งด้วย เช่นความเสียหายต่อร่างกาย ต่อบุคคลอื่น ตลอดจนทรัพย์สิน ตามประมวลกฎหมายแพ่งตามมาตรา 240 “ผู้ใดจงใจหรือประมาทเลินเล่อ ทำต่อบุคคลอื่นโดยผิดกฎหมายให้เขาเสียหายถึงแก่ชีวิตก็ดี แก่ร่างกายก็ดี อนามัยก็ดี เสรีภาพก็ดี ทรัพย์สินหรือสิทธิอย่างหนึ่งอย่างใดก็ดี ท่านว่าผู้นั้นทำละเมิดจำต้องใช้ค่าสินไหมทดแทนเพื่อการนั้น” ทั้งนี้ การจะเข้าข่าย “ประมาท” ต้องมิใช่ “เจตนา” ขับรถชนคู่กรณี (ข้อมูลจาก: พระราชบัญญติจราจรทางบก พ.ศ. 2522 และที่แก้ไขเพิ่มเติม มาตรา 43 (4) และมาตรา 157 และประมวลกฎหมายอาญา มาตรา 291 มาตรา 300 และมาตรา 390)

4 บาดเจ็บสาหัส ในกฎหมายอาญา และกฎหมายแพ่ง

ค่าเสียหายที่สามารถเบิกได้จาก พ.ร.บ. รถยนต์ (ภาคบังคับ) 

พ.ร.บ. รถยนต์นับเป็นประกันภัยภาคบังคับที่รถยนต์ทุกคันต้องทำเอาไว้ ดังนั้นเมื่อเกิดอุบัติเหตุรถชนและต้องเบิกค่าชดเชย สามารถเบิกค่าชดเชยจาก พ.ร.บ. รถยนต์ได้ก่อนเป็นอันดับแรก ซึ่งค่าชดเชยของ พ.ร.บ. รถยนต์นั้นจะคุ้มครองเฉพาะคน ก็คือในกรณีบาดเจ็บหรือเสียชีวิตเท่านั้น สามารถเบิกค่าชดเชยได้ดังนี้ 

สำหรับค่าเสียหายเบื้องต้น จะได้รับทันทีโดยไม่ต้องพิสูจน์ความผิด ดังนี้ 

– ค่ารักษาพยาบาล พ.ร.บ. จะจ่ายให้ตามจริง โดยจ่ายให้สูงสุดไม่เกิน 30,000 บาท หากต่อมาพิการหรือทุพพลภาพ จะจ่ายเพิ่มเติมโดยรวมแล้วไม่เกิน 65,000 บาทต่อคน – ในกรณีสูญเสียอวัยวะหรือทุพพลภาพถาวรทันทีหลังเกิดอุบัติเหตุ พ.ร.บ. จะจ่ายให้ไม่เกิน 35,000 บาทต่อคน 

– ในกรณีที่เกิดการเสียชีวิต หากเสียชีวิตทันทีหลังจากเกิดอุบัติเหตุ พ.ร.บ. จะจ่ายค่าทำศพเป็นจำนวน 35,000 บาทต่อคน 

– แต่หากเสียชีวิตภายหลังจะจ่ายให้แบบเหมารวมกับค่ารักษาพยาบาลไม่เกิน 65,000 บาทต่อคน 

สำหรับค่าเสียหายส่วนเกินที่สามารถเบิกได้จาก พ.ร.บ. รถยนต์ หลังจากพิสูจน์ความผิดแล้ว โดยบริษัทประกันของฝ่ายที่กระทำผิดจะชดใช้ค่าเสียหายแก่ผู้ประสบภัยหรือทายาท ดังนี้ 

– ในส่วนของค่ารักษาพยาบาลกรณีได้รับบาดเจ็บ จะมีการจ่ายเงินชดเชยรวมค่าสินไหมทดแทนให้ไม่เกิน 80,000 บาท 

– ในกรณีสูญเสียอวัยวะ ได้แก่ หูหนวก เป็นใบ้ เสียความสามารถในการพูด สูญเสียอวัยวะสืบพันธุ์ มือ แขน ขา เท้า ตา หนึ่งอย่างหรือหนึ่งข้าง จะจ่ายชดเชยรวมกับค่ารักษาพยาบาลสูงสุดไม่เกิน 250,000 บาท 

– ในกรณีสูญเสียอวัยวะ ได้แก่ มือ แขน เท้า ขา ตา ตั้งแต่สองอย่างหรือสองข้างขึ้นไป หรือทุพพลภาพถาวรสิ้นเชิง จะมีการจ่ายชดเชยรวมกับค่ารักษาพยาบาลสูงสุดไม่เกิน 500,000 บาท 

– ในกรณีทุพพลภาพถาวร จะมีการจ่ายเงินชดเชยรวมกับค่ารักษาพยาบาลสูงสุดไม่เกิน 300,000 บาท กรณีเสียชีวิต จะมีการจ่ายเงินชดเชยรวมกับค่ารักษาพยาบาล (ในกรณีเสียชีวิตภายหลัง) สูงสุดไม่เกิน 500,000 บาท 

– นอกจากนี้จะมีการจ่ายเงินชดเชยเมื่อต้องนอนโรงพยาบาล (ผู้ป่วยใน) โดยจ่ายชดเชยให้วันละ 200 บาท รวมไม่เกิน 20 วัน 

ค่าเสียหายที่สามารถเบิกได้จากประกันภัยรถยนต์ (ภาคสมัครใจ) 

หากผู้บาดเจ็บ หรือคู่กรณีได้ทำประกันภัยภาคสมัครใจเพิ่มเติมเอาไว้ในส่วนนี้ ประกันภัยรถยนต์ภาคสมัครใจไม่ว่าจะเป็น ประกันภัยชั้น 1, ชั้น 2, ชั้น 3 หรือประกันภัยประเภท 1, ประเภท 2, ประเภท 3 นั้น ในกรมธรรม์ประกันภัยของแต่ละบริษัทจะให้ความคุ้มครองในรายละเอียดหลักเหมือนกัน แต่ในเรื่องของจำนวนวงเงินอาจต่างกัน ซึ่งค่าชดเชยที่สามารถเบิกได้ในกรณีรถชนนั้น มีดังนี้ 

– ค่ารักษาพยาบาล ในส่วนที่เกินจากวงเงินของ พ.ร.บ. รถยนต์ จะสามารถมาเบิกจ่ายเพิ่มเติมได้ตามจำนวนที่ระบุไว้ในกรมธรรม์ 

– ค่าทนทุกข์ทรมานจากอาการบาดเจ็บ จะสามารถมาเบิกจ่ายเพิ่มเติมได้ตามจำนวนที่ระบุไว้ในกรมธรรม์ 

– ค่าชดเชยจากสินทรัพย์ที่เสียหรือสูญหายเมื่อเกิดอุบัติเหตุรถชน จะสามารถมาเบิกจ่ายเพิ่มเติมได้ตามจำนวนที่ระบุไว้ในกรมธรรม์ 

– ค่าชดเชยความเสียหายอื่นๆ ที่เกิดขึ้นขณะรักษาตัว เช่น ค่าขาดโอกาสในการเดินทางหรือการทำงาน ค่าขาดไร้อุปการะ ค่าชดเชยรายได้ ค่าขาดประโยชน์ระหว่างซ่อม จะสามารถมาเบิกจ่ายเพิ่มเติมได้ตามจำนวนที่ระบุไว้ในกรมธรรม์ 

สำหรับประกันประเภท 1 หรือประกันภัยรถยนต์ชั้น 1 นั้น นอกจากค่าชดเชยข้างต้นที่ได้กล่าวไปแล้ว ยังสามารถเบิกค่าชดเชยเนื่องจากอุบัติเหตุรถชนได้เพิ่มเติม ดังนี้ 

– ค่าประกันตัวผู้ขับขี่ในกรณีที่ถูกควบคุมตัวจากความผิด 

– ค่าซ่อมแซมความเสียหายที่เกิดกับรถยนต์คันที่เอาประกัน ไม่ว่าจะมีคู่กรณีหรือไม่ก็ตาม 

ในส่วนของรายละเอียดเพิ่มเติมและวงเงินคุ้มครองนั้น สามารถเช็กได้กับกรมธรรม์ประกันภัยที่คุณทำเอาไว้ว่าได้รับความคุ้มครองในวงเงินเท่าไร และจะได้ค่าชดเชยแต่ละส่วนเท่าไรถ้าหากเกิดอุบัติเหตุรถชน ซึ่งค่าชดเชยดังกล่าวจะขึ้นอยู่กับจำนวนเบี้ยประกันที่คุณจ่ายไปว่าได้รับวงเงินที่เท่าไร

จะเห็นได้ว่ากรมธรรม์ประกันภัยนั้นมีเนื้อหาที่ค่อนข้างละเอียด ซึ่งคนทั่วไปน้อยมากที่จะสามารถเข้าใจเนื้อหาของกรมธรรม์ได้อย่างเข้าใจอย่างถ่องแท้ เมื่อเกิดปัญหาการเรียกร้องค่าเสียหายจากกรมธรรม์จึงควรอาศัยผู้เชี่ยวชาญที่เข้าใจในเนื้อหาของสัญญากรมธรรม์ หรือข้อกฎหมายอย่างทนายความดีกว่า นอกจากทนายความจะอำนวยความสะดวกในด้านการดำเนินการในทุกขั้นตอนแล้ว ยังช่วยเรียกร้องค่าเสียหายที่เราควรจะได้รับอย่างเหมาะสมให้อีกด้วย ปรึกษาทนาย

รถบรรทุกพ่วงถอยชน ซี่โครงหัก! แขนหักดามเหล็ก! ประกันภัยปัดจ่ายค่าเสียหายตามอาการบาดเจ็บจริง 

1 รถบรรทุกพ่วงถอยชน ซี่โครงหัก!

เวลาเกิดอุบัติเหตุในแต่ละครั้งนั้น ผู้บาดเจ็บมักจะถูกบริษัทประกันภัยเอาเปรียบด้วยการจ่ายค่าสินไหมทดแทน รวมถึงค่าเสียหายทั้งทางร่างกายและทรัพย์สินที่ต่ำกว่าความเป็นจริงอยู่เสมอ โดยการยกข้ออ้างต่างๆ นานาขึ้นมา เช่น ขอเอกสารเพิ่มเติมที่ก็ไม่รู้ว่าเป็นเอกสารอะไรเพราะไม่มีการแจ้งบอก หรือข้ออ้างขอใบเสร็จค่านั่นค่านี่ เพื่อประวิงเวลาในการจ่ายค่าเสียหาย หรือจะเป็นมุกพูดจาหว่านล้อมให้ผู้เสียหายหลงเชื่อ อย่างเช่น ไปรักษาตัวให้ดีก่อน เอารถไปซ่อมก่อนค่อยว่ากัน เพื่อเป็นลูกเล่นในการชดใช้ค่าเสียหายในจำนวนที่ต่ำลง ซึ่งถือว่าเป็นการเอารัดเอาเปรียบผู้บริโภคอย่างที่สุด 

ผู้เสียหายจึงควรมีทนายไว้ตั้งแต่เกิดเรื่องเป็นสิ่งที่ถูกต้องที่สุด อย่างเช่นกรณีอุบัติในเคสนี้บริษัทประกันขอจ่ายค่าสินไหมทดแทนเป็นจำนวนเงินที่ผู้เสียหายมองว่าไม่เหมาะสมกับอาการบาดเจ็บของตนเอง ผู้เสียหายจึงเลือกให้ทนายความเป็นผู้เดินเรื่องให้ เพียงแค่มีทนายความเป็นผู้ออกหน้าดำเนินการให้เท่านั้นบริษัทประกันภัยก็รีบยื่นข้อเสนอขอใช้ค่าเสียหายเป็นจำนวนเงินที่เพิ่มมากขึ้น ถึงแม้ว่าจะยังไม่เต็มตามจำนวนวงเงินก็ตาม เรื่องราวของผู้เสียหายเคสนี้ซึ่งพอมีทนายปุ๊ป! บริษัทประกันภัยก็จ่ายปั๊บ! เป็นอย่างไรมาติดตามกันเลยค่ะ

2 รถบรรทุกพ่วงถอยชน ซี่โครงหัก!

ถูกรถบรรทุกพ่วงถอยมาชนจนบาดเจ็บกระดูกหักหลายจุด

โดยเคสนี้อุบัติเหตุเกิดขึ้นอย่างไม่คาดคิด ในขณะที่ผู้เสียหายกำลังทำงานอยู่ในบริเวณลานจอดรถตู้คอนเทนนเนอร์ขนส่งสินค้า ขณะที่ผู้เสียหายอยู่บริเวณหลังรถนั้นได้มีรถบรรทุกพ่วงขนส่งสินค้ากำลังถอยไม่ทันได้ดูอย่างระมัดระวัง เป็นเหตุให้รถบรรทุกพ่วงนั้นได้ถอยไปชนผู้เสียหายที่กำลังเดินอยู่บริเวณท้ายรถจนได้รับบาดเจ็บกระดูกซี่โครงหักจำนวน 4 ซี่ และแขนขวาหักต้องทำการผ่าตัดดามเหล็ก หลังได้รับอุบัติเหตุผู้เสียหายต้องนอนพักรักษาตัวในโรงพยาบาลทันทีเป็นเวลา 4 วัน ซึ่งอุบัติเหตุในครั้งนี้พนักงานสอบสวนพิจารณาแล้วว่าเกิดจากความประมาทของผู้ขับขี่รถบรรทุกพ่วงเป็นเหตุให้ผู้เสียหายบาดเจ็บ และผู้เสียหายเองยอมรับว่าตนเองเป็นฝ่ายประมาท

3 รถบรรทุกพ่วงถอยชน ซี่โครงหัก!

ซี่โครงหัก 4 ซี่ แขนหักดามเหล็ก! แพทย์ลงความเห็นพัก 3 เดือน

หลังจากประสบอุบัติเหตุในครั้งนี้ ผู้เสียหายต้องเข้ารับการรักษาตัวที่โรงพยาบาลเบื้องต้นเป็นเวลา 5 วัน ด้วยอาการบาดเจ็บกระดูกแขนขวาหักต้องผ่าตัดใส่เหล็กดามเพื่อยึดกระดูกที่แตกให้สมานตัวกัน และต้องผ่าตัดเอาเหล็กออกในอนาคต นอกจากแขนขวาที่หักแล้ว ยังมีกระดูกซี่โครงขวาหักอีก 4 ซี่ ซึ่งยังต้องติดตามการรักษาอย่างต่อเนื่องจากแพทย์ และแพทย์ลงความเห็นว่าให้พักรักษาตัวเป็นเวลากว่า 3 เดือน เมื่อต้องประสบอุบัติเหตุดังกล่าวทำให้ต้องหยุดพักรักษาตัวอยู่เป็นเวลานาน จากอาการบาดเจ็บเนื่องด้วยกระดูกหักทั้งบริเวณซี่โครงและแขนขวา ทำให้ส่งผลกระทบต่องานประจำที่ทำอยู่ โดยผู้เสียหายนั้นดำรงตำแหน่งผู้จัดการฝ่ายปฏิบัติการ มีรายได้รวมเบี้ยเลี้ยงอยู่ที่ 40,000 บาท และนอกจากนี้ ผู้เสียหายยังประกอบอาชีพเสริมรับจ้างซ่อมรถเพื่อหารายได้เสริมอีกทาง หลังจากประสบอุบัติผู้เสียหายต้องหยุดพักรักษาตัวหลังออกจากโรงพยาบาลเป็นเวลากว่า 3 เดือน ทำให้ช่วงเวลาดังกล่าวผู้เสียหายต้องสูญเสียรายได้จากปกติแล้วสามารถหารายได้จากการซ่อมรถ

4 รถบรรทุกพ่วงถอยชน ซี่โครงหัก!

ประกันเสนอจ่ายน้อยเกินไป มีทนายไว้คอยเรียกร้องสิทธิ์ให้ดีที่สุด

ด้วยจากอาการบาดเจ็บที่เกิดขึ้นกับผู้เสียหายนั้น บริษัทประกันภัยเสนอจ่ายค่าเสียหายที่ไม่เหมาะสมกับความบาดเจ็บที่เกิดขึ้น โดยบริษัทประกันภัยยื่นข้อเสนอขอจ่ายค่าเสียหายเป็นจำนวนเงิน 220,000 บาท ซึ่งทางผู้เสียหายเองและครอบครัวรู้สึกว่ายังน้อยเกินไปเมื่อเทียบกับความบาดเจ็บที่เกิดขึ้น เพราะกระดูกหักหลายจุดอย่างไรเสียร่างกายที่ต้องได้รับบาดเจ็บนั้นแน่นอนว่าย่อมไม่สามารถกลับมาเป็นปกติได้เหมือนเดิม ผู้เสียหายและครอบครัวจึงคิดว่าจำเป็นที่จะต้องให้ทนายความดำเนินการเรียกร้องค่าเสียหายที่เหมาะสมมากกว่านี้ให้แก่ตนเอง ในที่สุดผู้เสียหายและครอบครัวจึงตัดสินใจให้ ทนายความเดินเรื่องให้ ซึ่งเมื่อทีมทนายจาก สำนักงานกฎหมายวงศกรณ์ ได้รับมอบอำนาจให้ดำเนินการแทนเพียงเท่านั้น บริษัทประกันจึงยินยอมเพิ่มจำนวนเงินให้อีกเกือบเท่าตัวตั้งแต่เรื่องยังอยู่แค่ในชั้น คปภ. ทำนองเดียวกับกรณีที่ทีมทนายของสำนักงานกฎหมายวงศกรณ์เคยเรียกร้องค่าเสียหายจากบริษัทประกัยภัยให้แก่ผู้เสียหายชาวจีนที่ได้รับบาดเจ็บ กระดูกหัก เช่นกัน จนได้รับค่าเสียหายจากบริษัทประกันภัยมากกว่าหนึ่งล้านบาท!

เห็นหรือไม่คะว่า ถึงอย่างไรเสียควรมีทนายความเอาไว้เพื่อดำเนินการเรียกร้องสิทธิ์ที่เราสมควรจะได้รับ ถือว่าเป็นเรื่องที่สมควรทำเป็นอย่างยิ่ง เพราะในยุคสมัยนี้บริษัทประกันภัยหลายเจ้ามักเลือกที่จะฉกฉวยผลประโยชน์จากความไม่รู้เท่าทันของผู้เสียหาย ทำให้ผู้เสียหายจำนวนไม่น้อยหลงกลเชื่อคำพูดบริษัทประกันภัยจนต้องเสียผลประโยชน์ที่ตนเองสมควรจะได้รับอย่างถูกต้องไปค่ะ หากท่านใดที่กำลังมีปัญหาในเรื่องของข้อกฎหมาย หรือต้องการใช้บริการด้านกฎหมายไม่ว่าเรื่องใด ติดต่อเรา

พ.ร.บ. จ่ายค่าสินไหมทดแทนอย่างไร หากประสบภัยจากรถจนนิ้วขาด

Cover พ.ร.บ. ค่าสินไหมนิ้วขาด

อุบัติเหตุเกิดขึ้นได้ทุกที่ทุกเวลา ถึงแม้ว่าเราจะไม่ได้เป็นคนที่ประมาทแต่ก็อาจมีบุคคลอื่นที่ไม่ระวังขับขี่มาชนเราได้ และเมื่อเกิดอุบัติเหตุแล้วบางครั้งบริษัทประกันตัวดีมักหาเหตุผลบ่ายเบี่ยงในการจ่ายค่าสินไหมทดแทนตามที่ระบุเอาไว้ในกรมธรรม์ประกันภัย โดยการยกเหตุผลต่างๆ นานาขึ้นมาอ้างเพื่อปัดการจ่ายค่าเสียหายนั้น หรือเพื่อให้จ่ายน้อยลง ซึ่งความจริงแล้ว พ.ร.บ. นั้นคุ้มครองการบาดเจ็บจากอุบัติเหตุ และการสูญเสียอวัยวะ หรือที่เรียกว่า “ทุพพลภาพ” รวมถึงกรณีการเสียชีวิต แต่วันนี้จะขอมาพูดถึงกรณี “ทุพพลภาพ” ว่ามีลักษณะอย่างไร

โดยทุพพลภาพ คือการสูญเสียอวัยะ หรือสูญเสียสมรรถภาพของอวัยวะ หรือของร่างกาย หรือสูญเสียสภาวะปกติของจิตใจ จนทำให้ความสามารถในการทำงานลดลง จนถึงขนาดไม่อาจประกอบการงานได้เหมือนปกติได้ ในทางประกันภัยมีด้วยกัน 4 รูปแบบดังนี้

1. ทุพพลภาพอย่างถาวรสิ้นเชิง

เป็นอาการทุพพลภาพที่หนักที่สุด คือต้องเกิดอุบัติเหตุบาดเจ็บ หรือเจ็บป่วยอย่างหนัก จนสูญเสียอวัยวะ หรือร่างกายไม่อยู่ในสภาวะที่จะประกอบอาชีพเดิม รวมถึงประกอบอาชีพอื่นได้ตลอดไป เช่น เกิดอุบัติเหตุรถชนจนสูญเสียมือเท้าทั้งสองข้าง, สูญเสียการมองเห็นอย่างสิ้นเชิง, เป็นอัมพาตต้องนอนติดเตียงไปตลอด สมองได้รับความกระทบกระเทือนไม่มีการตอบสนองต่อสิ่งเร้าอีกต่อไป

2. ทุพพลภาพอย่างถาวรบางส่วน

เป็นการทุพพลภาพที่ร่างกายไม่สามารถประกอบอาชีพได้ตลอดไป แต่ยังสามารถประกอบอาชีพอื่นได้ เช่น การสูญเสียแขนหนึ่งข้างจนไม่สามารถประกอบอาชีพขับรถได้เหมือนเดิม แต่สามารถใช้อวัยวะอื่นทำอาชีพอื่นทดแทนได้

3. ทุพพลภาพชั่วคราวสิ้นเชิง

คืออาการทุพพลภาพจนสามารถประกอบอาชีพเดิมหรืออาชีพอื่นได้อย่างสิ้นเชิงในระยะเวลาชั่วคราว เมื่อได้รับการรักษาจนสามารถกลับไปประกอบอาชีพได้ เช่น การได้รับบาดเจ็บจนต้องเข้าเฝือกทั้งตัวจนไม่สามารถลุกออกจากเตียงได้เป็นระยะเวลา 3 เดือนเป็นต้น

4. ทุพพลภาพชั่วคราวบางส่วน

คือการทุพพลภาพจนเป็นอุปสรรคกระทบต่อการทำงานประจำ แต่เมื่อทำการรักษาแล้วสามารถกลับมาทำงานได้อย่างปกติ เช่น อุบัติเหตุรถล้มขาหักจนต้องเข้าเฝือก ไม่สามารถไปทำงานตามปกติได้ แต่ยังสามารถหารายได้อยู่ที่บ้านได้เป็นต้น

Cover พ.ร.บ. ค่าสินไหมนิ้วขาด 2

กรณีนิ้วขาดจะได้รับค่าสินไหมทดแทนเท่าไหร่

กรณีที่ประสบอุบัติเหตุทางจราจรแล้วเป็นฝ่ายถูก หากนิ้วขาดเกิน 1 ข้อขึ้นไปไม่ว่าจะนิ้วเดียวหรือหลายนิ้ว บริษัทที่รับประกันภัยจะต้องจ่ายค่าสินไหมเป็นจำนวนเงิน 200,000 บาท/คน แต่หากสูญเสียนิ้วไม่เกิน 1 ข้อสามารถเบิกค่ารักษาพยาบาลได้ตามจริง แต่ไม่เกิน 80,000 บาท โดยต้องเตรียมเอกสาร คือ 1.ใบรับรองแพทย์ยืนยันว่าได้ถูกตัดนิ้ว 2.ฟิล์มเอ็กซเรย์ 3.บัตรประชาชน

Cover พ.ร.บ. ค่าสินไหมนิ้วขาด 3

คำว่าทุพพลภาพอยู่ในประกันประเภทไหนบ้าง?

1. ประกันอุบัติเหตุ มักปรากฎคำว่าทุพพลภาพในรูปแบบแผนประกันภัยนั่นคือ

  • ประกันอุบัติเหตุแบบ อ.บ.1 ที่จะให้คุ้มครองทุพพลภาพถาวรสิ้นเชิง, ทุพพลภาพชั่วคราวสิ้นเชิง, และทุพพลภาพชั่วคราวบางส่วน
  • ประกันอุบัติเหตุแบบ อ.บ.2 จะให้ความคุ้มครองเพิ่มจาก อบ. 1 ในส่วนของการทุพพลภาพถาวรบางส่วน อย่างการสูญเสียนิ้ว การสูญเสียการรับฟัง เป็นต้น

2. พ.ร.บ. รถยนต์/พ.ร.บ. มอเตอร์ไซค์ จะปรากฎเงื่อนไขทุพพลภาพในรูปแบบของเงินชดเชยเมื่อเกิดอุบัติเหตุบนท้องถนน ได้แก่

  • เงินชดเชยเบื้องต้น(ไม่ต้องพิสูจน์ถูกผิด) เมื่อทุพพลภาพอย่างถาวรสิ้นเชิง เป็นจำนวนเงิน 35,000 บาท
  • เงินชดเชยส่วนเกินค่าเสียหายเบื้องต้น เมื่อทุพพลภาพอย่างถาวรสิ้นเชิง เป็นจำนวนเงิน 500,000 บาท
  • เงินชดเชยส่วนเกินค่าเสียหายเบื้องต้น เมื่อทุพพลภาพถาวรบางส่วน  เป็นจำนวนเงิน 300,000 บาท

3. ประกันการเดินทาง จะปรากฏคำว่าทุพพลภาพอยู่ในเงื่อนไขของเงินชดเชย เมื่อผู้ทำประกันได้รับบาดเจ็บจากอุบัติเหตุขณะเดินทาง โดยส่วนมากประกันเดินทางมักจะคุ้มครองกรณีทุพพลภาพถาวรสิ้นเชิงตามวงเงินที่ระบุไว้ ซึ่งผู้ทำประกันต้องอ่านรายละเอียดให้ดีก่อนทำประกัน

4. ประกันทุพพลภาพ บางบริษัทฯ ได้ออกแผนประกันทุพพลภาพมาโดยเฉพาะ ซึ่งจะให้ความคุ้มครองกรณีที่ผู้เอาประกันภัยตกเป็นบุคคลทุพพลภาพจากสาเหตุต่าง ๆ 

เห็นไหมคะว่า พ.ร.บ ประกันภัยรถนั้น นอกจากจะคุ้มครองต่อการบาดเจ็บแล้วยังคุ้มครองกรณีที่ต้องสูญเสียอวัยวะด้วย ซึ่งเราควรจะต้องศึกษาและทราบข้อมูลเหล่านี้เอาไว้เพื่อประโยชน์ของตัวเราเองไม่ให้ถูกบริษัทประกันภัยเอาเปรียบ หรือหากเกิดประสบอุบัติเหตุแนะนำให้มีทนายความเอาไว้ดีกว่า เพราะทนายความผู้เชี่ยวชาญจะสามารถเรียกร้องค่าเสียหายให้เราได้มากกว่าที่เราจะต้องไปดำเนินการด้วยตัวเอง ปรึกษาทนาย

การเรียกค่าสินไหมทดแทนจากคู่กรณีต้องทำอย่างไร และเรียกค่าเสียหายอะไรได้บ้าง

เรียกค่าเสียหายอะไรได้บ้าง copy

อุบัติเหตุทางจราจรสามารถเกิดขึ้นได้ทุกที่ทุกเวลา เมื่อเกิดอุบัติเหตุขึ้นมาเราสามารถเรียก ค่าสินไหมทดแทน หรือค่าเสียหายได้หากเราเป็นผู้เสียหายจากอุบัตินั้น เพราะประกันภัยจะให้ความคุ้มครองในเรื่องของความบาดเจ็บทางร่างกาย ค่าพักฟื้นจากอาการบาดเจ็บ รวมถึงความเสียหายในเรื่องของทรัพย์สิน และค่าขาดประโยชน์จากการใช้รถ เหล่านี้เราสามารถเรียกร้องเอาจากประกันของฝ่ายคู่กรณีได้ มาดูกันว่าค่าสินไหมทดแทนคืออะไร และนอกจากเราจะได้รับค่าสินไหมทดแทนจากคู่กรณีแล้ว เรายังสามารถเรียกร้องค่าเสียหายอะไรจากคู่กรณีอีกได้บ้าง 

เรียกค่าเสียหายอะไรได้บ้าง1 copy

ค่าสินไหมทดแทนคืออะไร

ค่าสินไหมทดแทน หมายถึง “เงินที่ต้องชดใช้เพื่อทดแทนความเสียหายที่เกิดขึ้นแก่ทรัพย์สินหรือแก่บุคคลอันเนื่องมาจากการละเมิด หรือการผิดสัญญา รวมทั้งทรัพย์สินที่ต้องคืนให้แก่ผู้เสียหายด้วย เช่น ค่าสินไหมทดแทนเพื่อละเมิด ค่าสินไหมทดแทนในการไม่ชำระหนี้ให้ต้องตามความประสงค์อันแท้จริงแห่งมูลหนี้” และตามหลักของคณะกรรมการกฤษฎีกาได้ระบุไว้ว่า ค่าสินไหมทดแทน คือการชดใช้ความเสียหายอันเกิดจากการกระทำละเมิดโดยการคืนทรัพย์สินอันผู้เสียหายได้เสียหายไปหรือใช้ราคาทรัพย์สินนั้น ในเมื่อไม่อาจคืนทรัพย์สินได้รวมทั้งค่าเสียหายอย่างใด ๆ เพื่อให้ผู้เสียหายได้กลับคืนสู่ฐานะเดิมหรือใกล้เคียงกับฐานะเดิมเท่าที่จะสามารถทำได้

เรียกค่าเสียหายอะไรได้บ้าง2 copy

สามารถเรียกร้องค่าเสียหายอะไรได้บ้างจากคู่กรณี

1. ค่าเสียหายต่อตัวรถ

เมื่อมีอุบัติเหตุเกิดขึ้นแน่นอนว่ายานพาหนะต้องเกิดความเสียหายอยู่แล้ว ซึ่งในส่วนนี้คู่กรณีที่เป็นฝ่ายถูกจะเรียกร้องค่าเสียหายในส่วนนี้ ถ้าหากมีประกันก็สามารถตกลงกันง่ายกว่ารถที่ไม่มีประกัน เพราะกรณีรถที่ไม่มีประกันก็ต้องมาคุยกันว่าฝ่ายผิดจะทำการชดใช้ค่าเสียหายอย่างไร เมื่อเรียกประกันมาเพื่อคุยกันแล้ว ต่อไปก็เป็นขั้นตอนในการนำรถเข้าซ่อม โดยการส่งรถเข้าซ่อมจากความเสียหายเนื่องจากอุบัติเหตุสามารถทำได้ 2 ช่องทางคือ

– นำรถไปซ่อมกับอู่ที่บริษัทประกันคู่กรณีกำหนด หรืออู่ในเครือบริษัทประกัน

– นำรถไปซ่อมกับอู่ที่ติดต่อเอง แต่จะต้องแจ้งรายละเอียดการซ่อมต่างๆ ให้กับบริษัทประกันคู่กรณีก่อน เพื่อให้บริษัทประเมินราคาเบื้องต้น หรือให้ทางบริษัทเข้ามาดูสภาพความเสียหายของรถด้วยตัวเอง เพื่อพิจารณาค่าซ่อมที่เหมาะสม

2. ค่าลากรถ/ขนย้ายรถไปที่อู่ซ่อมรถ

เมื่อรถเกิดอุบัติเหตุ นอกจากเงื่อนไขที่ประกันต้องชดใช้ค่าเสียหายในการซ่อมแล้ว ยังเป็นหน้าที่ของประกันที่ต้องชดใช้ค่าขนย้าย และค่าดูแลรักษาในระหว่างที่ซ่อมด้วย ตามจำนวนที่จ่ายไปจริง แต่ไม่เกิน 20% ของค่าซ่อมแซม เช่น รถยนต์เกิดอุบัติเหตุได้รับความเสียหาย ไม่สามารถเคลื่อนย้ายได้ พนักงานสอบสวนลากรถไปสถานีตำรวจ เมื่อใช้เป็นหลักฐานทางคดีเสร็จแล้ว ได้ลากรถไปที่อู่เพื่อซ่อมแซม ค่าลากรถทั้งสองช่วงนี้ บริษัทประกันเป็นคนจ่ายหรือรับผิดชอบตามที่เกิดขึ้นจริง แต่ไม่เกิน 20% ของค่าซ่อม 

กรณีใดบ้างที่ต้องรับผิดชอบเกิน 20%

ลากไปอู่หนึ่งแล้ว ทางประกันคุมราคาค่าซ่อมต่ำกว่าความจริง (เกิดจากประกันเอง) ทำให้ต้องลากไปอีกอู่ ค่าลากไปที่อื่นตรงนี้ประกันก็ต้องรับผิดชอบแม้รวมกับครั้งแรกจะเกิน 20% ของค่าซ่อม  

ข้อควรรู้ 

– ค่าดูแลขนย้ายนี้เป็นค่าใช้จ่ายที่ประกันต้องรับผิดชอบเพิ่มขึ้นอีกส่วนหนึ่ง ไม่เกี่ยวกับจำนวนเงินเอาประกันที่ระบุไว้ 

– ค่าซ่อม จะทราบจำนวนค่าซ่อมที่แท้จริง เมื่อซ่อมรถเสร็จ เพราะตอนเกิดเหตุยากที่จะตีราคาค่าซ่อมได้ทันที 

3. ค่าเสียหายต่อชีวิตและร่างกาย

– ค่ารักษาพยาบาล

– เงินชดเชยกรณีสูญเสียอวัยวะ

– ทุพพลภาพ

– ค่าปลงศพ (กรณีเสียชีวิต)

– ค่าขาดประโยชน์ในการหารายได้ (กรณีต้องพักรักษาตัวนาน)

– ค่าขาดได้อุปการะ (กรณีเสียชีวิตและเกิดผลกระทบต่อการเลี้ยงดูบุตร)

4. ค่าเสียหายต่อทรัพย์สิน

ในที่นี้หมายถึงทรัพย์สินสิ่งของมีค่าที่อยู่ภายในรถ เช่น โทรศัพท์มือถือ กระเป๋าเงิน โน้ตบุ๊ค หรือสิ่งของมีค่าอื่นๆ ที่อยู่ภายในรถ ซึ่งถ้าเกิดความเสียหายจากอุบัติเหตุบริษัทประกันของคู่กรณีจะต้องจ่ายชดเชยให้ด้วย แต่จะพิจารณาเป็นในส่วนของค่าเสื่อมสภาพแทนไม่ใช่มูลค่าของทรัพย์สินที่เราซื้อมาในตอนแรก และทรัพย์สินนั้นผู้เสียหายจะต้องเป็นเจ้าของตัวจริงเท่านั้น โดยจะได้รับการชดเชยไม่เกินวงเงินที่ระบุเอาไว้ในประกัน

5. ค่าขาดประโยชน์จากการใช้รถ/ค่าขาดประโยชน์ระหว่างซ่อมรถ

ตั้งแต่วันที่ 1 ม.ค.62 เป็นต้นมา คปภ.ได้กำหนดอัตราขั้นต่ำในการชดเชยค่าขาดประโยชน์ (สำหรับรถยนต์ที่มีการทำประกันตั้งแต่วันที่ 1 ม.ค.62 ดังนี้)

– รถยนต์ที่มีที่นั่งไม่เกิน 7 คน (รวมคนขับ) อัตราไม่น้อยกว่าวันละ 500 บาท

– รถยนต์รับจ้างสาธารณะที่มีที่นั่งไม่เกิน 7 คน (รวมคนขับ) อัตราไม่น้อยกว่าวันละ 700 บาท

– รถยนต์ที่มีที่นั่งเกิน 7 คน (รวมคนขับ) อัตราไม่น้อยกว่าวันละ 1,000 บาท

อย่างไรก็ดี หากกรณีเกิดอุบัติเหตุขึ้นแล้วอย่างไรควรหาทนายความผู้เชี่ยวชาญเอาไว้คอยแนะนำขั้นตอนในการเรียกร้องค่าเสียหาย หากอุบัติเหตุนั้นมีความเสียหายไม่ว่าจะร่างกายหรือทรัพย์สิน เพราะการมีทนายความช่วยเดินเรื่องให้ช่วยให้เรารู้เท่าทันเล่ห์เหลี่ยมของบริษัทประกันภัยได้เพื่อรักษาสิทธิ์ที่พึงมีของเรา สำนักงานกฎหมายวงศกรณ์ เป็นสำนักงานทนายความที่มีความเชี่ยวชาญในเรื่องของคดีประกันภัย หากท่านใดที่มีปัญหาเกี่ยวกับข้อกฎหมายในเรื่องของประกันภัย หรือข้อกฎหมายในเรื่องอื่นๆ ติดต่อเรา สำนักงานกฎหมายวงศกรณ์พร้อมให้บริการในทุกปัญหากฎหมายของคุณ

ถูกรถบรรทุกพ่วงชนขาหัก แผลลึกถึงกระดูก บริษัทประกันภัยตีมึนชดใช้ค่าเสียหายหลักหมื่น!

ถูกรถพ่วงชนขาหัก copy

ในทุกวันจะมีคดีอุบัติเหตุทางจราจรเกิดขึ้นทุกวัน แต่ยังมีผู้บาดเจ็บจากคดีเกี่ยวกับจราจรอีกหลายคนที่ไม่ทราบถึงสิทธิ์ของตนเองเมื่อเกิดอุบัติเหตุขึ้น เนื่องจากขาดความรู้ความเข้าใจในเรื่องของกฎหมายเกี่ยวกับการประกันภัย จึงทำให้บางท่านเสียสิทธิ์ที่จะเรียกร้องค่าเสียหายที่ตนเองควรจะได้รับจาก พ.ร.บ. หรือ เฉกเช่นกรณีนี้ที่ผู้เสียหายท่านนี้ต้องประสบอุบัติเหตุถูกรถบรรทุกพ่วงเฉี่ยวชนจน ขาหัก เรื่องราวจะเป็นอย่างไรมาติดตามกันเลยค่ะ 

ขี่รถมาอยู่ดีๆ ก็ถูกรถบรรทุกพ่วงชนเข้าอย่างจัง

เหตุการณ์เกิดขึ้นขณะที่ผู้บาดเจ็บกำลังขับขี่รถจักรยานยนต์มาตามเส้นทางปกติ แต่ได้ถูกรถบรรทุกหัวลากพ่วงคัน ซึ่งขับขี่มาเฉี่ยวชนเข้ากับรถจักรยานยนต์ของผู้บาดเจ็บ เป็นเหตุให้ผู้บาดเจ็บได้รับบาดเจ็บอย่างสาหัส มีบาดแผลฉีกขาดขนาดใหญ่และลึกบริเวณขาขวา ลึกชนิดที่ว่าเห็นกระดูก และขาขวายังหักอีกด้วย รวมทั้งยังมีบาดแผลและรอยฟกช้ำทั่วร่างกายอีกหลายแห่ง รวมทั้งมีทรัพย์สินที่ได้รับความเสียหายจากอุบัติเหตุ ซึ่งอุบัติเหตุในครั้งนี้เกิดจากความไม่ระมัดระวังของผู้ขับขี่รถบรรทุกพ่วงคันดังกล่าว และรถบรรทุกพ่วงหัวลากคันดังกล่าวได้ทำประกันภัยภาคในส่วนภาคบังคับ และภาคสมัครใจ ผู้ขับขี่รถบรรทุกได้ลงลายมือยอมรับความผิดนั้นต่อหน้าเจ้าพนักงานสวนแล้ว โดยปกติแล้วการทำประกันภัยรถบรรทุกที่มีส่วนต่อพ่วงอย่างรถบรรทุกหัวลากกับหางพ่วงการทำประกันภัยนั้นจะแยกคนละส่วนกัน ดังนั้นการเรียกค่าเสียหายจากประกันภัยรถบรรทุกพ่วงจะสามารถเรียกได้มากกว่า 2 ฉบับ

ถูกรถพ่วงชนขาหัก copy

ถูกรถบรรทุกพ่วงชนขาหัก แผลลึกจนเห็นถึงกระดูก!

จากเหตุการณ์อุบัติเหตุร้ายแรงในครั้งนี้ ทำให้ผู้เสียหายได้รับบาดเจ็บกระดูกขาขวาหัก และมีบาดแผลฉีกขาดที่บริเวณขาขวาขนาดใหญ่มาก ลึกจนเห็นถึงกระดูกสร้างความสะเทือนใจให้แก่ผู้ที่อยู่ในเหตุการณ์เป็นอย่างมาก ผู้บาดเจ็บต้องทำการพักรักษาตัวอยู่ในโรงพยาบาลอยู่เป็นเวลากว่า 43 วันเพื่อรักษาบาดแผล ที่อาจเสี่ยงต่อการติดเชื้อ และยังต้องเดินทางไปล้างแผลที่โรงพยาบาลอยู่เป็นประจำทุกวัน จากบาดแผลของผู้บาดเจ็บที่มีขนาดใหญ่และลึกจนเห็นถึงกระดูก ทำให้ผู้บาดเจ็บต้องพักรักษาตัวอยู่โรงพยาบาลเป็นเวลานาน แล้วยังต้องทำกายภาพบำบัดอย่างต่อเนื่อง ทำให้ช่วงที่ต้องพักรักษาตัวผู้บาดเจ็บต้องสูญเสียรายได้ไป เพราะไม่สามารถดำเนินชีวิตได้เฉกเช่นปกติ โดยผู้บาดเจ็บประกอบอาชีพทำนาเกลือเมื่อได้รับบาดเจ็บจึงส่งผลกระทบต่อการหารายได้สร้างความลำบากให้แก่ผู้บาดเจ็บและครอบครัวเป็นอย่างมาก ทั้งคนในครอบครัวยังต้องผลัดเปลี่ยนกันมาพาผู้บาดเจ็บไปพบแพทย์อย่างต่อเนื่องในการรักษา

บริษัทประกันภัยหัวใสโยกโย้ด้วยการบอกเอกสารไม่ครบ

บริษัทประกันภัยภาคบังคับได้มีการโยกโย้ด้วยการทำหนังสือจะจ่ายค่าสินไหมทดแทน แต่ไม่ยอมระบุจำนวนเงินที่จะชดใช้ลงมาในเอกสาร ซึ่งถือว่าเป็นการไม่จริงใจที่จะชดใช้ค่าเสียหายที่เกิดขึ้น แถมยังกล่าวอ้างยกเหตุขึ้นมาว่าผู้บาดเจ็บนั้นส่งเอกสารยื่นขอพิจารณาค่าสินไหมไม่ครบ แต่ทางบริษัทประกันภัยเองกลับไม่ยอมแจ้งเป็นหนังสือว่าทางบริษัทประกันภัยนั้นต้องการเอกสารใดจากผู้บาดเจ็บ นับว่าเป็นอีกลูกเล่นที่นำมาใช้เพื่อถ่วงเวลาการจ่ายค่าเสียหายที่เกิดขึ้น

ในส่วนของบริษัทประกันภัยภาคสมัครใจ ถึงแม้ว่าจะมีอีเมลแจ้งผลการพิจารณาค่าเสียหายในส่วนของค่าซ่อมแซมรถจักรยานยนต์ของผู้บาดเจ็บ แต่ค่าเสียหายนั้นช่างต่ำกว่าความเสียหายที่เกิดขึ้นจริงต่อผู้บาดเจ็บ ทั้งยังไม่ยอมมีหนังสือแจ้งการชดใช้ค่าเสียหายต่อร่างกายและทรัพย์สินของผู้บาดเจ็บ ตามหลักเกณฑ์และกรอบเงื่อนไขระยะของการประกอบธุรกิจประกันภัย ถือว่าเป็นการประวิงเวลาในการชดใช้ค่าเสียหายต่อผู้บาดเจ็บ และปัจจุบันผู้บาดเจ็บก็ยังไม่ได้รับเงินชดใช้ค่าเสียหายทั้งต่อร่างกายและทรัพย์สินที่เหมาะสม สร้างความเจ็บช้ำน้ำใจให้แก่ผู้บาดเจ็บเป็นอย่างมาก

ถูกรถพ่วงชนขาหัก2 copy

เมื่อถูกเอาเปรียบจากบริษัทประกันรีบปรึกษาทนายผู้เชี่ยวชาญดีที่สุด

ผู้บาดเจ็บรู้สึกมืดแปดด้านไม่รู้จะต้องทำอย่างไร จึงได้เข้ามาปรึกษา สำนักงานกฎหมายวงศกรณ์ และมอบอำนาจให้สำนักงานกฎหมายวงศกรณ์เป็นผู้ดำเนินการเรียกค่าเสียหายจากบริษัทประกันภัยทั้ง 2 บริษัทเพิ่มเติม โดยบริษัทภาคบังคับยินยอมจ่ายค่าเสียหายเบื้องต้นแล้วเป็นเงินจำนวน 138,000 บาท แต่บริษัทประกันภัยที่ 2 เสนอจำนวนเงินไม่คุ้มค่าต่อความเสียหายที่ผู้บาดเจ็บควรจะได้รับ ทีมทนายที่มีประสบการณ์ของสำนักงานวงศกรณ์จึงได้ใช้สิทธิ์ตามกระบวนการยุติธรรมโดยการยื่นขอคำเสนอต่ออนุญาโตตุลาการ เพื่อให้บริษัทประกันภัยภาคสมัครใจทำการจ่ายค่าเสียหายตามที่ระบุไว้ในกรมธรรม์เป็นจำนวนเงิน 500,000 บาทแก่ผู้เสียหาย เพื่อความยุติธรรมต่อผู้เสียหายที่ได้รับบาดเจ็บอย่างสาหัส และยังไม่ทราบว่าจะหายกลับมาใช้ชีวิตได้อย่างปกติหรือไม่

เห็นไหมคะว่าการมีทนายความผู้เชี่ยวชาญไว้คอยให้ความช่วยเหลือเมื่อมีปัญหาทางด้านกฎหมายเป็นสิ่งที่ควรทำตั้งแต่เริ่มมีปัญหาด้านกฎหมาย เพราะความไม่รู้กฎหมายอาจทำให้บริษัทประกันภัยฉวยโอกาสใช้ตรงนี้เพื่อเอาเปรียบในสิทธิ์ที่คุณควรจะได้รับ สำนักงานกฎหมายวงศกรณ์ เรามีทีมนักกฎหมายที่มีความเชี่ยวชาญและมากด้วยประสบการณ์ไว้คอยบริการทุกปัญหากฎหมายของคุณ หากคุณกำลังมีปัญหาในเรื่องของกฎหมาย ติดต่อเรา

ประกันภัยภาคสมัครใจคืออะไร แล้วทำไมควรต้องมี?

ประกันภัยภาคสมัครใจคืออะไร

โดยปกติแล้วผู้ขับขี่รถยนต์ทุกประเภทจะต้องทำประกันรถยนต์ภาคบังคับ (พ.ร.บ.) ตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ.2535 หรือที่บริษัทประกันภัยเรียกกันว่า “ประกันภัยภาคบังคับ” ซึ่งเป็นกฎหมายที่ให้ความคุ้มครองเฉพาะความเสียหายที่เกิดขึ้นแก่ชีวิต ร่างกาย และอนามัยของผู้ประสบภัยจากรถเนื่องมาจากอุบัติเหตุทางรถเท่านั้น แต่เราสามารถซื้อประกันภัยเพิ่มเติมเพื่อให้ความคุ้มครองต่อความเสียหายของทรัพย์สินได้ ซึ่งประกันภัยประเภทนี้เรียกว่า “ประกันภัยภาคสมัครใจ” ผู้ขับขี่สามารถทำเพิ่มเติมนอกจาก พ.ร.บ. ปกติได้ เพราะเป็นประกันภัยที่กฎหมายไม่ได้ระบุว่าต้องทำ

ประกันภัยภาคสมัครใจคืออะไร

ประกันภัยรถยนต์ภาคสมัครใจ เป็นการทำประกันภัยรถยนต์โดยที่กฎหมายไม่ได้บังคับ แต่เจ้าของรถยนต์เลือกที่จะทำเอง โดยที่ประกันรถยนต์ภาคสมัครใจนี้จะมีแผนประกันให้เลือก ทั้งแบบประกันชั้น 1 ที่คุ้มครองความเสียหาย และการเกิดอุบัติเหตุทุกกรณี และประกันชั้น 2+, 2, 3+ และ 3 ซึ่งจะให้การคุ้มครองที่ลดหลั่นกันลงมา ทำให้มีราคาแตกต่างกันไป นอกจากนั้น ยี่ห้อ รุ่น และอายุของรถยนต์ที่เอาประกันก็ยังมีผลต่อค่างวดประกันด้วยเช่นกัน การมีประกันรถยนต์ภาคสมัครใจจะช่วยให้ได้รับความคุ้มครองที่ครอบคลุมค่าใช้จ่ายด้านต่าง ๆ มากกว่าประกันภาคบังคับหรือ พ.ร.บ. ไม่ว่าจะเป็นการคุ้มครองค่าเสียหายของรถคู่กรณี รถตนเอง หรือค่ารักษาพยาบาลคู่กรณี และผู้ขับ นอกจากนั้นประกันภัยรถยนต์ภาคสมัครใจอาจให้สิทธิประโยชน์อื่น ๆ เช่น บริการช่วยเหลือฉุกเฉินตลอด 24 ชม. บริการรถยกและลากจูง หรือบริการรถทดแทนขณะซ่อมรถที่เกิดอุบัติเหตุด้วย

ประกันภัยภาคสมัครใจคุ้มครองอะไรบ้าง 2

ประกันภาคสมัครใจคุ้มครองอะไรบ้าง?

ประกันรถยนต์จะให้ความคุ้มครองทางการเงินของผู้เอาประกันภัยที่ระบุบนกรมธรรม์ หากเกิดอุบัติเหตุหรือเหตุไม่คาดฝันอื่น ๆ ที่อาจเกิดขึ้นได้บนท้องถนน โดยทั่วไป ความคุ้มครองพื้นฐานของประกันรถยนต์ คือ คุ้มครองคุณในกรณีเกิดอุบัติเหตุทางรถยนต์ นอกจากนี้ยังอาจคุ้มครองค่ารักษาพยาบาลของผู้บาดเจ็บจากอุบัติเหตุ คุ้มครองความเสียหายต่อทรัพย์สิน ค่าประกันตัว และค่าธรรมเนียมอื่น ๆ ทางกฎหมาย ความคุ้มครองการชน หรือการคุ้มครองความรับผิดต่อทรัพย์สินของบุคคลภายนอก คุ้มครองคุณในกรณีที่เกิดการชน โดยให้ทุนประกันสำหรับการซ่อมและเปลี่ยนอะไหล่รถของคุณ ความคุ้มครองการชนอาจคุ้มครองคุณในกรณีที่เกิดอุบัติเหตุโดยไม่มีคู่กรณี เช่น ชนต้นไม้หรือชนอาคาร ประกันรถยนต์ให้ความคุ้มครองทางการเงินทั้งในกรณีที่ความเสียหายเกิดจากการชนและกรณีอื่น ๆ โดยขึ้นอยู่เงื่อนไขตามหน้ากรมธรรม์ ซึ่งความคุ้มครองนี้อาจรวมถึงรถยนต์ถูกโจรกรรม สภาพอากาศ การก่อกวน ความเสี่ยงต่าง ๆ และภัยพิบัติทางธรรมชาติอื่น ๆ เป็นต้น

ข้อดีของการทำประกันภัยภาคสมัครใจ 3

ข้อดีของการทำประกันภัยภาคสมัครใจ

  • แบ่งเบาภาระค่าซ่อม 

ทั้งรถผู้เอาประกันและคู่กรณี หนึ่งในประโยชน์ของการประกันภัยภาคสมัครใจก็คือ การช่วยแบ่งเบาภาระค่าซ่อมบำรุงรถคู่กรณี และรถผู้เอาประกันกรณีเกิดอุบัติเหตุได้นั่นเอง เนื่องจากค่าซ่อมแซมรถ ค่าอะไหล่ต่าง ๆ มักมีราคาที่สูง ดังนั้นการมีประกันรถยนต์ภาคสมัครใจจะช่วยให้ไม่ต้องควักเงินก้อนใหญ่เพื่อซ่อมรถด้วยตัวเอง จึงหมดกังวลเรื่องค่าใช้จ่ายในการซ่อมแซมรถได้ 

  • ไม่ต้องสำรองจ่ายค่ารักษาพยาบาล 

นอกจากจะคุ้มครองความเสียหายต่อรถของผู้เอาประกัน และรถของคู่กรณีแล้ว ประกันภัยรถยนต์บางแผนยังให้ความคุ้มครองค่ารักษาพยาบาลในกรณีบาดเจ็บด้วย ทำให้คุณไม่จำเป็นต้องสำรองจ่ายค่ารักษาพยาบาลด้วยตนเอง และคู่กรณี เพราะค่ารักษาพยาบาลโดยเฉพาะเมื่อบาดเจ็บหนักนั้น ถือเป็นค่าใช้จ่ายที่สูงไม่แพ้ค่าซ่อมรถยนต์เลยทีเดียว 

  • มีตัวแทนประกันช่วยเจรจาให้ 

มีเจ้าหน้าที่มาช่วยเคลียร์ให้ เมื่อมีประกันภัยรถยนต์ภาคสมัครใจ หากเกิดอุบัติเหตุแบบมีคู่กรณีจะช่วยลดการปะทะระหว่างเจ้าของรถได้ เนื่องจากจะมีเจ้าหน้าที่จากบริษัทประกันรถยนต์มาช่วยเจรจา ไกล่เกลี่ย และดำเนินการเรื่องความคุ้มครองต่าง ๆ ให้ จึงไม่ต้องกังวลว่าจะมีการปะทะด้วยวาจา หรือการทะเลาะวิวาทกันเกิดขึ้น 

  • รถหายก็ได้รับความคุ้มครอง 

หากเลือกทำประภัยรถยนต์ภาคสมัครใจชั้น 1 ซึ่งเป็นแผนที่ให้ความคุ้มครองสูงสุด จะได้รับความคุ้มครองในกรณีที่รถหาย หรือถูกโจรกรรมด้วย โดยวงเงินที่คุ้มครองจะขึ้นอยู่กับแผนประกันที่เลือก ซึ่งถือเป็นประโยชน์ของการประกันภัยภาคสมัครใจที่ไม่ควรพลาด 

  • น้ำท่วม ไฟไหม้ 

หากเลือกทำประกันภัยรถยนต์ภาคสมัครใจชั้น 1 รถของผู้เอาประกันจะได้รับความคุ้มครองในกรณีที่ไม่มีคู่กรณี อย่างการชนต้นไม้ ต้นไม้หล่นทับ ถอยหลังชนกำแพง รวมถึงกรณีน้ำท่วม ไฟไหม้ และภัยธรรมชาติต่าง ๆ ด้วย ทำให้วางใจในเรื่องค่าใช้จ่ายซ่อมแซมรถได้ 

  • มีบริการให้ความช่วยตลอด 24 ชั่วโมง 

การมีประกันรถยนต์ภาคสมัครใจ จะช่วยให้คุณสามารถรับความช่วยเหลือ และเรียกใช้บริการบริษัทประกันได้ตลอด 24 ชั่วโมง ทำให้วางใจได้ไม่ว่าจะใช้รถใช้ถนนในเวลาใดก็ตาม

เคล็ดลับในการเลือกซื้อประกันภัยภาคสมัครใจ 4

เคล็ดลับในการเลือกซื้อประกันภัยภาคสมัครใจ

การเลือกซื้อประกันภัยรถเป็นสิ่งที่ต้องคำนึงถึงความคุ้มค่า หรือตรงกับความคุ้มครองที่เราต้องการ เพราะแต่ละบริษัทย่อมมีออฟชั่นหรือราคาเบี้ยประกันที่ต่างกัน ตลอดจนเงื่อนไขในการคุ้มครอง ดังนั้นการจะเลือกซื้อประกันภัยกับบริษัทไหนควรศึกษาเงื่อนไขของกรมธรรม์และความคุ้มครองให้ดี เพื่อให้ได้ความคุ้มครองที่ดีที่สุด เคล็ดลับการเลือกซื้อกรมธรรม์มีดังนี้

  • เปรียบเทียบราคาจากบริษัทประกันภัยหลายๆ แห่ง แล้วค่อยตัดสินใจเลือกบริษัทประกันภัยที่ได้ข้อเสนอที่ดีที่สุด
  • ก่อนจะตัดสินใจเลือกซื้อประกันภัย ควรดูชื่อเสียงของบริษัทประกันภัยที่น่าเชื่อถือ ดูฟีดแบคจากลูกค้า ดูวิธีการและขั้นตอนการเคลม
  • การจ่ายค่าเสียหายส่วนแรกเพิ่มเติม หมายถึงคุณจะต้องจ่ายค่าใช้จ่ายเพิ่มเติมในกรณีเกิดอุบัติเหตุในแต่ละครั้ง เพื่อรักษาเบี้ยประกันในราคาต่ำ
  • รักษาประวัติการขับขี่ปลอดภัย ขับขี่รถให้ถูกกฎจราจรหลีกเลี่ยงอุบัติเหตุ เพื่อนำประวัติตรงส่วนนี้ไปขอลดเบี้ยประกันในปีถัดไปได้
  • เลือกซื้อกรมธรรม์แบบแพ็คเกจ เพราะบริษัทประกันภัยบางบริษัทจะมีส่วนลดเพิ่มเติมหากซื้อประกันภัยอื่นๆ เพิ่มเติมด้วย
  • เลือกเฉพาะความคุ้มครองที่จำเป็น หรือเหมาะสำหรับคุณ พิจารณาเลือกซื้อประกันภัยให้เหมาะกับการขับขี่ของคุณ และหากรถของคุณมีคุณสมบัติด้านความปลอดภัยสูง จะส่งผลให้ค่าเบี้ยประกันภัยลดลง

จะเห็นว่าการมีประกันภาคสมัครใจไว้เพื่อคุ้มครองความเสียหายเพิ่มเติมเป็นเรื่องดีเพราะประกันภัยภาคสมัครใจนั้นให้ความคุ้มครองในส่วนของทรัพย์สินด้วย ถือว่าช่วยลดภาระ ลดความเสียหายต่อตัวผู้เอาประกันภัยไปได้ส่วนหนึ่ง ดังนั้นถ้าหากอยากเลือกทำประกันภัยเพิ่มเติมแนะนำว่าควรเลือกบริษัทประกันภัยที่เชื่อถือได้ และควรดูกรมธรรม์ให้ละเอียดว่าตอบโจทย์ความต้องการของเราหรือไม่ค่ะ

การเคลมประกันภัยทำอย่างไร และรู้จักกับประกันภัยประเภทต่างๆ 

เคลมประกัน copy

ในปัจจุบันอัตราการเกิดอุบัติเหตุทางจราจรบนท้องถนนนั้นสูงมาก มีอุบัติเหตุเกิดขึ้นทุกวัน ความเสียหายที่ตามมาขึ้นอยู่กับอุบัติเหตุนั้นรุนแรงแค่ไหน ดังนั้นการทำ ประกันภัย เอาไว้ ไม่ว่าจะรถเล็ก หรือรถใหญ่ จึงเป็นสิ่งที่จำเป็นอย่างมาก เพราะประกันภัยนั้นนอกจากจะคุ้มครองการบาดเจ็บแล้ว ประกันภัยภาคสมัครใจยังให้ความคุ้มครองค่าความเสียหายทรัพย์สินของเราอีกด้วย ดังนั้นทำประกันภัยเอาไว้เป็นดีที่สุด วันนี้เลยจะมาอธิบายขั้นตอนการเคลมประกันภัยนั้นว่าต้องทำอย่างไรบ้าง ก่อนอื่นเลยเราจะมาทำความเข้าใจว่าประกันภัยคืออะไร สำคัญอย่างไร และมีขั้นตอนการเคลมอย่างไรบ้าง ไปเริ่มกันเลยค่ะ

เคลมประกัน-2

การเคลมประกันคืออะไร?  

การเคลมประกัน คือ คำร้องขออย่างเป็นทางการที่คุณในฐานะผู้ถือกรมธรรม์ยื่นต่อผู้ให้บริการประกันภัยเพื่อขอค่าชดเชยสำหรับความสูญเสียหรือความเสียหายที่ครอบคลุมตามกรมธรรม์ของคุณ นอกจากนี้ยังมีความเสียหายต่อทรัพย์สินหรือการบาดเจ็บทางร่างกาย การเคลมประกันอาจรวมถึงการเคลมความรับผิด ซึ่งผู้เอาประกันภัยอาจต้องรับผิดชอบต่อการก่อให้เกิดอันตรายต่อผู้อื่น

ทำไมต้องเคลมประกัน?  

การเคลมประกันมีวัตถุประสงค์เพื่อช่วยให้คุณได้รับการชดเชยทางการเงินจากบริษัทประกัน และคุ้มครองความสูญเสียทางการเงินของคุณหากเกิดอุบัติเหตุ ไม่ว่าจะเป็นอุบัติเหตุทางรถยนต์ ความเสียหายต่อทรัพย์สิน ค่ารักษาพยาบาล หรือเหตุการณ์อื่น ๆ ที่ได้รับความคุ้มครองตามกรมธรรม์  ผู้รับประกันภัยของคุณควรให้ค่าชดเชยที่เหมาะสมและตามระยะเวลาสำหรับทุกค่าใช้จ่ายที่ประกันคุ้มครอง ทั้งค่าซ่อมแซมหรือค่าเสียหาย

เคลมประกัน-1

ประกันภัยรถยนต์แบ่งออกเป็นประเภทหลัก ๆ ดังนี้ 

1. ประกันภัยรถยนต์ประเภท 1 (ประกันภัยชั้น 1)

ครอบคลุมความคุ้มครองที่หลากหลายที่สุด รวมถึงความเสียหายจากอุบัติเหตุที่เกิดกับรถยนต์ของตนเอง การชนกันกับรถยนต์คันอื่น การสูญหายหรือถูกขโมย และอุบัติเหตุทางธรรมชาติ นอกจากนี้ยังครอบคลุมความเสียหายที่เกิดขึ้นกับบุคคลภายนอกทั้งชีวิตและทรัพย์สิน  

2. ประกันภัยรถยนต์ประเภท 2 (ประกันภัยชั้น 2)

คุ้มครองความเสียหายที่เกิดกับบุคคลภายนอกทั้งชีวิตและทรัพย์สิน รวมถึงความเสียหายจากการถูกขโมย และไฟไหม้ แต่ไม่ครอบคลุมความเสียหายที่เกิดกับรถยนต์ของตนเองจากการชน

3. ประกันภัยรถยนต์ประเภท 3 (ประกันภัยชั้น 3)

ครอบคลุมเฉพาะความเสียหายที่เกิดกับบุคคลภายนอกทั้งชีวิตและทรัพย์สินเท่านั้น ไม่ครอบคลุมความเสียหายที่เกิดกับรถยนต์ของตนเอง  

4. ประกันภัยรถยนต์ประเภท 2+ (ประกันภัยชั้น 2 บวก)

เป็นประกันภัยที่เพิ่มความคุ้มครองจากประกันภัยประเภท 2 โดยรวมถึงความเสียหายที่เกิดจากการชน แต่ไม่ครอบคลุมความเสียหายจากเหตุการณ์ที่เกิดจากการขโมยและไฟไหม้  

5. ประกันภัยรถยนต์ประเภท 3+ (ประกันภัยชั้น 3 บวก)

เป็นประกันภัยที่เพิ่มความคุ้มครองจากประกันภัยประเภท 3 โดยรวมถึงความเสียหายที่เกิดจากการชน แต่ไม่ครอบคลุมความเสียหายจากเหตุการณ์ที่เกิดจากการขโมยและไฟไหม้  นอกจากนี้ยังมีประกันภัยประเภทอื่น ๆ ที่เฉพาะเจาะจงเช่น ประกันภัยรถจักรยานยนต์ หรือประกันภัยเฉพาะกิจบางประเภท ที่ออกแบบมาเพื่อความต้องการเฉพาะเจาะจงของผู้ใช้

เคลมประกัน-3

ขั้นตอนการเคลมประกันภัย

1. แจ้งเหตุ

ทันทีที่เกิดเหตุการณ์จะต้องเคลมประกันภัย ให้รีบทำการโทรแจ้งบริษัทประกันภัย โดยโทรศัพท์ไปยังหมายเลขติดต่อเคลมประกัน หรือแจ้งผ่านแอปพลิเคชันหรือเว็บไซต์ของบริษัทประกันภัยนั้นๆ ที่เราได้ทำประกันภัยเอาไว้

2. เก็บรวบรวมข้อมูล

บันทึกข้อมูลเหตุการณ์ที่เกิดขึ้น เช่น วันที่ เวลา สถานที่ รวมถึงข้อมูลของผู้ที่เกี่ยวข้อง (ถ้ามี) เช่น ชื่อ เบอร์โทรศัพท์ ทะเบียนรถ (ในกรณีของประกันภัยรถยนต์) และถ่ายรูปหรือวีดีโอความเสียหายจากอุบัติเหตุที่เกิดขึ้น

3. กรอกแบบฟอร์มเคลม

กรอกแบบฟอร์มการเคลมประกันภัยที่บริษัทประกันภัยกำหนด แบบฟอร์มอาจมีการแนบเอกสารเพิ่มเติม เช่น สำเนาบัตรประชาชน สำเนาทะเบียนรถ (ในกรณีประกันภัยรถยนต์) และอื่นๆ ที่เกี่ยวข้อง

4. ส่งเอกสาร

ส่งแบบฟอร์มและเอกสารทั้งหมดไปยังบริษัทประกันภัย โดยสามารถส่งไปทางไปรษณีย์หรืออีเมลก็ได้ตามที่บริษัทประกันภัยกำหนด

5. ตรวจสอบและประเมินความเสียหาย

เมื่อเราได้ทำการแจ้งบริษัทประกันภัยแล้ว บริษัทประกันภัยจะส่งเจ้าหน้าที่เข้าไปตรวจสอบความเสียหายที่เกิดขึ้น และทำการประเมินมูลค่าความเสียหายยานพาหนะของผู้เอาประกัน

6. การพิจารณาการเคลม

บริษัทประกันภัยจะทำการพิจารณาว่าการเคลมครั้งนี้เป็นไปตามเงื่อนไขกรมธรรม์หรือไม่ หากเป็นไปตามเงื่อนไข บริษัทประกันภัยก็จะดำเนินการจ่ายค่าเสียหายในขั้นตอนไป

7. การจ่ายค่าชดเชย

หากการเคลมได้รับการอนุมัติ บริษัทประกันภัยจะทำการจ่ายค่าสินไหมทดแทนตามเงื่อนไขที่ระบุในกรมธรรม์ประกันภัย แต่ทั้งนี้หากผู้เสียหายรู้สึกว่าค่าเสียหายที่บริษัทประกันภัยเสนอมาให้นั้นไม่เหมาะสม ผู้เสียหายสามารถดำเนินการฟ้องร้องเรียกค่าเสียหายเพิ่มเติมได้

อย่างไรก็ตาม ขั้นตอนในการยื่นเคลมประกันนั้น บริษัทประกันภัยแต่ละบริษัทอาจมีเงื่อนไขการใช้เอกสารที่แตกต่างกันตามแต่บริษัทประกันภัยนั้นๆ กำหนด หากอยากให้ครบถ้วนถูกต้องตามขั้นตอนแนะนำให้สอบถามจากบริษัทประกันภัยที่เราได้ทำประกันภัยเอาไว้ เพื่อความสะดวกและง่ายต่อการยื่นขอการเคลมประกันภัยค่ะ

Line @ คลิก! โทรหาเรา คลิก!