ไปศาล = ได้รับความยุติธรรมจริงหรือ? เปิดความจริงที่หลายคนอาจยังไม่รู้ สำนักงานกฎหมายวงศกรณ์ ขอชวนคุณเปิดมุมมองเรื่อง “ความยุติธรรม” ที่ไม่ได้ง่ายเหมือนที่คิด

ในสังคมไทย ทุกครั้งที่เกิดความขัดแย้ง หรือมีการกระทำที่ทำให้เกิดความเสียหาย ผู้คนมักพูดเป็นเสียงเดียวกันว่า “ฟ้องเลย!” หรือ “ไปศาลสิ!” เพราะเชื่อว่าการไปศาลคือคำตอบสุดท้ายของการเรียกร้องความยุติธรรม และเมื่อไปถึงศาล คนที่ถูกกระทำหรือคนที่บาดเจ็บจะต้องได้รับชัยชนะเสมอ

แต่ในความจริง ระบบกฎหมายไม่ได้ทำงานบนพื้นฐานของความรู้สึก ไม่ได้ตัดสินว่าใครเจ็บกว่า ใครจนกว่า หรือใครทุกข์มากกว่า เพราะ “ไปศาล” ไม่ได้หมายความว่าจะได้รับ “ความยุติธรรม” เสมอไป

ความยุติธรรมในมุมของกฎหมาย vs ความรู้สึกของผู้เสียหาย

คำว่า “ความยุติธรรม” ในสายตาประชาชนทั่วไป มักแปลว่า “ผู้ถูกกระทำต้องได้รับการช่วยเหลือ” หรือ “ผู้ที่บาดเจ็บต้องได้ชดเชย” ซึ่งเป็นมุมมองที่เข้าใจได้ และมีเหตุผลในเชิงมนุษยธรรม แต่สำหรับระบบกฎหมาย ความยุติธรรมคือ “การวินิจฉัยตามพยานหลักฐานและบทบัญญัติของกฎหมาย” ไม่ว่าคุณจะเป็นผู้เสียหายมากเพียงใด หากไม่มีหลักฐาน ไม่มีพยาน ไม่มีความชัดเจนในข้อเท็จจริง ศาลก็ไม่สามารถตัดสินให้คุณชนะได้ดังนั้น การ “ไปศาล” ไม่ได้การันตีผลลัพธ์ที่ผู้เสียหายคาดหวังเสมอ
ในหลายกรณี ผู้ที่เจ็บปวดที่สุดกลับแพ้คดี ในขณะที่ผู้มีความพร้อมด้านเอกสาร หลักฐาน หรือทนายความที่เชี่ยวชาญ กลับชนะคดี แม้สังคมจะมองว่าเขาเป็นฝ่ายผิด

ทนายความ = ผู้ชี้ทางสู่ความยุติธรรม

หลายคนอาจคิดว่า การจ้างทนายเป็นค่าใช้จ่ายที่ไม่จำเป็น แต่ในความเป็นจริง ทนายคือผู้รู้ช่องทาง รู้กฎหมาย และรู้วิธีการทำให้ “ความยุติธรรม” ปรากฏเป็นรูปธรรมได้จริง

สำนักงานกฎหมายวงศกรณ์ มักได้รับคำปรึกษาจากผู้เสียหายที่เดินเรื่องเองไม่ได้ หรือเคยไปศาลมาแล้วแต่ไม่ได้รับการเยียวยา ทนายของเราจะช่วยตั้งแต่ขั้นตอนแรก ไม่ว่าจะเป็น

  • วิเคราะห์คดี
  • ตรวจสอบหลักฐาน
  • เตรียมเอกสาร
  • วางแนวทางการต่อสู้
  • เป็นตัวแทนดำเนินคดีในชั้นศาล เพื่อให้คุณไม่ต้องต่อสู้อย่างเดียวดาย

“ไปศาล” อย่างมีแผน จึงจะเข้าถึง “ความยุติธรรม” ได้จริง

หากคุณต้องไปศาล แต่ไม่มีแผน ไม่มีทีม ไม่มีความรู้ สิ่งที่คุณเจออาจไม่ใช่ความยุติธรรม แต่คือความสับสน ความล่าช้า และความเสียเปรียบ

แต่หากคุณมีทนายที่เข้าใจคดี และวางแผนดำเนินการอย่างมืออาชีพ แม้คดีจะยาก ก็มีโอกาสสูงที่จะชนะ หรือได้รับผลลัพธ์ที่ดีที่สุดภายใต้ข้อเท็จจริง

ความยุติธรรมไม่ได้มาเอง แต่ต้องมีคนช่วยพาไปถึง

สำนักงานกฎหมายวงศกรณ์ เชื่อว่า “ความยุติธรรมไม่ควรสงวนไว้สำหรับคนที่มีเงินหรือเส้นสายเท่านั้น”
เราจึงยินดีให้คำปรึกษาแก่ประชาชนทั่วไป ไม่ว่าคุณจะเป็น

  • ผู้เสียหายจากอุบัติเหตุ
  • ถูกละเมิดสิทธิ
  • ถูกเอาเปรียบจากนายจ้าง
  • ถูกฟ้องไม่เป็นธรรม
  • หรือกำลังจะต้องเดินเข้าสู่กระบวนการศาล

เรายินดีให้คำปรึกษาทั้งในเชิงกฎหมายและในเชิงมนุษย์ เพื่อให้คุณไม่ต้องเผชิญความไม่ยุติธรรมเพียงลำพัง

ในคดีประกันภัยไปศาลอาจไม่ง่าย แต่หากไปอย่างรู้เท่าทัน กฎหมายก็จะอยู่ข้างคุณ

การเดินเรื่องคดีประกันภัยด้วยตนเองไม่ใช่เรื่องง่าย เพราะในความเป็นจริง บริษัทประกันภัยมักมีทีมกฎหมายหรือที่ปรึกษาทางกฎหมายคอยดูแลตั้งแต่ก่อนเรื่องจะเกิดเสียอีก แล้วผู้เสียหายล่ะ? จะมีความมั่นใจจากตรงไหนว่า ตนเองจะสามารถเดินเรื่องทุกขั้นตอนจนได้รับความยุติธรรมตามที่ควรได้รับ? ความจริงคือ ระบบนี้ไม่ออกแบบมาเพื่อคนที่ไม่มีประสบการณ์ การมี “ทนายความเฉพาะทางด้านคดีประกันภัย” จึงเป็นกุญแจสำคัญ และ สำนักงานกฎหมายวงศกรณ์ คือสำนักงานที่เติบโตจากการต่อสู้ในคดีประกันภัยอย่างต่อเนื่อง มีประสบการณ์นับไม่ถ้วนในการเรียกค่าเสียหายกับบริษัทประกันภัยทุกรูปแบบ เรารู้เท่าทันกลยุทธ์ของบริษัทประกัน และสามารถนำพาผู้เสียหายไปสู่การเรียกร้องสิทธิได้อย่างเต็มที่ สิ่งที่สำคัญที่สุดคือ ผู้เสียหายควรรีบปรึกษาทนายทันทีหลังเกิดเหตุการณ์ ไม่ปล่อยให้เวลาผ่านไปโดยไม่มีการดำเนินการ เพราะการเดินถูกทางตั้งแต่ “สเต็ปที่ 1” จะช่วยให้ก้าวต่อไปใน “สเต็ป 2 3 4” เป็นไปอย่างมั่นคง ดีกว่าการลองผิดลองถูกแล้วเสียเวลา เสียสิทธิ และอาจเสียโอกาสไปตลอดชีวิต

  • “ไปศาล” ไม่ใช่คำตอบสุดท้าย หากไม่มีการเตรียมพร้อม
  • “ความยุติธรรม” ต้องอาศัยหลักฐาน กฎหมาย และคนที่เข้าใจกระบวนการ
  • ทนายความคือผู้นำทางให้คุณเข้าถึงความยุติธรรมได้จริง

หากคุณกำลังเผชิญปัญหาและไม่รู้จะเริ่มต้นอย่างไร ติดต่อ สำนักงานกฎหมายวงศกรณ์
เรายินดีรับฟัง วางแผน และพาคุณเดินหน้าสู่ “ความยุติธรรม” ที่แท้จริง

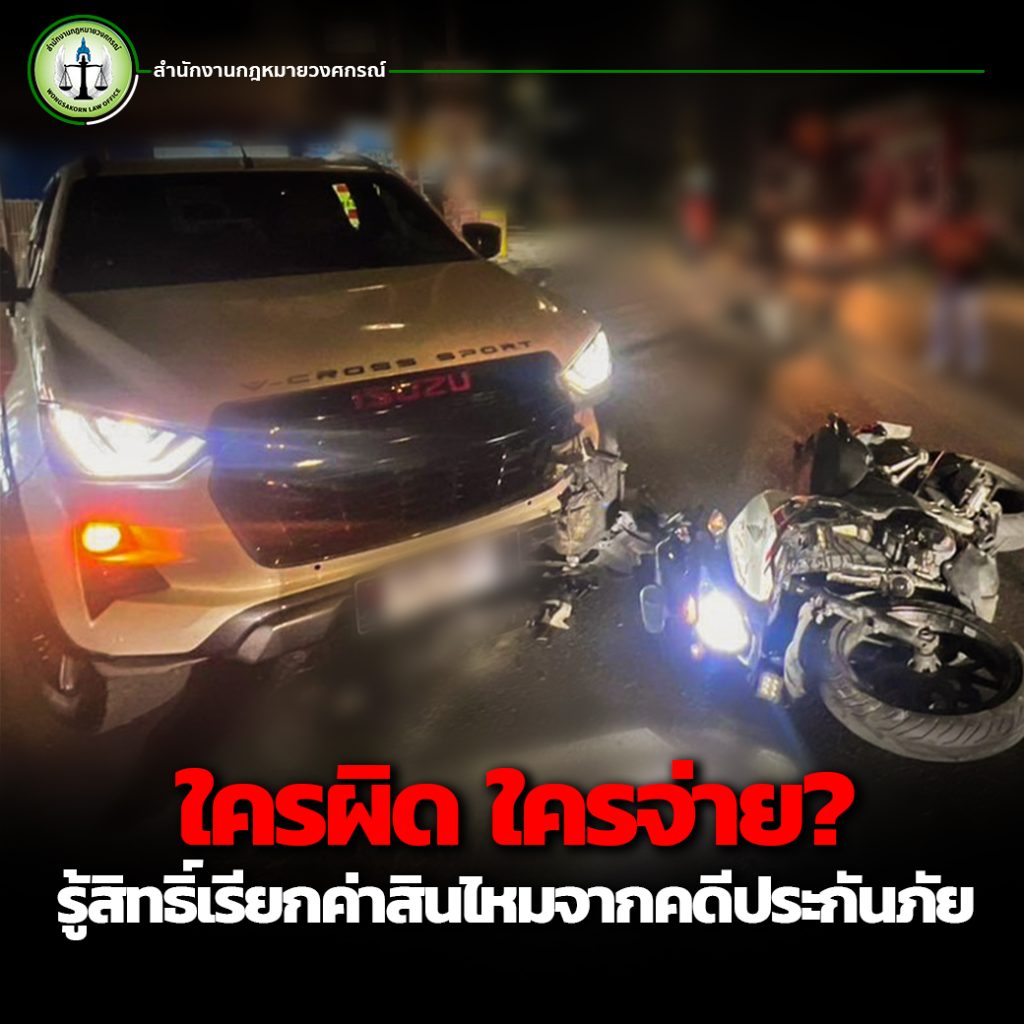
ใครผิด ใครจ่าย? รู้สิทธิ์เรียกค่าสินไหมจากคดีประกันภัย

รู้หรือไม่? อุบัติเหตุจากรถชน ไม่ใช่แค่เรื่องของรถพังหรือการเจ็บตัวชั่วคราวเท่านั้น

 แต่คุณอาจมีสิทธิ์เรียก ค่าสินไหมทดแทน หลักแสนบาท หากรู้จักใช้สิทธิให้ถูกต้องตามกฎหมาย

กรณีศึกษาที่เรานำเสนอในวันนี้ เป็นเหตุการณ์ที่ผู้เสียหายขี่รถจักรยานยนต์แล้วถูกรถยนต์เลี้ยวตัดหน้าอย่างกะทันหัน จนได้รับ”บาดเจ็บสาหัส”

 ท้ายที่สุด ผู้เสียหายสามารถ”เรียกร้องค่าสินไหม”จากบริษัทประกันภัยได้ถึง 564,828.25 บาท จากคดีที่เข้าสู่กระบวนการชี้ขาดโดยอนุญาโตตุลาการ

เหตุการณ์จริง: ถูกรถเลี้ยวตัดหน้าจนบาดเจ็บหนัก

ผู้เสียหายขี่รถจักรยานยนต์ตามปกติ จู่ๆ มีรถยนต์ขับสวนมาแล้วเลี้ยวขวาตัดหน้าอย่างกระทันหัน เกิดการชนกันอย่างรุนแรง ทำให้ผู้เสียหายกระดูกหักหลายจุด ต้องเข้ารักษาตัวในโรงพยาบาลถึง 17 วัน   หลังจากนั้นยังต้องพักฟื้นต่ออีกกว่า 2 เดือน กว่าร่างกายจะเริ่มกลับมาใช้งานได้ตามปกติ

แม้รถยนต์คันก่อเหตุจะทำประกันภัยไว้กับบริษัทเอกชน และผู้ขับขี่จะยอมรับว่าเป็นฝ่ายประมาท แต่ทางบริษัทประกันยังคงโต้แย้งความรับผิดชอบ และไม่ยอมจ่ายค่าสินไหมตามที่ผู้เสียหายร้องขอ ทำให้ต้องเข้าสู่การวินิจฉัยโดยอนุญาโตตุลาการ

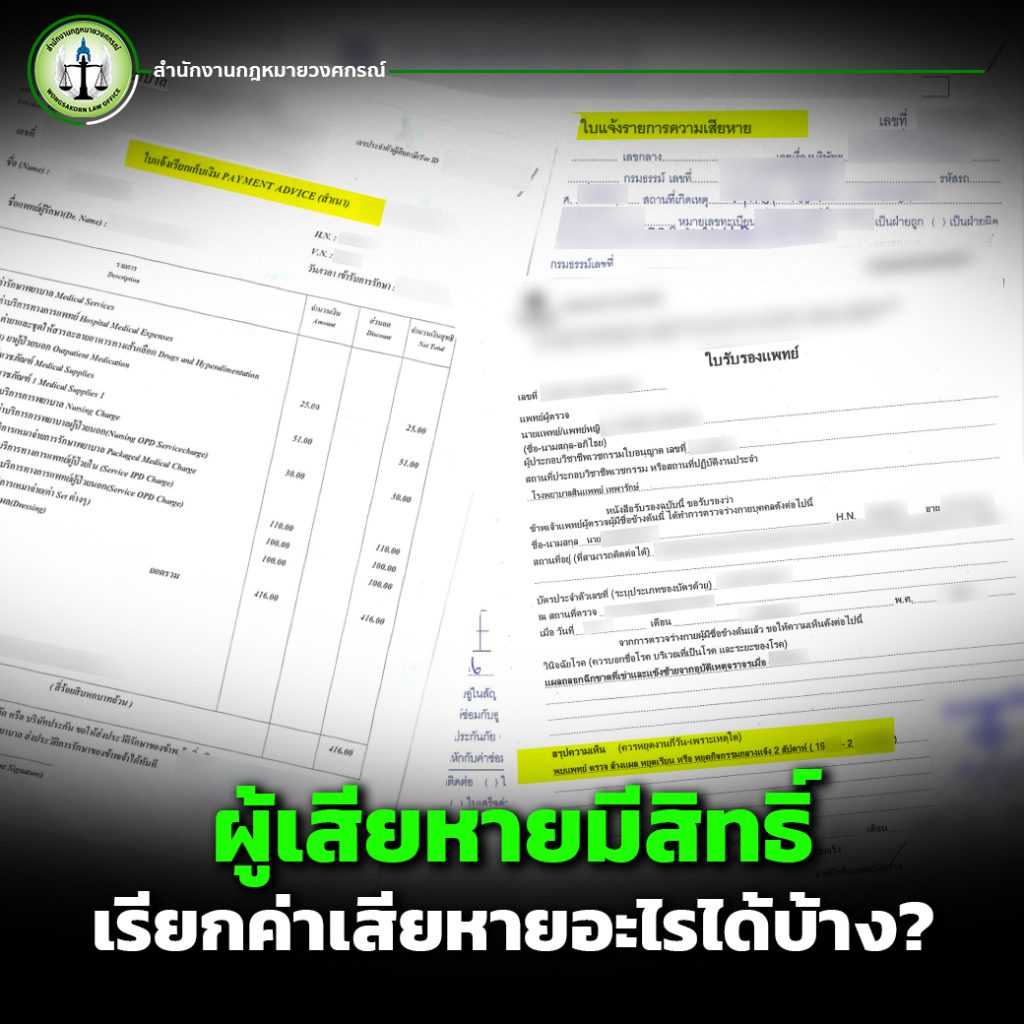
ผู้เสียหายมีสิทธิ์เรียกค่าเสียหายอะไรได้บ้าง?

ตาม ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 438 และ 444 ผู้เสียหายจากคดีอุบัติเหตุมีสิทธิ์เรียกร้อง ค่าสินไหมทดแทน ได้หลายรายการ ได้แก่:

·ค่ารักษาพยาบาล ทั้งในอดีตและในอนาคต

·ค่าจ้างพยาบาล และค่าเดินทางของผู้ดูแล

·ค่าขาดประโยชน์ทำมาหาได้ระหว่างเจ็บป่วย เช่น รายได้จากอาชีพเสริม

·ค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงิน เช่น ความเจ็บปวด การสูญเสียการใช้ชีวิตตามปกติ

สิทธิ์เหล่านี้สำคัญมาก เพราะเป็นตัวช่วยให้ผู้เสียหายสามารถกลับมาดำเนินชีวิตได้ใกล้เคียงเดิมที่สุด โดยไม่ต้องรับภาระค่าใช้จ่ายเพียงลำพัง

ผลคำชี้ขาด: บริษัทประกันต้องจ่ายตามสิทธิ์ผู้เสียหาย

อนุญาโตตุลาการตรวจสอบพยานหลักฐานทั้งหมด และเห็นว่าผู้ขับขี่รถยนต์เป็นฝ่ายประมาทอย่างชัดเจน จึงมีคำชี้ขาดให้บริษัทประกันภัยต้องจ่าย ค่าสินไหมทดแทน ให้แก่ผู้เสียหาย

ดังนี้:

·ค่ารักษาพยาบาล: 11,228.25 บาท

·ค่ารักษาพยาบาลในอนาคต: 100,000 บาท

·ค่าจ้างพยาบาลและค่าเดินทาง: 20,000 บาท

·ค่าขาดประโยชน์จากอาชีพเสริม: 33,600 บาท

·ค่าสินไหมเพื่อความเจ็บปวดทางร่างกายและจิตใจ: 400,000 บาท

รวมเป็นเงินทั้งสิ้น: 564,828.25 บาท

ความเห็นส่วนตัวของคณะทำงาน

แม้ผู้ขับขี่รถของบริษัทประกันภัยจะเป็นเจ้าหน้าที่รัฐผู้รู้กฎหมาย และยอมรับว่าเป็นฝ่ายผิด แต่บริษัทประกันก็ยังต่อสู้ทุกทางเพื่อปฏิเสธความรับผิด นี่จึงสะท้อนให้เห็นว่าอย่าชะล่าใจแม้ข้อเท็จจริงจะดูชัดเจนแค่ไหนก็ตาม บริษัทประกันภัยมักพยายามโต้แย้งเพื่อลดหรือเลี่ยงการจ่ายเงินเสมอ อีกหนึ่งประเด็นที่น่าสนใจคือ กรณี ค่าจ้างบุคคลอื่นให้ดูแลระหว่างเจ็บป่วย แม้ผู้เสียหายจะมีบัตรประชาชนของผู้รับจ้างมายืนยัน ก็ยังไม่เพียงพอ หากไม่ได้ให้ผู้รับจ้างมาเบิกความยืนยันด้วยตนเอง การสืบพยานที่ไม่ครบถ้วน อาจทำให้ศาลหรืออนุญาโตตุลาการไม่รับฟังและปฏิเสธรายการค่าเสียหายนั้นทันที

อย่าชะล่าใจ! สิทธิ์เรียกค่าสินไหมมีมากกว่าที่คุณคิด

หลายคนยังเข้าใจผิดว่า หากมีสิทธิ์รักษาฟรีจากรัฐ เช่น ข้าราชการหรือประกันสังคม จะไม่สามารถเรียกเงินจากคู่กรณีหรือบริษัทประกันได้อีก ความจริงคือสิทธิ์เหล่านี้ไม่ตัดกัน! คุณยังมีสิทธิเรียก ค่ารักษาพยาบาลในอนาคต, ค่าขาดประโยชน์ทำมาหาได้, และค่าสินไหมทดแทนเพื่อความเสียหายทางร่างกายและจิตใจ ได้เพิ่มเติม หากคุณมีหลักฐานและสามารถอธิบายเหตุผลประกอบได้อย่างถูกต้อง

ทำไมคุณควรมีทนายในคดีประกันภัย?

การมี ทนายความผู้เชี่ยวชาญด้านคดีประกันภัย จะช่วยให้คุณไม่เสียสิทธิ์ เพราะทนายจะดูแลทุกขั้นตอน ตั้งแต่:

·ประเมินรายการค่าเสียหายที่คุณมีสิทธิ์เรียก

·รวบรวมและจัดเรียงพยานหลักฐานให้พร้อม

·ต่อรองกับบริษัทประกันภัย

·ยื่นฟ้องต่อศาลหรืออนุญาโตตุลาการอย่างมืออาชีพ

สำนักงานกฎหมายวงศกรณ์ – ผู้เชี่ยวชาญคดีประกันภัยตัวจริง

เราพร้อมดูแลคุณในทุกขั้นตอนของคดี   ไม่ว่าจะเป็นการให้คำแนะนำ รวบรวมหลักฐาน หรือการเรียกร้องค่าสินไหมให้ครบถ้วนทุกบาททุกสตางค์ ไม่ว่าคุณจะเป็นผู้เสียหายจากคดีรถชน คดีประกันภัย หรือคดีละเมิดอื่นใด วงศกรณ์ คือทีมทนายที่คุณวางใจได้ ปรึกษาทนายความตั้งแต่แรก คือทางเลือกที่จะไม่ทำให้คุณเสียเปรียบบริษัทประกันภัย

หากคุณหรือคนใกล้ตัวประสบอุบัติเหตุ อย่าลืมว่า  คุณมีสิทธิ์เรียก ค่ารักษาพยาบาล, ค่าขาดรายได้, และ ค่าสินไหมทดแทน ต่าง ๆ เพียงเตรียมหลักฐานให้พร้อม และใช้สิทธิให้เต็มที่ตามกฎหมาย

สำนักงานกฎหมายวงศกรณ์ พร้อมดูแลคุณในทุกคดีอุบัติเหตุและคดีประกันภัยให้คุณมั่นใจว่า ได้รับสิทธิครบถ้วนตามกฎหมาย ไม่ตกหล่น ไม่เสียเปรียบ

หากคุณต้องการให้ทีมทนายความของเราช่วยประเมินคดี รวบรวมเอกสาร หรือดำเนินเรื่องการเรียกค่าสินไหม
สามารถ”ติดต่อเรา”ได้ทันที เพราะความยุติธรรมที่แท้จริง เริ่มต้นจากการรู้สิทธิของตัวเอง และใช้มันให้ถูกทาง

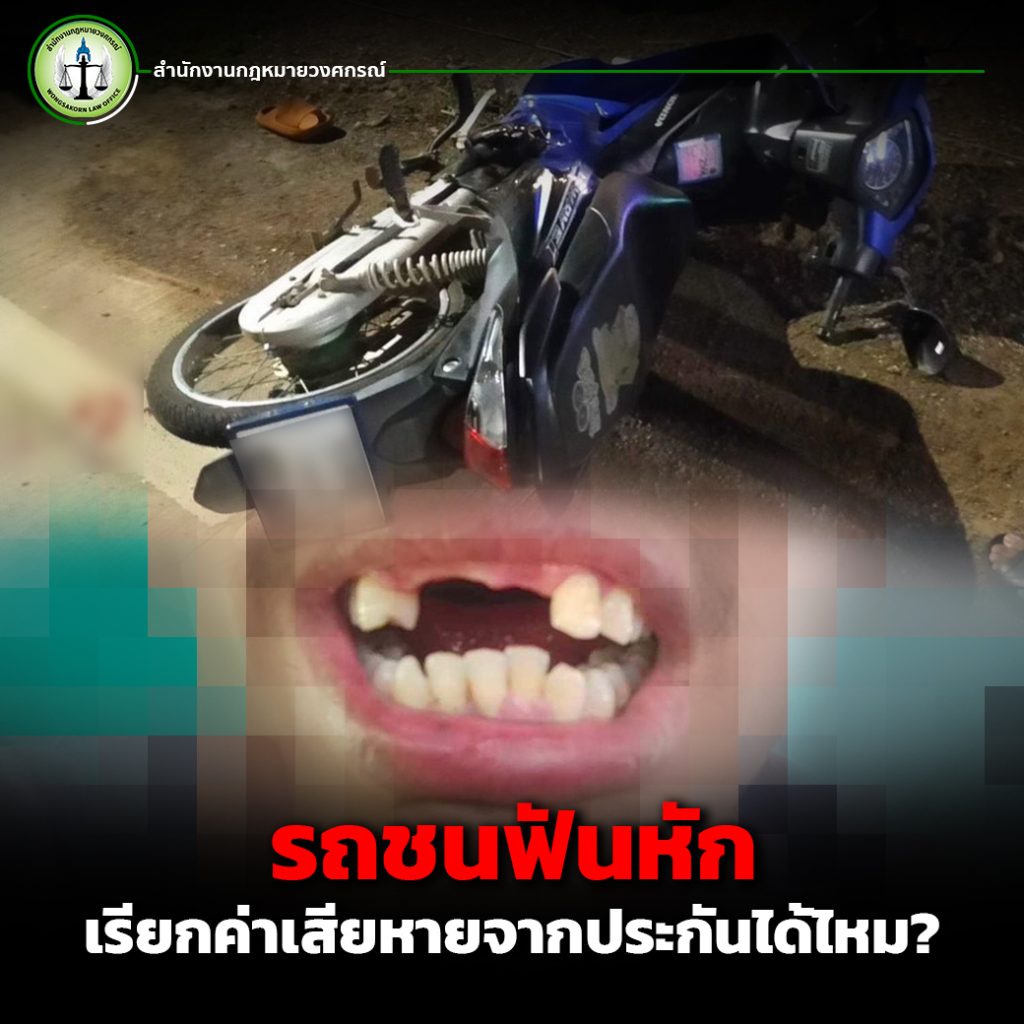
รถชนฟันหัก เรียกค่าเสียหายจากประกันได้ไหม?

อุบัติเหตุรถชนไม่เพียงสร้างความเสียหายให้กับรถยนต์เท่านั้น แต่ยังอาจส่งผลกระทบต่อร่างกายของผู้ขับขี่และผู้โดยสารอีกด้วย หนึ่งในอาการบาดเจ็บที่พบบ่อยและสร้างความเจ็บปวดไม่น้อยก็คือ ฟันหักหรือฟันโยกจากแรงกระแทก ซึ่งไม่ใช่แค่เรื่องความสวยงาม แต่ยังเป็นปัญหาสุขภาพที่ต้องได้รับการรักษาทันที แล้วกรณีแบบนี้ เราจะสามารถ “รถชนเรียกค่าเสียหาย” รถชนฟันหักฟ้องประกัน จากบริษัทประกันภัยได้หรือไม่?

คำตอบคือ ได้ แต่อาจขึ้นอยู่กับหลายปัจจัย เช่น ประกันภัยรถยนต์ที่เราทำไว้เป็นประเภทใด มีความคุ้มครองเกี่ยวกับอุบัติเหตุส่วนบุคคลหรือไม่ และมีเอกสารประกอบเพียงพอในการเรียกร้องหรือเปล่า

ประกันภัยรถยนต์ประเภทใดครอบคลุมอุบัติเหตุฟันหัก?
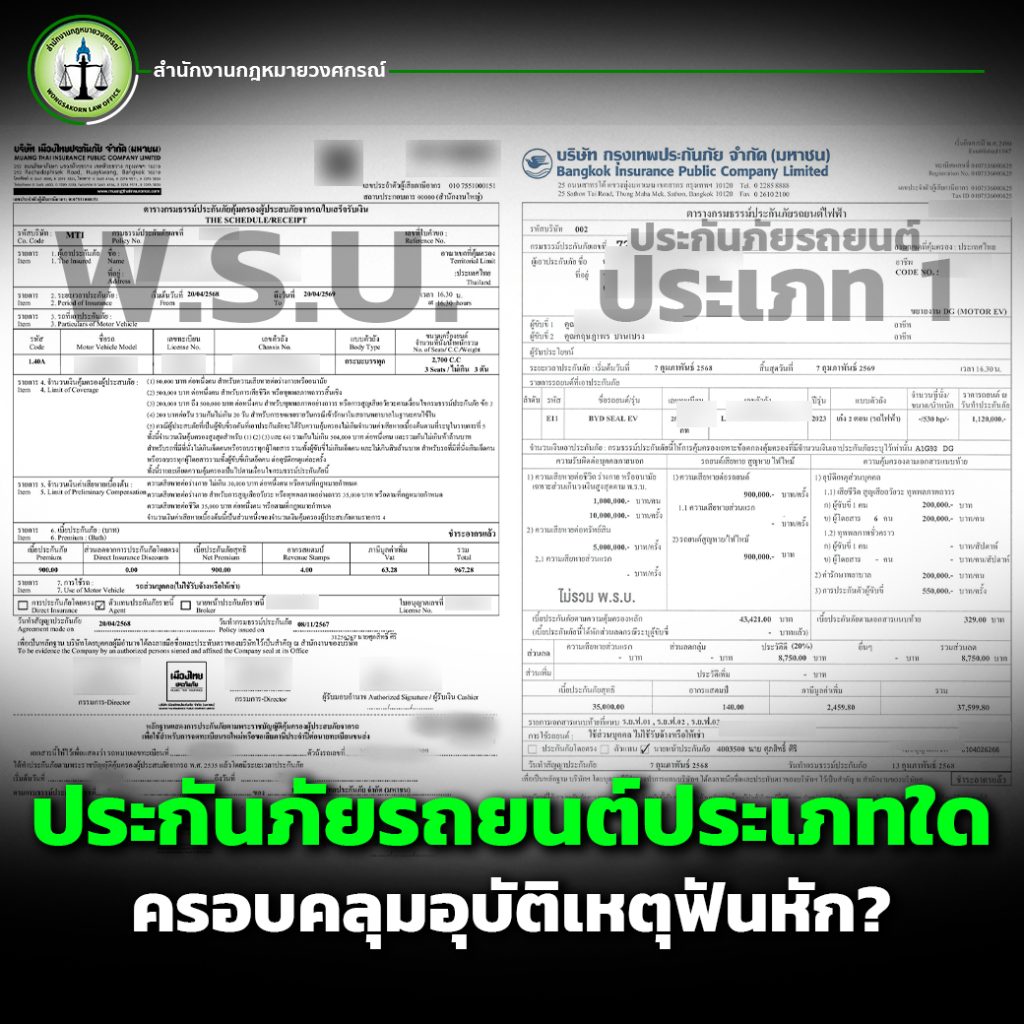
การจะเรียกค่ารักษาฟันจากประกันภัยรถยนต์ได้ ต้องพิจารณาประเภทของประกันที่ผู้ขับขี่ทำไว้ก่อน ดังนี้

1. ประกันภัยรถยนต์ภาคสมัครใจ (ชั้น 1, 2+, 3+)

  • ประกันภัย ชั้น 1 โดยทั่วไปจะครอบคลุมทั้งตัวรถและบุคคล รวมถึง ค่ารักษาพยาบาลจากอุบัติเหตุ เช่น ฟันหัก หรือบาดเจ็บจากการชน
  • ส่วนประกัน ชั้น 2+ และ 3+ อาจมีความคุ้มครองในบางกรณี แต่ต้องตรวจสอบ เงื่อนไขกรมธรรม์ ว่าครอบคลุมถึงอุบัติเหตุส่วนบุคคลหรือไม่
  • ในบางกรณี ผู้เอาประกันสามารถเรียกร้อง ค่าทำฟัน / ค่ารักษาฟันหัก ได้จากความคุ้มครอง อุบัติเหตุส่วนบุคคล (PA) ที่แนบท้ายกรมธรรม์

2. ประกันภัยภาคบังคับ (พ.ร.บ.)

  • พ.ร.บ. ประกันภัยรถยนต์ภาคบังคับจะคุ้มครองเบื้องต้นในกรณีที่มีการบาดเจ็บจากอุบัติเหตุ โดยจะชดเชยค่ารักษาพยาบาลให้ไม่เกิน 30,000 บาท ต่อคน และหากฟันหักเป็นส่วนหนึ่งของการบาดเจ็บ ก็สามารถเบิกค่ารักษาได้จากตรงนี้

หากมี ใบรับรองแพทย์ และ ใบเสร็จรับเงินจากคลินิกทันตกรรมหรือโรงพยาบาล ก็สามารถยื่นเบิกค่าใช้จ่ายได้เช่นกัน

เอกสารที่ต้องใช้ในการเรียกร้องค่ารักษาฟันหัก

เมื่อเกิดอุบัติเหตุรถชนและได้รับบาดเจ็บ ฟันหัก หรือได้รับความเสียหายทางช่องปาก ผู้ประสบเหตุควรเก็บรวบรวมเอกสารต่าง ๆ ให้ครบถ้วนเพื่อใช้เรียกร้องสิทธิ์จากบริษัทประกันภัย ได้แก่

1.สำเนากรมธรรม์ประกันภัย

2.ใบรับรองแพทย์ / ทันตแพทย์ ระบุอาการบาดเจ็บ เช่น ฟันหัก ฟันโยก จำเป็นต้องทำครอบฟันหรือใส่รากเทียม

3.ใบเสร็จรับเงิน ค่าใช้จ่ายในการรักษาทางทันตกรรม

4.รายงานอุบัติเหตุ / สำเนาบันทึกประจำวัน จากเจ้าหน้าที่ตำรวจ

5.ภาพถ่ายบาดแผล หรือภาพหลังการรักษา (ถ้ามี)

6.สำเนาบัตรประชาชน และ สำเนาทะเบียนบ้าน

ข้อควรรู้ก่อนเรียกค่าทำฟันจากประกัน

  • บริษัทประกันบางแห่งอาจตีความว่า ค่าทำฟันเป็นค่าใช้จ่ายด้านความงาม หากไม่ได้เกิดจากการบาดเจ็บจริง จึงควรมีหลักฐานทางการแพทย์ชัดเจนว่าฟันหักจากแรงกระแทก
  • หากใช้สิทธิเบิกจาก พ.ร.บ. แล้ว ยังสามารถเรียกส่วนเกินจากประกันชั้น 1 หรือประกัน PA ได้เพิ่มเติม
  • หากเป็นผู้โดยสาร ก็สามารถเรียกจาก ประกันของรถที่เป็นฝ่ายผิด ได้โดยตรง

หากประกันปฏิเสธจ่าย ควรทำอย่างไร?

หากคุณมั่นใจว่าการฟันหักเกิดจากอุบัติเหตุรถชนจริง แต่บริษัทประกันภัยปฏิเสธการจ่ายค่ารักษา หรือจ่ายไม่ครบตามจริง สามารถดำเนินการได้ดังนี้

1.ติดต่อสอบถามเจ้าหน้าที่ประกัน พร้อมแนบเอกสารเพิ่มเติม เช่น ใบรับรองแพทย์ ฉบับละเอียด

2.ยื่นเรื่องร้องเรียนต่อคปภ. (คณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย)

3.ปรึกษาทนายความ เพื่อดำเนินคดีฟ้องร้องในกรณีที่เกิดความเสียหายรุนแรง หรือบริษัทจงใจไม่จ่ายโดยไม่มีเหตุอันสมควร

ตัวอย่างของการมีทนายความเรียกค่าเสียหายให้
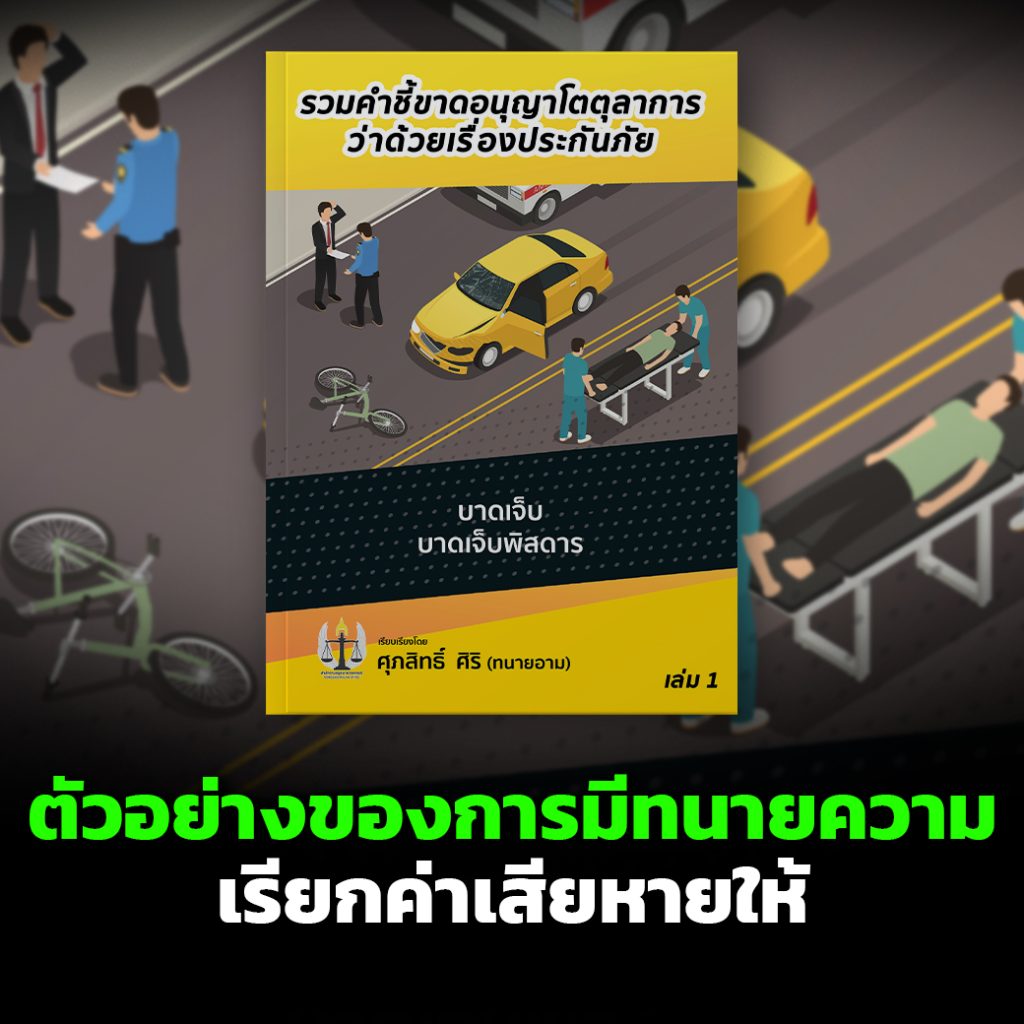
อ้างอิงจากหนังสือรวมคำชี้ขาดอนุญาโตตุลาการว่าด้วยเรื่องประกันภัย บาดเจ็บ บาดเจ็บพิสดาร เล่ม1 เรียบเรียงโดย ศุภสิทธิ์ ศิริ (ทนายอาม) พิมพ์ครั้งที่ 1 / 2564

ข้อพิพาทหมายเลขแดงที่  217/2561

ยุติจำนวนเงิน  379,310 บาท

ผู้เสนอข้อพิพาทเรียกร้องค่าสินไหมทดแทน  ดังนี้

-ค่ารักษาพยาบาล 100,000 บาท

-ค่ารักษาพยาบาลในอนาคต 300,000 บาท

-ไม่สามารถประกอบกิจการงานได้ในระหว่างบาดเจ็บสาหัส 200,000 บาท

-ถ้าสูญเสียความสามารถในการประกอบการงานในอนาคต 200,000 บาท

-ค่าเสียหายอย่างอื่นอันมิใช่ตัวเงิน เป็นเงิน 400,000 บาท

ผู้คัดค้าน  (บริษัท อ…ประกันภัย จำกัด (มหาชน) ) คัดค้านว่า

ค่าเสียหายทั้งหมดที่ผู้เสนอข้อพิพาทเรียกร้องมาสูงเกินไม่มีหลักฐานสนับสนุน และผู้คัดค้านมีทุนประกันภัยภาคสมัครใจจำนวน 500,000 บาท จึงต้องรับผิดเกินกว่านี้ ขอให้ยกคำเสนอข้อพิพาท

ประเด็นข้อพิพาท  : ค่าเสียหายมีเพียงใด และผู้คัดค้านต้องรับผิดในวงเงินเพียงใด

คำวินิจฉัยชี้ขาด

-ค่ารักษาพยาบาล

ตามประเด็นข้อพิพาท  พิเคราะห์แล้ว ประเด็นที่ว่า “ ค่าเสียหายมีเพียงใด” นั้น ผู้เสนอข้อพิพาทเสียค่ารักษาพยาบาลระหว่างนอนรักษาตัวในโรงพยาบาล 4 วัน รวมเป็นเงิน 39,270 บาท ซึ่งข้อนี้ได้ความจากผู้เสนอข้อพิพาทให้การเองว่าบริษัทผู้รับประกันภัยตาม พ.ร.บ. ได้จ่ายเงินค่ารักษาพยาบาลให้เต็มตามจำนวนประกันภัย เป็นเงิน 80,000 บาทแล้ว ดังนี้ ผู้เสนอข้อพิพาทจึงไม่อาจเรียกร้องค่าเสียหายส่วนนี้จากผู้คัดค้านได้อีก

-ค่ารักษาพยาบาลในอนาคต

ผู้เสนอข้อพิพาทได้รับบาดเจ็บสา  ใบหน้าเสียโฉม ฟันหักสี่ซี่ เหงือกมีอาการติดเชื้อ ต้องทำการรักษาอาการบาดเจ็บต่อไป คิดค่ารักษาเป็นเงิน 179,000 บาท เห็นว่า ผู้เสนอข้อพิพาทได้รับบาดเจ็บสาหัสต้องรักษาบาดแผลตามใบหน้า รักษาเหงือกและฟันให้อยู่ในสภาพดีดังเดิม ต้องใช้ ค่าใช้จ่ายเป็นค่ารักษา เป็นเงินจำนวนสูงแน่นอน แต่ที่เรียกร้องมาเป็นเงิน 179,000 บาท ก็เป็นเพียงการคำนวณราคาว่าน่าจะเป็นราคาดังนี้เท่านั้น เห็นว่าเป็นการคำนวณราคาสูงไป เห็นควรกำหนดราคาค่าเสียหายส่วนนี้ให้เป็นเงิน 100,000 บาท

-ค่าขาดประโยชน์ในการทำมามาหาได้ระหว่างบาดเจ็บ

ผู้เสนอข้อพิพาท มีบาดแผลบนใบหน้าเป็นผลสด น้ำเหลืองซึม หน้าตึงแสบแผล จึงไปทำงานตามปกติไม่ได้ คิดเป็นค่าเสียหายเดือนละ 29,310 บาท จึงให้ตามคำขอ

-ค่าสูญเสียความสามารถในการประกอบการงานในอนาคต

ผู้เสนอข้อพิพาทมีรายได้เสริมพิเศษหลังเลิกงานด้วยการเปิดร้านขายของชำ การต้องพักรักษาตัวทำให้ต้องปิดร้านขายของชำ จึงขาดรายได้ไป ขอคิดค่าเสียหายเป็นเงิน 180,000 บาท เห็นว่า การบาดเจ็บสาหัสของผู้เสนอข้อพิพาทเป็นเหตุให้ผู้เสนอข้อพิพาทต้องปิดร้านขายของชำ จึงขาดรายได้ส่วนนี้ไปจริง แต่เรียกร้องค่าเสียหายในส่วนนี้ มาเป็นเงิน 180,000 บาท สูงเกิน เห็นควรกำหนดให้เป็นเงิน 100,000 บาท

-ค่าเสียหายอย่างอื่นอันมิใช่ตัวเงิน

ผู้เสนอข้อผิดพลาดได้รับบาดเจ็บสาหัสโดยเฉพาะแผลบนใบหน้า และปากกระทบถึงฟันหัก เป็นอาการแสนสาหัสที่ผู้เสนอข้อผิดพลาดได้รับเป็นการกระทบจิตใจ และความรู้สึกมากจริง แต่ที่เรียกร้องมาเป็นเงิน 400,000 บาท ยังสูงเกินไป เห็นควร กำหนดค่าเสียหายส่วนนี้ให้เป็นเงิน 150,000 บาท

รวมเป็นเงินค่าเสียหายที่กำหนดให้ทั้งสิ้นจำนวน  379,310 บาท ซึ่งไม่เกินวงเงินความคุ้มครองตามกรมธรรม์ประกันภัยฉบับพิพาท

วินิจฉัยคำชี้ขาดให้ผู้คัดค้านชดใช้ค่าเสียหายเป็นเงิน  379,310 บาท พร้อมดอกเบี้ยในอัตราร้อยละ 15 ต่อปี ของต้นเงินดังกล่าว นับแต่วันเสนอข้อพิพาทเป็นต้นไป จนกว่าจะชำระเสร็จแก่ผู้เสนอข้อพิพาท ให้ผู้คัดค้านปฏิบัติตามคำชี้ขาดภายใน 30 วัน นับแต่วันได้รับสำเนาคำชี้ขาด ค่าป่วยการตุลาการและค่าใช้จ่ายอื่นในชั้นดำเนินการทางอนุญาโตตุลาการ ให้ฝ่ายผู้เสนอข้อพิพาทและผู้คัดค้านชำระตามบัญชีแนบท้ายคำชี้ขาดฝ่ายละกึ่งหนึ่ง

แหล่งที่มา

ข้อพิพาทหมายเลขดำที่ : 460/2560

หลักกฎหมายที่เกี่ยวข้อง : ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 877, 446

อนุญาโตตุลาการ  : นายขวัญชัย ปิ่นรอด

ความเห็นส่วนตัวของคณะทำงาน

ในส่วนค่ารักษาพยาบาลในอนาคต  อันเป็นค่ารักษารากฟันนั้น ผู้เสนอข้อพิพาทจำเป็นต้องรักษาพยาบาลจริง เพียงแต่ว่าผู้เสนอข้อพิพาทยังไม่ได้เข้ารับการรักษาที่โรงพยาบาล เนื่องจากมีค่าใช้จ่ายค่อนข้างสูง ซึ่งโดยทั่วไปแล้วผู้เสนอข้อพิพาทและคณะทำงานต้องเรียนแจ้งตามตรงว่าส่วนใหญ่แล้ว ผู้เสนอข้อผิดพลาดไม่มีเงินเพียงพอที่จะไปรักษา เนื่องจากต้องเสียค่าใช้จ่ายในการรักษาตัวแล้ว ยังต้องหยุดงานไปรักษาตัวทำให้ไม่มีรายได้ ไหนจะเป็นค่าใช้จ่ายส่วนตัวในชีวิตประจำวันของตัวผู้เสนอข้อพิพาทเองอีก จึงทำให้ไม่อาจนำค่ารักษาพยาบาลที่แน่นอนมาแสดงต่ออนุญาตต่อตุลาการได้ ดังนั้น ผู้แทนผู้เสนอข้อพิพาทหรือท่านผู้อ่านจึงมีความจำเป็นต้องหาพยานหลักฐานใดๆ มาแสดงต่ออนุญาโตตุลาการให้ทราบให้แน่ชัดว่ามีค่ารักษาพยาบาลประมาณเท่าใดจากตัวอย่างที่ยกมาข้างต้นนั้นสะท้อนความจริงให้เห็นว่า แม้การเรียกค่าเสียหายจากบริษัทประกันภัยจะดูเหมือนเป็นขั้นตอนง่าย ๆ แต่ในความเป็นจริง หลายกรณีกลับต้องใช้ความรู้ด้านกฎหมายเพื่อยืนยันสิทธิของผู้เอาประกัน หากคุณ รถชนฟันหัก แล้วไม่ได้รับความเป็นธรรมในการชดเชย หรืออยากให้ทุกขั้นตอนเป็นไปอย่างราบรื่น ไม่เสียสิทธิ

ปรึกษาทนายความตั้งแต่แรก คือทางเลือกที่จะไม่ทำให้คุณเสียเปรียบประกันภัย
ไม่ว่าจะเป็นการร่างหนังสือเรียกร้อง แจ้งความ ตรวจสอบเงื่อนไขกรมธรรม์ หรือดำเนินคดีฟ้องร้อง ทนายความจะสามารถให้คุณ “รถชนเรียกค่าเสียหาย” ได้ และที่สำคัญเลยคือจะไม่เสียเปรียบบริษัทประกันภัยหากคุณหรือคนใกล้ตัว รถชนฟันหัก จำไว้ว่าสามารถเรียกร้องค่ารักษาได้ทั้งจาก พ.ร.บ. และประกันภัยภาคสมัครใจ เพียงเตรียมเอกสารให้ครบ และอย่าลืมใช้สิทธิให้เต็มที่ตามเงื่อนไขกรมธรรม์ หากมีข้อสงสัยหรือไม่ได้รับความเป็นธรรม อย่าลังเลที่จะ ปรึกษาทนาย เพื่อให้คุณได้รับสิ่งที่ควรได้รับ

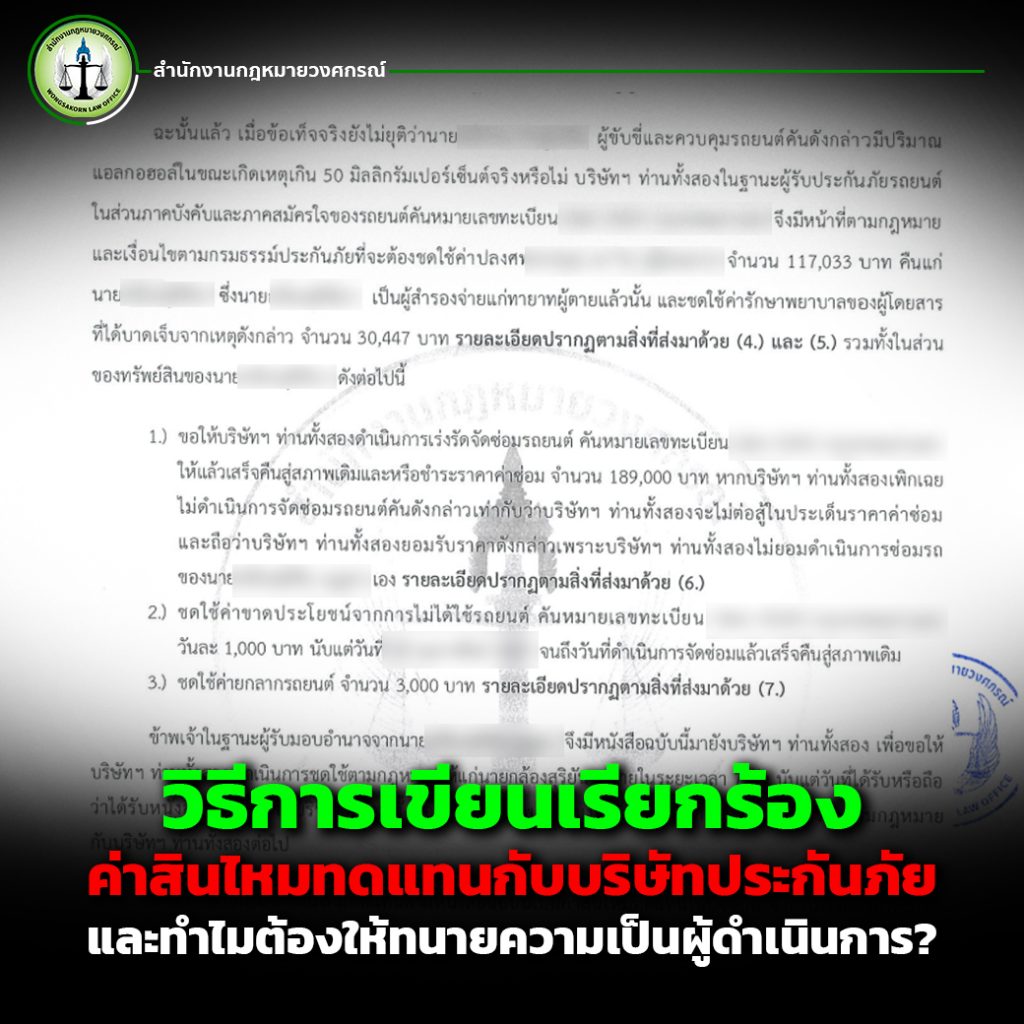
วิธีการเขียนเรียกร้องค่าสินไหมทดแทนกับบริษัทประกันภัย และทำไมต้องให้ทนายความผู้เชี่ยวชาญเป็นผู้ดำเนินการ?

เมื่อเกิดอุบัติเหตุหรือเหตุการณ์ไม่คาดฝันที่ทำให้ทรัพย์สินเสียหายหรือเกิดการบาดเจ็บ หรือทรัพย์สินเสียหาย การเรียกร้องค่าสินไหมทดแทน จากบริษัทประกันภัยเป็นขั้นตอนสำคัญที่ผู้เอาประกันภัยไม่ควรมองข้าม อย่างไรก็ตาม แม้จะดูเหมือนเป็นกระบวนการง่ายๆ แค่ยื่นเอกสารและหรือรอเงินชดเชย แต่ในทางปฏิบัติกลับมีรายละเอียดซับซ้อนมากมาย โดยเฉพาะในเรื่องการเขียนคำร้อง การเจรจา และข้อกฎหมายที่เกี่ยวข้อง

ดังนั้น บทความนี้จะพาไปดู วิธีเขียนหนังสือเรียกร้องค่าสินไหมทดแทนที่ถูกต้อง พร้อมอธิบายว่า ทำไมการให้ทนายความผู้เชี่ยวชาญเป็นผู้ดำเนินการจึงมีความได้เปรียบ และปลอดภัยกว่า

ค่าสินไหมทดแทนคืออะไร?

ค่าสินไหมทดแทน หมายถึง จำนวนเงินที่บริษัทประกันภัยต้องชดใช้ให้ผู้เอาประกันภัยหรือบุคคลที่ได้รับความเสียหาย เมื่อเกิดเหตุที่อยู่ภายใต้ความคุ้มครองของกรมธรรม์ เช่น อุบัติเหตุรถชน ไฟไหม้บ้าน น้ำท่วมทรัพย์สิน ทรัพย์สินเสียหาย หรือแม้แต่การบาดเจ็บจากอุบัติเหตุ

แม้กรมธรรม์จะครอบคลุมความเสียหายไว้ แต่ผู้เอาประกันภัยยังจำเป็นต้อง “เรียกร้อง” ค่าสินไหมตามขั้นตอน และต้องแสดงหลักฐานให้ชัดเจนเพื่อให้บริษัทประกันพิจารณาจ่ายเงินชดเชย

ขั้นตอนการเรียกร้องค่าสินไหมทดแทน

1.      แจ้งเหตุทันทีหลังเกิดเหตุการณ์
โทรแจ้งบริษัทประกันตามหมายเลขที่ระบุไว้ในกรมธรรม์ เพื่อขอรับเลขที่เคลมและคำแนะนำเบื้องต้น

2.      เก็บรวบรวมหลักฐานให้ครบถ้วน

o    รูปถ่ายความเสียหาย

o    รายงานของเจ้าหน้าที่บริษัท

o    ใบแจ้งความ (หากมี)

o    ใบรับรองแพทย์ / ใบเสร็จค่ารักษาพยาบาล

o    เอกสารประเมินราคาซ่อมทรัพย์สิน

3.      เขียนหนังสือเรียกร้องค่าสินไหมทดแทน

วิธีการเขียนหนังสือเรียกร้องค่าสินไหมทดแทน

หนังสือควรมีโครงสร้างดังนี้:

หัวจดหมาย

  • ชื่อ-ที่อยู่ผู้ร้อง
  • ชื่อบริษัทประกันภัย
  • วันที่เขียน

เรื่อง

ขอเรียกร้องค่าสินไหมทดแทนตามกรมธรรม์เลขที่ ………

เนื้อหา

อธิบายเหตุการณ์ที่เกิดขึ้น ระบุความเสียหาย และจำนวนเงินที่เรียกร้อง เช่น

“ข้าพเจ้า นาย/นาง ……… ได้ทำประกันภัยไว้กับบริษัทฯ เลขที่กรมธรรม์ ……… เมื่อวันที่ ……… ได้เกิดอุบัติเหตุ ……… ส่งผลให้ทรัพย์สินได้รับความเสียหายและข้าพเจ้าได้รับบาดเจ็บ ต้องเข้ารับการรักษา ………
ข้าพเจ้าจึงขอเรียกร้องค่าสินไหมทดแทนจำนวน ……… บาท (รายละเอียดแนบ)”

ข้อความสำคัญที่ควรใส่ทุกครั้งคือ

“อนึ่ง ข้าพเจ้าขอสงวนสิทธิ์เรียกร้องค่าเสียหายเพิ่มเติมต่อไปในภายภาคหน้า อันนี้ถือเป็นการเรียกร้องในชั้นเจรจา”

ข้อความนี้เป็นเกราะป้องกันสิทธิ์ หากในอนาคตตรวจพบความเสียหายเพิ่มเติม

ทำไมควรให้ทนายความผู้เชี่ยวชาญเป็นผู้ดำเนินการให้ดีกว่า?

แม้ผู้เอาประกันภัยสามารถยื่นคำร้องได้ด้วยตนเอง แต่การให้ทนายความผู้เชี่ยวชาญด้านประกันภัยเป็นผู้ดำเนินการจะช่วยให้ขั้นตอนราบรื่นและมีความมั่นใจมากขึ้น ด้วยเหตุผลสำคัญดังนี้

1. เข้าใจข้อกฎหมายและเงื่อนไขกรมธรรม์

กรมธรรม์ประกันภัยมีถ้อยคำและข้อกำหนดเฉพาะทางกฎหมาย ซึ่งคนทั่วไปอาจไม่เข้าใจทั้งหมด ทนายความสามารถวิเคราะห์ข้อสัญญาและช่วยให้คุณใช้สิทธิ์ได้อย่างเต็มที่ เช่น ขอบเขตความคุ้มครอง การคำนวณค่าสินไหม และการยกเว้นความรับผิด

2. ร่างหนังสือเรียกร้องอย่างเป็นมืออาชีพ

หนังสือเรียกร้องที่ร่างโดยทนายความจะมีความรัดกุม ครบถ้วน และปิดช่องโหว่ที่จะทำให้บริษัทประกันปฏิเสธการชดเชย เช่น การระบุจำนวนเงิน ความเสียหาย และข้อความสำคัญในการสงวนสิทธิ์

3. สามารถเจรจาต่อรองกับบริษัทประกันแทนคุณได้

ในกรณีที่บริษัทประกันพยายามชดเชยต่ำกว่าความเป็นจริง ทนายความจะสามารถเจรจาโดยอ้างอิงกฎหมายและหลักฐานที่แน่นหนา เพิ่มโอกาสในการได้รับค่าสินไหมเต็มจำนวน

4. พร้อมฟ้องร้องกรณีบริษัทประกันปฏิเสธไม่จ่าย

หากการเจรจาไม่เป็นผล ทนายความสามารถยื่นฟ้องต่อศาลได้ทันที โดยไม่เสียเวลาเริ่มต้นใหม่ และยังสามารถเรียกค่าเสียหายเพิ่มเติม เช่น ดอกเบี้ย หรือค่าเสียหายจากการปฏิเสธโดยไม่ชอบ

5. ลดความเครียดและภาระของผู้เสียหาย

ผู้เสียหายมักมีภาระจากการรักษาตัว การซ่อมแซมทรัพย์สิน หรือความกังวลด้านรายได้ การให้ทนายความจัดการเรื่องประกันภัยแทนจะช่วยลดความเครียด และทำให้คุณสามารถโฟกัสกับการฟื้นตัวได้เต็มที่

ตัวอย่างกรณีจริง

มีหลายกรณีที่บริษัทประกันพยายามลดวงเงินค่าสินไหม เช่น อ้างว่าเอกสารไม่ครบ, บอกว่าอยู่ในข้อยกเว้น, หรือไม่ตอบรับการเรียกร้อง หากไม่มีทนายเป็นผู้ต่อรอง ผู้เอาประกันอาจต้องยอมรับเงินชดเชยน้อยกว่าความเสียหายจริง ซึ่งส่งผลเสียระยะยาวอย่างแน่นอน

เรียกร้องค่าสินไหมฯ จากประกันภัยไม่ใช่แค่เรื่องเอกสาร แต่ต้องใช้ความเชี่ยวชาญและการวางแผน ปรึกษาทนายความแต่ต้นคือทางออก

การเรียกร้องค่าสินไหมทดแทนจากบริษัทประกันภัยไม่ใช่แค่เรื่องของเอกสาร แต่เป็นกระบวนการที่ต้องใช้ความเข้าใจในกฎหมาย การวางแผน และทักษะในการเจรจา หากต้องการให้กระบวนการนี้ดำเนินไปอย่างราบรื่น ได้รับความยุติธรรม และไม่เสียสิทธิ์ในอนาคต การให้ ทนายความผู้เชี่ยวชาญ เป็นผู้ดำเนินการแทนคุณจึงเป็นทางเลือกที่ชาญฉลาดและอย่าลืม…
“อนึ่ง ควรสงวนสิทธิ์เรียกร้องค่าเสียหายเพิ่มเติมต่อไปในภายภาคหน้า อันนี้ถือเป็นการเรียกร้องในชั้นเจรจา”
ประโยคสำคัญนี้ควรใส่ไว้ในหนังสือเรียกร้องทุกครั้ง เพื่อปกป้องสิทธิของคุณในอนาคต

หากต้องการปรึกษาทนายความที่เชี่ยวชาญด้านการเรียกร้อง ค่าสินไหมทดแทน หรือให้จัดการยื่นหนังสืออย่างมืออาชีพ สามารถติดต่อ สำนักงานกฎหมายวงศกรณ์ ซึ่งเป็นสำนักงานกฎหมายที่มีความเชี่ยวชาญเฉพาะด้านในคดีประกันภัยรถยนต์โดยตรง เพื่อความมั่นใจว่าคุณจะได้รับเงินชดเชยอย่างเต็มสิทธิ์ และได้รับการคุ้มครองทางกฎหมายอย่างครบถ้วนในทุกขั้นตอน

คำพิพากษา : แม้เป็นเด็กโดยสารรถยนต์ อย่างไรบริษัทประกันภัยก็ต้องชดใช้ค่าเสียหาย พร้อมกำหนดค่าเสียหายเพื่อการลงโทษ

คำพิพากษาศาลจังหวัดอุดรธานี ลงวันที่ 14 ธันวาคม 2566

คดีความระหว่าง เด็กชาย A โดยนางสาว C ในฐานะผู้แทนโดยชอบธรรม ที่ 1 เด็กชาย B โดยนางสาว C ในฐานะผู้แทนโดยชอบธรรม ที่ 2 นางสาว C  ที่ 3  โจทก์ กับ บริษัท XYZ ประกันภัย จำกัด (มหาชน) ที่ 1 บริษัท EFG ประกันภัย จำกัด (มหาชน) ที่ 2 จำเลย

เรื่อง ประกันภัย

โจทก์ทั้งสามฟ้องว่า จำเลยที่ 1 เป็นผู้รับประกันภัยภาคบังคับรถยนต์คันหมายเลขทะเบียน XX 4112 กรุงเทพมหานคร ไว้จากโจทก์ที่ 3 จำเลยที่ 2 เป็นผู้รับประกันภัยภาคบังคับและภาคสมัครใจของของรถยนต์คันหมายเลขทะเบียน 2XX 1016 กรุงเทพมหานคร เมื่อวันที่ 24 ตุลาคม 2564 อยู่ในระหว่างเวลาตามสัญญาประกันภัยของจำเลยทั้งสอง ขณะที่โจทก์ที่ 1 และที่ 2 กำลังโดยสารรถยนต์คันหมายเลขทะเบียน XX 4112 กรุงเทพมหานคร โดยมีนาย D เป็นผู้ขับซึ่งได้รับความยินยอมจากโจทก์ที่ 3 แล้ว ขับรถยนต์คันดังกล่าวมาตามถนนบ้านดุง-บ้านม่วง จังหวัดอุดรธานี เมื่อถึงที่เกิดเหตุรถยนต์คันหมายเลขทะเบียน 2XX 1016 กรุงเทพมหานคร โดยมีนาย E เป็นผู้ขับ ซึ่งนาย E ได้ขับรถยนต์คันดังกล่าวด้วยความประมาทปราศจากความระมัดระวังซึ่งบุคคลในภาวะวิสัยเช่นนั้นจะต้องมีวิสัยและพฤติการณ์ในการขับ แต่หาได้ใช้ความระมัดระวังดังกล่าวไม่ คือ นาย E ขับรถยนต์คันดังกล่าวล้ำเข้ามาในช่องทางเดินรถคันที่โจทก์ที่ 1 และที่ 2 โดยสารมาเป็นเหตุให้เฉี่ยวชนกันและทำให้โจทก์ที่ 1 และที่ 2 ได้รับบาดเจ็บและรถยนต์ของโจทก์ที่ 3 ได้รับความเสียหาย จำเลยทั้งสองจึงต้องร่วมกันรับผิดต่อโจทก์ที่ 1 ได้แก่ ค่ารักษาพยาบาล 100,000 บาท ค่ารักษาพยาบาลในอนาคต 200,000 บาท ค่าสูญเสียความสามารถประกอบการงานในอนาคต 300,000 บาท ค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงิน 300,000 บาท รับผิดต่อโจทก์ที่ 2 ได้แก่ค่ารักษาพยาบาล 100,000 บาท ค่ารักษาพยาบาลในอนาคต 200,000 บาท ค่าสูญเสียความสามารถประกอบการงานในอนาคต 300,000 บาท ค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงิน 300,000 บาท และรับผิดต่อโจทก์ที่ 3 ได้แก่ ค่ารถยนต์ 120,000 บาท ค่าขาดประโยชน์ตั้งแต่วันเกิดเหตุ จนถึงวันฟ้อง วันละ 800 บาท เป็นเวลา 138 วัน คิดเป็นเงิน 110,400 บาท และค่าเสียหายในส่วนนี้จนกว่ารถยนต์ของโจทก์ที่ 3 จะซ่อมแซมเสร็จ วันละ 800 บาท โจทก์ทั้งสามได้ติดตามทวงถามให้จำเลยทั้งสองชำระหนี้แล้ว แต่จำเลยทั้งสองเพิกเฉยขอให้จำเลยทั้งสองร่วมกันชำระเงิน 1,800,000 บาท ให้แก่โจทก์ที่ 1 พร้อมดอกเบี้ยอัตราร้อยละ 15 ต่อปี ของต้นเงินดังกล่าว จนกว่าจำเลยทั้งสองจะชำระเสร็จสิ้น ชำระเงิน 900,000 บาท ให้แก่โจทก์ที่ 2 พร้อมดอกเบี้ยอัตราร้อยละ 15 ต่อปี ของต้นเงินดังกล่าว จนกว่าจะเลยทั้งสองจะชำระเสร็จสิ้น ชำระเงิน 230,400 บาท ให้แก่โจทก์ที่ 3 พร้อมดอกเบี้ยอัตราร้อยละ 15 ต่อปี ของต้นเงินดังกล่าว จนกว่าจะเลยทั้งสองจะชำระเสร็จสิ้น และให้จำเลยทั้งสองชำระค่าเสียหายเชิงลงโทษ

          โจทก์ยื่นคำร้องขอถอนฟ้องจำเลยที่ 1 ตามคำร้องฉบับลงวันที่ 15 พฤศจิกายน 2565

          ระหว่างพิจารณาคดี ศาลส่งสำนวนให้ประธานศาลอุทธรณ์เพื่อวินิจฉัยว่าคดีนี้เป็นคดีผู้บริโภคหรือไม่ ประธานศาลอุทธรณ์วินิจฉัยว่าคดีนี้เป็นคดีผู้บริโภค

          จำเลยที่ 2 ให้การว่า ฟ้องโจทก์ทั้งสามเคลือบคลุม เพราะโจทก์ไม่บรรยายฟ้องว่า นายE กับผู้เอาประกันภัยรถยนต์คันหมายทะเบียน 2XX 1016 กรุงเทพมหานคร มีนิติสัมพันธ์กันอย่างไร และผู้เอาประกันภัยจะต้องรับผิดต่อโจทก์ทั้งสามได้รับความเสียหายอย่างไร ในส่วนของโจทก์ที่ 3 นั้น ค่าขาดประโยชน์นั้นสูงเกินไป เนื่องจากเป็นความบกพร่อมของโจทก์ที่ 3 ที่ติดต่อซ่อมแซมรถยนต์กับอู่ซ่อมรถยนต์เอง จำเลยที่ 2ไม่เกี่ยวข้อง ทำให้การซ่อมแซมใช้ระยะเวลานาน อีกทั้งตามกรมธรรม์นั้น กำหนดให้ชำระไม่เกินวันละ 500 บาท ต่อวัน ในส่วนของจำเลยที่ 1 นั้น ค่ารักษาพยาบาลนั้น จำเลยที่ 1 เป็นผู้ชำระในฐานะผู้รับประกันภัยภาคบังคับแล้ว 80,000 บาท โจทก์ที่ 1 ไม่ได้ชำระค่ารักษาพยาบาล ค่ารักษาพยาบาลในอนาคตนั้น โจทก์ที่ 1 และที่ 2 รักษาหายสนิทใน 1 เดือน และ 2 สัปดาห์ ตามลำดับ และไม่ได้มีการรักษาต่ออีก โจทก์ที่ 1 และที่ 2 ไม่ได้รับความเสียหาย ค่าสูญเสียความสามารถประกอบการงานในอนาคตและสินไหมทดแทนอย่างอื่นอันมิใช่ตัวเงินนั้น หลังจากที่โจทก์ที่ 1 และที่ 2 รักษาพยาบาลแล้วก็ไม่ได้เข้ารับการรักษาต่ออีก โจทก์ที่ 1 และที่ 2 จึงยังสามารถประกอบอาชีพได้ อีกทั้งโจทก์ที่ 1 และที่ 2 ยังอยู่ระหว่างการศึกษา ค่าเสียหายในส่วนนี้ จึงไม่แน่นอนและไม่ได้รับความเสียหาย ขอให้ยกฟ้องโจทก์
          พิเคราะห์คำฟ้อง คำให้การ พยานหลักฐานของโจทก์ทั้งสามและจำเลยที่ 2 แล้ว ข้อเท็จจริที่เป็นที่ยุติรับฟังได้ว่า จำเลยที่ 1 เป็นผู้รับประกันภัยภาคบังคับรถยนต์คันหมายเลขทะเบียน XX 4112 กรุงเทพมหานคร ไว้จากโจทก์ที่ 3 เมื่อวันที่ 24 ตุลาคม 2564 ซึ่งอยู่ในระหว่างเวลาตามสัญญาประกันภัยของจำเลยทั้งสอง ขณะที่โจทก์ที่ 1 และที่ 2 กำลังโดยสารรถยนต์คันหมายเลขทะเบียน XX 4112 กรุงเทพมหานคร โดยมีนาย D เป็นผู้ขับ ซึ่งได้รับความยินยอมจากโจทก์ที่ 3 แล้ว ขับรถยนต์คันดังกล่าวมาตามถนนบ้านดุง-บ้านม่วง จังหวัดอุดรธานี เมื่อถึงที่เกิดเหตุมีรถยนต์คันหมายเลขทะเบียน 2XX 1016 กรุงเทพมหานคร โดยมีนาย E เป็นผู้ขับขี่ แล้วนาย E ขับรถยนต์โดยประมาท ล้ำเข้ามาในช่องทาฃเดินรถคันที่โจทก์ที่ 1 และที่ 2 โดยสารมาเป็นเหตุให้เฉี่ยวชนกันและทำให้โจทก์ที่ 1 และที่ 2 ได้รับบาดเจ็บและรถยนต์ของโจทก์ที่ 3 ได้รับความเสียหาย คดีมีปัญหาต้องวินิจฉัยประเด็นแรกว่า ฟ้องโจทก์ทั้งสามเคลือบคลุมหรือไม่ โดยจำเลยที่ 2 ให้การต่อสู้ว่า คำฟ้องโจทก์ทั้งสามไม่ได้แสดงโดยแจ้งชัดซึ่งสภาพแห่งข้อหาและคำขอบังคับตามไม่ได้บรรยายถึงรายละเอียดว่านาย E กับผู้เอาประกันภัยรถยนต์คันหมายเลขทะเบียน 2XX 1016 กรุงเทพมหานคร มีนิติสัมพันธ์กันอย่างไรและผู้เอาประกันภัยจะต้องรับผิดต่อโจทก์ทั้งสามได้รับความเสียหายอย่างไร เห็นว่า คำฟ้องของโจทก์ทั้งสามบรรยายว่าจำเลยที่ 2 เป็นผู้รับประกันภัยภาคบังคับและภาคสมัครใจรถยนต์คันหมายเลขทะเบียน 2XX 1016 กรุงเทพมหานคร โดยที่จำเลยที่ 2 ให้การต่อสู้ให้ประเด็นว่าจำเลยที่ 2 ไม่ต้องรับผิดเกินกว่าวงเงินความคุ้มครองที่ระบุไว้กรมธรรม์ที่จำเลยที่ 2 ย่อมแสดงให้เห็นแล้วว่าโจทก์ทั้งสามฟ้องจำเลยที่ 2 ในฐานะใด ซึ่งเพียงพอให้จำเลยที่ 2 เข้าใจคำฟ้องของโจทก์ว่ามีนิติสัมพันธ์ใดกับผู้เอารประกันภัยรถยนต์คันหมายเลขทะเบียน 2XX 1016 กรุงเทพมหานคร และย่อมต้องเข้าใจถึงสภาพแห่งข้อหาโจทก์ทั้งสองและคำขอบังคับ ทั้งข้ออ้างที่อาศัยหลักแห่งข้อหาเช่นว่านั้น ตามประมวลวิธีพิจารณาความแพ่ง มาตรา172 แม้โจทก์จะไม่ได้บรรยายฟ้องถึงรายละเอียดของนิติสัมพันธ์ดังกล่าวหรือความสัมพันธ์ระหว่างนาย E กับผู้เอาประกันภัยเป็นอย่างไร แต่จากคำให้การก็ย่อมแสดงให้เห็นว่าจำเลยที่ 2 เข้าใจถึงคำฟ้องของโจทก์ทั้งสามแล้ว ฟ้องโจทก์ทั้งสามจึงไม่เคลือบคลุม คดีมีปัญหาต้องวินิจฉัยต่อไปว่าจำเลยที่ 2 ต้องรับผิดต่อโจทก์หรือไม่ เห็นว่า ตามสำเนากรมธรรม์ระบุว่าจำเลยที่ 2 เป็นผู้รับประกันภัยค้ำจุนของรถยนต์คันหมายเลขทะเบียน 2XX 1016 กรุงเทพมหานคร จากบริษัท คาร์เร้นท์แอนด์ลีส จำกัด (มหาชน) สิ้นสุดความคุ้มครองในวันที่ 14 กรกฎาคม 2565 ซึ่งเหตุเกิดในวันที่ 24 ตุลาคม 2564 สัญญาประกันภัยค้ำจุนจึงยังมีผลในวันเกิดเหตุ อีกทั้งจเลยที่ 2 ไม่ได้ให้การไว้ในประเด็นนี้ จึงรับฟังได้ว่าจำเลยที่ 2 เป็นผู้รับประกันภัยค้ำจุน และเมื่อข้อเท็จจริงเป็นที่ยุติว่านาย E เป็นผู้ขับขี่รถยนต์ที่จำเลยที่ 2 รับประกันภัย แล้วนาย E ขับรถยนต์โดยประมาท ล้ำเส้นเข้ามาในช่องทางเดินรถคันที่โจทก์ที่ 1 และที่ 2  โดยสารมา เป็นเหตุให้เฉี่ยวชนกันและทำให้โจทก์ที่ 1 และที่ 2 ได้รับบาดเจ็บและรถยนต์ของโจทก์ที่ 3 ได้รับความเสียหาย เมื่อกรมธรรม์ระบุว่าจำเลยที่ 2 ต้องรับผิดต่อบุคคลภายนอก อีกทั้งตามรูปภาพและหนังสือชี้ประมาทระบุว่านาย E รับว่าตนเป็นฝ่ายประมาท ดังนั้นจำเลยที่ 2 ต้องรับผิดต่อโจทก์ทั้งสามในฐานะผู้รับประกันภัยค้ำจุน คดีมีประเด็นต้องวินิจฉัยประเด็นสุดท้ายคือ จำเลยที่ 2 ต้องรับผิดต่อโจทก์ทั้งสามเพียงใด ในส่วนของโจทก์ที่ 3 นั้น โจทก์ทั้งสามมีโจทก์ที่ 3 อ้างตนเองเป็นพยาน เบิกความว่า รถยนต์คันหมายเลขทะเบียน XX 4112 กรุงเทพมหานคร ได้รับความเสียหายจนไม่สามารถซ่อมแซมให้กลับมาใช้ดังเดิมได้ โดยประเมินความเสียหายประมาณ 65,000 บาท แต่ความเสียหายจริงเป็นเงิน 120,00 บาท ตามบันทึกการตรวจสภาพรถยนต์และภาพถ่าย และค่าขาดประโยชน์ที่โจทก์ที่ 3 ไม่สามารถใช้รถยนต์ได้เป็นเงิน 800 บาท ต่อวัน เป็นเวลา 138 วัน ส่วนจำเลยที่ 2 มีนาย O พนักงานจำเลยที่ 2 เบิกความว่า ความเสียหายเกี่ยวกับรถยนต์เป็นเงิน 120,000 บาท นั้น สูงเกินไป เนื่องจากโจทก์ทั้งสามไม่ได้ระบุรายละเอียดว่ารถยนต์เสียหายอย่างไร และค่าขาดประโยชน์จากการใช้รถเป็นเวลา 138 วัน เนื่องจากเป็นความบกพร่องของโจทก์ที่ 3 ที่ติดต่อซ่อมแซมรถยนต์กับอู่ซ่อมรถยนต์เอง จำเลยที่ 2 ไม่เกี่ยวข้อง ทำให้การซ่อมแซมใช้ระยะเวลานาน อีกทั้งตามกรมธรรม์นั้นกำหนดให้ชำระไม่เกินวันละ 500 บาท ต่อวัน เห็นว่า เมื่อพิจารณาจากเอกสารแล้ว จะเห็นได้ว่ารถยนต์ของโจทก์ที่ 3 ได้รับความเสียหายค่อนข้างรุนแรง และค่าเสียหายที่เกิดขึ้นประมาณ 65,000 บาท แม้โจทก์ที่ 3 จะเบิกความว่ารถยนต์ไม่สามารถซ่อมแซมจนกลับมาใช้งานได้อีก แต่โจทก์ทั้งสามก็มิได้มีพยานหลักฐานใดว่าจะเป็นจริงดังที่อ้าง อีกทั้งโจทก์ที่ 3 ก็เบิกความตอบทนายจำเลยที่ 2 ถามค้านว่ารถยนต์คันดังกล่าวยังไม่ได้ซ่อมแซมจนกลับมาใช้งานได้อีก แต่โจทก์ทั้งสามก็มิได้มีพยานหลักฐานใดว่าจะเป็นจริงดังที่อ้าง อีกทั้งโจทก์ที่ 3 ก็เบิกความตอบทนายจำเลยที่ 2 ถามค้านว่ารถยนต์คันดังกล่าวยังไม่ได้ซ่อมแซมจึงไม่อาจรับฟังได้ว่ารถยนต์ไม่สามารถซ่อมแซมจนกลับมาใช้งานได้ จึงสมควรกำหนดค่าเสียหายในส่วนนี้เป็นเงิน 65,000 บาท และในส่วนค่าขาดประโยชน์นั้น แม้ในทางนำสืบของโจทก์ทั้งสามไม่ปรากฏว่าจะใช้เวลาซ่อมแซมนานเท่าใด อีกทั้งหากโจทก์ทั้งสามนำรถยนต์เข้าซ่อมแซมในทันทีก็อาจไม่ต้องใช้ระยะเวลาถึง 138 วัน ตามที่กล่าวอ้าง แต่อย่างไรก็ตามการที่รถยนต์ของโจทก์ที่ 3 ได้รับความเสียหายย่อมต้องใช้ระยะเวลาในการซ่อมแซมอยู่ดี จึงเห็นสมควรคกำหนดค่าเสียหายในส่วนนี้เป็นเงิน 500 บาท ต่อวัน เป็นเวลา 60 วัน คิดเป็นเงิน 30,000 บาท รวมค่าเสียหายที่จำเลยที่ 2 ต้องรับผิดต่อโจทก์ที่ 3 เป็นเงิน 95,000 บาท

          ในส่วนของโจทก์ที่ 3 นั้น โจทก์ทั้งสามมีโจทก์ที่ 3 อ้างตนเองเป็นพยาน เบิกความว่า โจทก์ที่ 1 ได้รับบาดเจ็บ ได้แก่ กระดูกมือขวาหัก 2 ท่อน มีบาดแผลถลอกที่คาง หลังมือซ้าย ไหปลาร้าด้านขวา มือขวาบวม มีแผลฟกช้ำ ต้องรักษาโดยการใส่เฝือกอ่อน ใช้เวลารักษาตัวเป็นระยะเวลา 1 เดือน และโจทก์ที่ 1 ยังต้องพักรักษาตัวต่อไปอีกมากกว่าที่กำหนดไว้ในใบรับรองแพทย์ อีกทั้งอุบัติเหตุดังกล่าวยังทำให้ศีรษะของโจทก์ที่ 1 ตรงบริเวณขมับด้านขวายุบ ภาพถ่ายอาการบาดเจ็บ สำเนาฟิล์มเอกซเรย์ สำเนาใบรับรองแพทย์ สำเนาประวัติการรักษา สำเนาใบนำส่งผู้บาดเจ็บ มีค่ารักษาพยาบาลก่อนฟ้องเป็นเงิน 1,250 บาท ค่าใช้จ่ายอันจำเป็นเกี่ยวเนื่องกับค่ารักษาพยาบาล โดยหลังจากเกิดอุบัติเหตุโจทก์ที่ 1 จึงดื่มนมตามคำแนะนำของแพทย์เพื่อรักษาอาการบาดเจ็บ คิดเป็นเงิน 4,000 บาท ค่ารักษาพยาบาลในอนาคตและค่าใช้จ่ายอันจำเป็นเกี่ยวเนื่องกับการรักษาพยาบาลในอนาคตนั้น โจทก์ที่ 1 ได้รับบาดเจ็บเป็นเหตุให้ศีรษะของโจทก์ที่ 1 ตรงบริเวณขมับด้านขวายุบลงจนเห็นได้ชัด จึงต้องทำการรักษาในอนาคต คิดเป็นเงิน 95,990 บาท ในส่วนของค่าสูญเสียความสามารถประกอบการงานในอนาคต โจทก์ที่ 1 ประสงค์ที่จะประกอบอาชีพตำรวจในอนาคต แต่เมื่อศีรษะของโจทก์ที่ 1 ตรงบริเวณขมับด้านขวายุบลง ทำให้โจทก์ที่ 1 ไม่อาจจะประกอบอาชีพดังกล่าวได้ คิดค่าเสียหายเป็นเงิน 300,000 บาท และค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงินนั้น โจทก์ที่ 1 ใช้เวลารักษาพยาบาล 1 เดือน ยังไม่สามารถใช้มือขวาได้ดีดังเดิม และมีภาวะหวาดกลัวในขณะที่ต้องโดยสารรถยนต์ คิดเป็นเงิน 300,000 บาท ส่วนจำเลยที่ 2 มีนาย O พนักงานจำเลยที่ 2 เบิกความได้ความว่า จำเลยที่ 1 ชำระค่ารักษาพยาบาลในฐานะผู้รับประกันภัยภาคบังคับของรถยนต์ของโจทก์ที่ 3 แล้ว โดยมีวงเงิน 80,000 บาท โจทก์ที่ 3 จึงไม่เสียหายในส่วนนี้ ส่วนค่าเสียหายอื่น ๆ นั้น โจทก์ที่ 1 ใช้เวลารักษาพยาบาลเพียง 1 เดือน และไม่ปรากฏว่าต้องรักษาพยาบาลอีก จำเลยที่ 2 จึงไม่ต้องรับผิด เห็ฯว่าระบุว่า “ชำระเงินเอง(ผู้ประสบภัยจากรถ)” และโจทก์ที่ 3 ก็เบิกความตอบทนายจำเลยที่ 2 ถามค้านว่า จำเลยที่ 1 ชำระค่ารักษาพยาบาลส่วนหนึ่ง แต่ก็มาเบิกความว่าพยานเป็นผู้ชำระเงินเอง อันเป็รการขัดแย้งกันในตัวเอง แต่เมื่อพิจารณาจากวงเงินที่จำเลยที่ 1 ให้ความคุ้มครองนั้น เป็นวงเงิน 80,000 บาท และโจทก์ที่ 3 ก็รับว่าเรียกร้องค่าเสียหายจากจำเลยที่ 1 เต็มวงเงิน จึงไม่อาจรับฟังได้ว่าโจทก์ที่ 3 ชำระค่ารักษาพยาบาล แต่เป็นจำเลยที่ 1 ที่ชำระ จำเลยที่ 2 จึงไม่ต้องรับผิดในส่วนนี้ ส่วนค่าใช้จ่ายอันจำเป็นเกี่ยวเนื่องกับการรักษาพยาบาล การที่โจทก์ที่ 3 จะให้โจทก์ที่ 1 ดื่มนมเพื่อรักษาอาการกระดูกมอืขวาหักนั้น แม้จะเป็นการทำตามที่แพทย์แนะนำดังที่โจทก์ที่ 3 เบิกความ แต่โจทก์ทั้งสามไม่ได้มีหลักฐานว่าได้ซื้อนมดังกล่าวที่อ้างหรือไม่ อีกทั้งโจทก์ที่ 1 ยังเป็นเด็ก การที่โจทก์ที่ 3 ซึ่งเป็นมารดาของโจทก์ที่ 1 ให้โจทก์ที่ 1 ดื่มนมย่อมเป็นเรื่องปกติในการดูแลบุตรของมารดา จึงไม่กำหนดค่าเสียหายในส่วนนี้ให้ ส่วนค่าใช้จ่ายอันจำเป็นเกี่ยวเนื่องกับการรักษาพยาบาลในอนาคตและค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงินนั้น ไม่ปรากฏว่ามีบาดแผลศีรษะยุบลง แต่ระบุเพียงว่ามีบาดแผลที่คางฉีกขาดที่คาง 0.1 x 0.5 เซนติเมตร และแพทย์ให้ความเห็นว่ารักษาหายใน 1 เดือน ดังนั้น แม้โจทก์ทั้งสามจะอ้างว่าโจทก์ที่ 1 ต้องทำการรักษาที่ศีรษะหรือไม่สามารถประกอบอาชีพตำรวจได้ แต่การที่ศีรษะของโจทก์ที่ 1 ตรงบริเวณขมับด้านขวายุบลงจึงไม่ใช่ผลโดยตรงจากอุบัติเหตุ จำเลยที่ 2 จึงไม่ต้องรับผิดในค่าเสียหายส่วนนี้ และค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงินนั้น โจทก์ที่ 1 ได้รับบาดเจ็บกระดูกมือขวาหักต้องใช้เวลารักษาเป็นเวลา 1 เดือน และเมื่อพิจารณาจากความรุนแรงของอุบัติเหตุ ย่อมทำให้โจทก์ที่ 1 ได้รับความทุกข์ทรมานและเกิดการหวาดระแวงอยู่บ้าง แต่ค่าเสียหายที่โจทก์ทั้งสามเรียกร้องมานั้นสูงเกินไป จึงกำหนดค่าเสียหายในส่วนนี้เป็นเงิน 50,000 บาท

          ในส่วนของโจทก์ที่ 2 โจทก์ทั้งสามมีโจทก์ที่ 3 อ้างตนเองเป็นพยาน เบิกความว่า โจทก์ที่ 2 ได้รับบาดเจ็บ ได้แก่ กระดูกขาหัก 2 ข้าง ต้องเข้ารับการรักษาโดยการผ่าตัดดามเหล็กต้องใส่เหล็กดามตรงต้นขาทั้งสองข้างและใส่เหล็กดามตรงกระดูกหน้าแข้งของขาข้างซ้าย มีบาดแผลฉีกขาดที่ขาขวาและใต้ตาซ้าย ใช้เวลารักษาตัวเป็นระยะเวลา 60 วัน และโจทก์ที่ 2 ยังต้องพักรักษาตัวต่อไปอีกมากกว่าที่กำหนดในใบรับรองแพทย์ ตามสำเนาใบส่งตัวผู้บาดเจ็บ สำเนาภาพถ่ายอาการบาดเจ็บ สำเนาฟิล์มเอกซเรย์ สำเนาใบรับรองแพทย์ สำเนาประวัติการรักษา และสำเนาใบนัดผู้ป่วย มีค่ารักษาพยาบาลจากการผ่าตัด 3 ครั้ง เป็นเงิน 238,368 บาท และเข้ารักษาในโรงพยาบาลวันละ 200 บาท เป็นเวลา 1,800 บาท รวเป็นเงิน 241,968 บาท ค่าใช้จ่ายอันจำเป็นเกี่ยวเนื่องกับการรักษาพยาบาล โดยโจทก์ที่ 2 ต้องเดินทางจากจังหวัดสกลนครไปรักษาที่โรงพยาบาลอุดรธานี 4 ครั้ง คิดเป็นเงิน 8,000 บาท ค่ารักษาพยาบาลในอนาคตและค่าใช้จ่ายอันจำเป็นเกี่ยวเนื่องกับการรักษาพยาบาลในอนาคตนั้น โจทก์ที่ 2 ได้รับบาดเจ็บกระดูกต้นขาหักสองข้าง จึงต้องผ่าตัดนำเหล็กออกจากกระดูกที่ดามไว้ คิดเป็นเงิน 160,000 บาท ค่ากายภาพบำบัดเพื่อฟื้นฟูร่างกาย คิดเป็นเงิน 10,000 บาท และมีรอยแผลเป็นจากการผ่าตัด จึงซื้อยาทาบริเวณรอยแผลเป็นและต้องทำการรักษาในอนาคต คิดเป็นเงินจำนวน 4,920 บาท และ 21,000 บาท และโจทก์ที่ 2 ดื่มนมตามคำแนะนำของแพทย์เพื่อรักษาอาการบาดเจ็บ คิดเป็นเงิน 8,000 บาท ในส่วนของค่าสูญเสียความสามารถประกอบการงานในอนาคต โจทก์ที่ 2 ประสงค์จะประกอบอาชีพตำรวจในอนาคต แต่เมื่อโจทก์ที่ 2 เดินกะเผลก แขนขายาวไม่เท่ากันอย่างชัดเจน ทำให้โจทก์ที่ 2 ไม่อาจจะประกอบอาชีพดังกล่าวได้ คิดค่าเสียหายเป็นเงิน 300,000 บาท และค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงินนั้น โจทก์ที่ 2 ต้องรับการรักษาโดยการผ่าตัด 3 ครั้ง ระหว่างนั้นโจทก์ที่ 2 ไม่สามารถเดินและช่วยเหลือตัวเองได้ และมีภาวะหวาดกลัวในขณะที่ต้องโดยสารรถยนต์ คิดเป็นเงิน 300,000 บาท ส่วนจำเลยที่ 2 มีนาย O พนักงานจำเลยที่ 2 เบิกความได้ความว่า จำเลยที่ 1 ชำระค่ารักษาพยาบาลในฐานะผู้รับประกันภัยภาคบังคับของรถยนต์ของโจทก์ที่ 3 แล้ว โดยมีวงเงิน 80,000 บาท โจทก์ที่ 3 จึงไม่เสียหายในส่วนนี้ ส่วนค่าเสียหายอื่น ๆ นั้น โจทก์ที่ 2 ใช้เวลารักษาพยาบาลเพียง 2 สัปดาห์ และไม่ปรากฏว่าต้องรักษาพยาบาลอีก จำเลยที 2 จึงไม่ต้องรับผิด เห็นว่าตามเอกสารระบุว่ามีค่าใช้จ่ายในการรักษาพยาบาล เป็นเงิน 119,000 บาท, 52,500 บาท และ 66,330 บาท ตามลำดับ ซึ่งแม้โจทก์ที่ 3 จะเบิกความจะเบิกความตอบทนายจำเลยที่ 2 ถามค้านว่า ใช้สิทธิบัตรทองในการชำระค่าใช้จ่ายเพิ่มเติม อย่างไรก็ตาม แม้โจทก์ที่ 2 จะได้รับตามโครงการประกันสุขภาพถ้วนหน้าของรัฐ ไม่ทำให้สิทธิของโจทก์ที่จะเรียกร้องจากจำเลยที่ 2 ผู้รับประกันภัยค้ำจุนต้องระงับไป เพราะเป็นสิทธิของโจทก์ที่ 2 ตามที่กฎหมายบัญญัติ อีกทั้งไม่ปรากฏว่าจำเลยที่ 1 ได้ชำระค่ารักษาพยาบาลของโจทก์ที่ 2 ในฐานะผู้รับประกันภัยภาคสมัครใจของรถยนต์ของโจทก์ที่ 3 จำเลยที่ 2 จึงต้องรับผิดในส่วนนี้เป็นเงิน 238,368 บาท ส่วนค่าชดเชยรายวันนั้น ไม่ปรากฏว่าในทางนำสืบว่าโจทก์ที่ 2 จะได้รับชดเชยในส่วนนี้อย่างไร อันเป็นการกล่าวอ้างลอย ๆ จึงไม่กำหนดค่าเสียหายในส่วนนี้ให้ ส่วนค่าเดินทางมารักษาพยาบาลนั้น โจทก์ที่ 2 ต้องเดินทางจากจังหวัดสกลนครมาที่โรงพยาบาลอุดรธานี จังหวัดอุดรธานี 4 ครั้ง ย่อมต้องมีค่าใช้จ่ายในส่วนนี้ จึงกำหนดให้ตามขอ เป็นเงิน 8,000 บาท ส่วนค่ารักษาพยาบาลในอนาคต โจทก์ที่ 2 ที่มีอายุ 10 ปี ย่อมมีการเจริญเติบโตไปตามวัยและจำต้องเอาเหล็กดามกระดูกออกเพื่อให้ใช้ชีวิตได้อย่างปกติสุข ซึ่งค่าใช้จ่ายในส่วนนี้เป็นค่าใช้จ่ายอนาคตแต่เมื่อเทียบเคียงจากค่าใช้จ่ายในการผ่าตัดที่ผ่านมาของโจทก์ที่ 2 และแบบประเมินค่าทำหัตถการแล้ว เห็นควรกำหนดค่าใช้จ่ายในส่วนนี้เป็นเงิน 100,000 บาท ส่วนค่ากายภาพบำบัดในการรักษาด้วย ที่โจทก์ที่ 2 ขอค่าเสียหายมาในส่วนนี้เหมาะสมแล้ว จึงกำหนดให้ตามขอ เป็นเงิน 10,000 บาท ส่วนค่ารักษารอยแผลเป็นนั้น ตามรูปถ่ายจะเห็นได้ว่าโจทก์ที่ 2 มีรอยแผลเป็นจากการผ่าตัดหลายจุด แต่การรักษาทั้งใช้ยาทาหรือทำเลเซอร์ตามที่โจทก์ที่ 3 เบิกความนั้นไม่ใช่การรักษาบาดแผลที่ได้รับจากอุบัติเหตุ แต่เป็นเรื่องของการตบแต่งบาดแผล ยกคำขอในส่วนนี้ ส่วนค่าใช้จ่ายอันจำเป็นเกี่ยวเนื่องกับการรักษาพยาบาล การที่โจทก์ที่ 3 จะให้โจทก์ที่ 2 ดื่มนมเพื่อรักษาอาการกระดูกต้นขาหักนั้นต่างกับโจทก์ที่ 1 เนื่องจากอาการกระดูกต้นขาหักเป็นอาการบาดเจ็บที่รุนแรง นอกจากจะต้องทำการรักษาด้วยการผ่าตัดหรือทำกายภาพบำบัด จะต้องดื่มนมที่มีโปรตีนและแคลเซียมประกอบด้วยจึงจะทำให้กระดูกสมานกันดังเดิม เมื่อโจทก์ที่ 2 ต้องดื่มนมวันละ 2 กล่อง อันเป็นปริมาณที่เหมาะสม จึงกำหนดให้ตามขอเป็นเงิน 8,000 บาท ส่วนค่าสูญเสียความสามารถในการประกอบการงานในอนาคตและค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงินนั้น เมื่อพิจารณาจากคลิปวิดีโอและความรุนแรงของบาดแผลที่โจทก์ที่ 2 ได้รับแล้ว การที่โจทก์ที่ 2 ได้รับบาดเจ็บกระดูกต้นขาหักทั้งสองข้างจึงส่งผลกระทบต่อการดำเนินชีวิต โดยใช้เวลาตั้งแต่วันเกิดเหตุจนถึงวันที่ผ่าตัดครั้งสุดท้ายเป็นเวลา 2 เดือนและยังต้องทำกายภาพบำบัดอีก แม้โจทก์ที่ 2 จะกลับมาเดินได้ แต่ก็ยังมีอาการเดินกะเผลกและไม่แน่ว่าจะรักษาให้หายขาดได้หรือไม่ ซึ่งอาจประสบปัญหาในการประกอบอาชีพต่อไป แต่อย่างไรก็ดี ที่โจทก์ที่ 3 อ้างว่าโจทก์ที่ 2 อยากประกอบอาชีพเจ้าพนักงานตำรวจก็เป็นเพียงการคาดคะเนของโจทก์ที่ 3 เอง โจทก์ที่ 2 อาจประกอบอาชีพอื่นที่เหมาะสมกับสภาพร่างกายของตนก็ได้ จึงกำหนดค่าเสียหายในส่วนค่าสูญเสียความสามารถในการประกอบการงานในอนาคตเป็นเงิน 250,000 บาท และเมื่อพิจารณาจากความรุนแรงของอุบัติเหตุตามภาพถ่ายอาการบาดเจ็บ และการเดินของโจทก์ที่ 2 ตามเอกสารแล้ว นอกจากย่อมทำให้โจทก์ที่ 2 ได้รับความทุกข์ทรมานระหว่างการรักษาแล้ว โจทก์ที่ 2 อาจไม่สามารถเดินหรือวิ่งได้เหมือนคนปกติ และยังมีรอยแผลเป็นจากการผ่าตัดและเกิดการหวาดระแวงในการโดยสารรถยนต์ แต่ค่าเสียหายที่โจทก์ทั้งสามเรียกร้องมานั้นสูงเกินไป จึงกำหนดค่าเสียหายในส่วนนี้เป็นเงิน 250,000 บาท รวมค่าเสียหายที่จำเลยที่ 2 ต้องชำระให้แก่โจทก์ที่ 2 เป็นเงิน 856,368 บาท

          ในส่วนดอกเบี้ยนั้นปรากฏตามทางนำสืบของโจทก์ทั้งสามโดยจำเลยที่ 2 ไม่ได้ปฏิเสธว่าตามเงื่อนไขในกรมธรรม์ประกันภัย หมวดเงื่อนไขทั่วไปข้อ 5 ระบุว่าหากศาลพิพากษาให้บริษัทแพ้คดี บริษัทจะต้องรับผิดต่อผู้เอาประกันภัยหรือผู้เสียหายนั้น โดยชดใช้ค่าเสียหายตามอัตราดังกล่าว สำหรับค่าเสียหายเชิงลงโทษนั้นเห้ฯว่าโจทก์มีนายศุภสิทธิ์ ศิริ ผู้รับมอบอำนาจโจทก์ทั้งสามและทนายโจทก์ เบิกความว่า จำเลยที่ 2 เป็นผู้รับประกันภัยภาคบังคับและภาคสมัครใจของรถยนต์หมายเลขทะเบียน 2XX 1016 กรุงเทพมหานคร จึงมีหน้าที่ชดใช้ค่าสินไหมทดแทนต่อบุคคลภายนอกเมื่อเกิดวินาศภัย ภายหลังเกิดเหตุ โจทก์ทั้งสามทวงถามให้จำเลยที่ 2 ชดใช้ค่าสินไหมทดแทนแล้วแต่เพิกเฉย ทั้งที่จำเลยที่ 2 เป็นผู้มีอาชีพหรือธุรกิจอันย่อมเป็นที่ไว้วางใจของประชาชน แต่กลับไม่ดำเนินการพิจารณาและชดใช้เงินหรือค่าสินไหมทดแทนภายใน 15 วัน และไม่ระบุข้อเท็จจริงและเหตุผลของการปฏิเสธไม่ชดใช้ค่าสินไหมทดแทน ส่วนจำเลยที่ 2 มีนาย O เบิกความว่าพยานเคยเจรจากับโจทก์ที่ 3 แล้วแต่ไม่สามารถตกลงกันได้ เนื่องจากพยานเสนอชดใช้ค่าสินไหมทดแทนไม่เกินคนละ 50,000 บาท แต่โจทก์ที่ 3 เรียกร้องค่าสินไหมทดแทนเต็มวงเงินตามกรมธรรม์ เห็นว่า แม้จำเลยที่ 2 จะเคยเจรจาค่าสินไหมทดแทนกับโจทก์ที่ 3 แล้ว แต่ไม่สามารถตกลงกันได้ ซึ่งไม่ปรากฏว่าก่อนฟ้องคดีนี้ จำเลยที่ 2 ได้พิจารณาทบทวนการจ่ายยค่าสินไหมทดแทนให้แก่โจทก์ทั้งสามหรือชี้แจงข้อเท็จจริงและเหตุผลของการปฏิเสธไม่ชดใช้ค่าสินไหมทดแทน อันเป็นการขัดต่อคำสั่งนายทะเบียนที่ 66/2563 และคู่มือตีความกรมธรรม์คุ้มครองผู้ประสบภัยจากรถ คู่มือตีความกรมธรรม์ประกันภัยรถยนต์คู่มือตีความกรมธรรม์ประกันภัยรถยนต์แบบคุ้มครองเฉพาะภัย แม้โจทก์ทั้งสามจะไม่ใช่ผู้เอาประกันภัยกับจำเลยที่ 2 แต่โจทก์ทั้งสามเป็นผู้เสียหายจากรถยนต์ที่จำเลยที่ 2 รับประกันภัย เมื่อจำเลยที่ 2 ไม่ปฏิบัติตามคำสั่งนายทะเบียนที่ 66/2563 ในการพิจารณาจ่ายค่าสินไหมทดแทนแก่โจทก์ทั้งสาม การกระทำของจำเลยที่ 2 จึงเป็นการฝ่าฝืนต่อความรับผิดชอบในฐานะผู้มีอาชีพและธุรกิจอันเป็นที่ไว้วางใจของประชาชน จึงเห็นสมควรกำหนดค่าเสียหายเชิงลงโทษให้แก่โจทก์ทั้งสามเป็นเงินคนละ 50,000 บาท ตามพระราชบัญญัติวิธีพิจารณาคดีผู้บริโภค พ.ศ.2551 มาตรา 12 ประกอบมาตรา 42

          พิพากษาให้จำเลยที่ 2 ชำระเงิน 50,000 บาท ให้แก่โจทก์ที่ 1 พร้อมอัตราดอกเบี้ยร้อยละ 15 ต่อปี ของต้นเงิน 50,000 บาท นับถัดจากวันฟ้อง (ฟ้องวันที่ 14 มีนาคม 2565) เป็นต้น ไปจนกว่าจะชำระเสร็จ ให้จำเลยที่ 2 ชำระเงิน 864,368 บาท ให้โจทก์ที่ 2 พร้อมอัตราดอกเบี้ยร้อยละ 15 ต่อปี ของต้นเงิน 864,368 บาท นับถัดจากวันฟ้องเป็นต้นไปจนกว่าจะชำระเสร็จ และชำระเงิน 75,000 บาท ให้แก่โจทก์ที่ 3 พร้อมอัตราดอกเบี้ยร้อยละ 15 ต่อปี ของต้นเงิน 75,000 บาท  นับถัดจากวันฟ้องเป็นต้นไปจนกว่าจะชำระเสร็จ และให้จำเลยที่ 2 ชำระค่าเสียหายเพื่อการลงโทษแก่โจทก์ทั้งสามคนละ 5,000 บาท กับให้จำเลยที่ 2 ชดใช่ค่าฤชาธรรมเนียมแทนโจทก์ทั้งสาม โดยส่วนที่โจทก์ทั้งสามได้รับยกเว้นนั้น ให้จำเลยที่ 2 นำมาชำระต่อศาลในนามของโจทก์ทั้งสาม เฉพาะค่าขึ้นศาลให้ชำระตามจำนวนทุนทรัพย์ที่โจทก์ทั้งสามชนะคดี โดยกำหนดค่าทนายความ 15,000 บาท คำขออื่นให้ยก/

คำพิพากษาศาลฎีกาคดีเมาขับ : ศาลฎีกาตีตกสูตรคำนวณแอลกอฮอล์ย้อนหลัง ประกันภัยไม่มีสิทธิ์ปัดรับผิด

คำพิพากษาศาลฎีกา ลงวันที่ 4 ธันวาคม 2567 คดีความระหว่าง นาย ก (โจทก์) และบริษัท ABC ประกันภัย จำกัด (มหาชน)

  โจทก์ฟ้องว่า โจทก์เป็นเจ้าของผู้ครอบครองและเอาประกันภัยรถยนต์หมายเลขทะเบียน XX 5678 เชียงราย กับจำเลย มีความคุ้มครองตั้งแต่วันที่ 13 พฤศจิกายน 2563 ถึงวันที่ 13 พฤศจิกายน 2564 เมื่อวันที่ 1 พฤษภาคม 2564 เวลา 23.00 น. โจทก์ขับรถยันต์ดังกล่าวเฉี่ยวชนเสาป้ายจราจรทางหลวงและประตูเหล็กร้าน A ได้รับความเสียหาย และเป็นเหตุให้รถยนต์ที่เอาประกันภัยได้รับความเสียหายด้วย โจทก์แจ้งเหตุแก่จำเลยเพื่อนำเอารถยนต์ของโจทก์ไปจัดซ่อมให้คืนสู่สภาพเดิม แต่จำเลยปฏิเสธอ้างเหตุว่าขณะเกิดเหตุโจทก์มีปริมาณแอลกอฮอล์ในเลือดมากกว่า 50 มิลลิกรัมเปอร์เซ็นต์ ทั้งที่เจ้าพนักงานตำรวจไม่ได้แจ้งข้อหาแก่โจทก์ว่าขับรถในขณะเมาสุรา การกระทำของจำเลยทำให้โจทก์ได้รับความเสียหายเป็นค่าซ่อมรถ 209,820 บาท ค่าขาดประโยชน์ที่โจทก์ไม่สามารถใช้รถได้นับแต่วันพ้นกำหนด 15 วัน และค่าขาดประโยชน์หลังจากวันฟ้องวันละ 800 บาท จนกว่าจะเลยจะซ่อมรถยนต์ขอฃโจทก์จนแล้วเสร็จ ค่าสินไหมทดแทนจากกรณีที่จำเลยอิดเอื้อนผิดสัญญาเป็นค่าเสียหายเชิงลงโทษ 120,000 บาท ค่ายกลาก 12,500 บาท รวมเป็นเงิน 283,700 บาท ขอให้บังคับจำเลยชำระเงิน 283,700 บาท พร้อมดอกเบี้ยอัตราร้อยละ 15 ต่อปี นับแต่วันฟ้องเป็นต้นไปจนกว่าจะชำระเสร็จ ค่าขาดประโยชน์จากการใช้รถนับถัดจากวันฟ้องวันละ 800 บาท จนกว่าโจทก์จะซ่อมรถเสร็จ และหรือให้จำเลยนำรถยนต์ของโจทก์ไปซ่อมให้เสร็จและใช้งานได้ดีดังเดิมหรือชดใช้ค่าซ่อมรถ 209,820 บาท พร้อมดอกเบี้ยอัตราร้อยละ 15 ต่อปี ของต้นเงิน 283,700 บาท นับแต่วันฟ้องเป็นต้นไปจนกว่าจะชำระเสร็จแก่โจทก์

จำเลยให้การว่า จำเลยเป็นผู้รับประกันรถยนต์ หมายเลขทะเบียน XX 5678 เชียงราย จากโจทก์ ประเภทประกันภัยแบบคุ้มครองความเสียหายโดยสิ้นเชิง (ประเภทหนึ่ง) ระยะเวลาคุ้มครอง 1 ปี เริ่มคุ้มครองวันที่ 13 พฤศจิกายน 2563 และสิ้นสุดวันที่ 13 พฤศจิกายน 2564 กำหนดวงเงินคุ้มครองความเสียหายตัวรถยนต์ 250,000 บาท ต่อครั้ง เมื่อวันที่ 1 พฤษภาคม 2564 เวลาประมาณ 23.00 น. โจทก์ขับรถยนต์ดังกล่าวด้วยความประมาทปราศจากความระมัดระวัง เฉี่ยวชนเสาป้ายจราจรทางหลวงและทรัพย์สินของบุคคลอื่นได้รับความเสียหาย หลังเกิดเหตุพนักงานสอบสวนสถานีตำรวจภูธรเชียงของ จังหวัดเชียงราย ไปตรวจที่เกิดเหตุ พบโจทก์แสดงตัวเป็นผู้ขับขี่รถยนต์ ต่อมาเมื่อวันที่ 2 พฤษภาคม 2564 เวลา 03.46 น. พนักงานสอบสวนได้ตรวจวัดปริมาณแอลกอฮอล์ในเลือดของโจทก์โดยวิธีเป่าตรง ค่าที่วัดได้ 38 มิลลิกรัมเปอร์เซ็นต์ เวลาที่ตรวจวัดกับเวลาที่เกิดเหตุจริงมีระยะเวลาห่างกัน 286 นาที ซึ่งปริมาณแอลกอฮอล์ในเลือดจะจะมีอัตราเฉลี่ยลดลง 0.25 มิลลิกรัมเปอร์เซ็นต์ต่อนาที คิดเป็น 71.50 มิลลิกรัมเปอร์เซ็นต์ เมื่อนำผลมารวมกับผลเป่าตรงที่มีแอลกอฮอล์ในเลือด 109.50 มิลลิกรัมเปอร์เซ็นต์ ซึ่งเกินกว่าที่กฎหมายกำหนดและเกินกว่าที่กรมธรรม์ประกันภัยกำหนดไว้ จึงเป็นการผิดเงื่อนไขที่ระบุไว้ในกรมธรรม์ประกันภัย จำเลยจึงไม่ต้องรับผิดชดใช้ค่าสินไหมทดแทนแก่โจทก์ โจทก์จึงไม่มีสิทธิเรียกค่าขาดประโยชน์จากการใช้รถยนต์และค่าเสียหายในอนาคต ค่าเสียหายที่โจทก์เรียกมา ได้แก่ ค่าซ่อมรถยนต์และค่ายกลากนั้นสูงเกินความจริง ค่าเสียหายในเชิงลงโทษไม่ใช่ความเสียหายที่มีอยู่จริง โจทก์ไม่มีสิทธิเรียกร้อง หากจำเลยจะต้องรับผิดชดใช้ค่าสินไหมทดแทนแก่โจทก์แล้วต้องไม่เกิน 250,000 บาท อัตราดอกเบี้ยผิดนัดซึ่งจำเลยต้องรับผิดตามกฎหมายไม่เกินอัตราร้อยละ 5 ต่อปี การที่โจทก์คิดดอกเบี้ยอัตราร้อยละ 15 ต่อปี เป็นการใช้สิทธิโดยไม่สุจริต ขอให้ยกฟ้อง

ศาลชั้นต้นพิจารณาแล้วพิพากษายกฟ้อง ค่าฤชาธรรมเนียมและค่าใช้จ่ายในการดำเนินคดีให้เป็นพับ

โจทก์อุทธรณ์

ศาลอุทธรณ์ภาค 5 แผนกคดีผู้บริโภคพิพากษากลับเป็นว่า ให้จำเลยชำระเงิน 202,400 บาท พร้อมดอกเบี้ยอัตราร้อยละ 15 ต่อปี ของต้นเงิน 178,400 บาท นับแต่วันฟ้อง (ฟ้องวันที่ 23 มิถุนายน 2564) เป็นต้นไปจนกว่าจะชำระเสร็จแก่โจทก์ ให้จำเลยชดใช้ค่าฤชาธรรมเนียมในศาลชั้นต้นและชั้นอุทธรณ์แทนโจทก์ เฉพาะค่าขึ้นศาลให้ใช้แทนตามทุนทรัพย์ที่ชนะคดี โดยกำหนดค่าทนายความให้รวม 20,000 บาท ค่าใช้จ่ายในการดำเนินคดีให้เป็นพับ คำขออื่นนอกจากนี้ให้ยก

จำเลยฎีกา โดยศาลฎีกาแผนกคดีผู้บริโภคตรวจสำนวนประชุมปรึกษาแล้ว ข้อเท็จจริงเบื้องต้นรับฟังได้ว่า จำเลยเป็นผู้รับประกันภัยรถยนต์ หมายเลขทะเบียน XX 5678 เชียงราย โดยโจทก์เป็นผู้เอาประกันภัย ประเภทประกันภัยแบบคุ้มครองความเสียหายโดยสิ้นเชิง (ประเภทหนึ่ง) มีระยะเวลาคุ้มครอง 1 ปี เริ่มคุ้มครองวันที่ 13 พฤศจิกายน 2563 และสิ้นสุดวันที่ 13 พฤศจิกายน 2564 เวลา 16.30 น. กำหนดวงเงินคุ้มครองความเสียหายตัวรถยนต์ 250,000 บาท ต่อครั้ง ตามสำเนาตารางกรมธรรม์ประกันภัยรถยนต์ เมื่อวันที่ 1 พฤษภาคม 2564 เวลาประมาณ 23.00 น. ร้อยตำรวจเอก ข พนักงานนสอบสวนสถานีตำรวจเชียงของ ได้รับแจ้งเหตุรถยนต์ชนบ้านได้รับความเสียหาย จึงเดินทางไปตรวจที่เกิดเหตุ พบโจทก์แสดงตัวเป็นผู้ขับขี่รถยนต์คันดังกล่าวเฉี่ยวชนเสาป้ายจราจรหมวดทางหลวงและทรัพย์สินของบุคคลอื่นได้รับความเสียหาย และเป็นเหตุให้รถยนต์ของโจทก์ได้รับความเสียหายด้วย ต่อมาวันที่ 2 พฤษภาคม 2564 เวลา 03.46 น. พนักงานสอบสวนได้ตรวจวัดปริมาณแอลกอฮอล์ในเลือดของโจทก์โดยวิธีเป่าตรง ค่าที่วัดได้ 38 มิลลิกรัมเปอร์เซ็นต์ หลังจากนั้นพนักงานสอบสวนแจ้งข้อหาแก่โจทก์ว่าขับรถโดยประมาทอันอาจเกิดอันตรายแก่บุคคลหรือทรัพย์สิน แต่ไม่ได้แจ้งข้อหาขับรถในขณะเมาสุรา โจทก์ฤให้การรับสารภาพ พนักงานสอบสวนทำการเปรียบเทียบปรับ 400 บาท  ต่อมาจำเลยมีหนังสือฉบับลงวันที่ 12 พฤษภาคม 2564 แจ้งผลพิจารณาค่าสินไหมทดแทน โดยปฏิเสธความรับผิดชอบต่อความเสียหายที่เกิดขึ้นด้วยเหตุผลว่า ขณะเกิดเหตุโจทก์มีปริมาณแอลกอฮอล์ในเลือดเกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์ เกินกว่าเงื่อนไขกรมธรรม์ประกันภัยกำหนดไว้ หลังเกิดเหตุโจทก์นำรถยนต์ไปซ่อมแซมเองแล้วเสร็จเมื่อวันที่ 23 กรกฎาคม 2564

คดีมีปัญหาต้องวินิจฉัยตามที่จำเลยได้รับอนุญาตให้ฎีกาว่า คำสั่งนายทะเบียนที่ 669/2563 กับคู่มือตีความกรมธรรม์ประกันภัยที่กำหนดหลักการคำนวณปริมาณแอลกอฮอล์ในเลือดว่า การลดลงของระดับแอลกอฮอล์ในเลือดหลังการดื่มครั้งสุดท้ายลดลงประมาณ 15 มิลลิกรัมเปอร์เซ็นต์ต่อชั่วโมง เป็นหลักการคำนวณที่กำหนดไว้ในสัญญาหรือไม่ และโจทก์นำสืบหักล้างแก้ไขหลักการดังกล่าวได้หรือไม่ จำเลยฎีกาว่า คำอธิบายคู่มือตีความกรมธรรม์ประกันภัยที่แนบท้ายคำสั่งนายทะเบียนที่ 66/2563 ซึ่งเป็นส่วนหนึ่งของกรมธรรม์ประกันภัยย่อมมีผลผูกพันโจทก์และจำเลยซึ่งเป็นคู่สัญญาประกันภัยจะต้องปฏิบัติตาม นั้น เห็นว่า ตามสำเนาตารางกรมธรรม์ประกันภัยรถยนต์มีเงื่อนไขกรมธรรม์ประกันภัยซึ่งได้กำหนดเงื่อนไขไว้ชัดแจ้งในหมวดเงื่อนไขทั่วไป การตีความกรมธรรม์ประกันภัยว่า “ข้อความที่ปรากฏในกรมธรรม์ประกันภัยนี้รวมทั้งเอกสารแนบท้ายและเอกสารประกอบให้ตีความตามคู่มือการตีความที่นายทะเบียนได้ให้ความเห็นชอบไว้” ดังนั้น คู่มือตีความที่นายทะเบียนได้ให้ความเห็นชอบไว้ตามสำเนาคำสั่งนายทะเบียนที่ 66/2563 และสำเนาคู่มือตีความกรมธรรม์ประกันภัย หมวดความคุ้มครองความเสียหายต่อรถยนต์ จึงต้องถือเป็นส่วนหนึ่งของกรมธรรม์ประกันภัย โดยสำเนาคู่มือตีความกรมธรรม์ประกันภัย หมวดการคุ้มครองความเสียหายต่อรถยนต์ ระบุว่า ข้อ 9 การยกเว้นการใช้อื่น ๆ การประกันภัยนี้ไม่คุ้มครอง… ข้อ 9.3 การขับขี่โดยบุคคลซึ่งในขณะขับขี่ให้ถือว่าเมาสุราหรือของเมาอย่างอื่นตามกฎหมายว่าด้วยการจราจรทางบก ดังนี้ 9.3.1 มีปริมาณแอลกอฮอล์ในเลือดเกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์…การตรวจวัดปริมาณแอลกอฮอล์ในเลือดสามารถดำเนินการได้หลายวิธี เช่น การใช้วิธีเป่าลมหายใจ (BREATH ANALYZER TEST) การตรวจจากปัสสาวะ การตรวจจากเลือด และสามารถคำนวณปริมาณแอลกอฮอล์ในเลือด ณ เวลาที่เกิดเหตุได้ แม้ระยะเวลาที่ตรวจวัดหลังเกิดเหตุก็ตาม ซึ่งถ้าคำนวณตามหลักทางการแพทย์ของแพทยสภา และตามผลการวิจัยของสถาบันนิติเวชวิทยากรมตำรวจ เรื่อง การลดลงของระดับแอลกอฮอล์ในเลือดภายหลังการดื่มเครื่องดื่มที่มีแอลกอฮอล์ (ผลการวิจัยของทั้งสองสถานบัน) ระดับแอลกอฮอล์ในเลือดภายหลังการดื่มเครื่องดื่มที่มีแอลกอฮอล์จะลดลงภายหลังดื่มครั้งสุดท้ายประมาณ 15 มิลลิกรัมเปอร์เซ็นต์ต่อชั่วโมง เป็นต้นไป ดังนั้น ไม่ว่าจะใช้วิธีการใดหรือตรวจวัดเวลาใด หากผลที่ได้เมื่อเทียบค่าออกมาแล้วปรากฏว่า ผู้ขับขี่นั้นในขณะเกิดเหตุมีปริมาณแอลกอฮอล์ในเลือดเกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์ สำหรับบุคคลทั่วไปหรือเกินกว่า 20 มิลลิกรัมเปอร์เซ็นต์ สำหรับบุคคลซึ่งมีอายุต่ำกว่า 20 ปีบริบูรณ์ หรือโดยบุคคลที่มีใบอนุญาตขับรถชั่วคราวหรือโดยบุคคลที่ไม่มีใบอนุญาตขับรถหรืออยู่ระหว่างพักใช้ หรือเพิกถอนใบอนุญาตขับรถก็จะเข้าข้อยกเว้นนี้ จึงรับฟังได้ว่า คำสั่งนายทะเบียนที่ 66/2563 กับคู่มือการตีความกรมธรรม์ประกันภัยที่กำหนดหลักการคำนวณปริมาณแอลกอฮอล์เป็นหลักการคำนวณที่กำหนดไว้ในสัญญา แต่ปัญหาว่าขณะเกิดเหตุโจทก์ขับรถยนต์ในขณะเมาสุราโดยมีปริมาณแอลกอฮอล์ในเลือดเกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์หรือไม่นั้น จำเลยมีภาระการพิสูจน์ เมื่อทางนำสืบของจำเลยได้ความเพียงว่าพนักงานสอบสวนตรวจวัดปริมาณแอลกอฮอล์ในเลือดของโจทก์โดยวิธีเป่าตรง ค่าที่วัดได้ 38 มิลลิกรัมเปอร์เซ็นต์ เวลาที่ตรวจวัดโดยวิธีเป่าตรงกับเวลาที่เกิดเหตุมีระยะเวลาห่างกัน 286 นาที และจำเลยมีนาย ค รองผู้อำนวยการฝ่ายสินไหมทดแทน เป็นพยานเบิกความสนับสนุนว่า ตามคำสั่งนายทะเบียนที่ 66/2563 และคู่มือตีความกรมธรรม์ประกันภัย ข้อ 9.3 การขับขี่โดยบุคคลซึ่งในขณะขับขี่ให้ถือว่าเมาสุราหรือของเมาอย่างอื่นตามกฎหมายว่าด้วยการเจรจาทางบก ดังนี้ 9.3.1 มีปริมาณแอลกอฮอล์ในเลือดเกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์…การตรวจปริมาณแอลกอฮอล์ในเลือดดำเนินการได้หลายวิธี เช่น การใช้วิธีเป่าลมหายใจ (BREATH ANALYZER TEST) การตรวจจากปัสสาวะ การตรวจจากเลือด และสามารถคำนวณปริมาณแอลกอฮอล์ในเลือด ณ เวลาที่เกิดเหตุได้ แม้ระยะเวลาตรวจวัดหลังเกิดเหตุก็ตาม ซึ่งถ้าคำนวณตามหลักทางการแพทย์ของแพทย์สภา และตามผลการวิจัยของสถาบันนิติเวชวิทยา กรมตำรวจ เรื่อง การลดลงของระดับแอลกอฮอล์ในเลือดภายหลังการดื่มเครื่องดื่มที่มีแอลกอฮอล์ (ผลการวิจัยของทั้งสองสถานบัน) ระดับแอลกอฮอล์ในเลือดภายหลังการดื่มเครื่องดื่มที่มีแอลกอฮอล์จะลดลงภายหลังดื่มครั้งสุดท้ายประมาณ 15 มิลลิกรัมเปอร์เซ็นต์ต่อชั่วโมงเป็นต้น คดีนี้พนักงานสอบสวนตรวจวัดปริมาณแอลกอฮอล์ในเลือดของโจทก์โดยวิธีเป่าตรง ค่าที่วัดได้ 38 มิลลิกรัมเปอร์เซ็นต์ เวลาที่ตรวจวัดโดยวิธีเป่าตรงกับเวลาที่เกิดเหตุมีระยะเวลาห่างกัน 286 นาที ตามหลักการทางการแพทย์ของแพทยสภา และตามผลการวิจัยของสถาบันนิติเวชวิทยา กรมตำรวจ ดังกล่าวข้างต้นคิดคำนวณเป็นปริมาณแอลกอฮอล์ในเลือดที่ลดลงจำนวน 71.50 มิลลิกรัมเปอร์เซ็นต์ เมื่อนำผลดังกล่าวมารวมกับผลโดยวิธีเป่าตรงแล้ว ขณะเกิดเหตุโจทก์มีปริมาณแอลกอฮอล์ในเลือด 109.50 มิลลิกรัมเปอร์เซ็นต์ ซึ่งเกินกว่ากฎหมายกำหนด จึงไม่เข้าเงื่อนไขความคุ้มครองตามกรมธรรม์ประกันภัยที่โจทก์จะเรียกร้องค่าสินไหมทดแทนจากจำเลยได้ และมีข้อมูลทางวิชาการของกรมควบคุมโรค กระทรวงสาธารณะสุขที่สนับสนุนสอดคล้องกับวิธีการคำนวณตามหลักทางการแพทย์ของแพทยสภา และตามผลการวิจัยของสถาบันนิติเวชวิทยา กรมตำรวจ ตามข้อมูลทางวิชาการ และผลจากการวิจัยของคณะแพทยศาสตร์ศิริราชพยาบาล มหาวิทยาลัยมหิดล ซึ่งได้ศึกษาระดับแอลกอฮอล์ในเลือดว่า ภายหลังการดื่มเครื่องดื่มที่มีแอลกอฮอล์ และอัตราการทำลายของแอลกอฮอล์ใน 1 ชั่วโมง ร่างกายจะกำจัดแอลกอฮอล์ได้ 15 มิลลิกรัมเปอร์เซ็นต์ ตามข้อมูลการวิจัย จำเลยจึงไม่ต้องรับผิดต่อโจทก์ แต่จำเลยไม่มีพยานหลักฐานอื่นใดมาสนับสนุน ทั้งการคำนวณการลดลงของระดับแอลกอฮอล์ในเลือดภายหลังการดื่มเครื่องดื่มที่มีแอลกอฮอล์ ตามที่ระบุไว้ในคู่มือตีความกรมธรรม์ประกันภัยเป็นการคำนวณการลดลงของระดับแอลกอฮอล์ในเลือดภายหลังการดื่มเครื่องดื่มที่มีแอลกอฮอล์เป็นการทั่วไป หาใช่การคำนวณที่จะนำมาใช้กับโจทก์เป็นการเฉพาะไม่ และในข้อนี้โจทก์มีนายแพทย์ ง เป็นพยานเบิกความว่า ปริมาณอาหารที่อยู่ในกระเพาะอาหารมีผลต่อการดูดซึมแอลกอฮอล์เข้าสู่ร่างกาย อาหารบางประเภททำให้การดูดซึมแอลกอฮอล์เข้าสู่ร่างกายช้าลง เช่น อาหารที่มีไขมันสูง เพศและขนาดของร่างกายก็มีผลต่อการดูดซึมแอลกอฮอล์ หลังจากร่างกายดูดซึมมีการดูซึมแอลกอฮอล์เข้าสู่ร่างกายผ่านจุดสูงสุดแล้ว โดยทั่วไปจะต้องมีการตรวจหาระดับแอลกอฮอล์ในเลือด ณ ปัจจุบัน 2 ครั้ง เปรียบเทียบกัน การที่มีการตรวจวัดระดับแอลกอฮอล์เพียงครั้งเดียวย่อมเป็นการยากที่จะวัดระดับแอลกอฮอล์ย้อนกลับไปได้ และทำให้ไม่สามารถเปรียบเทียบค่า และไม่สามารถทราบได้ว่า ขณะนั้นมีการดูดซึมผ่านระดับสูงสุดมาแล้วหรือไม่ นายแพทย์ ง เป็นพยานคนกลาง ไม่มีส่วนได้เสียในคดี ทั้งคำเบิกความของนายแพทย์ ง เจือสมกับข้อมูลทางวิชาการที่ระบุว่า ถ้าหากกระเพาะอาหารว่าง แอลกอฮอล์จะดูดซึมหมดภายใน 30 นาที หลังการดื่ม แต่ถ้าเพศและน้ำหนักของร่างกายเป็นปัจจัยที่มีผลต่อระดับแอลกอฮอล์ในเลือดทำให้คำเบิกความของนายแพทย์ ง มีน้ำหนักให้รับฟัง เมื่อจำเลยมีภาระการพิสูจน์ แต่จำเลยไม่มีพยานหลักฐานอื่นใดมานำสืบให้เห็นว่า โจทก์มีสภาพร่างกายหรือมีภาวะอื่นที่ทำให้ร่างกายของโจทก์มีการดูดซึมแอลกอฮอล์เข้าสู่ร่างกายตามปกติ และระดับแอลกอฮอล์ในเลือดของโจทก์ภายหลังการดื่มจะลดลงตามค่าเฉลี่ยที่กำหนดไว้ในคู่มือตีความกรมธรรม์ประกันภัย หรือไม่อย่างไร พยานหลักฐานจำเลยที่นำสืบมายังไม่มีน้ำหนักพอให้รับฟังได้ว่า ขณะเกิดเหตุโจทก์ขับรถยนต์ฝในขณะเมาสุรา โดยมีปริมาณแอลกอฮอล์ในเลือดเกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์ จำเลยต้องรับผิดใช้ค่าสินไหมทดแทนแก่โจทก์ ฎีกาข้อนี้จำเลยฟังไม่ขึ้น

คดีมีปัญหาต้องวินิจฉัยตามฎีกาของจำเลยข้อต่อไปว่า จำเลยต้องรับผิดชดใช้ค่าสินไหมทดแทนแก่โจทก์เพียงใด จำเลยฎีกาว่า ตามนสภาพความเสียหายของรถยนต์ความเสียหายไม่เกิน 85,431 บาท ตามสำเนาใบประเมินราคา จำเลยอ้างเหตุปฏิเสธความรับผิดว่า ขณะโจทก์ขับรถยนต์มีปริมาณแอลกอฮอล์ในเลือดเกิน 50 มิลลิกรัมเปอร์เซ็นต์ ตามหลักการในคู่มือตีความกรมธรรม์ประกันภัยจำเลยมิได้จงใจเพื่อหน่วงเวลาให้เนิ่นช้า โจทก์ไม่มีสิทธิได้รับค่าขาดประโยชน์จากการใช้รถยนต์ ค่ายกลากรถ 8,000 บาท สูงเกินควร สำหรับค่าเสียหายของรถยนต์โจทก์ เห็นว่า โจทก์นำสืบว่ารถยนต์โจทก์ได้รับความเสียหาย 60 รายการ ค่าซ่อมเป็นเงิน 209,820 บาท ตามสำเนาในเสนอราคา ส่วนจำเลยนำสืบว่า รถยนต์โจทก์เสียหายไม่เกิน 85,431 บาท โดยโจทก์และจำเลยมาได้นำพยานมาสืบให้เห็นว่าอะไหล่และอุปกรณ์ตามสำเนาใบเสนอราคาและสำเนาใบประเมินราคาได้รับความเสียหายเพียงใด และจำต้องเปลี่ยนใหม่หรือไม่เพียงใด เมื่อพิจารณาสภาพความเสียหายของรถยนต์โจทก์ ตามสำเนาภาพถ่าย ประกอบสำเนาสใบเสนอราคาและสำเนาใบประเมินราคา เห็นว่า ที่ศาลอุทธรณ์ภาค 5 กำหนดค่าเสียหายสำหรับรถยนต์โจทก์เป็นเงิน 140,000 บาท เหมาะสมแล้ว ส่วนค่าขาดประโยชน์นั้น โจทก์นำสืบว่า โจทก์ต้องใช้รถยนต์เป็นพาหนะเดินทางจากบ้านพักไปที่ทำงาน ไปตรวจที่ทำการเกษตรและใช้ทำธุระส่วนตัว ส่วนจำเลยไม่ได้นำสืบโต้แย้งให้เห็นเป็นอย่างอื่น โจทก์มีสิทธิเรียกค่าขาดประโยชน์จากจำเลย ที่ศาลอุทธรณ์ภาค 5 กำหนดค่าขาดประโยชน์ให้แก่โจทก์เป็นเงินวันละ 800 บาท นับแต่วันที่ 16 พฤษภาคม 2564 ถึงวันฟ้อง (วันที่ 23 มิถุนายน 2564) เป็นเงิน 30,400 บาท กับค่าขาดประโยชน์นับถัดจากวันฟ้องถึงวันที่ 23 กรกฎาคม 2564 ซึ่งเป็นวันที่ซ่อมรถยนต์แล้วเสร็จเป็นเงิน 24,000 บาท นั้น เหมาะสมแล้ว ส่วนค่ายกรถนั้น โจทก์นำสืบว่า หลังเกิดเหตุรถยนต์โจทก์ไม่สามารถขับได้ ต้องเสียค่ายกรถจากที่เกิดเหตุไม่สถานีตำรวจภูธรเชียงของ เสียค่ายกรถ 2,500 บาท และเสียค่ายกรถจากสถานีตำรวจภูธรเชียงของไปอู่ช่าง จ 10,000 บาท ส่วนจำเลยไม่ได้นำสืบให้เห็นว่าค่ายกรถสูงเกินสมควรอย่างไร ที่ศาลอุทธรณ์ภาค 5 กำหนดค่ายกรถเป็นเงิน 8,000 บาท เหมาะสมแล้วเช่นกัน

คดีมีปัญหาต้องวินิจฉัยตามฎีกาของจำเลยข้อสุดท้ายว่า โจทก์มีสิทธิคิดดอกเบี้ยจากจำเลยในอัตราใด จำเลยฎีกาว่า การเรียกดอกเบี้ยในค่าสินไหมทดแทนเป็นหนี้เงิน โจทก์มีสิทธิคิดดอกเบี้ยในระหว่างเวลาผิดนัดในอัตราร้อยละ 5 ต่อปี ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 224 เห็นว่า ตามเงื่อนไขกรามธรรม์ประกันภัยรถยนต์ หมวดเงื่อนไขทั่วไป ข้อ 5 ความรับผิดของบริษัทเมื่อมีการปฏิเสธการจ่ายค่าสินไหมทดแทนกำหนดว่า เมื่อมีการเรียกร้องค่าสินไหมทดแทนต่อบริษัทและหากบริษัทปฏิเสธความรับผิดไม่ว่าด้วยเหตุใดก็ตามจนเป็นเหตุใหผู้เอาประกันภัยหรือผู้เสียหายนำคดีขึ้นสู่การพิจารณาของศาล หากศาลพิพากษาให้บริษัทแพ้คดี บริษัทจะต้องรับผิดต่อผู้เอาประกันภัยหรือผู้เสียหายนั้น โดยชดใช้ค่าเสียหายตามคำพิพากษาพร้อมดอกเบี้ยผิดนัดในอัตราร้อยละ 15 ต่อปี นับตั้งแต่วันที่ผิดนัด ดังนี้เมื่อจำเลยปฏิเสธการจ่ายค่าสินไหมทดแทนจนเป็นเหตุให้โจทก์ฟ้องคดีต่อศาล และศาลพิพากษาให้จำเลยรับผิดต่อโจทก์ จำเลยจึงต้องรับผิดชำระดอกเบี้ยตามข้อสัญญาดังกล่าว หาใช่รับผิดชำระดอกเบี้ยในระหว่างเวลาผิดนัดในอัตราร้อยละ 5 ต่อปี ดังที่จำเลยฎีกาไม่ อย่างไรก็ตาม ข้อสัญญาดังกล่าวเป็นการกำหนดค่าเสียหายไว้ล่วงหน้าในกรณีผิดสัญญาอันมีลักษณะเป็นเบี้ยปรับซึ่งศาลอาจลดลงได้ตามที่เห็นสมควร ศาลฎีกาเห็นสมควรกำหนดดอกเบี้ยให้ในอัตราร้อยละ 7.5 ต่อปี ที่ศาลอุทธรณ์ภาค 5 พิพากษามานั้น ศาลฎีกาเห็นพ้องด้วยบางส่วน ฎีกาของจำเลยฟังไม่ขึ้น

พิพากษาแก้เป็นว่า ให้จำเลยชำระดอกเบี้ยในอัตราร้อยละ 7.5 ต่อปี นอกจากที่แก้ให้เป็นไปตามคำพิพากษาศาลอุทธรณ์ภาค 5 ค่าฤชาธรรมเนียมชั้นฎีกาให้เป็นพับ

นานๆทีจะได้เห็นคำพิพากษาศาลอุทธรณ์ : ชี้!บริษัทประกันภัยต้องรับผิด คำนวณแอลกอฮอล์ย้อนหลังไม่ใช่เหตุอันควรปฏิเสธความรับผิด

คำพิพากษาศาลอุทธรณ์ ลงวันที่ 16 สิงหาคม 2567 คดีความระหว่าง นาวสาว A (โจทก์) และบริษัท 1234 ประกันภัย (จำเลย)

โจทก์ฟ้องและแก้ไขคำฟ้องว่า โจทก์เป็นผู้เอาประกันภัยรถยนต์ภาคสมัครใจหมายเลขทะเบียน XX 5678 ตาก ไว้กับจำเลย เมื่อวันที่ 30 เมษายน 2568 เวลา 01.40 น. นาย B ขับรถคันที่เอาประกันภัยดังกล่าว โดยได้รับความยินยอมจากโจทก์ไปเฉี่ยวชนรถยนต์คันหมายเลขทะเบียน XX 1111 ตาก เป็นเหตุให้รถยนต์ของโจทก์ได้รับความเสียหายหลายรายการ จำเลยมีหน้าที่ต้องนำรถยนต์ของโจทก์ไปดำเนินการจัดซ่อมให้คืนสู่สภาพเดิม แต่จำเลยกลับเพิกเฉยและมีหนังสือปฏิเสธการจ่ายค่าสินไหมทดแทนอ้างว่า ตรวจวัดปริมาณแอลกอฮอล์นาย B ได้ 48 มิลลิกรัมเปอร์เซ็นต์ ซึ่งเมื่อคำนวณปริมาณแอลกอฮอล์ย้อนหลังแล้วในขณะเกิดเหตุนาย B มีปริมาณแอลกอฮอล์เกิน 50 มิลลิกรัมเปอร์เซ็นต์ อันเข้าข้อยกเว้นตามสัญญา จำเลยเป็นผู้ประกอบธุรกิจที่มีความรู้ความเชี่ยวชาญเกี่ยวกับการประกันภัย ไม่ได้สอบเทียบวัดเครื่องมือหรือตรวจสอบข้อเท็จจริงเกี่ยวกับการดื่มแอลกอฮอล์ และผลคำนวณดัชนีมวลกายของนาย B ไม่เร่งรัดจัดซ่อมโดยทดรองจ่ายค่าซ่อมแล้วค่อยมาเรียกเงินคืน แต่ประวิงเวลาการชำระหนี้โดยปราศจากหลักฐานตามสมควร อันเป็นการฝ่าฝืนในฐานะผู้ประกอบธุรกิจอันเป็นที่ไว้วางใจของประชาชน จำเลยจึงต้องรับผิดชำระค่าซ่อมเป็นเงิน 110,624 บาท และชำระค่าขาดประโยชน์ที่โจทก์ไม่สามารถใช้รถยนต์นับแต่วันที่ 15 พฤษภาคม 2565 ถึงวันที่ 4 กรกฎาคม 2565 รวมเป็นเงิน 40,000 บาท นอกจากนี้ยังต้องรับผิดในค่าเสียหายเพื่อการลงโทษตามพระราชบัญญัติวิธีพิจารณาคดีผู้บริโภค พ.ศ.2551 มาตรา 42 ขอให้บังคับจำเลยชำระเงิน 145,124 บาท พร้อมดอกเบี้ยอัตราร้อยละ 15 ต่อปี ของต้นเงินดังกล่าวนับแต่วันฟ้องเป็นต้นไป จนกว่าจะชำระเสร็จแก่โจทก์ และให้จำเลยชดใช้ค่าขาดประโยชน์จากการใช้รถเป็นค่าเสียหายในอนาคตนับถัดจากวันฟ้องเป็นต้นไปจนกว่ารถยนต์ของโจทก์จะซ่อมเสร็จ (วันที่ 30 มกราคม 2566) อีกวันละ 800 บาทกับขอให้ศาลกำหนดค่าเสียหายเพื่อการลงโทษไม่เกินสองเท่าแก่จำเลยตามพระราชบัญญัติวิธีพิจารณาคดีผู้บริโภค พ.ศ.2551 มาตรา 42

        จำเลยให้การว่า จำเลยรับประกันภัยภาคสมัครใจรถยนต์ของโจทก์ จำเลยไม่สามารถชดใช้ค่าสินไหมทดแทนตามที่โจทก์เรียกร้อง เนื่องจากพบว่าคดีนี้เกิดเหตุเมื่อวันที่ 30 เมษายน 2565 เวลา 01.40 น. พนักงานสอบสวนสถานีตำรวจภูธรอำเภอเมืองตาก จ.ตาก ตรวจวัดปริมาณแอลกอฮอล์โดยการเป่าลมหายใจในเวลา 02.17 น. (หลังเกิดเหตุแล้ว 37 นาที) ได้ค่าปริมาณแอลกอฮอล์ 48 มิลลิกรัมเปอร์เซ็นต์ เกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์ตามที่เงื่อนไขกรมธรรม์กหนดไว้ จึงไม่สามารถรับผิดชอบความเสียหายต่อรถคันที่เอาประกันภัยได้ จำเลยจึงมีหนังสือแจ้งผลการพิจารณาไปยังโจทก์และชี้แจงเรื่องร้องขอความเป็นธรรมต่อสำนักงาน คปภ. จึงไม่อาจรับผิดชำระค่าซ่อม 97,455 บาท ให้แก้โจทก์ และค่าซ่อมดังกล่าวไม่สามารถตรวจสอบค่าซ่อมที่แท้จริง โจทก์ไม่อาจเรียกค่าขาดประโยชน์ได้เนื่องจากเหตุละเมิดครั้งนี้เกิดจากความประมาทของโจทก์ ค่าเสียหายสูงเกินจริง จำเลยไม่ต้องรับผิดในค่าเสียหายเพื่อการลงโทษเนื่องจากจำเลยประกิจการภายใต้การกำกับและควบคุมดูแลโดยสำนักงานคณะกรรมการกำกับและส่งเสริมธุรกิจประกันภัย เมื่อคู่มือตีความกรมธรรม์ประกันภัยรถยนต์ระบุเหตุที่ทำให้จำเลยไม่ต้องรับผิด จำเลยจึงไม่ได้กระทำเจตนาเอาเปรียบผู้บริโภคโดยไม่เป็นธรรมหรือจงใจให้ผู้บริโภคได้รับความเสียหายหรือประมาทเลินเล่ออย่างร้ายแรงแต่อย่างใด หากจำเลยต้องรับผิดในอัตราดอกเบี้ยต้องเป็นอัตราดอกเบี้ยตามกฎหมายใหม่ ไม่ใช่ร้อยละ 15 ต่อปี ตามที่โจทก์เรียกร้องมา ขอให้ยกฟ้อง

        ศาลชั้นต้นพิจารณาแล้วพิพากษาให้จำเลยชำระเงิน 110,624 บาท พร้อมดอกเบี้ยอัตราร้อยละ 5 ต่อปี ของต้นเงินจำนวนดังกล่าวนับแต่วันฟ้อง (ฟ้องวันที่ 4 กรกฎาคม 2565) เป็นต้นไปจนกว่าจะชำระเสร็จสิ้นแก่โจทก์ กับให้จำเลยใช้ค่าฤชาธรรมเนียมแทนโจทก์โดยกำหนดค่าทนายความ 5,000 บาท ค่าใช้จ่ายในการดำเนินคดี 5,000 บาท สำหรับค่าฤชาธรรมเนียมที่โจทก์ได้รับยกเว้นนั้น ให้จำเลยนำมาชำระต่อศาลในนามของโจทก์ เฉพาะค่าขึ้นศาลให้ชำระตามจำนวนทุนทรัพย์ที่โจทก์จะชนะคดี คำขออื่นนอกจากนี้ให้ยก

        โจกท์และจำเลยอุทธรณ์

        ศาลอุทธรณ์แผนกคดีผู้บริโภคตรวจสำนวนประชุมปรึกษาแล้วข้อเท็จจริงคู่ที่ความไม่ได้โต้แย้งกันในชั้นนี้รับฟังเป็นยุติว่า จำเลยรับประกันภัยรถยนต์ภาคสมัครใจของโจทก์ หมายเลขทะเบียน XX 5678 ตาก ตามสำเนาหน้าตารางกรมธรรม์ประกันภัย เมื่อวันที่ 30 เมษายน 2565 เวลา 01.40 น. นาย B ขับรถยนต์ของโจทก์ที่เอาประกันภัยไว้กับจำเลยไปเฉี่ยวชนกับรถยนต์ หมายเลขทะเบียน XX 1111 ตาก รถยนต์โจทก์ได้รับความเสียหายวันเดียวกัน เวลา 02.17 น. มีการตรวจวัดปริมาณแอลกอฮอล์นาย B โดยวิธีการเป่าลมหายใจ วัดค่าได้ 48 มิลลิกรัมเปอร์เซ็นต์ ตามรายงานการตรวจวัดปริมาณแอลกอฮอล์ พนักงานสอบสวนแจ้งข้อหานาย B ว่า ขับรถโดยประมาทหรือน่าหวาดเสียวเป็นเหตุให้ทรัพย์สินของผู้อื่นได้รับความเสียหายและเปรียบเทียบปรับนาย B เป็นเงิน 400 บาท โจทก์จึงเรียกให้จำเลยชดใช้ค่าเสียหายตามกรมธรรม์ แต่จำเลยปฏิเสธชดใช้ค่าเสียหายตามกรมธรรม์ อ้างข้อยกเว้นตามเงื่อนไขกรมธรรม์ประกันภัยและคู่มือตีความกรมธรรม์ประกันภัยรถยนต์ตามหนังสือแจ้งผลการพิจารณา

        มีปัญหาที่ต้องวินิจฉัยตามอุทธรณ์ของจำเลยว่า จำเลยต้องรับผิดชดใช้ค่าเสียหายให้แก่โจทก์ตามกรมธรรม์ประกันภัยหรือไม่ ตามข้อเท็จจริงรับฟังเป็นยุติแล้วว่า เกิดเหตุในช่วงเวลา 01.40 น. แต่มีการตรวจวัดปริมาณแอลกอฮอล์นาย B โดยวิธีการเป่าลมหายใจ ในช่วงเวลา 02.17 น. ได้ค่า 48 มิลลิกรัมเปอร์เซ็นต์  ซึ่งจำเลยอุทธรณ์โต้แย้งทำนองว่า การตรวจวัดปริมาณแอลกอฮอล์กระทำภายหลังเกิดเหตุแล้วเป็นเวลา 37 นาที ดังนั้นที่ถูกต้องตามคู่มือตีความกรมธรรม์ประกันภัยรถยนต์ ตามคำสั่งนายทะเบียนที่ 66/2563 ลงวันที่ 15 ตุลาคม 2563 ข้อ 9 การลดระดับแอลกอฮอล์ในเลือดภายหลังการดื่มครั้งสุดท้ายประมาณ 14 มิลลิกรัมเปอร์เซ็นต์ต่อชั่วโมง ตามคำสั่งนายทะเบียนที่ 66/2563 หน้า 108 ถึง 118 จะคำนวณปริมาณแอลกอฮอล์ของนาย B ได้ 57.25 มิลลิกรัมเปอร์เซ็นต์ ตามที่กำหนดความรับผิดชอบของจำเลยตามกรมธรรม์ เห็นว่า ทั้งโจทก์และจำเลยต่างก็อ้างพยานหลักฐานทางการพิสูจน์มาสนับสนุนพยานของฝ่ายตน โดยโจทก์มีนาย C อดีตนายแพทย์ทรงคุณวุฒิ ที่ปรึกษากรมการแพทย์ กระทรวงสาธารณะสุขและหัวหน้าภาควิชาพยาธิวิทยาและนิติเวชศาสตร์โรงพยาบาล DEFG เป็นพยานเบิกความประกอบแผนภาพกราฟในสำเนาบทความพิเศษ และนางสาว N ผู้รับมอบอำนาจช่วงโจทก์เบิกความและนำสืบเอกสารสนับสนุนโดยอ้างอิงบทความพิเศษของจุฬาลงกรณ์เวชสาร “การพิสูจน์ว่าเมา” ที่ระบุว่า ปัจจัยที่มีผลต่อความเข้มข้นของแอลกอฮอล์ในเลือด ซึ่งจะส่งผลต่อการคิดคำนวณตามสูตรการหาค่าจริงของแอลกอฮอล์ได้แก่ เพศ อายุ น้ำหนักตัว น้ำหนักรวมของกระดูกและกล้ามเนื้อ มวลน้ำในร่างกาย การได้รับการรักษาบางอย่าง หรือแม้แต่ระยะเวลาการดื่มและสภาพกระเพาะอาหาร ส่วนจำเลยก็อ้างตามคู่มือตีความกรมธรรม์ประกันภัยรถยนต์ คำสั่งนายทะเบียนที่ 66/2563 ลงวันที่ 15 ตุลาคม 2563 หน้าที่ 116 ประกอบสำเนาเอกสารการนำความรู้ “นิติเวชศาสตร์” มาประยุกต์ใช้ในการพิจารณา ที่ระบุว่า การตรวจวัดปริมาณแอลกอฮอล์ในเลือดสามารถทำได้หลายวิธีและสามารถคำนวณปริมาณแอลกอฮอล์ ณ เวลาที่เกิดเหตุได้ แม้จะตรวจวัดภายหลังเกิดเหตุตามหลักทางการแพทย์ของแพทยสภาและผลการวิจัยของสถาบันนิติเวชวิทยา เรื่องการลดลงของระดับแอลกอฮอล์ในเลือดภายหลังการดื่มเครื่องดื่มแอลกอฮอล์โดยมีหลักเกณฑ์ว่าระดับแอลกอฮอล์ในเลือดจะลดลงหลังจากดื่มครั้งสุดท้ายประมาณ 15 มิลลิกรัมเปอร์เซ็นต์ต่อชั่วโมง ซึ่งก็จะเห็นว่าตามข้ออ้างทั้งสองฝ่ายล้วนแต่เป็นการอ้างหลักการในเชิงทฤษฎีและตามหลักนิติวิทยาศาสตร์ ที่เป็นเพียงการประเมินความน่าจะเป็น หรือโอกาสที่น่าจะเป็นไปได้ว่าในช่วงภายหลังเกิดเหตุระดับปริมาณแอลกอฮอล์อาจลดลงได้กี่เปอร์เซ็นต์เท่านั้น ไม่สามารถชี้ชัดตามผลทางนิติวิทยาศาสตร์เหมือนเช่นการตรวจรหัสพันธุกรรม (DNA) กล่าวคือคงเป็นเรื่องการคาดการณ์โดยวิธีประเมินจากค่าเฉลี่ยของอัตราการกำจัดแอลกอฮอล์จากร่างกายของบุคคลทั่ว ๆ ไปเท่านั้น โดยเฉพาะที่สำคัญค่าวัดที่ได้มา 48 มิลลิกรัมเปอร์เซ็นต์นั้น ก็ได้มาจากการวัดโดยวิธีการเป่ามิใช่อาศัยจากการตรวจปริมาณแอลกอฮอล์ในเลือด ก็อาจทำให้การวัดค่าเฉลี่ยที่มีความคลาดเคลื่อนได้เช่นกันไม่ว่าทางใดทางหนึ่ง แต่เมื่อพิจารณาพฤติการณ์แห่งคดีประกอบด้วยแล้ว ก็ไม่ปรากฏว่าภายหลังเกิดเหตุนาย B มีพฤติกรรมบ่ายเบี่ยง หลบเลี่ยงที่จะตรวจวัดปริมาณแอลกอฮอล์แต่อย่างใด การที่มีการตรวจแอลกอฮอล์นาย B ภายหลังเกิดเหตุเพียง 37 นาที โดยอาศัยหลักเกณฑ์ของบุคคลทั่วไปที่จะนำมาใช้กล่าวอ้างเพื่อจะแสดงให้เห็นว่าหากมีการวัดปริมาณแอลกอฮอล์สูงเกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์นั้น จึงไม่น่าจะเป็นธรรมกับโจทก์ผู้บริโภคและต้องตีความในทางที่เป็นคุณแก่ฝ่ายผู้เอาประกันภัย ข้อเท็จจริงจึงยังฟังไม่ได้ว่าขณะเกิดเหตุนาย B จะมีค่าปริมาณแอลกอฮอล์สูงเกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์ จำเลยในฐานะผู้รับประกันภัยจึงต้องรับผิดชอบชดใช้ค่าเสียหายในการซ่อมแซมรถของโจทก์ ตามที่ศาลชั้นต้นวินิจฉัย ศาลอุทธรณ์แผนกคดีผู้บริโภคเห็นพ้องด้วย อุทธรณ์ของจำเลยฟ้องไม่ขึ้น

        มีปัญหาที่ต้องวินิจฉัยตามอุทธรณ์ของโจทก์ว่า จำเลยมีการประวิงการจ่ายค่าสินไหมทดแทน และต้องรับผิดชดใช้ค่าสินไหมทดแทนจากการขาดประโยชน์จากการใช้รถใช่หรือไม่ เห็นว่า ตามเงื่อนไขกรมธรรม์ประกันภัยกำหนดชัดเจนว่า การยกเว้นความเสียหายต่อรถยนต์การประกันภัยนี้ไม่คุ้มครอง “ความเสียหายจากการขาดการใช้รถ เว้นแต่การขาดการใช้รถยนต์นั้นเกิดจากบริษัทประวิงการซ่อมหรือซ่อมล่าช้าเกินกว่าที่ควรจะเป็นโดยไม่มีเหตุผลสมควร” ดังนั้น แม้ว่าโจทก์จะอุทธรณ์ในประเด็นข้อนี้อ้างทำนองว่า สืบเนื่องมาจากที่จำเลยมีการออกบัตรติดต่อซ่อมรถยนต์ให้ โจทก์จึงนำรถยนต์คันที่เอาประกันภัยไว้ไปซ่อมกับอู่ของจำเลย ดังนั้นจำเลยจึงต้องรับผิดชดใช้ค่าขาดประโยชน์จากการใช้รถด้วยก็ตาม ก็เห็นว่า ตามข้ออ้างดังกล่าวเป็นเรื่องที่เกี่ยวกับค่าสินไหมทดแทนที่ต้องซ่อมในตัวรถยนต์เท่านั้น เพราะค่าขาดประโยชน์จากการใช้รถนั้น ไม่ว่าโจทก์จะนำไปซ่อมที่อู่ใดก็ตาม โจทก์ก็ไม่สามารถใช้รถได้ในระหว่างการซ่อม ข้ออ้างดังกล่าวจึงมิได้เกี่ยวข้องในเรื่องค่าขาดประโยชน์จากการใช้รถแต่อย่างใด จึงต้องพิจารณาตามเงื่อนไขกรมธรรม์ตามที่กล่าวถึงเท่านั้น ซึ่งตามข้อตกลงดังกล่าวจำเลยไม่ต้องรับผิดชอบค่าขาดประโยชน์จากการใช้รถให้แก่โจทก์แต่อย่างใด เว้นแต่จะปรากฏว่า การขาดการใช้รถยนต์นั้นเกิดจากการที่บริษัทประวิงการซ่อมหรือซ่อมล่าช้าเกินกว่าที่ควรจะเป็นโดยไม่มีเหตุผลสมควร เมื่อปรากฏว่าหลักเกณฑ์ที่จะถือว่าเป็นการประวิงการจ่ายค่าสินไหมทดแทนหรือประวิงการคืนเบี้ยประกันภัยของบริษัทประกันวินาศภัยตามประกาศคณะกรรมการกำกับและส่งเสริมธุรกิจประกันภัย ในข้อ 15 (12) “ในกรณีชดใช้ค่าสินไหมทดแทนด้วยการซ่อม…บริษัทไม่ดำเนินการให้แล้วเสร็จภายใน 15 วันนับแต่วันที่การตกลงเป็นที่ยุติและบริษัทได้รับเอกสารครบถ้วน…” ซึ่งตามข้อเท็จจริงปรากฏว่า จำเลยมีหนังสือปฏิเสธไม่ชดใช้ค่าสินไหมทดแทนให้แก่โจทก์ เพราะเหตุนาย B ,ปริมาณแอลกอฮอล์เกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์ ตามสำเนาหนังสือแจ้งผลการพิจารณาค่าสินไหมทดแทนให้แก่โจทก์แล้ว มิใช่เป็นเรื่องที่จำเลยตกลงชดใช้ค่าสินไหมทดแทนให้แก่โจทก์ด้วยการซ่อมแซมแล้วไม่ดำเนินการให้แล้วเสร็จภายใน 15 วัน ประกอบกับตามข้อ 15 (7) ก็ระบุว่า “บริษัทใดจงใจฝ่าฝืนข้อตกลงแห่งสัญญาประกันภัยหรือข้อกำหนดหรือกฎเกณฑ์ใด ๆ ที่มีความชัดเจนที่กำหนดให้บริษัทมีหน้าที่ต้องชดใช้ค่าสินไหมทดแทน…” เมื่อจำเลยนำสืบว่าเหตุที่จำเลยปฏิเสธความรับผิดก็เนื่องจากการยึดถือตามข้อความในคู่มือตีความกรมธรรม์ประกันภัยรถยนต์ตามคำสั่งนายทะเบียนที่ 66/2563 ที่มีการระบุให้ใช้ผลการวิจัยของแพทยสภาและรายงานวิจัยของสถาบันนิติเวช ดังนั้นการที่จำเลยอ้างเหตุดังกล่าวมาปฏิเสธความรับผิดจึงไม่ใช่เป็นไปโดยจงใจหรือฝ่าฝืนข้อตกลงแห่งสัญญาประกันภัยเช่นนี้จึงไม่เข้าลักษณะของการประวิงการจ่ายค่าสินไหมทดแทนอันจะทำให้โจทก์มีสิทธิเรียกค่าสินไหมทดแทนอันเกิดจากการขาดประโยชน์จากการใช้รถตามข้อสัญญาดังกล่าว อุทธรณ์ของโจทก์ฟังไม่ขึ้น

        คดีมีปัญหาที่ต้องวินิจฉัยอีกว่า จำเลยต้องชดใช้ค่าสินไหมทดแทนเพื่อการลงโทษและโจทก์มีสิทธิคิดดอกเบี้ยอัตราร้อยละ 15 ต่อปี หรือไม่ เห็นว่า ค่าเสียหายเพื่อการลงโทษนั้นมุ่งที่จะพิจารณาผู้ประกอบธุรกิจกระทำโดยมีเจตนาที่จะเอาเปรียบผู้บริโภคโดยไม่เป็นธรรมหรือจงใจให้ผู้บริโภคได้รับความเสียหายหรือประมาทเลินเล่ออย่างร้ายแรงไม่นำพาต่อความเสียหายที่จะเกิดขึ้นแก่ผู้บริโภคหรือกระทำการอันเป็นการฝ่าฝืนต่อความรับปผิดชอบในฐานะมีอาชีพหรือธุรกิจอันย่อมเป็นที่ไว้วางใจของประชาชน ซึ่งจะเห็นได้ว่าตามพฤติการณ์แห่งคดีที่ศาลอุทธรณ์แผนกคดีผู้บริโภควินิจฉัยในประเด็นที่จำเลยอุทธรณ์มานั้นเป็นคุณแก่โจทก์แล้วว่าจำเลยไม่สามารถนำความน่าจะเป้นทางหลักทฤษฎีมากำหนดหลักเกณฑ์ปริมาณแอลกอฮอล์เพื่อเป็นข้อพิสูจน์ชี้ชัดได้ว่า นาย B มีปริมาณแอลกอฮอล์สูงเกินกว่าที่กฎหมายกำหนดในกรมธรรม์ประกันได้ไม่ โดยเฉพาะหากพิจารณาตามเงื่อนไขกรมธรรม์ก็จะเห็นชัดว่า ไม่ได้สนับสนุนให้ผู้ใช้รถยนต์ดื่มแอลกอฮอล์ในขณะขับขี่รถที่จะไปก่อให้เกิดเหตุอันตรายต่อบุคคลภายนอก ซึ่งฝ่ายโจทก์พึงคำนึงถึงเรื่องนี้เป็นสำคัญมากกว่าและต้องมีส่วนร่วมรับผิดชอบต่อสังคมมากกว่าที่จะอาศัยบทบัญญัติของกฎหมายเพื่อแสวงหาประโยชน์ที่ไม่ชอบ การที่จำเลยยกข้อต่อสู้ดังกล่างจึงเป็นการใช้สิทธิตามกฎหมายที่จำเลยสามารถกระทำได้ ไม่เข้าลักษณะผู้ประกอบธุรกิจมุงกระทำโดยเจตนาเอาเปรียบผู้บริโภคโดยไม่เป็นธรรมหรือจงใจให้ผู้บริโภคได้รับความเสียหายหรือผู้ประกอบธุรกิจไม่นำพาต่อความเสียหายที่จะเกิดขึ้นกับผู้บริโภคด้วยความประมาทเลิกเล่ออย่างร้ายแรงหรือกระทำการอันเป็นการฝ่าฝืนต่อความรับผิดชอบในฐานะผู้มีวิชาชีพหรือธุรกิจอันย่อมเป็นที่ไว้วางใจของประชาชนตามบทบัญญัติมาตรา 42 แห่งพระราชบัญญัติวิธีพิจารณาคดีผู้บริโภค พ.ศ.2551 นอกจากนี้ดังที่ได้วินิจฉัยไปแล้วว่าเหตุที่จำเลยปฏิเสธความรับผิดเนื่องจากการยึดถือตามข้อความในคู่มือตีความกรมธรรม์ประกันภัยรถยนต์ตามคำสั่งของนายทะเบียนที่ 66/2563 การปฏิเสธไม่ชดใช้ค่าสินไหมทดแทนจึงไม่ใช่การปฏิเสธความรับผิดโดยมิชอบตามกรมธรรม์ ข้อ 5 โจทก์จึงไม่อาจเรียกร้องดอกเบี้ยอัตราร้อยละ 15 ต่อปี ตามกรมธรรม์ได้ แต่อย่างไรก็ตาม เมื่อค่าซ่อมรถยนต์ของโจทก์อันเป็นค่าสินไหมทดแทนที่ศาลกำหนดให้เป็นหนี้เงิน โจทก์จึงมีสิทธิคิดดอกเบี้ยผิดนัดได้ในอัตราร้อยละ 5 ต่อปี หรืออัตราดอกเบี้ยใหม่ที่กระทรวงการคลังปรับเปลี่ยนโดยตราเป็นพระราชกฤษฎีกาบวกด้วยอัตราเพิ่มร้อยละ 2 ต่อปี นับแต่วันฟ้องเป็นต้นไปจนกว่าจะชำระเสร็จ อุทธรณ์ของโจทก์ฟังไม่ขึ้น ที่ศาลชั้นต้นวินิจฉัยมา ศาลอุทธรณ์แผนกคดีผู้บริโภคเห็นพ้องด้วย อุทธรณ์ของโจทก์และจำเลยฟังไม่ขึ้น

        พิพากษาแก้เป็นว่า ให้จำเลยชำระดอกเบี้ยตามอัตราและระยะเวลาที่ศาลชั้นต้นกำหนด ทั้งนี้ อัตราดอกเบี้ยให้ปรับเปลี่ยนลดลงหรือเพิ่มขึ้นได้ตามพระราชกฤษฎีกาซึ่งตราขึ้นตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 7 ที่แก้ไขใหม่ บวกด้วยอัตราเพิ่มร้อยนละ 2 ต่อปี แต่ต้องไม่เกินอัตราร้อยละ 5 ต่อปี ซึ่งเป็นอัตราที่โจทก์มีสิทธิได้รับในขณะฟ้องคดี นอกจากที่แก้ให้เป็นไปตามคำพิพากษาศาลชั้นต้น ค่าฤชาธรรมเนียมขอให้เป็นพับ

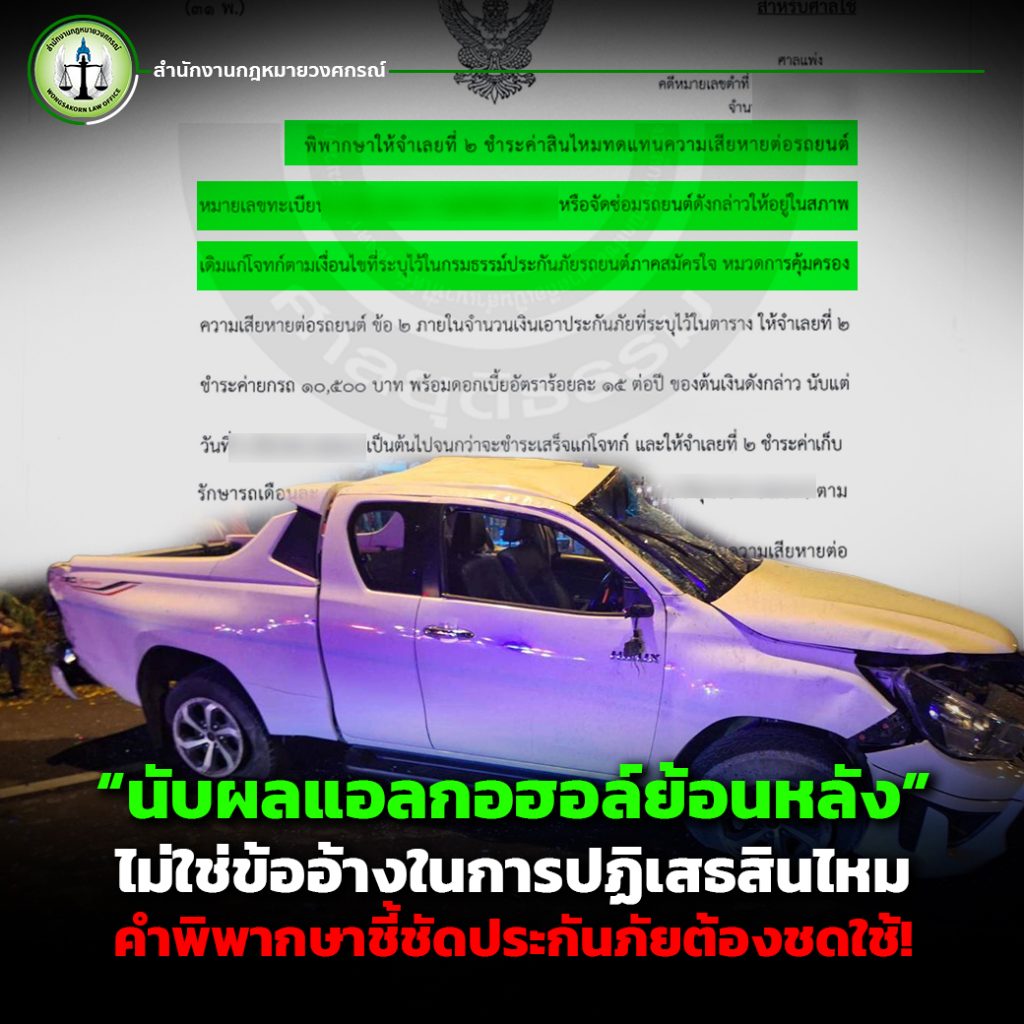
 “นับผลแอลกอฮอล์ย้อนหลัง” ไม่ใช่ข้ออ้างในการปฏิเสธสินไหม คำพิพากษาชี้ชัดประกันภัยต้องชดใช้!

ในโลกของการประกันภัย โดยเฉพาะกรณีอุบัติเหตุจราจร การตีความเงื่อนไขกรมธรรม์ถือเป็นประเด็นสำคัญที่อาจสร้างความขัดแย้งระหว่างบริษัทประกันภัยกับผู้เอาประกัน ซึ่งคดีหนึ่งที่สะท้อนปัญหานี้ได้ชัดเจน คือ กรณีบริษัทประกันภัยปฏิเสธความรับผิดโดยอ้าง “การนับผลแอลกอฮอล์ย้อนหลัง” ทั้งที่ผลตรวจจริงไม่เกินค่าที่กฎหมายกำหนด ซึ่งศาลได้วินิจฉัยแล้วว่าเป็นการปฏิเสธที่ไม่ชอบธรรม พร้อมสั่งให้ชดใช้ค่าสินไหมตามเงื่อนไขกรมธรรม์อย่างครบถ้วน

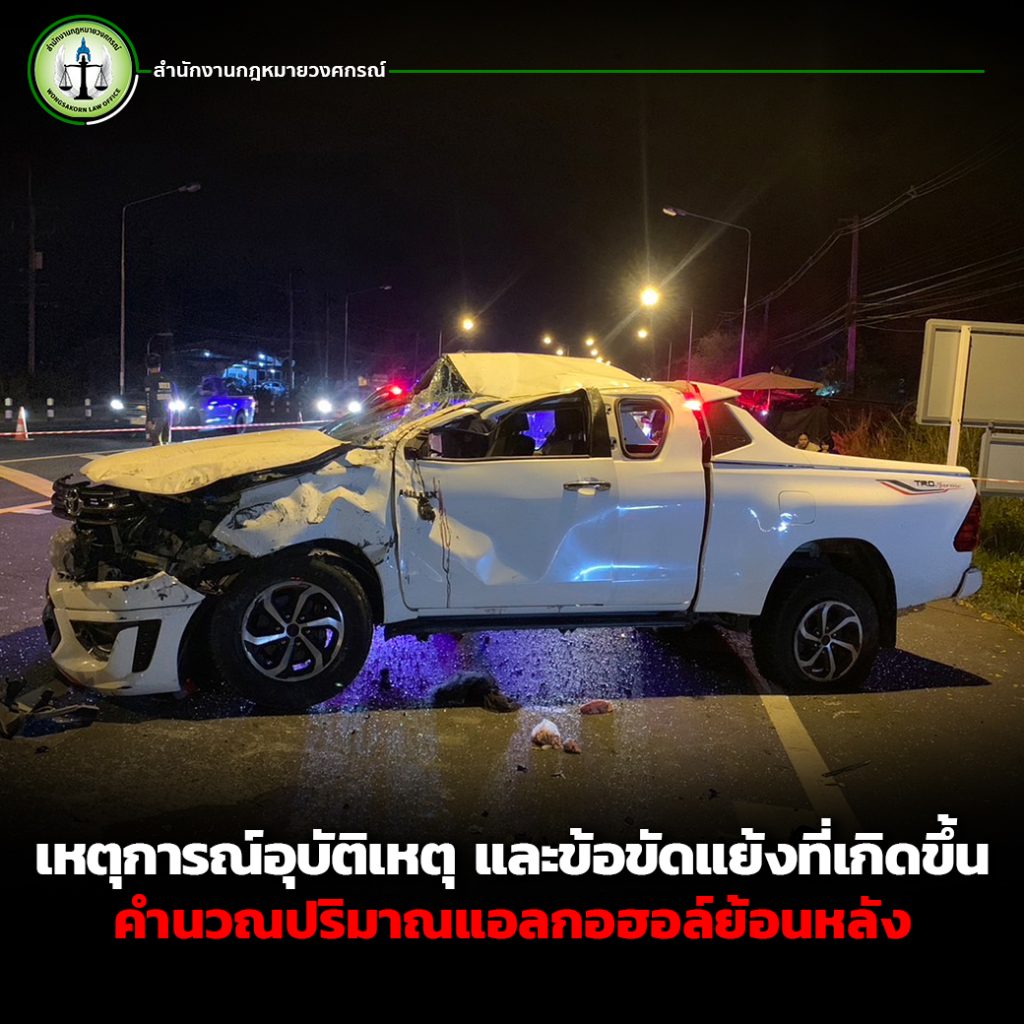
เหตุการณ์อุบัติเหตุ และข้อขัดแย้งที่เกิดขึ้น : คำนวณปริมาณแอลกอฮอล์ย้อนหลัง

คดีนี้เริ่มต้นจากอุบัติเหตุที่เกิดขึ้นเมื่อวันที่ 9 กุมภาพันธ์ 2567 รถยนต์กระบะทะเบียน 2 XX 3456 กรุงเทพมหานคร ประสบอุบัติเหตุร้ายแรง ทำให้ตัวรถได้รับความเสียหาย มีผู้โดยสารได้รับบาดเจ็บสาหัส 3 ราย และเสียชีวิต 1 ราย โจทก์ซึ่งเป็นเจ้าของรถและเป็นผู้เอาประกันภัยได้สำรองจ่ายค่ารักษาพยาบาลและค่าปลงศพให้แก่ครอบครัวผู้เสียชีวิตและผู้บาดเจ็บ

รถคันดังกล่าวมีประกันภัยทั้งภาคบังคับและภาคสมัครใจ โดยจำเลยที่ 1 คือบริษัทผู้รับประกันภัยภาคบังคับ มีหน้าที่ดูแลความเสียหายตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ ส่วนจำเลยที่ 2 คือบริษัท 1234 จำกัด (มหาชน) ซึ่งเป็นผู้รับประกันภัยภาคสมัครใจ มีหน้าที่ชดใช้ค่าสินไหมในส่วนของความเสียหายตัวรถ, ค่าขาดประโยชน์จากการใช้รถ, ค่ารักษาพยาบาล, และค่าชดเชยกรณีเสียชีวิตตามกรมธรรม์

แต่เมื่อโจทก์ยื่นขอสินไหมทดแทนจากจำเลยที่ 2 กลับถูกปฏิเสธ โดยบริษัทอ้างว่า ผู้ขับขี่มีแอลกอฮอล์ในร่างกายเกินกว่าที่กฎหมายกำหนด โดยอาศัยการ “คำนวณย้อนหลัง” จากข้อมูลบางส่วน ทั้งที่ผลตรวจจากสถานพยาบาลแสดงชัดเจนว่าผู้ขับขี่มีแอลกอฮอล์เพียง 37 มิลลิกรัมเปอร์เซ็นต์เท่านั้น ซึ่งต่ำกว่าค่ากำหนดของกฎหมายคือ 50 มิลลิกรัมเปอร์เซ็นต์

ข้อโต้แย้งและข้อเท็จจริง

โจทก์ได้โต้แย้งการปฏิเสธนี้ว่าไม่มีมูลทางกฎหมายหรือวิทยาศาสตร์ที่ชัดเจน โดยชี้ว่า

  • จำเลยไม่มีผลตรวจย้อนหลังที่ผ่านกระบวนการทางวิทยาศาสตร์อย่างถูกต้อง
  • ไม่มีข้อมูลด้านดัชนีมวลกายหรือข้อมูลทางสุขภาพของผู้ขับขี่ที่สามารถนำมาคำนวณย้อนหลังได้
  • พนักงานสอบสวนไม่ได้แจ้งข้อหาเมาสุราต่อผู้ขับขี่ ซึ่งแสดงว่าเจ้าหน้าที่รัฐไม่ได้เห็นว่าผู้ขับขี่เมาในขณะเกิดเหตุ

โจทก์จึงมองว่าการนับผลแอลกอฮอล์ย้อนหลังเป็นเพียงข้ออ้างเพื่อเลี่ยงความรับผิด ไม่สอดคล้องกับความเป็นจริงและข้อกฎหมาย จึงแต่งตั้งทนายความติดตามทวงถามและขอเอกสารประกอบจากจำเลย แต่จำเลยกลับเพิกเฉย ไม่ตอบกลับ ไม่แสดงหลักฐาน โจทก์จึงนำคดีเข้าสู่การพิจารณาของศาล

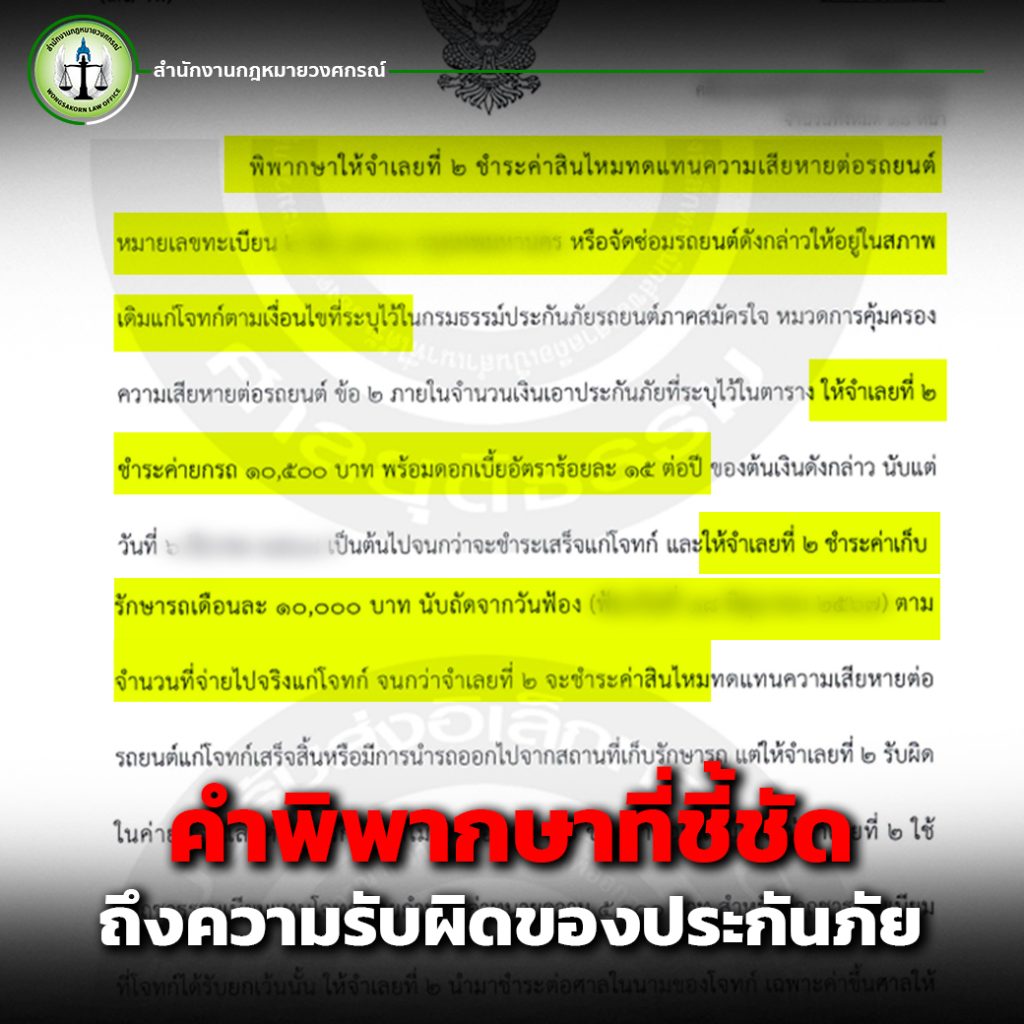
คำพิพากษาที่ชี้ชัดถึงความรับผิดของประกันภัย

ศาลได้พิจารณาพยานหลักฐานและวินิจฉัยอย่างละเอียด ก่อนมีคำพิพากษาให้จำเลยที่ 2 คือบริษัทประกันภัยไทยวิวัฒน์ จำกัด (มหาชน) ต้องชำระค่าสินไหมทดแทนแก่โจทก์ตามรายละเอียด ดังนี้:

1.ชดใช้ค่าสินไหมทดแทนความเสียหายต่อรถยนต์ ตามเงื่อนไขในกรมธรรม์ภาคสมัครใจ หมวดการคุ้มครองความเสียหายต่อรถยนต์ ภายในวงเงินเอาประกันภัยที่ระบุไว้

oหรือเลือก จัดซ่อมรถให้อยู่ในสภาพเดิม

2.ชำระค่ายกรถ จำนวน 10,500 บาท พร้อมดอกเบี้ยร้อยละ 15 ต่อปี นับตั้งแต่วันที่ 6 มีนาคม 2566 จนกว่าจะชำระเสร็จสิ้น

3.ชำระค่าเก็บรักษารถ เดือนละ 10,000 บาท นับจากวันฟ้อง (18 มิถุนายน 2567) จนกว่าจะชำระค่าสินไหมครบ หรือมีการนำรถออกจากสถานที่เก็บรักษา

oแต่บริษัทประกันภัยจะต้องรับผิดในค่ายกรถและค่าเก็บรักษา ไม่เกิน 20% ของค่าซ่อมแซม

4.ชำระค่าทนายความ จำนวน 5,000 บาท ให้แก่โจทก์

5.ชำระค่าธรรมเนียมศาล ตามทุนทรัพย์ที่โจทก์ชนะคดี

6.คดีระหว่างโจทก์กับจำเลยที่ 1 (บริษัทประกันภัยภาคบังคับ): ศาล ยกฟ้อง โดยให้แต่ละฝ่ายรับผิดชอบค่าใช้จ่ายของตนเอง7.คำขออื่น ๆ ของโจทก์ ศาล ยกคำขอ

อย่ารอให้ตกเป็นเหยื่อ ! ปรึกษาทนายคดีประกันภัย หากถูกนับผลแอลกอฮอล์ย้อนหลัง

คดีนี้เป็นตัวอย่างสำคัญที่สะท้อนถึงการใช้ “การนับผลแอลกอฮอล์ย้อนหลัง” โดยไม่มีหลักฐานรองรับอย่างเป็นทางการ เป็นแนวปฏิบัติที่ไม่ถูกต้อง และอาจขัดต่อหลักความเป็นธรรม

หากผลตรวจแอลกอฮอล์ในร่างกายจากหน่วยงานทางการระบุว่าอยู่ในเกณฑ์ที่กฎหมายกำหนด และไม่มีการตั้งข้อหาจากพนักงานสอบสวน บริษัทประกันภัยไม่สามารถอ้าง “การคำนวณย้อนหลัง” เป็นเหตุปฏิเสธความรับผิดได้

นับผลแอลกอฮอล์ย้อนหลัง จึงไม่ควรเป็นเครื่องมือที่บริษัทประกันภัยนำมาใช้ในลักษณะลอย ๆ โดยไม่มีหลักฐานทางวิทยาศาสตร์รองรับอย่างชัดเจน เพราะนอกจากจะทำให้ผู้เอาประกันเสียสิทธิ์ ยังอาจนำไปสู่ความเสียหายทางกฎหมายแก่บริษัทเอง

คดีนี้ยืนยันว่าการตีความสัญญาประกันภัยต้องอยู่บนพื้นฐานของ “ข้อเท็จจริง” และ “พยานหลักฐาน” ไม่ใช่การคาดคะเนหรือประเมินจากสมมุติฐานที่ไม่มีที่มารองรับ

บริษัทประกันภัยต้องปฏิบัติตามเงื่อนไขกรมธรรม์อย่างเคร่งครัด ไม่เลือกปฏิบัติหรือเลี่ยงความรับผิดโดยไม่มีมูล หากมีข้อสงสัยเรื่อง ประกันภัย หรือการ นับผลแอลกอฮอล์ย้อนหลัง ขอแนะนำให้ปรึกษาทนายความที่เชี่ยวชาญ เพื่อปกป้องสิทธิของคุณอย่างถูกต้องตามกฎหมายหากคุณหรือคนใกล้ตัวเคยเจอกรณีคล้ายกัน อย่าลังเลที่จะขอคำปรึกษาจากทนายความ เพราะบางครั้ง “ความเงียบของเรา” อาจกลายเป็นการยอมรับในความไม่เป็นธรรมโดยไม่รู้ตัว ปรึกษากฎหมายแอดไลน์ @Wongsakorn หรือคลิก ติดต่อเรา

ประกันภัยนับผลแอลกอฮอล์ย้อนหลัง ปัดจ่าย เจอทนายฟ้องศาล ชนะคดี!

ในโลกของการประกันภัยรถยนต์ ผู้เอาประกันคงคาดหวังว่าหากเกิดเหตุการณ์ไม่คาดฝันขึ้น บริษัทประกันภัยจะดำเนินการตามหน้าที่เพื่อช่วยเหลือและชดเชยความเสียหายให้ตรงไปตรงมา ทว่าความจริงอาจไม่สวยงามเช่นนั้น กรณีศึกษาหนึ่งที่น่าสนใจคือเหตุการณ์ที่บริษัทประกันภัยใช้วิธี นับผลแอลกอฮอล์ย้อนหลัง มาเป็นเหตุผลในการ ปฏิเสธจ่ายค่าสินไหมทดแทน ทั้งที่ไม่มีหลักฐานยืนยันชัดเจน และสุดท้ายต้องจบลงด้วยการฟ้องร้องในชั้นศาล

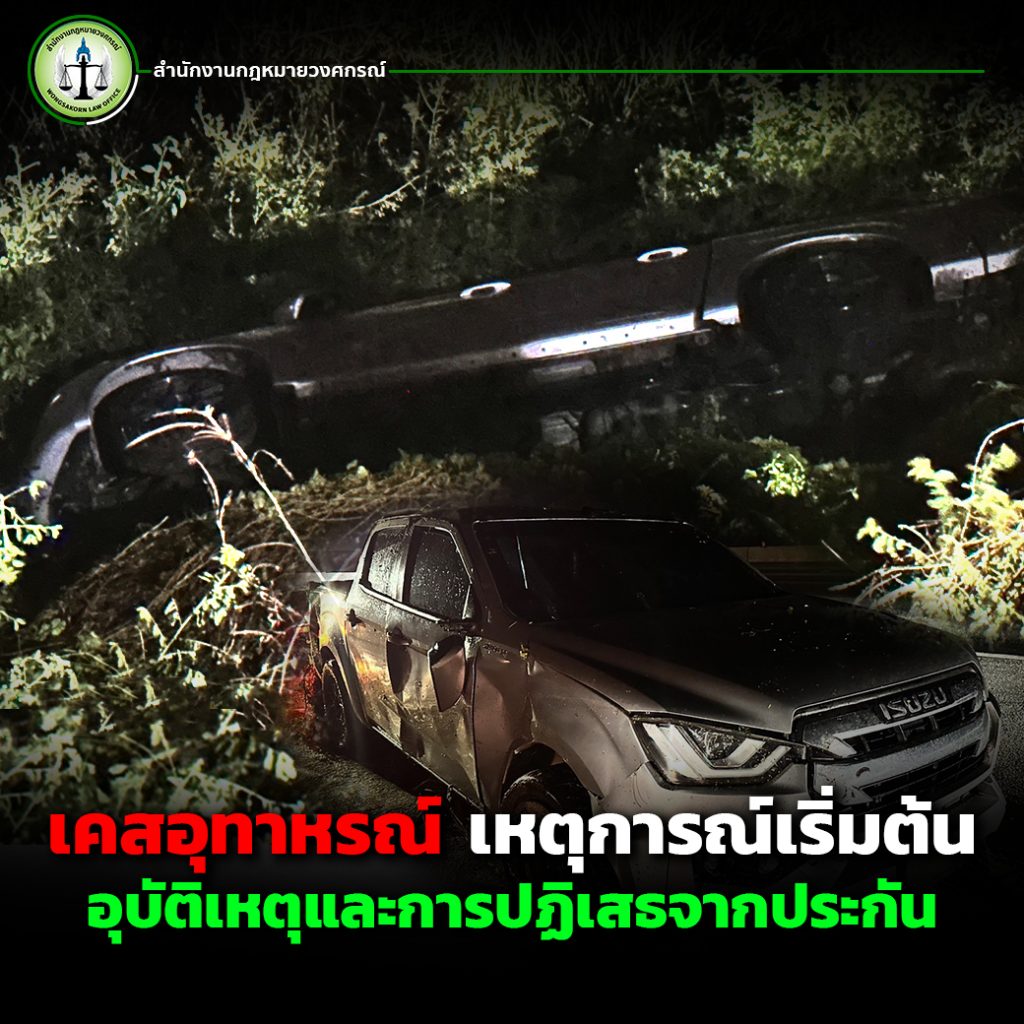
เคสอุทาหรณ์ เหตุการณ์เริ่มต้น : อุบัติเหตุและการปฏิเสธจากประกัน

เหตุการณ์เริ่มต้นจากผู้เสียหายรายหนึ่งขับรถยนต์จนเกิดอุบัติเหตุขึ้น ทำให้รถยนต์ได้รับความเสียหายเป็นจำนวนมาก โดยตามหน้าที่ของบริษัทประกันภัยแล้ว จำเป็นต้องเข้ามาสำรวจและประเมินความเสียหาย พร้อมจัดซ่อมให้คืนสภาพเดิมภายในระยะเวลาที่สมควร

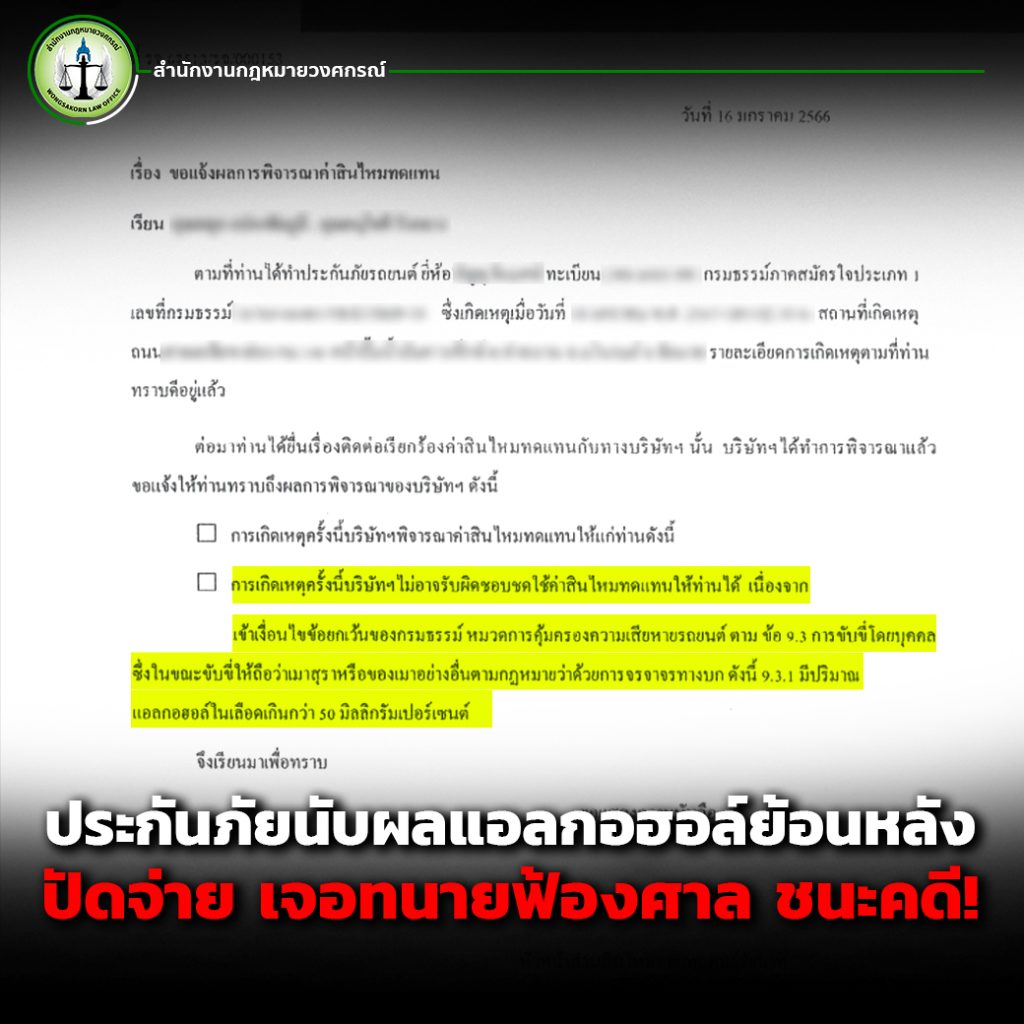
แต่บริษัทประกันภัยกลับมีหนังสือปฏิเสธความคุ้มครอง โดยให้เหตุผลว่า “ผู้ขับขี่มีแอลกอฮอล์เกินกว่า 50 มิลลิกรัมเปอร์เซ็นต์ในขณะเกิดเหตุ”

เมื่อหลักฐานคลุมเครือ ไม่มีผลตรวจจริงในขณะเกิดเหตุ

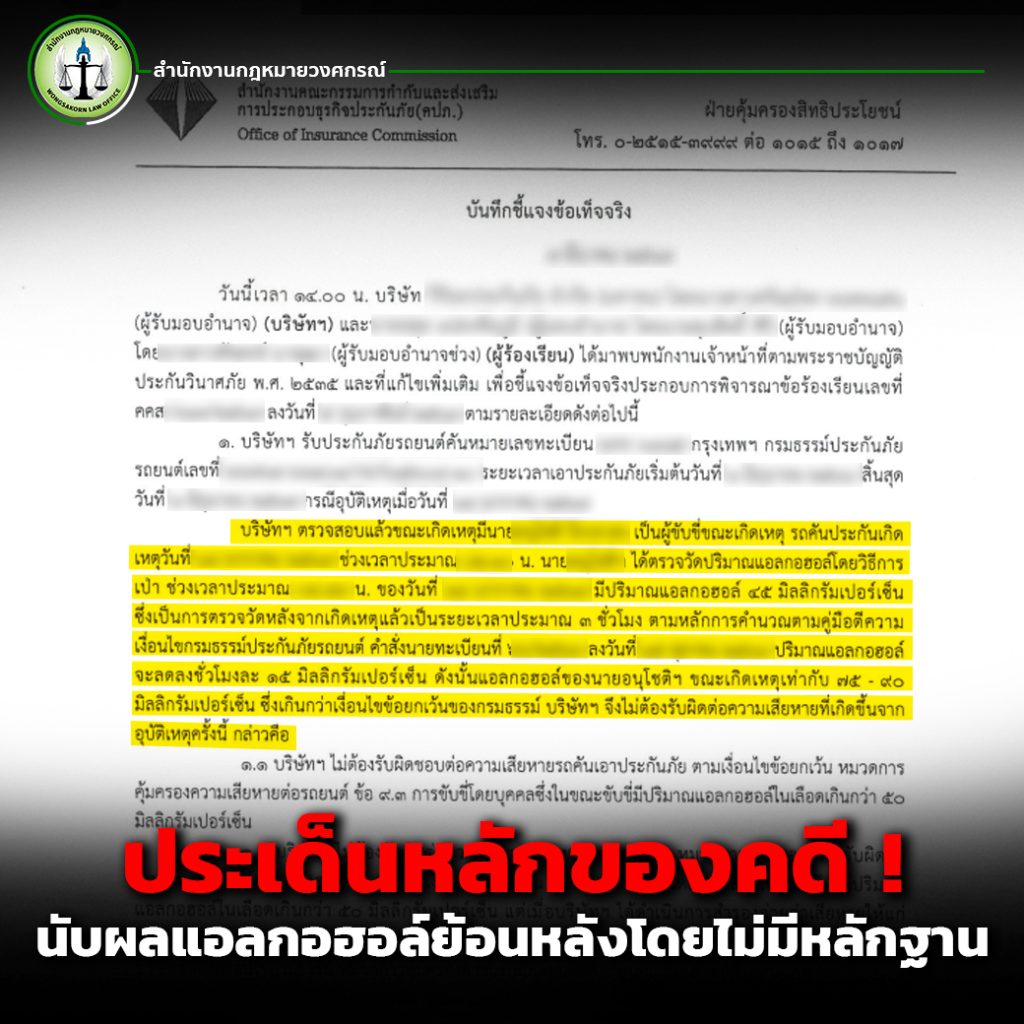
แม้จะฟังดูเหมือนบริษัทประกันภัยปฏิบัติตามเงื่อนไขของกรมธรรม์ แต่เมื่อตรวจสอบข้อเท็จจริงจะพบความคลุมเครือในหลายประเด็น บริษัทฯ ไม่สามารถแสดงหลักฐานการตรวจวัดแอลกอฮอล์ในขณะเกิดเหตุได้อย่างชัดเจน ทั้งไม่สามารถยืนยันว่าเครื่องมือที่ใช้ผ่านการรับรองมาตรฐาน และไม่มีลายเซ็นของผู้ขับขี่ในเอกสารยืนยันผลตรวจ

ประเด็นหลักของคดี ! นับผลแอลกอฮอล์ย้อนหลังโดยไม่มีหลักฐาน

ประเด็นสำคัญของคดีนี้คือบริษัทประกันภัยกับการ “นับผลแอลกอฮอล์ย้อนหลัง” โดยไม่มีหลักฐานแสดงผลการวัดแอลกอฮอล์ที่เกิดขึ้น ณ ขณะเกิดเหตุจริง ซึ่งสวนทางกับคำสั่งของนายทะเบียนที่ 66/2563 ที่ระบุชัดว่า การยกเว้นความรับผิดตามเงื่อนไขแอลกอฮอล์ ต้องพิจารณาที่ “ขณะเกิดเหตุ” เท่านั้น

ไม่รอถูกเอาเปรียบนาน ให้ทนายความเดินเรื่องทันที

เมื่อผู้เสียหายเห็นว่าตนไม่ได้รับความเป็นธรรม จึงได้ติดต่อขอความช่วยเหลือจาก สำนักงานกฎหมายวงศกรณ์ เพื่อให้ทนายความดำเนินการเรียกร้องสิทธิในฐานะผู้เอาประกัน โดยทนายความได้ยื่นหนังสือเรียกร้องค่าเสียหายจากบริษัทประกันภัย พร้อมอ้างอิงระเบียบของ คปภ. ว่าการเพิกเฉยหรือประวิงเวลาการพิจารณาเป็นการกระทำที่ขัดต่อหลักเกณฑ์การประกอบธุรกิจประกันวินาศภัย พ.ศ. 2566

ศาลชี้ชัด! บริษัทประกันภัยต้องชดใช้

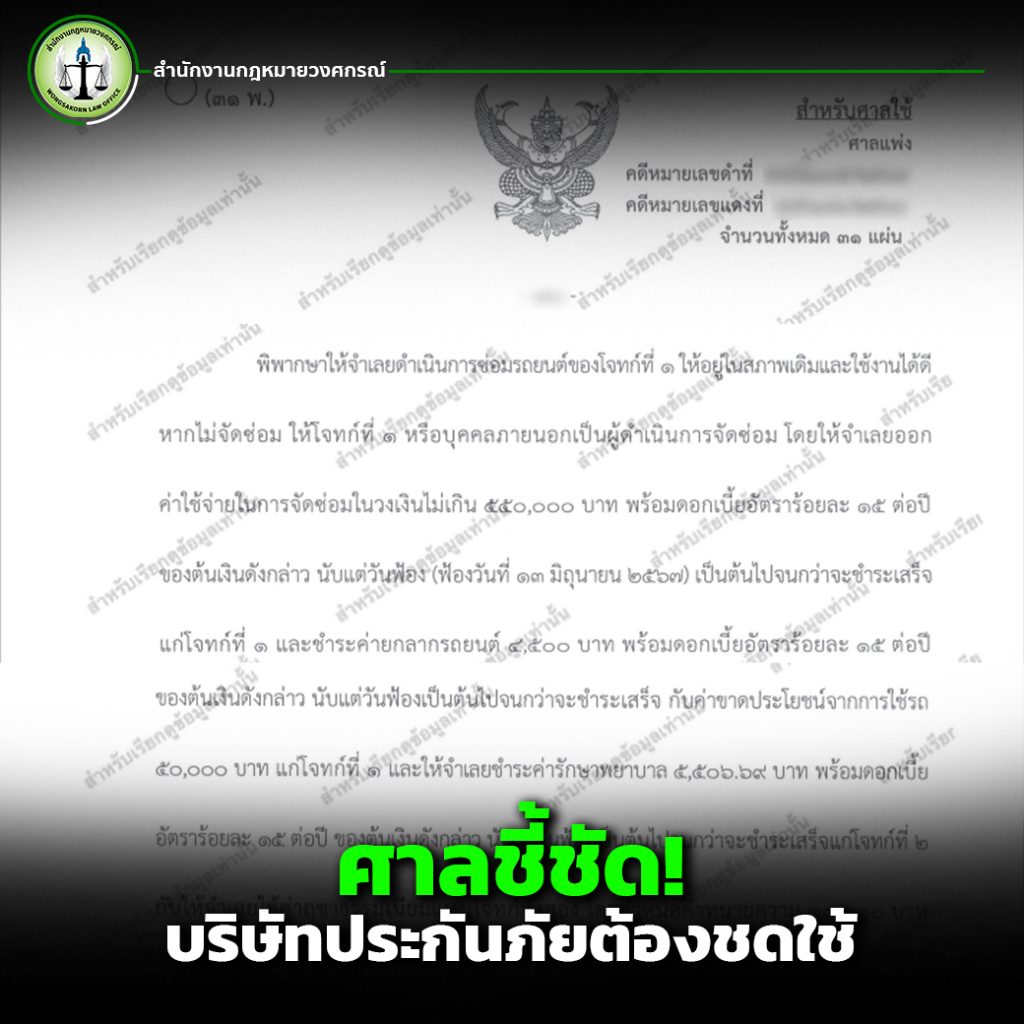
ในที่สุด คดีความนี้จึงถูกนำขึ้นสู่ชั้นศาล ซึ่งศาลได้พิจารณาพยานหลักฐานทั้งหมดและมีคำพิพากษาให้บริษัทประกันภัยแพ้คดี โดยศาลชี้ชัดว่าการอ้างผลแอลกอฮอล์ย้อนหลังโดยไม่มีหลักฐานยืนยันสถานะในขณะเกิดเหตุ ถือเป็นการปฏิเสธความรับผิดที่ไม่ชอบด้วยกฎหมาย

ศาลสั่งชดใช้ค่าเสียหายรวมเกือบ 620,000 บาท ได้แก่

  • ค่าซ่อมรถยนต์ 550,000 บาท พร้อมดอกเบี้ย 15% ต่อปี
  • ค่ายกลากรถ 4,500 บาท
  • ค่าขาดประโยชน์จากการใช้รถ 50,000 บาท
  • ค่ารักษาพยาบาล 5,506.69 บาท
  • ค่าทนายความ 10,000 บาท

บทเรียนสำคัญจากเคสนี้ คือ ผู้บริโภคควรปรึกษาทนายทันทีหลังเกิดเหตุ

เหตุการณ์นี้ชี้ให้เห็นอย่างชัดเจนว่า ผู้บริโภคยังคงเป็นฝ่ายที่เสียเปรียบเมื่อเจอกับบริษัทประกันภัยที่มุ่งหลีกเลี่ยงความรับผิดชอบด้วยเหตุผลอันคลุมเครืออย่างการ นับผลแอลกอฮอล์ย้อนหลัง โดยปราศจากหลักฐานสนับสนุนที่ถูกต้องและชัดเจนนี่จึงเป็นอีกหนึ่งตัวอย่างที่ยืนยันว่า ผู้เอาประกันควรมี ทนายความที่เข้าใจด้านประกันภัย คอยให้คำแนะนำและช่วยดำเนินคดีหากถูกเอาเปรียบ

ทนายความที่มีประสบการณ์คดีประกันภัย กรณีประกันภัยอ้างผลแอลกอฮอล์ย้อนหลัง – สำนักงานกฎหมายวงศกรณ์

สำนักงานกฎหมายวงศกรณ์ เป็นสำนักงานกฎหมายที่มีประสบการณ์และความเชี่ยวชาญด้านคดีประกันภัย โดยเฉพาะกรณีที่บริษัทประกันภัยปฏิเสธความรับผิด โดยอ้างผลตรวจแอลกอฮอล์ย้อนหลังแบบไม่มีหลักฐานเชิงวิทยาศาสตร์รองรับ ซึ่งตลอดมาทางจากประสบการณ์สำนักงานฯ ยังไม่เคยแพ้คดีลักษณะนี้ หากคุณหรือคนใกล้ตัวเคยเจอปัญหาแบบเดียวกัน อย่าเพิ่งยอมแพ้ขอแนะนำให้ปรึกษาทนายความก่อนเป็นอันดับแรกดีที่สุด เพื่อที่คุณจะสามารถใช้สิทธิทางกฎหมายเพื่อเรียกร้องความเป็นธรรมได้เต็มที่ นอกจากนี้สิ่งสำคัญที่สุดคือ ควรมีทนายความตั้งแต่เริ่มต้น เพราะในความเป็นจริง บริษัทประกันภัยมีทนายเตรียมพร้อมต่อสู้ตั้งแต่รถยังไม่ทันชน แล้วเหตุใดเราจึงไม่ควรมีทนายตั้งแต่วันเกิดเหตุ?

อย่ารอจนสายเกินไป จนไม่ได้อะไรเลยแม้แต่บาทเดียว — ปรึกษาทนายตั้งแต่แรกคือทางออกที่ดีที่สุด >>ติดต่อเรา<<

เมินคำสั่ง คปภ. สุดท้ายศาลสั่งชดใช้! พร้อมค่าเสียหายเชิงลงโทษคนละ 30,000 บาท

ในยุคที่บริษัทประกันภัยมีบทบาทสำคัญในการคุ้มครองผู้ใช้รถใช้ถนน ความเชื่อมั่นในระบบประกันภัยควรเป็นรากฐานสำคัญของสังคม แต่เมื่อความรับผิดชอบนั้นกลับถูกละเลย ผู้บริโภคจึงต้องลุกขึ้นมาเรียกร้องสิทธิของตนเองอย่างถึงที่สุด เช่นเดียวกับกรณีของ นางสาว A และ นางสาว B ผู้เสียหายจากอุบัติเหตุรุนแรง ที่จุดจบของเรื่องราวนี้กลายเป็นบทเรียนสำคัญให้กับสังคมทั้งในด้านกฎหมาย และการปกป้องสิทธิผู้บริโภคอย่างแท้จริง

อุบัติเหตุที่เปลี่ยนชีวิต

วันที่เกิดเหตุการณ์ไม่คาดฝันนั้นคือช่วงเย็นของวันหนึ่ง เมื่อรถยนต์ที่ น.ส. A และ น.ส. B โดยสารมาด้วยความเร็วสูง เกิดเสียหลักตกข้างทางและพุ่งชนเข้ากับเสาไฟฟ้าอย่างรุนแรง ส่งผลให้ทั้งสองได้รับบาดเจ็บสาหัส จำเป็นต้องเข้ารับการรักษาอย่างต่อเนื่อง รวมถึงต้องเผชิญกับผลกระทบทางร่างกายและจิตใจในระยะยาว

พยายามขอความเป็นธรรม แต่กลับถูกเพิกเฉย

หลังจากพักฟื้นพอมีแรงต่อสู้ น.ส. A และ น.ส. B เริ่มดำเนินการเจรจากับบริษัทประกันภัยของรถที่เกิดเหตุ โดยหวังว่าจะได้รับค่าสินไหมทดแทนอย่างเป็นธรรม เพื่อชดเชยความเสียหายที่ได้รับ ทั้งค่ารักษาพยาบาล ค่าเดินทาง ค่าขาดรายได้ รวมถึงค่าทุกข์ทรมานทางร่างกายและจิตใจ

แต่ความจริงกลับไม่เป็นเช่นนั้น บริษัทประกันภัยกลับเสนอจำนวนเงินชดเชยที่ต่ำกว่าความเสียหายที่เกิดขึ้นอย่างมาก แม้ผู้เสียหายจะพยายามดำเนินเรื่องด้วยตนเอง ทั้งการยื่นเอกสารหลักฐาน และติดตามความคืบหน้าอย่างต่อเนื่อง ก็ยังไม่ได้รับการตอบสนองอย่างเหมาะสม

เมื่อทนายความกลายเป็นความหวัง

เมื่อเห็นว่าความพยายามด้วยตนเองไม่เกิดผล ทั้งสองจึงตัดสินใจแต่งตั้งทนายความให้เข้ามาดำเนินเรื่องแทน โดยทนายความได้ยื่นเรื่องร้องเรียนไปยัง สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ซึ่งภายหลังเจ้าหน้า คปภ. ได้มีคำสั่งชัดเจนให้บริษัทประกันภัยทบทวนและประเมินค่าเสียหายใหม่อย่างเหมาะสม

อย่างไรก็ตาม บริษัทประกันภัยกลับเพิกเฉยและหรือฝ่าฝืนต่อคำสั่งของ คปภ. และยังคงยืนยันจำนวนเงินเดิมที่ต่ำเกินไป โดยไม่มีความคืบหน้าหรือความตั้งใจในการเจรจาที่เป็นธรรม

จากโต๊ะเจรจาสู่ศาล

เมื่อไม่สามารถหาข้อยุติได้ด้วยวิธีการเจรจา คดีจึงถูกส่งเข้าสู่กระบวนการทางศาล โดยทนายความได้ยื่นฟ้องเรียกค่าเสียหายรวมเป็นจำนวนเงิน 1,540,000 บาท แบ่งเป็นของ น.ส. A จำนวน 1,050,000 บาท และของ น.ส. B จำนวน 490,000 บาท ซึ่งครอบคลุมค่ารักษาพยาบาล ค่าขาดรายได้ ค่าพาหนะในการเดินทางไปโรงพยาบาล ค่าสูญเสียความสามารถในการทำงาน รวมถึงค่าทุกข์ทรมานทั้งกายและใจ
นอกจากนี้ ยังมีการเรียกร้องค่าเสียหายเชิงลงโทษ (Punitive Damages) ซึ่งเป็นบทลงโทษทางแพ่งต่อบริษัทประกันภัย เนื่องจากมีพฤติกรรมละเมิดสิทธิของผู้บริโภค และฝ่าฝืนคำสั่งของหน่วยงานรัฐอย่าง คปภ.

ศาลมีคำพิพากษาเป็นธรรม

ท้ายที่สุด ศาลได้พิจารณาอย่างรอบคอบ และมีคำพิพากษาให้ บริษัทประกันภัยชดใช้ค่าเสียหายให้กับ น.ส. A และ น.ส. B ตามที่เรียกร้อง พร้อมทั้งกำหนดค่าเสียหายเชิงลงโทษเพิ่มเติมให้กับผู้เสียหายทั้งสอง คนละ 30,000 บาท โดยชี้ชัดว่าพฤติกรรมของบริษัทประกันภัยเป็นการเอาเปรียบผู้บริโภค ไม่ปฏิบัติตามคำสั่งของหน่วยงานรัฐ และไม่แสดงความจริงใจในการชดเชยความเสียหาย

บทเรียนสำคัญจากกรณีนี้

กรณีนี้สะท้อนภาพให้เห็นว่า สิทธิของผู้บริโภคในระบบประกันภัยไม่ควรถูกมองข้าม และไม่ควรปล่อยให้ถูกละเมิดโดยไม่มีการตอบโต้ การมีทนายความที่มีความรู้ความเข้าใจในกระบวนการทางกฎหมาย และกลไกของรัฐที่เกี่ยวข้อง เช่น คปภ. จึงเป็นสิ่งจำเป็นอย่างยิ่ง

สิ่งสำคัญคือ “อย่าเกรงกลัวเมื่อถูกริดรอนสิทธิ” เพราะกฎหมายยังคงเป็นเครื่องมือที่ทรงพลังในการเรียกร้องความยุติธรรม และหากใช้ให้ถูกต้องก็สามารถพลิกสถานการณ์จากผู้เสียหายที่เคยถูกมองข้าม ให้กลับมายืนหยัดได้อย่างภาคภูมิ
การเพิกเฉยต่อคำสั่งของ คปภ. และการไม่ปฏิบัติตามกฎหมายของบริษัทประกันภัย ไม่เพียงสร้างความเสียหายต่อผู้บริโภค แต่ยังนำไปสู่บทลงโทษทางกฎหมายที่รุนแรง การตัดสินใจของศาลในครั้งนี้คือเครื่องยืนยันว่า “ไม่มีใครอยู่เหนือกฎหมาย” และ ผู้บริโภคที่ลุกขึ้นสู้ด้วยความรู้และความถูกต้อง ย่อมได้รับความเป็นธรรมในที่สุด อย่ารอให้คุณถูกเอาเปรียบจากบริษัทประกันภัย เพราะบริษัทประกันภัยมีทนายความตั้งแต่รถยังไม่ชน ดังนั้น หากเกิดอุบัติเหตุประชาชนคนธรรมดาก็สามารถมีทนายความเพื่อนเดินเรื่องให้ได้เช่นเดียวกัน ปรึกษาทนาย >>ติดต่อเรา<<

Line @ คลิก! โทรหาเรา คลิก!