ประกันภัยภาคสมัครใจคืออะไร แล้วทำไมควรต้องมี?

ประกันภัยภาคสมัครใจคืออะไร

โดยปกติแล้วผู้ขับขี่รถยนต์ทุกประเภทจะต้องทำประกันรถยนต์ภาคบังคับ (พ.ร.บ.) ตามพระราชบัญญัติคุ้มครองผู้ประสบภัยจากรถ พ.ศ.2535 หรือที่บริษัทประกันภัยเรียกกันว่า “ประกันภัยภาคบังคับ” ซึ่งเป็นกฎหมายที่ให้ความคุ้มครองเฉพาะความเสียหายที่เกิดขึ้นแก่ชีวิต ร่างกาย และอนามัยของผู้ประสบภัยจากรถเนื่องมาจากอุบัติเหตุทางรถเท่านั้น แต่เราสามารถซื้อประกันภัยเพิ่มเติมเพื่อให้ความคุ้มครองต่อความเสียหายของทรัพย์สินได้ ซึ่งประกันภัยประเภทนี้เรียกว่า “ประกันภัยภาคสมัครใจ” ผู้ขับขี่สามารถทำเพิ่มเติมนอกจาก พ.ร.บ. ปกติได้ เพราะเป็นประกันภัยที่กฎหมายไม่ได้ระบุว่าต้องทำ

ประกันภัยภาคสมัครใจคืออะไร

ประกันภัยรถยนต์ภาคสมัครใจ เป็นการทำประกันภัยรถยนต์โดยที่กฎหมายไม่ได้บังคับ แต่เจ้าของรถยนต์เลือกที่จะทำเอง โดยที่ประกันรถยนต์ภาคสมัครใจนี้จะมีแผนประกันให้เลือก ทั้งแบบประกันชั้น 1 ที่คุ้มครองความเสียหาย และการเกิดอุบัติเหตุทุกกรณี และประกันชั้น 2+, 2, 3+ และ 3 ซึ่งจะให้การคุ้มครองที่ลดหลั่นกันลงมา ทำให้มีราคาแตกต่างกันไป นอกจากนั้น ยี่ห้อ รุ่น และอายุของรถยนต์ที่เอาประกันก็ยังมีผลต่อค่างวดประกันด้วยเช่นกัน การมีประกันรถยนต์ภาคสมัครใจจะช่วยให้ได้รับความคุ้มครองที่ครอบคลุมค่าใช้จ่ายด้านต่าง ๆ มากกว่าประกันภาคบังคับหรือ พ.ร.บ. ไม่ว่าจะเป็นการคุ้มครองค่าเสียหายของรถคู่กรณี รถตนเอง หรือค่ารักษาพยาบาลคู่กรณี และผู้ขับ นอกจากนั้นประกันภัยรถยนต์ภาคสมัครใจอาจให้สิทธิประโยชน์อื่น ๆ เช่น บริการช่วยเหลือฉุกเฉินตลอด 24 ชม. บริการรถยกและลากจูง หรือบริการรถทดแทนขณะซ่อมรถที่เกิดอุบัติเหตุด้วย

ประกันภัยภาคสมัครใจคุ้มครองอะไรบ้าง 2

ประกันภาคสมัครใจคุ้มครองอะไรบ้าง?

ประกันรถยนต์จะให้ความคุ้มครองทางการเงินของผู้เอาประกันภัยที่ระบุบนกรมธรรม์ หากเกิดอุบัติเหตุหรือเหตุไม่คาดฝันอื่น ๆ ที่อาจเกิดขึ้นได้บนท้องถนน โดยทั่วไป ความคุ้มครองพื้นฐานของประกันรถยนต์ คือ คุ้มครองคุณในกรณีเกิดอุบัติเหตุทางรถยนต์ นอกจากนี้ยังอาจคุ้มครองค่ารักษาพยาบาลของผู้บาดเจ็บจากอุบัติเหตุ คุ้มครองความเสียหายต่อทรัพย์สิน ค่าประกันตัว และค่าธรรมเนียมอื่น ๆ ทางกฎหมาย ความคุ้มครองการชน หรือการคุ้มครองความรับผิดต่อทรัพย์สินของบุคคลภายนอก คุ้มครองคุณในกรณีที่เกิดการชน โดยให้ทุนประกันสำหรับการซ่อมและเปลี่ยนอะไหล่รถของคุณ ความคุ้มครองการชนอาจคุ้มครองคุณในกรณีที่เกิดอุบัติเหตุโดยไม่มีคู่กรณี เช่น ชนต้นไม้หรือชนอาคาร ประกันรถยนต์ให้ความคุ้มครองทางการเงินทั้งในกรณีที่ความเสียหายเกิดจากการชนและกรณีอื่น ๆ โดยขึ้นอยู่เงื่อนไขตามหน้ากรมธรรม์ ซึ่งความคุ้มครองนี้อาจรวมถึงรถยนต์ถูกโจรกรรม สภาพอากาศ การก่อกวน ความเสี่ยงต่าง ๆ และภัยพิบัติทางธรรมชาติอื่น ๆ เป็นต้น

ข้อดีของการทำประกันภัยภาคสมัครใจ 3

ข้อดีของการทำประกันภัยภาคสมัครใจ

  • แบ่งเบาภาระค่าซ่อม 

ทั้งรถผู้เอาประกันและคู่กรณี หนึ่งในประโยชน์ของการประกันภัยภาคสมัครใจก็คือ การช่วยแบ่งเบาภาระค่าซ่อมบำรุงรถคู่กรณี และรถผู้เอาประกันกรณีเกิดอุบัติเหตุได้นั่นเอง เนื่องจากค่าซ่อมแซมรถ ค่าอะไหล่ต่าง ๆ มักมีราคาที่สูง ดังนั้นการมีประกันรถยนต์ภาคสมัครใจจะช่วยให้ไม่ต้องควักเงินก้อนใหญ่เพื่อซ่อมรถด้วยตัวเอง จึงหมดกังวลเรื่องค่าใช้จ่ายในการซ่อมแซมรถได้ 

  • ไม่ต้องสำรองจ่ายค่ารักษาพยาบาล 

นอกจากจะคุ้มครองความเสียหายต่อรถของผู้เอาประกัน และรถของคู่กรณีแล้ว ประกันภัยรถยนต์บางแผนยังให้ความคุ้มครองค่ารักษาพยาบาลในกรณีบาดเจ็บด้วย ทำให้คุณไม่จำเป็นต้องสำรองจ่ายค่ารักษาพยาบาลด้วยตนเอง และคู่กรณี เพราะค่ารักษาพยาบาลโดยเฉพาะเมื่อบาดเจ็บหนักนั้น ถือเป็นค่าใช้จ่ายที่สูงไม่แพ้ค่าซ่อมรถยนต์เลยทีเดียว 

  • มีตัวแทนประกันช่วยเจรจาให้ 

มีเจ้าหน้าที่มาช่วยเคลียร์ให้ เมื่อมีประกันภัยรถยนต์ภาคสมัครใจ หากเกิดอุบัติเหตุแบบมีคู่กรณีจะช่วยลดการปะทะระหว่างเจ้าของรถได้ เนื่องจากจะมีเจ้าหน้าที่จากบริษัทประกันรถยนต์มาช่วยเจรจา ไกล่เกลี่ย และดำเนินการเรื่องความคุ้มครองต่าง ๆ ให้ จึงไม่ต้องกังวลว่าจะมีการปะทะด้วยวาจา หรือการทะเลาะวิวาทกันเกิดขึ้น 

  • รถหายก็ได้รับความคุ้มครอง 

หากเลือกทำประภัยรถยนต์ภาคสมัครใจชั้น 1 ซึ่งเป็นแผนที่ให้ความคุ้มครองสูงสุด จะได้รับความคุ้มครองในกรณีที่รถหาย หรือถูกโจรกรรมด้วย โดยวงเงินที่คุ้มครองจะขึ้นอยู่กับแผนประกันที่เลือก ซึ่งถือเป็นประโยชน์ของการประกันภัยภาคสมัครใจที่ไม่ควรพลาด 

  • น้ำท่วม ไฟไหม้ 

หากเลือกทำประกันภัยรถยนต์ภาคสมัครใจชั้น 1 รถของผู้เอาประกันจะได้รับความคุ้มครองในกรณีที่ไม่มีคู่กรณี อย่างการชนต้นไม้ ต้นไม้หล่นทับ ถอยหลังชนกำแพง รวมถึงกรณีน้ำท่วม ไฟไหม้ และภัยธรรมชาติต่าง ๆ ด้วย ทำให้วางใจในเรื่องค่าใช้จ่ายซ่อมแซมรถได้ 

  • มีบริการให้ความช่วยตลอด 24 ชั่วโมง 

การมีประกันรถยนต์ภาคสมัครใจ จะช่วยให้คุณสามารถรับความช่วยเหลือ และเรียกใช้บริการบริษัทประกันได้ตลอด 24 ชั่วโมง ทำให้วางใจได้ไม่ว่าจะใช้รถใช้ถนนในเวลาใดก็ตาม

เคล็ดลับในการเลือกซื้อประกันภัยภาคสมัครใจ 4

เคล็ดลับในการเลือกซื้อประกันภัยภาคสมัครใจ

การเลือกซื้อประกันภัยรถเป็นสิ่งที่ต้องคำนึงถึงความคุ้มค่า หรือตรงกับความคุ้มครองที่เราต้องการ เพราะแต่ละบริษัทย่อมมีออฟชั่นหรือราคาเบี้ยประกันที่ต่างกัน ตลอดจนเงื่อนไขในการคุ้มครอง ดังนั้นการจะเลือกซื้อประกันภัยกับบริษัทไหนควรศึกษาเงื่อนไขของกรมธรรม์และความคุ้มครองให้ดี เพื่อให้ได้ความคุ้มครองที่ดีที่สุด เคล็ดลับการเลือกซื้อกรมธรรม์มีดังนี้

  • เปรียบเทียบราคาจากบริษัทประกันภัยหลายๆ แห่ง แล้วค่อยตัดสินใจเลือกบริษัทประกันภัยที่ได้ข้อเสนอที่ดีที่สุด
  • ก่อนจะตัดสินใจเลือกซื้อประกันภัย ควรดูชื่อเสียงของบริษัทประกันภัยที่น่าเชื่อถือ ดูฟีดแบคจากลูกค้า ดูวิธีการและขั้นตอนการเคลม
  • การจ่ายค่าเสียหายส่วนแรกเพิ่มเติม หมายถึงคุณจะต้องจ่ายค่าใช้จ่ายเพิ่มเติมในกรณีเกิดอุบัติเหตุในแต่ละครั้ง เพื่อรักษาเบี้ยประกันในราคาต่ำ
  • รักษาประวัติการขับขี่ปลอดภัย ขับขี่รถให้ถูกกฎจราจรหลีกเลี่ยงอุบัติเหตุ เพื่อนำประวัติตรงส่วนนี้ไปขอลดเบี้ยประกันในปีถัดไปได้
  • เลือกซื้อกรมธรรม์แบบแพ็คเกจ เพราะบริษัทประกันภัยบางบริษัทจะมีส่วนลดเพิ่มเติมหากซื้อประกันภัยอื่นๆ เพิ่มเติมด้วย
  • เลือกเฉพาะความคุ้มครองที่จำเป็น หรือเหมาะสำหรับคุณ พิจารณาเลือกซื้อประกันภัยให้เหมาะกับการขับขี่ของคุณ และหากรถของคุณมีคุณสมบัติด้านความปลอดภัยสูง จะส่งผลให้ค่าเบี้ยประกันภัยลดลง

จะเห็นว่าการมีประกันภาคสมัครใจไว้เพื่อคุ้มครองความเสียหายเพิ่มเติมเป็นเรื่องดีเพราะประกันภัยภาคสมัครใจนั้นให้ความคุ้มครองในส่วนของทรัพย์สินด้วย ถือว่าช่วยลดภาระ ลดความเสียหายต่อตัวผู้เอาประกันภัยไปได้ส่วนหนึ่ง ดังนั้นถ้าหากอยากเลือกทำประกันภัยเพิ่มเติมแนะนำว่าควรเลือกบริษัทประกันภัยที่เชื่อถือได้ และควรดูกรมธรรม์ให้ละเอียดว่าตอบโจทย์ความต้องการของเราหรือไม่ค่ะ
การเคลมประกันภัยทำอย่างไร และรู้จักกับประกันภัยประเภทต่างๆ 

เคลมประกัน copy

ในปัจจุบันอัตราการเกิดอุบัติเหตุทางจราจรบนท้องถนนนั้นสูงมาก มีอุบัติเหตุเกิดขึ้นทุกวัน ความเสียหายที่ตามมาขึ้นอยู่กับอุบัติเหตุนั้นรุนแรงแค่ไหน ดังนั้นการทำ ประกันภัย เอาไว้ ไม่ว่าจะรถเล็ก หรือรถใหญ่ จึงเป็นสิ่งที่จำเป็นอย่างมาก เพราะประกันภัยนั้นนอกจากจะคุ้มครองการบาดเจ็บแล้ว ประกันภัยภาคสมัครใจยังให้ความคุ้มครองค่าความเสียหายทรัพย์สินของเราอีกด้วย ดังนั้นทำประกันภัยเอาไว้เป็นดีที่สุด วันนี้เลยจะมาอธิบายขั้นตอนการเคลมประกันภัยนั้นว่าต้องทำอย่างไรบ้าง ก่อนอื่นเลยเราจะมาทำความเข้าใจว่าประกันภัยคืออะไร สำคัญอย่างไร และมีขั้นตอนการเคลมอย่างไรบ้าง ไปเริ่มกันเลยค่ะ

เคลมประกัน-2

การเคลมประกันคืออะไร?  

การเคลมประกัน คือ คำร้องขออย่างเป็นทางการที่คุณในฐานะผู้ถือกรมธรรม์ยื่นต่อผู้ให้บริการประกันภัยเพื่อขอค่าชดเชยสำหรับความสูญเสียหรือความเสียหายที่ครอบคลุมตามกรมธรรม์ของคุณ นอกจากนี้ยังมีความเสียหายต่อทรัพย์สินหรือการบาดเจ็บทางร่างกาย การเคลมประกันอาจรวมถึงการเคลมความรับผิด ซึ่งผู้เอาประกันภัยอาจต้องรับผิดชอบต่อการก่อให้เกิดอันตรายต่อผู้อื่น

ทำไมต้องเคลมประกัน?  

การเคลมประกันมีวัตถุประสงค์เพื่อช่วยให้คุณได้รับการชดเชยทางการเงินจากบริษัทประกัน และคุ้มครองความสูญเสียทางการเงินของคุณหากเกิดอุบัติเหตุ ไม่ว่าจะเป็นอุบัติเหตุทางรถยนต์ ความเสียหายต่อทรัพย์สิน ค่ารักษาพยาบาล หรือเหตุการณ์อื่น ๆ ที่ได้รับความคุ้มครองตามกรมธรรม์  ผู้รับประกันภัยของคุณควรให้ค่าชดเชยที่เหมาะสมและตามระยะเวลาสำหรับทุกค่าใช้จ่ายที่ประกันคุ้มครอง ทั้งค่าซ่อมแซมหรือค่าเสียหาย

เคลมประกัน-1

ประกันภัยรถยนต์แบ่งออกเป็นประเภทหลัก ๆ ดังนี้ 

1. ประกันภัยรถยนต์ประเภท 1 (ประกันภัยชั้น 1)

ครอบคลุมความคุ้มครองที่หลากหลายที่สุด รวมถึงความเสียหายจากอุบัติเหตุที่เกิดกับรถยนต์ของตนเอง การชนกันกับรถยนต์คันอื่น การสูญหายหรือถูกขโมย และอุบัติเหตุทางธรรมชาติ นอกจากนี้ยังครอบคลุมความเสียหายที่เกิดขึ้นกับบุคคลภายนอกทั้งชีวิตและทรัพย์สิน  

2. ประกันภัยรถยนต์ประเภท 2 (ประกันภัยชั้น 2)

คุ้มครองความเสียหายที่เกิดกับบุคคลภายนอกทั้งชีวิตและทรัพย์สิน รวมถึงความเสียหายจากการถูกขโมย และไฟไหม้ แต่ไม่ครอบคลุมความเสียหายที่เกิดกับรถยนต์ของตนเองจากการชน

3. ประกันภัยรถยนต์ประเภท 3 (ประกันภัยชั้น 3)

ครอบคลุมเฉพาะความเสียหายที่เกิดกับบุคคลภายนอกทั้งชีวิตและทรัพย์สินเท่านั้น ไม่ครอบคลุมความเสียหายที่เกิดกับรถยนต์ของตนเอง  

4. ประกันภัยรถยนต์ประเภท 2+ (ประกันภัยชั้น 2 บวก)

เป็นประกันภัยที่เพิ่มความคุ้มครองจากประกันภัยประเภท 2 โดยรวมถึงความเสียหายที่เกิดจากการชน แต่ไม่ครอบคลุมความเสียหายจากเหตุการณ์ที่เกิดจากการขโมยและไฟไหม้  

5. ประกันภัยรถยนต์ประเภท 3+ (ประกันภัยชั้น 3 บวก)

เป็นประกันภัยที่เพิ่มความคุ้มครองจากประกันภัยประเภท 3 โดยรวมถึงความเสียหายที่เกิดจากการชน แต่ไม่ครอบคลุมความเสียหายจากเหตุการณ์ที่เกิดจากการขโมยและไฟไหม้  นอกจากนี้ยังมีประกันภัยประเภทอื่น ๆ ที่เฉพาะเจาะจงเช่น ประกันภัยรถจักรยานยนต์ หรือประกันภัยเฉพาะกิจบางประเภท ที่ออกแบบมาเพื่อความต้องการเฉพาะเจาะจงของผู้ใช้

เคลมประกัน-3

ขั้นตอนการเคลมประกันภัย

1. แจ้งเหตุ

ทันทีที่เกิดเหตุการณ์จะต้องเคลมประกันภัย ให้รีบทำการโทรแจ้งบริษัทประกันภัย โดยโทรศัพท์ไปยังหมายเลขติดต่อเคลมประกัน หรือแจ้งผ่านแอปพลิเคชันหรือเว็บไซต์ของบริษัทประกันภัยนั้นๆ ที่เราได้ทำประกันภัยเอาไว้

2. เก็บรวบรวมข้อมูล

บันทึกข้อมูลเหตุการณ์ที่เกิดขึ้น เช่น วันที่ เวลา สถานที่ รวมถึงข้อมูลของผู้ที่เกี่ยวข้อง (ถ้ามี) เช่น ชื่อ เบอร์โทรศัพท์ ทะเบียนรถ (ในกรณีของประกันภัยรถยนต์) และถ่ายรูปหรือวีดีโอความเสียหายจากอุบัติเหตุที่เกิดขึ้น

3. กรอกแบบฟอร์มเคลม

กรอกแบบฟอร์มการเคลมประกันภัยที่บริษัทประกันภัยกำหนด แบบฟอร์มอาจมีการแนบเอกสารเพิ่มเติม เช่น สำเนาบัตรประชาชน สำเนาทะเบียนรถ (ในกรณีประกันภัยรถยนต์) และอื่นๆ ที่เกี่ยวข้อง

4. ส่งเอกสาร

ส่งแบบฟอร์มและเอกสารทั้งหมดไปยังบริษัทประกันภัย โดยสามารถส่งไปทางไปรษณีย์หรืออีเมลก็ได้ตามที่บริษัทประกันภัยกำหนด

5. ตรวจสอบและประเมินความเสียหาย

เมื่อเราได้ทำการแจ้งบริษัทประกันภัยแล้ว บริษัทประกันภัยจะส่งเจ้าหน้าที่เข้าไปตรวจสอบความเสียหายที่เกิดขึ้น และทำการประเมินมูลค่าความเสียหายยานพาหนะของผู้เอาประกัน

6. การพิจารณาการเคลม

บริษัทประกันภัยจะทำการพิจารณาว่าการเคลมครั้งนี้เป็นไปตามเงื่อนไขกรมธรรม์หรือไม่ หากเป็นไปตามเงื่อนไข บริษัทประกันภัยก็จะดำเนินการจ่ายค่าเสียหายในขั้นตอนไป

7. การจ่ายค่าชดเชย

หากการเคลมได้รับการอนุมัติ บริษัทประกันภัยจะทำการจ่ายค่าสินไหมทดแทนตามเงื่อนไขที่ระบุในกรมธรรม์ประกันภัย แต่ทั้งนี้หากผู้เสียหายรู้สึกว่าค่าเสียหายที่บริษัทประกันภัยเสนอมาให้นั้นไม่เหมาะสม ผู้เสียหายสามารถดำเนินการฟ้องร้องเรียกค่าเสียหายเพิ่มเติมได้

อย่างไรก็ตาม ขั้นตอนในการยื่นเคลมประกันนั้น บริษัทประกันภัยแต่ละบริษัทอาจมีเงื่อนไขการใช้เอกสารที่แตกต่างกันตามแต่บริษัทประกันภัยนั้นๆ กำหนด หากอยากให้ครบถ้วนถูกต้องตามขั้นตอนแนะนำให้สอบถามจากบริษัทประกันภัยที่เราได้ทำประกันภัยเอาไว้ เพื่อความสะดวกและง่ายต่อการยื่นขอการเคลมประกันภัยค่ะ

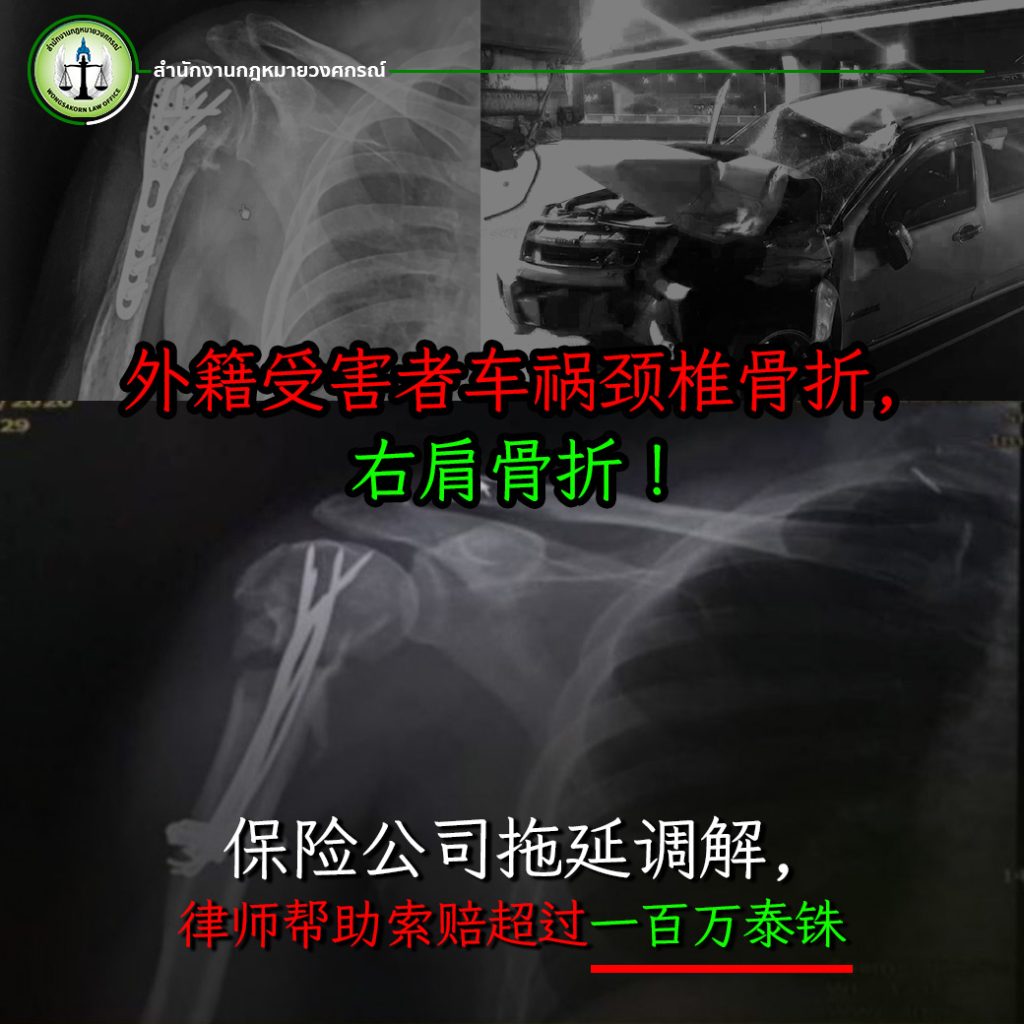
外国受害者的车被撞,颈椎骨折,右肩骨折!保险公司拖延不愿意赔偿,律师帮助搞定,索赔超过一百万泰铢!

ผู้เสียหายชาวต่างชาติรถถูกชน

这是一个关于汽车保险的案例。当我们购买汽车保险时,自然希望保险公司能为我们的生命提供全面的保障,因为我们只有一条生命。但如果我们信任的保险公司,在发生事故后,却试图推诿支付赔偿,不履行自愿险和强制险合同中明确规定的责任,比如在这个案例中,Wongsakorn 律师事务所 受到了来自一位遭遇车祸的外国伤者的信任。事故导致这位外国伤者严重受伤,车辆被撞坏,肩膀骨折需要进行钢板手术!但保险公司却以被保险人是外国人,不懂得泰国的保险法以及不了解保护自己权益的流程为由,推脱赔偿。当保险公司试图拖延和解时,受害者不知如何应对,因此决定求助于 Wongsakorn  律师事务所来帮助他们维护正义。

车辆被撞,导致颈椎骨折和肩膀骨折,需休养超过三个月,却没有收到保险公司的任何赔偿。

此次事故发生时,受害者驾驶的车辆与一辆轿车发生擦碰,但随后受害者的车辆又被另一辆汽车从后方撞击,导致受害者的车辆严重损坏。受害者与保险公司投保的车辆内共有两名乘客受伤,其中一名受害者伤势严重,颈椎骨折及右肩骨折,不得不接受肩部钢板固定手术,并需休养3个月。手术取出钢板后,仍需进行物理治疗。目前,受害者仍在持续治疗,受伤处时常带来痛苦,严重影响日常生活。

已支付超过 200,000 泰铢,但保险公司仍拒绝赔偿

受害者已经预先支付了超过 200,000 泰铢的必要医疗费用,还未包括因失去每月收入而造成的 150,000 泰铢的损失。受害者是公司高级管理人员,这次的严重受伤需要长时间治疗,导致收入损失巨大,并对公司管理产生了严重影响。受害者不得不进行右肩钢板固定手术,并需要再次手术取出钢板,手术及术后治疗费用高达 80,000 泰铢。这个金额是医生初步评估的费用,还不包括治疗过程中可能出现的其他并发症及其他医疗费用。

肩膀骨折未愈,需飞往国外治疗。

在受伤期间,受害者在泰国接受治疗时,频繁往返于家与医院之间,产生了不少治疗期间的费用。然而,受伤的肩膀状况并未好转,骨折的肩膀骨头未能愈合。因此,受害者不得不飞往台湾接受进一步治疗,并进行二次手术,手术费用为 158,080 台币,折合泰铢为 161,241 泰铢。此外,受害者还支付了 14,300 泰铢的机票费用,以前往国外接受治疗。手术后,受害者还需要持续进行长时间的物理治疗,治疗费用高昂。实际上,这些费用受害者完全可以向保险公司提出赔偿,即便受害者是在国外接受治疗。

ประกันเสนอจ่ายค่ารักษา 4

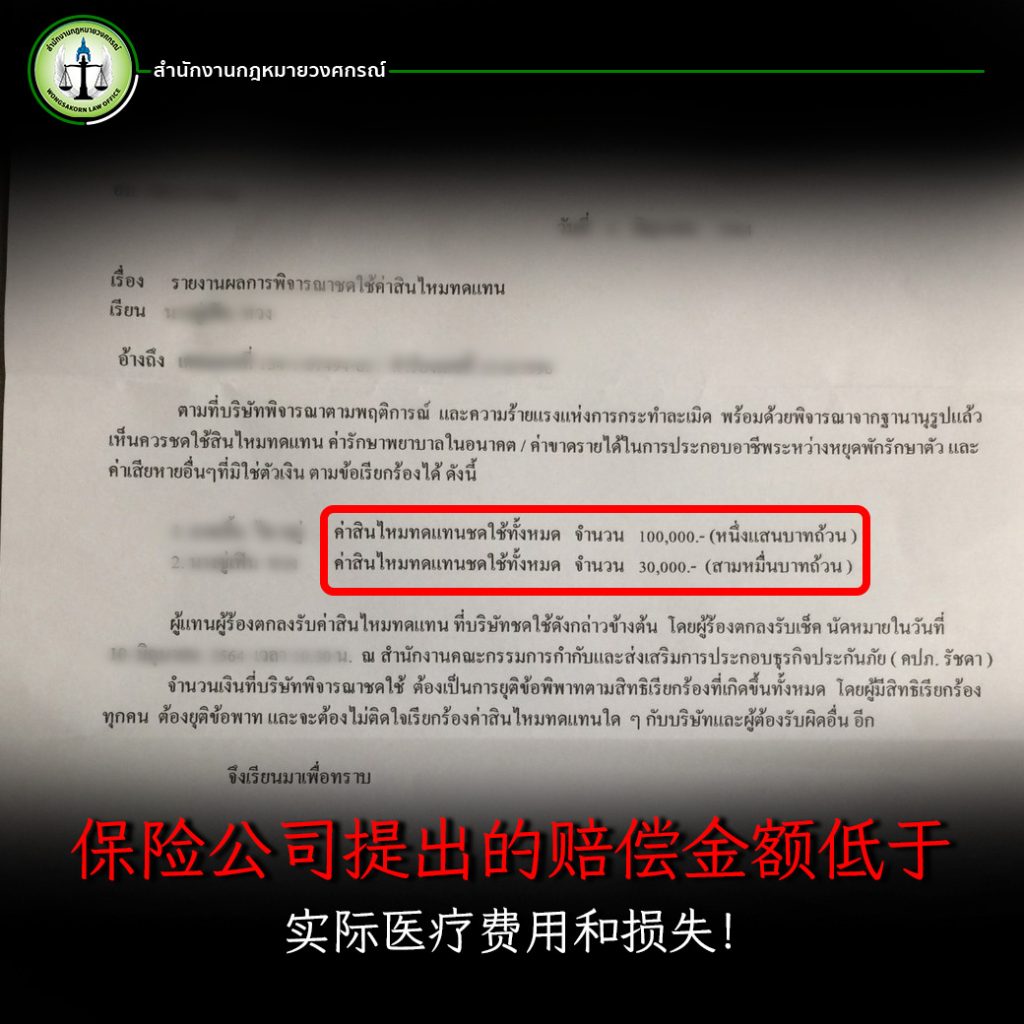
保险公司提出的赔偿金额低于实际损失!

在发生的事故中,保险公司(自愿险)和保险公司(强制险)尚未支付赔偿,而是试图进行调解。由于受害者是外国人,不了解保险法律,因此不敢索要过高的赔偿,担心会被保险公司反诉。尽管受害者右臂骨折,必须植入钢板,并根据医生建议需要休养超过90天。如果受害者能够正常工作,原本可以获得 450,000 泰铢的收入。然而,在 90 天的停工期间,保险公司仅提议支付 150,000 泰铢,而对方保险公司则提议支付受害者仅 100,000 泰铢。总的来说,保险公司仅提出了约 300,000 泰铢的赔偿,这远远低于实际损失,严重低估了受害者的损失和伤痛。这样的赔偿远不足以弥补受害者的伤害,也无法确定未来是否能够完全恢复正常。

在这种情况下,必须要有律师来防止被保险公司占便宜。

Wongsakorn 律师事务所认识到,不论受害者是泰国人还是外国人,如果他们在与保险公司的纠纷中被欺负,律师的帮助是至关重要的。就像这位受了重伤的中国受害者一样,他感到两家保险公司都不愿真诚承担责任,所提出的赔偿金额与实际伤害不符。此外,保险公司还试图通过要求调解和谈判赔偿金来拖延时间。因此,受害者委托 Wongsakorn 律师事务所为其提起诉讼,要求保险公司赔偿损失。由于 Wongsakorn 的法律团队意识到这位外国受害者所遭遇的不公正,遂决定向这两家保险公司提出超过百万泰铢的索赔金额,这个金额是保险公司最初提议的三倍多,以弥补受害者的损失并安慰其心理创伤。最终,法院判决这两家保险公司支付超过一百万泰铢的赔偿金给受害者!

无论是泰国人还是外国人,Wongsakorn 律师事务所都愿意提供服务。

Wongsakorn 律师事务所重视每一位受害者的权益,无论其是泰国人还是外国人。如果受害者感到没有得到保险公司的公正对待,Wongsakorn 律师事务所将乐意提供帮助。在发生事故时,拥有一位律师是非常重要的,不仅可以保护受害者免受保险公司各种手段的伤害,还能帮助受害者按照法律程序有效地提出索赔。Wongsakorn 律师事务所专注于处理与保险相关的诉讼案件,我们有一支专业的律师团队,随时准备提供咨询和服务。如果您正在面临保险公司不公的对待,请随时联系我们。

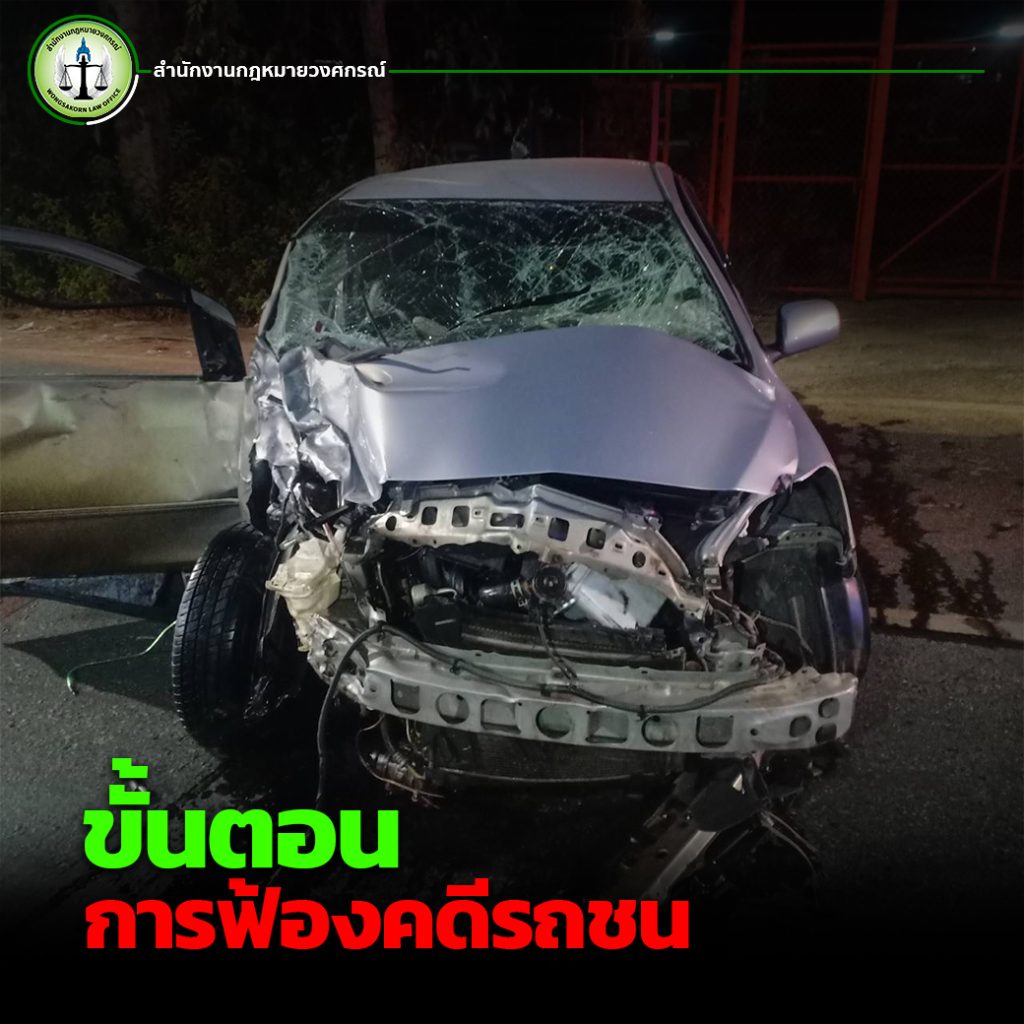
ขั้นตอน การฟ้องคดีรถชนกับการปรึกษาทนายความผู้เชี่ยวชาญหลังเกิดเหตุ

ขั้นตอน การฟ้องคดีรถชน รู้ไว้ไม่เสียหาย…เมื่อเกิดเหตุการณ์อุบัติเหตุรถชน ไม่ว่าจะเป็นการชนที่มีผู้บาดเจ็บหรือเพียงแค่ความเสียหายทางทรัพย์สิน เช่น รถยนต์ ผู้ประสบอุบัติเหตุหลายท่านคงตั้งตัวกันไม่ถูกว่าจะต้องทำอย่างไรต่อ แต่วันนี้สำนักงานกฎหมายวงศกรณ์จะพามาทำความเข้าใจในขั้นตอน การฟ้องคดีรถชนกันว่าเมื่อเรื่องมาถึงมือทนายแล้วมีขั้นตอน การฟ้องคดีรถชนเพื่อเรียกร้องความยุติธรรมและสิทธิที่ตนพึงมีอย่างไร ในบทความนี้เราจะกล่าวถึงขั้นตอน การฟ้องคดีรถชนอย่างละเอียด เพื่อให้ผู้ที่ประสบภัยหรือประสบเหตุการณ์รถชนสามารถดำเนินการตามขั้นตอนที่ถูกต้องและสามารถเป็นประโยชน์สูงสุดให้กับท่านอื่น ๆ ที่ต้องการรู้เรื่องนี้อีกด้วย

ขั้นตอนการฟ้องคดีรถชน

1. รวบรวมหลักฐาน

หลังจากเกิดเหตุการณ์รถชน สิ่งแรกที่ควรทำ คือ การรวบรวมหลักฐานต่าง ๆ ที่เกี่ยวข้อง เช่น

– ถ่ายภาพสถานที่เกิดเหตุ ภาพรถที่ชนกัน , ภาพความเสียหาย , และภาพบาดแผลความเจ็บปวด (ถ้ามี)

– เก็บข้อมูลของผู้ขับขี่ทุกฝ่าย รวมถึงพยานที่เห็นเหตุการณ์

– บันทึกเวลาที่เกิดเหตุและสภาพอากาศในขณะนั้น

– รวบรวมข้อมูลเกี่ยวกับบริษัทประกันภัยของทุกฝ่าย

2. แจ้งความกับเจ้าหน้าที่ตำรวจ

หลังจากรวบรวมหลักฐานเรียบร้อยแล้ว ควรแจ้งความกับเจ้าหน้าที่ตำรวจที่สถานีตำรวจที่ใกล้เคียงกับที่เกิดเหตุ เพื่อให้ตำรวจทำการบันทึกเหตุการณ์และหรือทำบันทึกรายงานประจำวัน ซึ่งเอกสารดังกล่าวที่ออกโดยเจ้าหน้าที่จะสามารถเป็นเอกสารสำคัญในการฟ้องคดีได้

3. ติดต่อบริษัทประกันภัย

หากผู้ประสบภัยมีการประกันภัย ควรติดต่อบริษัทประกันภัยของตนเองและของคู่กรณี เพื่อแจ้งเหตุการณ์และเริ่มกระบวนการเคลมประกัน ทั้งนี้ควรเตรียมเอกสารที่เกี่ยวข้องเช่น บันทึกประจำวัน ใบขับขี่ และบัตรประชาชนของผู้ประสบภัย

4. การประเมินค่าเสียหาย

ประเมินค่าซ่อมแซมรถยนต์ , ค่ารักษาพยาบาล (ในกรณีมีผู้ได้รับบาดเจ็บ) และค่าใช้จ่ายอื่น ๆ ที่เกี่ยวข้องกับเหตุการณ์ ควรได้รับการประเมินจากผู้เชี่ยวชาญหรืออู่ซ่อมรถที่ได้รับการรับรองที่สามารถเชื่อถือได้

5. ติดต่อทนายความ

ขั้นตอนนี้เรียกได้ว่าเป็นขั้นตอนสำคัญขั้นตอนหนึ่ง เพราะสำหรับผู้ประสบภัยที่ไม่รู้ว่าจะต้องทำอย่างไรต่อจากเหตุการณ์ที่ได้เกิดขึ้น การมีทนายความหลังเกิดอุบัติเหตุเป็นสิ่งที่ควรทำที่สุด เพื่อจะได้ลดความเสี่ยงที่จะถูกบริษัทประกันภัยเอาเปรียบ หรือพลาดไปเจอ ทะแนะก่อนเจอทนาย ดังนั้นจึงต้องรีบปรึกษาทนายความที่มีความเชี่ยวชาญในคดีอุบัติเหตุรถยนต์ เพื่อให้คำปรึกษาและคำแนะนำขั้นตอน การฟ้องคดีรถชนเพื่อเตรียมเอกสารการฟ้องคดี นอกจากนี้ทนายความจะสามารถประเมินคดีของคุณ รวมไปถึงดำเนินการรวบรวมหลักฐาน และเตรียมเอกสารที่จำเป็นให้กับคดีของคุณได้

6. การฟ้องคดีในศาล

ทนายความจะดำเนินการตามขั้นตอน การฟ้องคดีรถชน เพื่อยื่นฟ้องคดีในศาลที่มีเขตอำนาจ โดยการฟ้องคดีสามารถเป็นการฟ้องคดีทางแพ่งเพื่อเรียกค่าเสียหาย หรือการฟ้องคดีทางอาญาหากมีความผิดทางอาญาเกี่ยวข้อง ทั้งนี้ทั้งนั้นขึ้นอยู่กับความสามารถและความเชี่ยวชาญของทนายความด้วย

7. กระบวนการพิจารณาคดี

เมื่อยื่นฟ้องคดีแล้ว ศาลจะมีการพิจารณาคดี ซึ่งประกอบด้วยขั้นตอนต่าง ๆ เช่น

– การสอบพยานฝ่ายโจทก์และฝ่ายจำเลย

– การนำเสนอหลักฐานต่าง ๆ

– การไต่สวนข้อเท็จจริง

ทั้งนี้การพิจารณาคดีอาจใช้เวลานานขึ้นอยู่กับความซับซ้อนของคดี และการตอบโต้จากฝ่ายจำเลย

8. การตัดสินคดี

หลังจากกระบวนการพิจารณาคดีเสร็จสิ้น ศาลจะมีการตัดสินคดี โดยศาลจะพิจารณาข้อเท็จจริงและหลักฐานที่นำเสนอ แล้วออกคำพิพากษาตามข้อกฎหมาย ซึ่งอาจเป็นการสั่งให้ชดใช้ค่าเสียหาย หรือสั่งลงโทษทางอาญา

9. การปฏิบัติตามคำพิพากษา

หลังจากที่ศาลมีคำพิพากษาแล้ว ผู้ชนะคดีสามารถดำเนินการตามคำพิพากษาได้ เช่น การเรียกเก็บเงินชดใช้ค่าเสียหายจากฝ่ายที่แพ้คดี หรือการนำคำพิพากษาไปใช้ในการเรียกร้องเงินประกัน

10. การอุทธรณ์ (ถ้ามี)

หากฝ่ายใดฝ่ายหนึ่งไม่พอใจกับคำพิพากษาของศาล ในขั้นตอน การฟ้องคดีรถชนก็สามารถยื่นอุทธรณ์คำพิพากษาได้ตามกฎหมาย ซึ่งจะต้องทำภายในระยะเวลาที่กำหนด โดยการอุทธรณ์จะต้องมีเหตุผลที่สมควรและมีหลักฐานเพิ่มเติม

ข้อควรระวัง

ในขั้นตอน การฟ้องคดีรถชน สำหรับทนายความมือใหม่ควรระมัดระวังเรื่องระยะเวลาฟ้องคดีและการจัดเตรียมหลักฐานที่ครบถ้วนและถูกต้อง เพื่อให้การฟ้องคดีเป็นไปอย่างราบรื่นและเพื่อให้ผู้ประสบภัยหรือลูกความได้รับความยุติธรรมที่สมควร นอกจากนี้ก็ยังมีข้อควรระวังอีกมาก หากไม่มีความเชี่ยวชาญก็อาจส่งผลต่อความน่าเชื่อถือของผู้เสียหายหรือลูกความได้เช่นเดียวกัน

ปรึกษาทนายผู้เชี่ยวชาญด้านกฎหมายและการประกันภัยรถยนต์เป็นสิ่งสำคัญ

สุดท้ายแล้วขั้นตอน การฟ้องคดีรถชน เป็นกระบวนการที่ซับซ้อนและต้องการความรู้และความเข้าใจในกฎหมาย การปฏิบัติตามขั้นตอนที่ถูกต้องจะช่วยให้คุณได้รับความยุติธรรมและสิทธิที่พึงมี แต่ถ้าจะให้ดีที่สุด ควรปรึกษาทนายตั้งแต่เกิดเรื่อง เพื่อให้ได้คำแนะนำที่ถูกต้องและมีการดำเนินการตามขั้นตอนทางกฎหมายอย่างเหมาะสมและรวดเร็ว ทนายจะช่วยในการเจรจาและดำเนินการฟ้องคดีอย่างมีประสิทธิภาพ ทำให้คุณได้รับสิทธิและความยุติธรรมที่สมควรและการปรึกษาทนายความที่มีความเชี่ยวชาญเป็นสิ่งสำคัญในการดำเนินคดีอย่างราบรื่นและประสบผลสำเร็จ หากต้องการปรึกษาทนายผู้เชี่ยวชาญด้านกฎหมายและการประกันภัยรถยนต์ต้องปรึกษาทนายสำนักงานกฎหมายวงศกรณ์ >> ติดต่อเรา << 

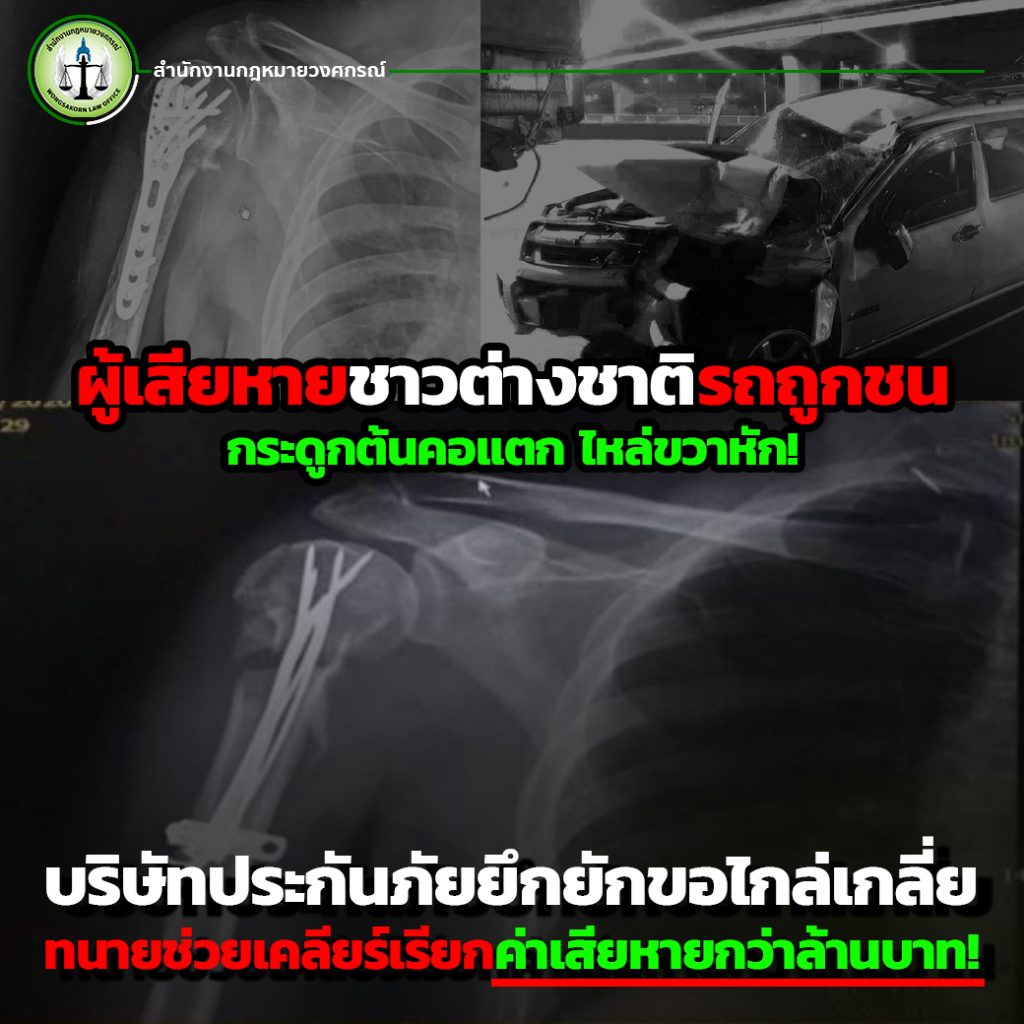
ผู้เสียหายชาวต่างชาติรถถูกชนกระดูกต้นคอแตก ไหล่ขวาหัก! บริษัทประกันภัยยึกยักขอไกล่เกลี่ย ทนายช่วยเคลียร์เรียกค่าเสียหายกว่าล้านบาท!

ผู้เสียหายชาวต่างชาติรถถูกชนกระดูกต้นคอแตก ไหล่ขวาหัก! บริษัทประกันภัยยึกยักขอไกล่เกลี่ย ทนายช่วยเคลียร์เรียกค่าเสียหายกว่าล้านบาท!

เมื่อเราทำประกันภัยรถยนต์แน่นอนว่าเราต้องหวังการคุ้มครองจากบริษัทประกันภัยอย่างครอบคลุม เพราะชีวิตของเรามีแค่ชีวิตเดียว แต่หากบริษัทประกันภัยที่เราให้ความไว้วางใจซื้อประกันภัยเพื่อความคุ้มครองนั้น เมื่อเวลาเกิดอุบัติเหตุแล้วพยายามบ่ายเบี่ยงการจ่ายค่าสินไหมทดแทนตามความเสียหายที่เกิดขึ้นทั้งภาคสมัครใจ และภาคบังคับตามที่กรมธรรม์ได้ระบุเอาไว้ในสัญญากรมธรรม์ อย่างเช่นกรณีอุบัติเหตุเคสนี้ ที่สำนักงานกฎหมายวงศกรณ์ได้รับความไว้วางใจจากผู้เสียหายชาวต่างชาติที่ประสบอุบัติเหตุจนได้รับบาดเจ็บสาหัส รถถูกชน จนไหล่หักต้องผ่าตัดใส่เหล็ก! แต่บริษัทประกันยังบ่ายเบี่ยงการจ่ายค่าสินไหมทดแทน ด้วยเหตุผู้เอาประกันภัยเป็นชาวต่างชาติที่ไม่รู้กฎหมายการประกันภัยในบ้านเรา รวมถึงไม่ทราบกระบวนการที่จะเรียกร้องเพื่อปกป้องสิทธิ์ของตัวเอง เมื่อบริษัทประกันภัยพยายามยื้อขอเจรจาค่าเสียหาย ผู้เสียหายเลยไม่รู้ต้องทำอย่างไร จึงตัดสินใจมาพึ่งสำนักงานกฎหมายวงศกรณ์ให้ช่วยดำเนินการเรียกร้องความเป็นธรรม 

รถถูกชนจนบาดเจ็บกระดูกต้นคอแตก ไหล่หัก ต้องพักรักษาตัวนานกว่า 3 เดือน ไร้ค่าเสียหายจากบริษัทประกัน

เหตุการณ์ครั้งนี้เกิดจากผู้เสียหายได้ขับขี่รถยนต์แล้วเกิดการเฉี่ยวชนกับรถเก๋งคันหนึ่ง แต่รถยนต์ที่ผู้บาดเจ็บขับขี่นั้นถูกชนท้ายโดยรถยนต์อีกคันหนึ่ง เป็นเหตุทำให้รถของผู้บาดเจ็บที่มีการทำประกันภัยเอาไว้กับบริษัทประกันภัยเกิดความเสียหาย มีผู้โดยสารได้รับบาดเจ็บ 2 คน โดยผู้บาดเจ็บที่ 1 ได้รับบาดเจ็บสาหัส กระดูกต้นคอหัก และกระดูกไหล่ขวาหัก จนต้องเข้ารับการผ่าตัดดามเหล็กไว้ที่หัวไหล่ และต้องพักรักษาตัวเป็นเวลา 3 เดือน หลังผ่าตัดเอาเหล็กออกยังต้องเข้าทำกายภาพบำบัด ปัจจุบันผู้บาดเจ็บยังต้องรักษาอาการบาดเจ็บอย่างต่อเนื่องและมีอาการบาดเจ็บรบกวนอยู่ตลอดเวลา เป็นอุปสรรคต่อการใช้ชีวิตอย่างมาก 

ผู้เสียหายชาวต่างชาติรถถูกชน 2

สำรองจ่ายไปแล้วกว่า 200,000 บาท แต่บริษัทประกันยังไม่ยอมจ่ายค่าเสียหาย!

ทั้งนี้ผู้บาดเจ็บได้สำรองจ่ายค่ารักษาอันจำเป็นไปแล้วกว่า 200,000 บาท ยังไม่รวมถึงค่าขาดประโยชน์จากรายได้ต่อเดือนอีก 150,000 บาท จากการที่ผู้บาดเจ็บดำรงอยู่ในตำแหน่งผู้บริหารระดับสูงของบริษัทของบริษัท การได้รับบาดเจ็บสาหัสจากในครั้งนี้ต้องรักษาตัวเป็นเวลานาน ทำให้สูญเสียรายได้เป็นจำนวนมากและส่งผลกระทบต่อการบริหารบริษัท ผู้บาดเจ็บต้องทำการผ่าตัดดามเหล็กเอาไว้ที่ไหล่ขวา และต้องผ่าตัดเพื่อเอาเหล็กออก ทำให้ต้องมีค่าใช้จ่ายในการผ่าตัด รวมค่ารักษาพยาบาลหลังการผ่าตัดเป็นจำนวนเงินกว่า 80,000 บาท ซึ่งราคานี้เป็นค่าใช้จ่ายที่แพทย์ได้ประเมินการรักษาในเบื้องต้น ยังไม่รวมหากเกิดอาการแทรกซ้อนอื่นๆ ขณะทำการรักษา รวมถึงค่าเวชภัณฑ์อื่นๆ 

ผู้เสียหายชาวต่างชาติรถถูกชน 3

ไหล่ต่อไม่ติด ต้องบินไปรักษาตัวที่ต่างประเทศ

ระหว่างที่ผู้บาดเจ็บต้องรักษาตัวอยู่ในประเทศไทย ผู้บาดเจ็บต้องเดินทางไปมาระหว่างบ้านกับโรงพยาบาลอยู่บ่อยครั้ง ทำให้มีค่าใช้จ่ายระหว่างที่ต้องรักษาตัว แต่ว่าอาการบาดเจ็บที่หัวไหล่ไม่ดีขึ้น กระดูกบริเวณหัวไหล่ที่หักไม่เชื่อมติดกัน ผู้บาดเจ็บจึงต้องทำการบินไปรักษาตัวที่ประเทศไต้หวัน และต้องเข้ารับการผ่าตัดอีกครั้ง ทำให้มีค่าใช้จ่ายในการผ่าตัดอีกเป็นจำนวนเงิน 158,080 ดอลลาร์ไต้หวัน คิดเป็นเงินไทย 161,241 บาท อีกทั้งยังต้องเสียค่าเครื่องบินเพื่อบินไปรักษาเป็นจำนวนเงิน 14,300 บาท และหลังจากผ่าตัดผู้บาดเจ็บยังต้องเข้าทำกายภาพบำบัดอย่างต่อเนื่อง ซึ่งเป็นการรักษาที่กินระยะเวลานาน และเสียค่าใช้จ่ายเป็นจำนวนมาก ซึ่งความจริงแล้วค่าใช้จ่ายในส่วนนี้ผู้บาดเจ็บสามารถเรียกร้องได้กับบริษัทประกันภัย แม้ว่าผู้บาดเจ็บจะเดินทางไปรักษาตัวที่ต่างประเทศก็ตาม

ผู้เสียหายชาวต่างชาติรถถูกชน 4

ประกันเสนอจ่ายค่ารักษา และค่าเสียหายน้อยกว่าความเป็นจริง!

จากอุบัติเหตุที่เกิดขึ้นบริษัทประกันภัยของรถผู้เอาประกัน (ภาคสมัครใจ) และบริษัทประกันภัย (ภาคบังคับ) ยังไม่ยอมจ่ายค่าเสียหายแต่พยายามขอไกล่เกลี่ย ในขณะที่ผู้บาดเจ็บเองก็เป็นชาวต่างชาติไม่รู้เรื่องกฎหมายประกันภัย ผู้บาดเจ็บจึงไม่กล้าเรียกค่าเสียหายที่สูงจนเกินไป เพราะกลัวว่าจะถูกบริษัทประกันภัยฟ้องกลับ ทั้งที่ผู้บาดเจ็บนั้นได้รับบาดเจ็บกระดูกต้นแขนขวาหัก จนต้องดามเหล็ก แถมต้องพักรักษาตัวตามความเห็นแพทย์เป็นเวลากว่า 90 วัน ซึ่งหากผู้บาดเจ็บยังสามารถทำงานได้ตามปกติ ผู้บาดเจ็บจะมีรายได้ 450,000 บาท แต่จากระยะเวลา 90 วันที่ต้องหยุดงานไป แต่บริษัทประกันภัยของรถผู้เอาประกันเสนอจ่ายเพียงแค่ 150,000 บาท ส่วนบริษัทประกันภัยของรถคู่กรณีที่มาชนรถยนต์ของผู้เอาประกัน เสนอจ่ายให้ผู้บาดเจ็บที่ 1 เป็นจำนวนเงินแค่ 100,000 บาท รวมแล้วบริษัทประกันเสนอจ่ายค่าเสียหายให้แก่ผู้บาดเจ็บแค่ราวๆ 3 แสนบาทเท่านั้นเอง ซึ่งน้อยกว่าความเป็นจริงไปมากเมื่อเทียบกับสิ่งที่ผู้บาดเจ็บได้รับ เป็นการเอาเปรียบผู้เสียหายอย่างที่สุด พิจารณาดูแล้วไม่คุ้มค่าต่อความบาดเจ็บที่ไม่อาจทราบได้ว่าในอนาคตจะหายดีกลับมาเป็นปกติได้หรือไม่ 

ผู้เสียหายชาวต่างชาติรถถูก 5

เจอแบบนี้ต้องมีทนายไว้เพื่อไม่ให้ถูกบริษัทประกันภัยเอาเปรียบ

สำนักงานกฎหมายวงศกรณ์เล็งเห็นถึงความสำคัญของผู้เสียหายไม่ว่าจะเป็นคนไทยหรือชาวต่างชาติ ที่ถูกเอารัดเอาเปรียบจากบริษัทประกันภัย ดังเช่นผู้เสียหายชาวจีนท่านนี้ที่ได้บาดเจ็บอย่างหนัก รู้สึกว่าบริษัทประกันภัยทั้ง 2 บริษัทไม่บริสุทธิ์ใจในการรับผิดชอบ เสนอจ่ายค่าเสียหายไม่สมกับอาการบาดเจ็บจริงที่ผู้เสียหายได้รับ ทั้งบริษัทประกันภัยยังพยายามยื้อเวลาโดยขอไกล่เกลี่ยเจรจาต่อรองค่าสินไหมทดแทน ผู้เสียหายจึงมอบหมายให้ สำนักงานกฎหมายวงศกรณ์ เป็นผู้ดำเนินการฟ้องร้องเรียกค่าเสียหายจากบริษัทประกันภัย ด้วยทางทีมกฎหมายวงศกรณ์เห็นถึงความไม่ยุติธรรมที่ผู้เสียหายที่เป็นชาวต่างชาติได้รับ ทางทีมกฎหมายวงศกรณ์จึงได้ดำเนินการฟ้องร้องเรียกค่าเสียหายจากบริษัทประกันภัยทั้ง 2 บริษัทเป็นจำนวนเงินกว่าล้านบาท ซึ่งมากกว่าที่บริษัทประกันภัยเสนอให้ผู้บาดเจ็บกว่า 3 เท่า เพื่อชดเชยความเสียหายและเยียวยาจิตใจให้แก่ผู้บาดเจ็บ ท้ายที่สุดแล้วศาลได้มีคำพิพากษาให้บริษัทประกันภัยทั้ง 2 บริษัทต้องจ่ายค่าเสียหายให้แก่ผู้บาดเจ็บเป็นจำนวนเงินกว่าล้านบาท! 

ผู้เสียหายชาวต่างชาติรถถูก 6

ไม่ว่าจะเป็นคนไทยหรือชาวต่างชาติ สำนักงานกฎหมายวงศกรณ์ยินดีให้บริการ

สำนักงานกฎหมายวงศกรณ์ให้ความสำคัญไม่ว่าผู้เสียหายนั้นจะเป็นคนไทยหรือชาวต่างชาติ หากผู้เสียหายรู้สึกว่าไม่ได้รับความเป็นธรรมจากบริษัทประกันภัย สำนักงานกฎหมายวงศกรณ์ยินดีพร้อมให้บริการ ความสำคัญของการมีทนายความไว้ในกรณีหากเกิดอุบัติเหตุนับว่าเป็นสิ่งที่สำคัญเป็นอย่างมาก นอกจากเพื่อปกป้องผู้เสียหายจากเล่ห์เหลี่ยมของบริษัทประกันภัยแล้ว ยังเป็นประโยชน์ต่อการเดินเรื่องเรียกร้องค่าความเสียหายตามกระบวนการ สำนักงานกฎหมายวงศกรณ์ เป็นสำนักงานกฎหมายที่เชี่ยวชาญในการฟ้องร้องคดีเกี่ยวกับการประกันภัย เรามีทีมทนายที่มีความเชี่ยวชาญพร้อมให้คำปรึกษาและดำเนินการ หากท่านกำลังประสบปัญหาต้องเจอกับบริษัทประกันภัยที่กำลังเอารัดเอาเปรียบ ติดต่อเรา   

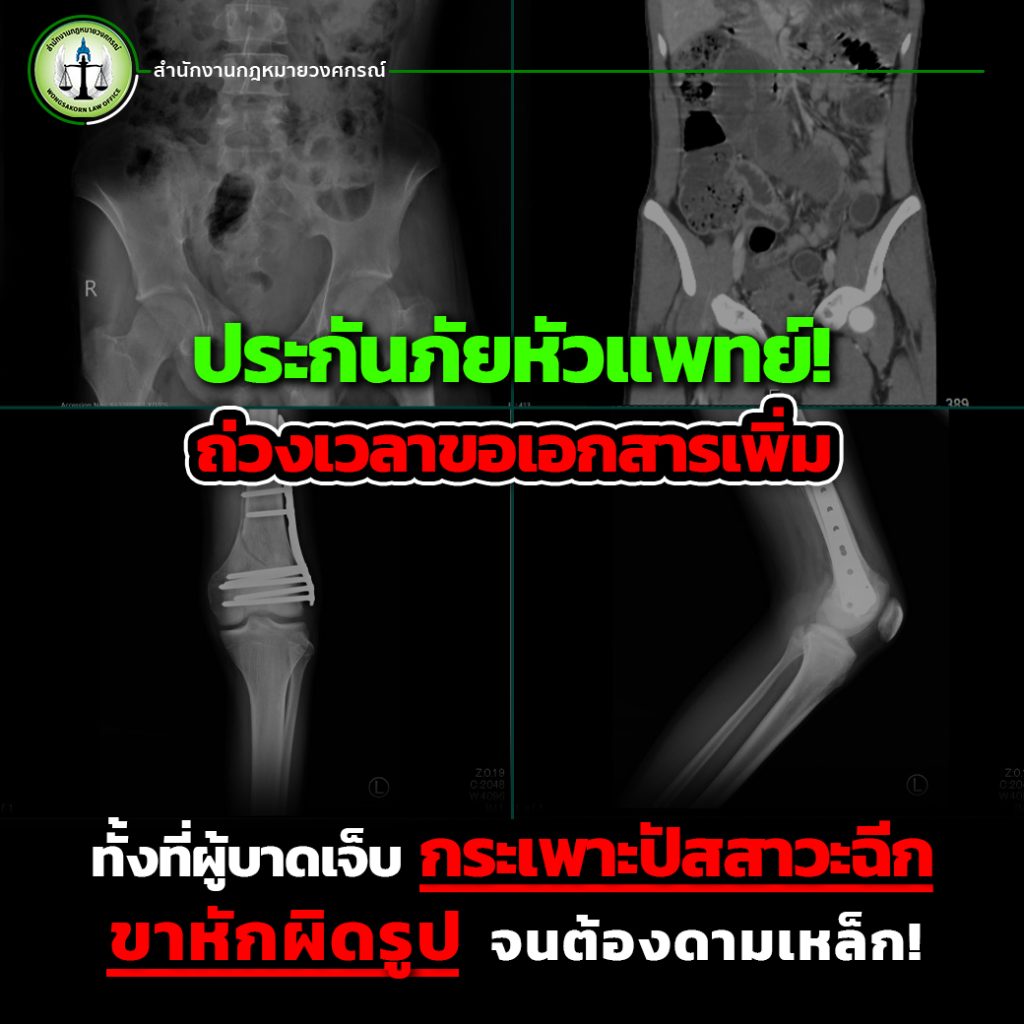
ประกันภัยหัวแพทย์! ถ่วงเวลาขอเอกสารเพิ่ม ทั้งที่ผู้บาดเจ็บกระเพาะปัสสาวะฉีก ขาหักผิดรูปจนต้องดามเหล็ก!

บริษัทประกันภัยกับทนายความถือเป็นไม้เบื่อไม้เมากันอยู่มาตลอด เพราะทุกครั้งที่ผู้บาดเจ็บมักประสบกับปัญหาการถูกเอารัดเอาเปรียบจากบริษัทประกันภัย ทำให้ผู้บาดเจ็บไม่ได้รับความเป็นธรรมจากบริษัทประกันภัยอย่างที่ควรจะเป็น เพราะนอกจากบริษัทประกันภัยหัวแพทย์มักจะงัดไม้เด็ดต่างๆ มาเพื่อยืดระยะเวลาการจ่ายค่าเสียหายออกไป ตลอดจนการตุกติกไม่ยอมจ่ายค่าสินไหมทดแทนตามที่ระบุไว้ในกรมธรรม์ สร้างความเดือดร้อนเจ็บช้ำน้ำใจให้แก่ผู้เสียหายเป็นอย่างมากเฉกเช่นผู้เสียหายท่านนี้ที่ได้รับบาดเจ็บกระเพาะปัสสาวะฉีก ขาหักผิดรูป นี่จึงเป็นเหตุผลว่าทำไมเราจึงจำเป็นต้องมีทนายเอาไว้เพื่อรักษาสิทธิ์ที่เราควรจะได้รับไม่ให้บริษัทประกันภัยมาเอารัดเอาเปรียบ

บาดเจ็บสาหัสจนสลบ! ขาหักผิดรูป! แต่ประกันเสนอจ่ายแค่หลักหมื่น!

ขาหักผิดรูป

อย่างเช่นในกรณีอุบัติเหตุเคสนี้ ผู้บาดเจ็บได้ขับขี่รถจักรยานยนต์มาแล้วเกิดการชนเข้ากับรถพ่วงเทรลเลอร์ที่กำลังจะเข้าซอย ทำให้รถจักรยานยนต์ของผู้บาดเจ็บชนเข้ากับท้ายรถพ่วงอย่างจัง เป็นเหตุให้ผู้บาดเจ็บสลบไปในทันที ในขณะที่ผู้ขับรถพ่วงได้ยอมรับกับตำรวจในที่เกิดเหตุว่าตนเองนั้นได้ขับรถโดยประมาท จนทำให้เกิดอุบัติเหตุจริง จากอุบัติเหตุดังกล่าว ผู้บาดเจ็บถูกจัดอยู่ในเกณฑ์ผู้ป่วยฉุกเฉินขั้นวิกฤต เพราะผู้บาดเจ็บสลบไปหลังจากเกิดอุบัติเหตุและจำเหตุการณ์ที่เกิดขึ้นไม่ได้เลย จากเอกสารการรักษาผู้ป่วยเสียเลือดมากจนถึงขนาดต้องให้เลือดอย่างเร่งด่วน อีกทั้งยังกระดูกเชิงกรานหัก ขาหักผิดรูป แต่ที่แย่ไปกว่านั้นคือการได้รับบาดเจ็บที่หน้าท้องบริเวณกระเพราะปัสสาวะ ทำให้มีเลือดออก และไม่สามารถปัสสาวะได้ตามปกติ สร้างความทุกข์ทรมานให้แก่ผู้บาดเจ็บเป็นอย่างมาก ผู้บาดเจ็บต้องผ่าตัดหน้าท้องมากกว่า 2 ครั้งเพื่อรักษาอาการบาดเจ็บ ส่วนขาหักผิดรูปยังไม่ทราบว่าจะสามารถหายกลับมาเป็นปกติหรือไม่  

ต้องทนทุกข์ทรมานจากอาการฉี่ไม่ออก ต้องเข้าผ่าตัดกว่า 2 ครั้ง!

ผ่าตัด

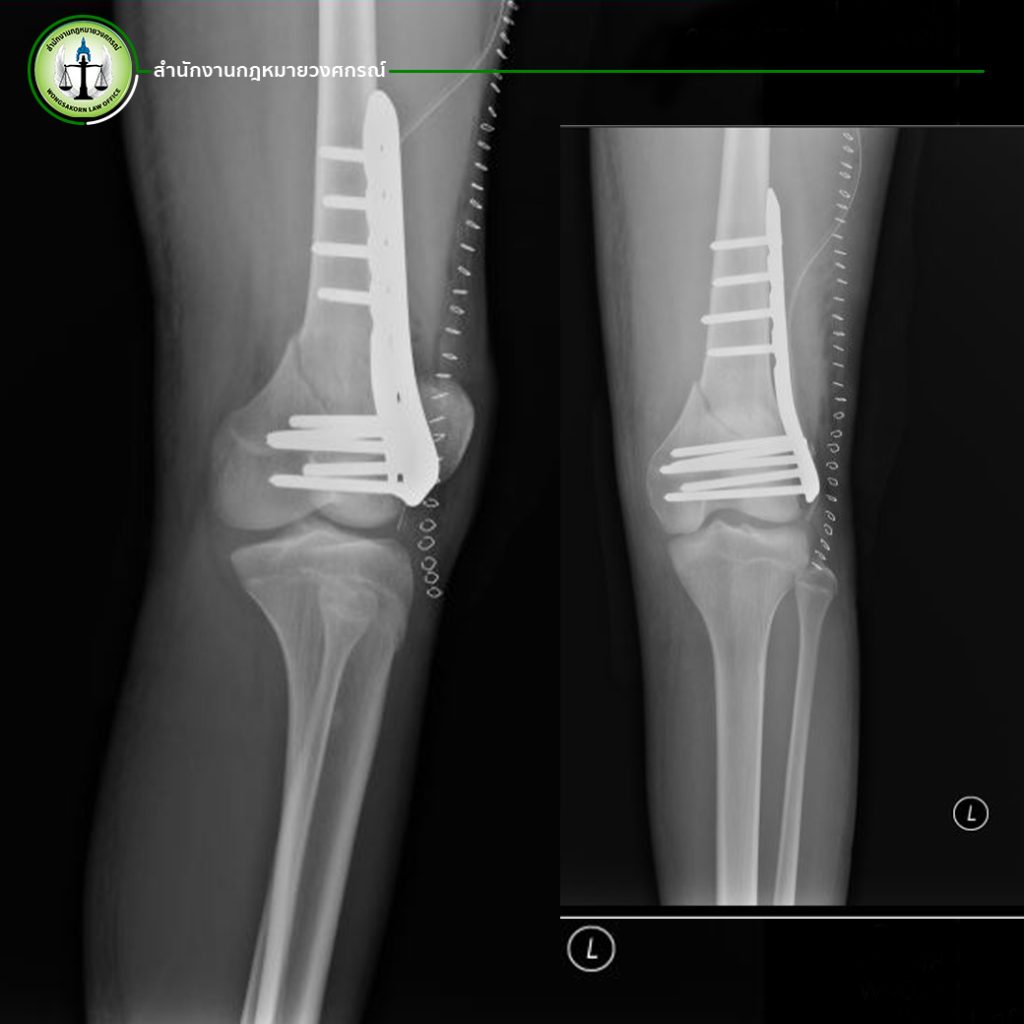
นอกจากนี้ กระเพาะปัสสาวะยังฉีกขาดจนได้รับบาดเจ็บแล้ว ผู้บาดเจ็บยังขาหักผิดรูป จนต้องเข้ารับทำการผ่าตัดใส่เหล็กดามเอาไว้ เมื่อเวลาอากาศเย็นก็จะเผชิญกับอาการเจ็บปวด แถมสะโพกร้าว และปวดสะบักขวา ไม่สามารถเดินได้สะดวกต้องใช้ไม้ค้ำยันช่วยพยุงในการเคลื่อนไหว เวลาเดินจะเจ็บที่บริเวณเท้าทั้ง 2 ข้าง และไม่สามารถยืนได้นาน นับว่าเป็นความทรมานอย่างแสนสาหัสของผู้บาดเจ็บจริงๆ  

ตลอดระยะเวลาการรักษา ผู้บาดเจ็บต้องนอนรักษาตัวอยู่ที่โรงพยาบาลกว่า 24 วัน แถมต้องย้ายโรงพยาบาลมากกว่า 3 ครั้งเพื่อรักษาอาการบาดเจ็บ หลังจากกลับไปพักรักษาตัวที่บ้านต่อ ยังต้องเดินทางไปล้างแผลที่อนามัยทุกวันจนถึงปัจจุบัน ทำให้มีค่าใช้จ่าย 1,050 บาท/วัน และต้องเดินทางไปโรงพยาบาลติดตามอาการเพื่อการรักษาอย่างต่อเนื่องเป็นระยะทางกว่า 23 กิโล ด้วยสะโพกที่ร้าวและขาหักจึงเป็นอุปสรรคอย่างมาก หากวันไหนไม่มีใครไปส่งผู้บาดเจ็บจะต้องขอให้คนข้างบ้านช่วยเหลือเป็นคนพาไปส่งที่โรงพยาบาล และแม่น้องจำเป็นต้องลางานไปดูแลน้อง ทำให้ขาดรายได้ในส่วนนี้ เพราะผู้บาดเจ็บขาหักผิดรูป สะโพกร้าว เคลื่อนไหวร่างกายได้ไม่สะดวก    

บริษัทประกันภัยยื้อเต็มที่ แม้ผู้กระทำความผิดยอมรับเองว่าประมาท

เอกสาร

ความทุกข์ทรมานทั้งหมดที่ผู้บาดเจ็บได้รับจากความประมาทของผู้ขับรถพ่วง ทั้งกระเพาะปัสสาวะฉีกขาดต้องผ่าตัดกว่า 2 ครั้ง และขาหักผิดรูปจนต้องดามเหล็ก นับว่าสาหัสสากรรจ์มากเลยทีเดียว แต่เชื่อหรือไม่ว่า! บริษัทประกันพยายามใช้เล่ห์เหลี่ยมถ่วงเวลาที่จะยังไม่ยอมจ่ายค่าสินไหมทดแทนตามที่ผู้ขับขี่ฝ่ายประมาทได้ทำกับบริษัทประกันภัยเอาไว้ พยายามยื้อขอเอกสารจากผู้บาดเจ็บเพิ่มเติมเช่น เอกสารใบเสร็จค่ารักษาพยาบาล หรือหนังสือรับรองเงินเดือน ซึ่งเป็นการถ่วงเวลาให้ผู้บาดเจ็บและครอบครัวต้องไปเดินเรื่องขอเอกสารเองทั้งหมด

เจอบริษัทประกันภัยหัวหมอแบบนี้ ต้องมีทนายไว้ดีที่สุด

บริษัทประกันภัยยังมีทนายได้ แล้วทำไมคนธรรมดาจะมีทนายไม่ได้

ความจริงแล้วบริษัทประกันภัยจะต้องจ่ายเงินตามที่ระบุเอาไว้ในประกันทั้งภาคบังคับ และภาคสมัครใจ แต่บริษัทประกันภัยพยายามที่จะเตะถ่วงการจ่ายค่าสินไหมทดแทนให้แก่ผู้บาดเจ็บ ทั้งที่ผู้บาดเจ็บต้องสำรองจ่ายเองไปเป็นจำนวนเงิน 30,000 บาท แถมยังไม่รู้ว่าในอนาคตผู้บาดเจ็บจะสามารถหายกลับมาเป็นปกติได้หรือไม่ โดยเฉพาะบริเวณอวัยวะที่ใช้สำหรับปัสสาวะ และขาหักผิดรูปจนต้องดามเหล็ก การที่ต้องมาบาดเจ็บตรงนี้นับว่าเป็นสิ่งที่สะเทือนใจแก่ผู้บาดเจ็บและครอบครัวอย่างที่สุดแล้ว เมื่อเทียบกับจำนวนเงินอันน้อยนิดที่บริษัทประกันภัยเสนอจะจ่ายให้ผู้บาดเจ็บและครอบครัว จึงรู้สึกถึงการไม่ได้รับความเป็นธรรมจากบริษัทประกันภัย จึงตัดสินใจจะฟ้องบริษัทประกันภัยทั้ง 2 บริษัท โดยมอบอำนาจให้สำนักงานกฎหมายวงศกรณ์เป็นผู้ดำเนินการฟ้องร้องกับบริษัทประกันภัย สำนักงานกฎหมายวงศกรณ์เล็งเห็นถึงความไม่เป็นธรรมที่ผู้บาดเจ็บได้รับ จึงจะดำเนินการฟ้องร้องค่าเสียหายจากบริษัทประกันภัยให้ผู้เสียหายให้ได้มากที่สุดเท่าที่จะทำได้ เพื่อเป็นการเยียวยาจิตใจให้แก่ผู้บาดเจ็บและครอบครัว

เห็นหรือไม่คะ ว่าการมีทนายความผู้เชี่ยวชาญเอาไว้คอยให้คำปรึกษา หรือช่วยดำเนินการฟ้องร้องเรียกค่าเสียหายจากบริษัทประกันภัยนับว่าเป็นเรื่องที่ดี เพราะบริษัทประกันภัยโดยส่วนใหญ่มักหาช่องโหว่ที่จะเอาเปรียบผู้บาดเจ็บเสมออย่างเช่นวลี “ให้ไปรักษาตัวให้หายดีก่อน” สำนักงานกฎหมายวงศกรณ์ เรามีทนายความที่เชี่ยวชาญในเรื่องการเรียกร้องค่าเสียหายจากบริษัทประกัยภัย รวมถึงคดีอื่นๆ หากท่านรู้สึกว่าไม่ได้รับความเป็นธรรมในเรื่องไหน ติดต่อเรา เรามีทนายผู้เชี่ยวชาญไว้คอยให้บริการทุกขั้นตอนอย่างถึงที่สุด

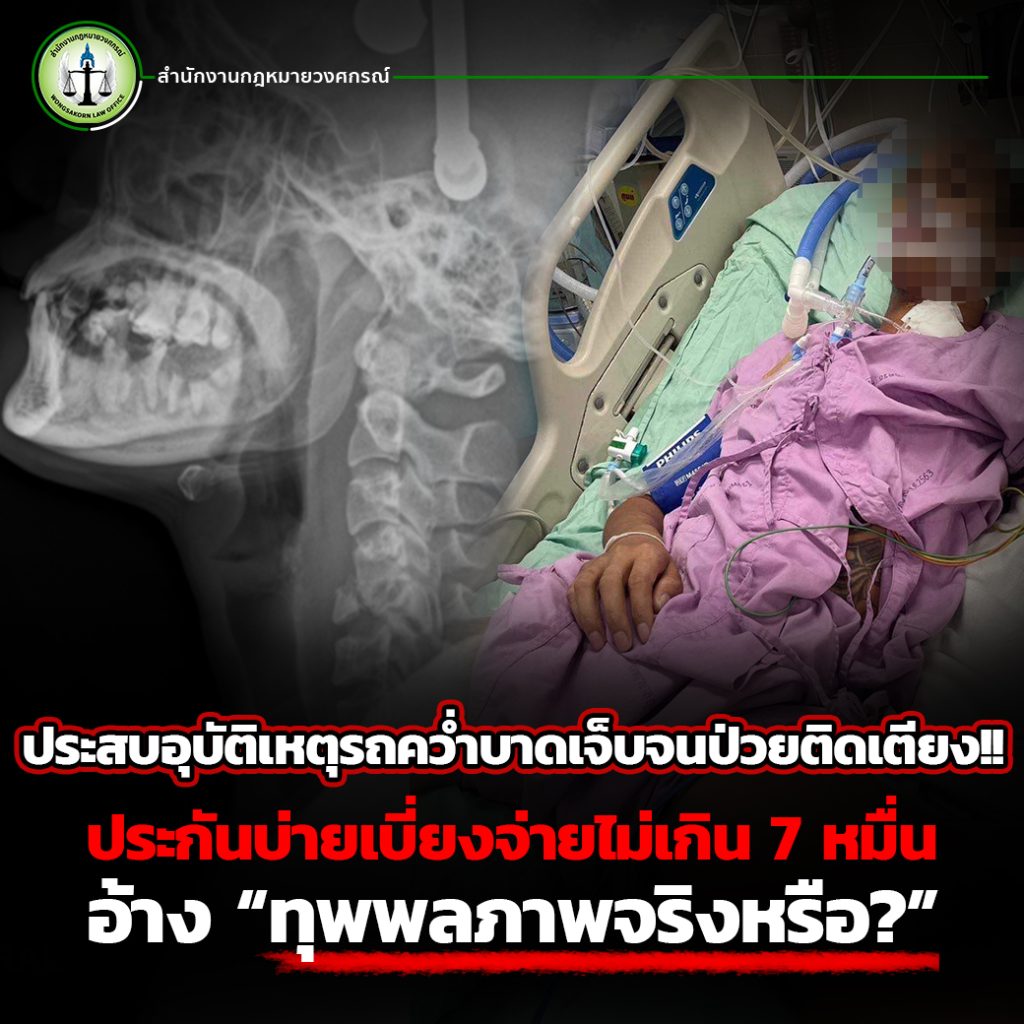
บริษัทประกันภัยหัวใส! ผู้บาดเจ็บประสบภัยจนเป็นผู้ป่วยติดเตียง แต่บ่ายเบี่ยงไม่จ่ายเหตุทุพพลภาพถาวร อ้าง! ต้องใช้การไม่ได้ทั้งหมด

เคยไหมที่เวลาเกิดอุบัติแล้วไม่รู้ต้องทำอะไรก่อน เชื่อว่ายังมีอีกหลายคนที่ยังไม่รู้ขอบเขตของข้อกฎหมายเพื่อเอาไว้ปกป้องสิทธิที่ตัวเองควรจะได้รับ เพราะส่วนใหญ่เมื่อเวลาเกิดอุบัติเหตุแล้วผู้บาดเจ็บมักจะถูกบริษัทประกันภัยหลอกให้เซ็นหนังสือประนีประนอมยอมเพื่อลดการจ่ายค่าเสียหายให้แก่ผู้บาดเจ็บ ดังนั้นเมื่อเกิดอุบัติเหตุสิ่งที่ต้องทำคืออย่าเซ็นเอกสารใดๆ ที่บริษัทประกันภัยยื่นมาให้เด็ดขาด เพราะอาจถูกบริษัทประกันภัยเอาเปรียบได้โดยเฉพาะอย่างยิ่งหาก บาดเจ็บทุพพลภาพ หากสะดวกควรหาทนายเอาไว้เพื่อให้คำแนะนำปรึกษาจะดีที่สุด

อย่างเคสที่จะนำมาเล่าให้ฟังต่อไปนี้ ถือว่าเป็นเคราะห์หามยามร้ายของผู้เสียหายอย่างแท้จริง เพราะนอกจากจะบาดเจ็บจากอุบัติอย่างหนักหนาสาหัสแล้ว ยังถึงขั้นบาดเจ็บทุพพลภาพถาวร แต่บริษัทประกันภัยยังพยายามเตะถ่วงบ่ายเบี่ยงค่าเสียหายตามความเหมาะสม ทำให้ผู้บาดเจ็บรู้สึกว่าไม่ได้รับความเป็นธรรมจากบริษัทประกันภัยเท่าที่ควร โดยบริษัทประกันภัยใช้คำกล่าวอ้างว่าผู้เสียหายตกอยู่ในภาวะ “ทุพพลภาพถาวร” จริงหรือ?? ทั้งที่แพทย์ลงความเห็นว่าผู้บาดเจ็บนั้นได้รับบาดเจ็บทุพพลภาพถาวร เกริ่นมาขนาดนี้แล้วหลายคนคงอยากทราบว่าเรื่องราวเป็นมาอย่างไร ผู้บาดเจ็บได้รับผลกระทบในการใช้ชีวิตอย่างไรบ้าง และสิ่งที่หลายคนคงอยากทราบคือบริษัทประกันภัยเสนอจ่ายค่าเยียวยาเหตุทุพพลภาพถาวรเป็นจำนวนเงินเท่าไหร่ เราไปเริ่มลำดับเหตุการณ์กันเลยค่ะ

ประสบอุบัติเหตุสาหัสจนทุพพลภาพ บริษัทประกันภัยบ่ายเบี่ยงจ่าย!!

รถคว่ำ

โดยอุบัติเหตุในครั้งนี้เกิดขึ้นขณะที่ผู้บาดเจ็บซึ่งเป็นผู้โดยสารข้างคนขับ กำลังเดินทางกลับจากการไปทำธุระรายงานตัว ซึ่งก่อนเกิดเหตุได้มีฝนตกลงมาจนเป็นสาเหตุให้ถนนลื่น ทำให้กระบะที่ผู้บาดเจ็บขับมานั้นเกิดเสียหลักลื่นไถลตกลงไปข้างทาง ผู้เสียหายได้รับบาดเจ็บอาการสาหัสจากอุบัติเหตุในครั้งนี้ โดยได้รับบาดเจ็บกระดูกบริเวณคอหัก หลังจากรักษาตัวมาได้ระยะหนึ่ง ผู้บาดเจ็บได้ถูกส่งตัวไปรักษาอีกโรงพยาบาลและต้องนอนพักรักษาตัวอีกราวประมาณ 1 เดือน และต่อมาได้ถูกส่งตัวไปอีกโรงพยาบาลหนึ่งเพื่อพักรักษาตัวอีกประมาณครึ่งเดือนเศษ ซึ่งเป็นการรักษาที่ยาวนานและทรมานมาก ผู้บาดเจ็บได้รับข่าวร้ายว่าต้องกลายเป็นผู้ทุพพลภาพถาวร แต่บริษัทประกันภัยหัวใสยังไม่ยอมจ่ายค่าสินไหมทดแทนกรณีทุพพลภาพตามที่ระบุเอาไว้ในประกัน

ใบรับรองแพทย์แจ้งทุพพลภาพถาวร แต่บริษัทประกันภัยไม่เชื่อ!!

กระดูกหัก

หลังจากนั้นผู้บาดเจ็บยังเกิดภาวะติดเชื้อทำให้ต้องเข้า-ออกโรงพยาบาลอยู่บ่อยๆ หลังจากต้องนอนป่วยติดเตียงมาเป็นเวลานานเกิดก็ภาวะกล้ามเนื้ออ่อนแรง ทำให้ไม่สามารถเดินเหินใช้ชีวิตได้ตามปกติ แถมยังเกิดเป็นแผลกดทับลึกขนาดใหญ่จนไม่สามารถนอนหงายได้ ต้องคอยนอนตะแคงอยู่ตลอดเวลา และต้องเดินทางไปล้างแผลที่โรงพยาบาลทุกวัน ด้วยภาวะที่ไม่สามารถเคลื่อนไหวร่างกายได้ด้วยตัวเอง ทำให้การใช้ชีวิตประจำวันเป็นไปได้อย่างยากลำบาก จึงเป็นอะไรที่ทรมานมากทั้งทางด้านร่างกายและจิตใจ เมื่อต้องเป็นผู้ป่วยติดเตียงไม่สามารถช่วยเหลือตนเองได้กลายเป็นผู้ทุพพลภาพภาวร ทำให้ขาดรายได้ในการจุนเจือครอบครัว

บาดเจ็บทุพพลภาพ

จากเหตุการณ์ที่เปลี่ยนชีวิตคนคนหนึ่งไปตลอดกาล แน่นอนว่าบริษัทประกันภัยต้องเป็นผู้รับผิดชอบค่าเสียหายตามที่ระบุเอาไว้ในกรมธรรม์ แต่บริษัทประกันภัยหัวใสใช้ช่องโหว่ยังไม่ยอมจ่ายค่าเสียหายที่ระบุตามความคุ้มครองของกรมธรรม์ประกันภัยภาคบังคับ ซึ่งบริษัทประกันภัยขอเสนอจ่ายเบื้องต้นแค่ค่าสินไหมเป็นเงิน 60,506 บาท และค่านอนรักษาตัวเป็นเงินเพียงแค่ 2,800 บาท ส่วนในกรณีทุพพลภาพถาวรนั้น บริษัทประกันภัยใช้คำกล่าวอ้างว่าทุพพลภาพนั้นจะต้องไม่สามารถใช้งานอวัยวะในร่างกายเพื่อการทำงานใดๆ ได้ ไม่เชื่อก็ต้องเชื่อว่าบริษัทประกันภัยเชื่อว่าผู้ได้รับบาดเจ็บนั้นอาจไม่ได้มีภาวะทุพพลภาพถาวรสิ้นเชิง ผู้บาดเจ็บรู้สึกได้ถึงการไม่ได้รับความเป็นธรรมจึงตัดสินใจยื่นฟ้องบริษัทประกันภัย และได้มอบอำนาจให้สำนักงานกฎหมายวงศกรณ์เป็นผู้ดำเนินการฟ้องร้องเรียกค่าเสียหายกรณีทุพพลภาพ สำนักงานกฎหมายวงศกรณ์เห็นถึงการไร้ความรับผิดชอบต่อผู้บาดเจ็บที่ซื้อประกันภัยเพื่อความคุ้มครอง แต่บริษัทประกันภัยนั้นกลับไม่ยอมจ่ายค่าชดเชยตามที่ระบุไว้ในกรมธรรม์ภาคบังคับ แถมกลับต้องมาเจอคำพูดบั่นทอนจิตใจกันแบบนี้เมื่อเกิดกรณีอุบัติเหตุ สำนักงานกฎหมายวงศกรณ์จึงต้องดำเนินการทวงความยุติธรรมให้แก่ผู้บาดเจ็บอย่างถึงที่สุด ป่วยกายก็นับว่าทุกข์ใจแสนสาหัสอยู่แล้ว ยังมาเจอบริษัทประกันภัยพูดแบบนี้น่าเห็นใจผู้บาดเจ็บเสียจริงๆ

มีทนายไว้คอยให้คำปรึกษาหรือสู้คดีจะดีที่สุด

ประกันภัยหัวใส! ผู้บาดเจ็บประสบภัยจนเป็นผู้ป่วยติดเตียง แต่บ่ายเบี่ยงไม่จ่ายเหตุทุพพลภาพถาวร อ้าง! ต้องใช้การไม่ได้ทั้งหมด

นี่จึงเป็นเหตุผลที่ว่า “ทำไมเราควรต้องมีทนายความผู้เชี่ยวชาญ” ไว้คอยช่วยเหลือดูแลเมื่อเกิดอุบัติขึ้น อย่างน้อยยังอุ่นใจได้ว่าเราจะไม่ถูกบริษัทประกันภัยเอารัดเอาเปรียบแบบกรณีนี้ หากท่านไหนมีข้อสงสัยเกี่ยวกับกฎหมาย หรืออยากปรึกษาคดีด้านไหนติดต่อมาได้ที่ สำนักงานกฎหมายวงศกรณ์ เรามีทนายความผู้เชี่ยวชาญไว้คอยช่วยเหลือให้คำปรึกษาอย่างมืออาชีพ

ประกันภัยปฏิเสธไม่จ่าย อ้างผลแอลกอฮอล์ย้อนหลังหากเจอแบบนี้ปรึกษาทนายด่วน

ประกันภัยปฏิเสธไม่จ่าย อ้างผลแอลกอฮอล์ย้อนหลังหากเจอแบบนี้ปรึกษาทนายด่วน

          หลายเคสที่เข้ามาปรึกษาทนาย ส่วนใหญ่เป็นผู้เสียหายที่ได้รับผลมาจากการกระทำของบริษัทประกันภัยทั้งนั้น โดยเรื่องที่ผู้เสียหายมักจะเข้ามาปรึกษาทนาย เห็นทีว่าจะไม่พ้นเรื่องที่ถูกบริษัทประกันภัยใช้เล่ห์เหลี่ยมเอาเปรียบผู้เสียหาย หรือประชาชน จนทำให้ผู้เสียหายหลายท่านรู้สึกว่าถูกเอาเปรียบ ทำให้เสียความรู้สึก และที่มากไปกว่านั้นคือเสียเวลาที่จะดำเนินหน้าที่การงาน  เพราะทุกครั้งที่เกิดอุบัติเหตุขึ้นกับในหลายคน ไม่มีผู้เสียหายคนไหนที่ได้รับความรับผิดชอบจากบริษัทประกันภัยอย่างง่ายดายเลย หรือแม้แต่บางคนกลับไม่ได้รับความเป็นธรรม และได้รับความเดือดร้อนมากกว่าเดิมอีก จนทำให้เกิดคำถามว่า “นี่หรือบริษัทประกันภัยที่เราเลือกทำประกันภัยด้วย” ถึงขั้นทนไม่ไหวต้องนำเรื่องมาปรึกษาทนายกับสำนักงานกฎหมายวงศกรณ์ ซึ่งเราก็ยินดีเป็นอย่างยิ่งที่จะให้คำปรึกษา และช่วยเหลือผู้ที่ถูกเอาเปรียบตกทุกข์ได้ยากอย่างผู้เสียหายที่ถูกบริษัทประกันภัยเอาเปรียบควรปรึกษาทนาย

กรณีตัวอย่าง ผู้เสียหายถูกประกันภัยเอาเปรียบ ปัดจ่าย ปัดรับผิดชอบทุกอย่าง

          กรณีต่อไปนี้เป็นเรื่องที่เกิดขึ้นจริงของลูกความของสำนักงานกฎหมายวงศกรณ์ที่ดำเนินคดีความโดยทนายอาร์ม ได้เข้ามาปรึกษาทนายอย่างเดือดเนื้อร้อนใจ เนื่องด้วยถูกบริษัทประกันภัยจงใจเอาเปรียบ และไม่ใยดีต่อความเดือดร้อนของผู้เสียหายแม้แต่น้อย

          เคสนี้ผู้เสียหายรีบปรึกษาทนาย ชื่อคดีคุณประสิทธิ์  อินทร์วงค์ ทางสำนักงานฯ ต้องขอขอบพระคุณที่คุณประสิทธิ์ฯ ยินดีที่จะให้สำนักงานฯ เผยแพร่ข้อมูลเพื่อเป็นกรณีตัวอย่างให้กับผู้เสียหายคนอื่น ๆ ที่ถูกบริษัทประกันภัยเอาเปรียบ รวมไปถึงผู้ติดตามคนอื่น ๆ เพื่อที่จะได้ทราบรายละเอียดไว้รู้เท่าทันประกันภัย โดยเรื่องราวของผู้เสียหายก่อนนำเรื่องมาปรึกษาทนาย มีอยู่ว่า ผู้เสียหายได้ทำประกันภัยไว้กับบริษัทแห่งหนึ่ง และวันหนึ่งผู้เสียหายได้เกิดอุบัติเหตุขับรถเฉี่ยวชนกับเสาไฟจราจร และเหล็กประตูร้านค้าได้รับความเสียหาย ซึ่งต่อมาบริษัทได้ปฏิเสธที่จะชดใช้ค่าเสียหายให้กับผู้เสียหาย  โดยเจ้าหน้าที่ประกันภัยอ้างกับผู้เสียหายว่า ผู้เสียหายมีผลแอลกอฮอล์เกินกว่าที่กฎหมายกำหนด ทั้งที่เจ้าหน้าที่ตำรวจได้ตรวจวัดปริมาณแอลกอฮอล์ในเลือดของผู้เสียหายแล้วว่ามีเพียง 38 Mg.% เท่านั้น แต่เมื่อผู้เสียหายเกิดอุบัติเหตุ และได้รับความเสียหาย และถูกประกันภัยปฏิเสธไม่ชดใช้ค่าเสียหาย ทำให้ผู้เสียหายได้รับความเดือดร้อน รถเสียหาย และไม่มีรถใช้ในการดำเนินชีวิตและประกอบอาชีพ หากใครเจอแบบนี้ต้องปรึกษาทนายด่วน

เป่าได้เพียง 38 Mg.% ไม่เกินกฎหมายกำหนดยังถูกปฏิเสธจ่าย

          ก่อนดำเนินเรื่องปรึกษาทนาย คุณประสิทธิ์ฯ ผู้เสียหายได้เป่าวัดแอลกอฮอล์ และค่าที่ได้เพียง 38 Mg.% เท่านั้น แต่เจ้าหน้าที่ประกันภัยเลือกปฏิเสธที่จะไม่จ่ายค่าเสียหาย โดยปฏิเสธด้วยเหตุผลที่ว่า ผลแอลกอฮอล์ย้อนหลัง เกินกว่าที่กฎหมายกำหนด

          โดยในเอกสารได้แจ้งว่า “ซึ่งในวันผู้เสียหายขับรถยนต์เกิดเหตุนั้น เจ้าหน้าที่ตำรวจได้ทำการตรวจวัดปริมาณแอลกอฮอล์ในเลือกด้วยวิธีเป่าตรง และมีรายงานผลการตรวจวัดปริมาณแอลกอฮอล์ อัลโคลมิเตอร์ รุ่น AXV XL วันที่ 2-5-2565 เวลา 03.46 น. ลำดับเครื่องตรวจวันที่ 1345 หมายเลขเครื่องวัด 11221 ค่าที่วัดได้มีจำนวน 38 Mg.% ระยะเวลาผ่านไปจากขณะเกิดเหตุจริง จำนวน 286 นาที อันตราค่าเฉลี่ยลดลง 0.25 Mg.%ต่อนาที (ตามสถาบันการแพทย์) คิดเป็นจำนวน 71.50 Mg.% เมื่อนำผลรวมกันกับผลเป่าตรงที่มีเอกสารแสดงไว้แล้วทำให้ทราบข้อเท็จจริงว่า ในขณะที่ผู้เสียหายขับรถยนต์ เกิดเหตุเวลา 23.00 น. ท่านมีปริมาณแอลกอฮอล์เป็นจำนวน 109.50 Mg.%”

นำเรื่องเข้าปรึกษาทนายหลังรู้ตัวว่าถูกประกันภัยเอาเปรียบ

           หลังจากผู้เสียหายทราบว่ากำลังถูกประกันภัยเอาเปรียบจึงไม่รอช้ารีบปรึกษาทนายทันทีก่อนที่อะไรจะสายไป สุดท้ายหลังเกิดเป็นคดีความหลังปรึกษาทนายที่ทางสำนักงานกฎหมายวงศกรณ์ดำเนินคดีให้ ผลปรากฏว่า ศาลตัดสินให้บริษัทประกันจ่ายค่าเสียหาย พร้อมดอกเบี้ย 200,000 กว่าบาทให้กับผู้เสียหายท่านนี้  หากในวันนั้นผู้เสียหายไม่ได้ปรึกษาทนายและให้ทนายอาร์มดำเนินคดีให้คงไม่รู้เลยว่าตนเองจะเป็นอย่างไรต่อไปในอนาคต เพราะเป็นเพียงแค่ชาวบ้านธรรมดาหาเช้ากินค่ำเท่านั้น คงไม่รู้วิธีการดำเนินเรื่องเพื่อทวงความยุติธรรมให้ตนเอง อีกทั้งผู้เสียหายท่านนี้ยังมองว่าประกันภัยเอาเปรียบประชาชนแบบตน ทำให้ต้องมาปรึกษาทนายต่อสู้คดีเอง

รู้ทันประกันภัย ไม่เสียหาย อย่ากลัวที่จะปรึกษาทนาย

ทนายอาร์มขอแนะ เมื่อเกิดอุบัติเหตุรีบปรึกษาทนายดีที่สุด

  • เมื่อเกิดอุบัติเหตุควรปรึกษาทนาย เพื่อไม่ถูกประกันภัยเอาเปรียบ


  • ไม่ควรเซ็นเอกสารอะไรให้ประกันภัยไปแล้วค่อยมาปรึกษาทนาย เนื่องจากมาเมื่อมาแก้ไขอะไรในภายหลังจะเป็นเรื่องยาก เพราะดันเซ็นให้ประกันไปแล้ว


  • ปรึกษาทนายมีแต่ประโยชน์ เพราะทนายไม่ได้เอาเปรียบบริษัทประกันภัย มีแต่ประกันภัยที่จ้องจะเอาเปรียบชาวบ้าน


  • เมื่อเกิดเหตุอย่าเสียรู้เขียนตามคำประกันบอก ถ้าการเขียนข้อความไปแล้วเป็นไปตามความข้อเท็จจริงก็ไม่เป็นไร แต่ถ้าถูกประกันภัยหลอกให้เขียนตามว่า มีการดื่มแอลกอฮอล์ ฯลฯ หลังจากนั้นไม่นานคุณจะถูกบริษัทปฏิเสธการจ่ายทันที ทางที่ดีควรปรึกษาทนาย

          จากที่กล่าวมาทั้งหมดข้างต้นนั้น ก็เพื่อเป็นวิทยาทานให้กับทุกท่านเพื่อไม่ตกเป็นเหยื่อเสียรู้ให้กับบริษัทประกันภัย ทางที่ดีเมื่อเกดอุบัติเหตุไม่ว่าจะเล็ก หรือใหญ่ควรปรึกษาทนายไว้ก่อนดีที่สุด เพราะเราไม่สามารถรู้ได้เลยว่าสิ่งที่ประกันภัยแจ้งมานั้นควรเชื่อถือได้มากน้อยแค่ไหน และดีที่สุดควรปรึกษาทนายกับสำนักงานกฎหมายวงศกรณ์ ที่ดำเนินโดยทนายอาร์ม ทนายความมากความสามารถผู้เชี่ยวชาญด้านกฎหมายและการประกันภัยรถยนต์อันดับหนึ่ง

“ค่าขาดประโยชน์” จากการใช้รถ รีบปรึกษาทนาย เรียกร้องได้เลย ไม่ต้องรอซ่อมเสร็จ

ค่าขาดประโยชน์ จากการใช้รถ รีบปรึกษาทนาย เรียกร้องได้เลย ไม่ต้องรอซ่อมเสร็จ

หลายท่านที่ติดตามสำนักงานกฎหมายวงศกรณ์ของเราคงคุ้นเคยและรู้จักกันเป็นอย่างดีสำหรับ ค่าขาดประโยชน์ หรือที่เรียกเต็ม ๆ ว่า ค่าขาดประโยชน์จากการใช้รถนั่นเอง สำหรับเรื่องค่าขาดประโยชน์นี้ทั้งเฟซบุ๊กแฟนเพจหรือช่องยูทูปของสำนักงานของเราก็ได้นำเสนอให้เห็นบ่อย ๆ กันสำหรับเคสคดีค่าขาดประโยชน์ เพราะมีผู้เสียหายหลายที่ได้รับความเดือดร้อนจากบริษัทประกันภัยที่มักทำพิษให้ผู้เสียหายเหมือนเช่นเคย มีผู้เสียหายหลายท่านได้เข้ามาปรึกษาทนายอาร์มเกี่ยวกับเรื่องเรียกร้องค่าขาดประโยชน์จากการใช้รถจำนวนมาก โดยแต่คนพูดเป็นเสียงเดียวกันเลยว่าไม่คิดเลยว่าประกันภัยจะหัวแพทย์ได้ขนาดนี้ ไม่คิดว่าวันหนึ่งจะต้องมาดำเนินคดีให้เป็นเรื่องเป็นราว แต่ถ้าหากอยู่นิ่ง ๆ ไม่ทำอะไรเลย ก็ไม่มีทางที่จะได้รับความเป็นธรรม หรือแทบจะไม่มีวี่แววเลยที่ประกันภัยจะยอมจ่ายให้ จึงต้องโร่ปรึกษาทนายความที่มีความเชี่ยวชาญด้านกฎหมายและการประกันภัยรถยนต์ดังเช่นทนายอาร์ม

          อย่างที่กล่าวไปว่าหลายท่านที่ติดตามสำนักงานทนายของเราคงคุ้นเคยและเคยได้เห็นเคสตัวอย่างในเรื่องของค่าขาดประโยชน์กันมาบ้างแล้ว แต่ก็เชื่อเลยว่ายังมีอีกหลายท่านที่ยังไม่เข้าใจคำว่า ค่าขาดประโยชน์จากการใช้รถคืออะไร จำเป็นต้องเรียกหรือไม่ วันนี้สำนักงานของเรามีคำตอบมาฝากทุกท่านกัน พร้อมนำเคสตัวอย่างมานำเสนอให้ชมกันเพื่อให้ทุกท่านได้เห็นว่าคดีค่าขาดประโยชน์นี้ผู้เสียหายแต่ละท่านเจอมาอย่างไร และเจอประกันภัยเอาเปรียบรูปแบบไหนบ้าง

ค่าขาดประโยชน์จากการใช้รถคืออะไร ?

          ค่าขาดประโยชน์จากการใช้รถ คือ ค่าสินไหมทดแทนหรือที่เรียกว่าเงินชดเชยที่เจ้าของรถฝ่ายถูกสามารถเรียกร้องค่าสินไหมทดแทนจากคู่กรณีได้ ค่าขาดประโยชน์นี้ถือเป็นค่าใช้จ่ายไม่ว่าจะเป็นค่าเดินทาง ค่าเช่ารถระหว่างที่รถจัดซ่อมอยู่ที่อู่ โดยตามหลักผู้ที่ต้องจ่ายค่าชดเชยหรือค่าขาดประโยชน์จากการที่ทำให้เจ้าของรถฝ่ายถูกไม่มีรถใช้ก็คือ บริษัทประกันภัยของรถคู่กรณีฝ่ายผิดนั่นเอง แต่ถ้ารถของคู่กรณีไม่มีประกัน เจ้าของรถฝ่ายถูกก็สามารถเรียกร้องค่าขาดประโยชน์กับตัวคู่กรณีได้โดยตรง

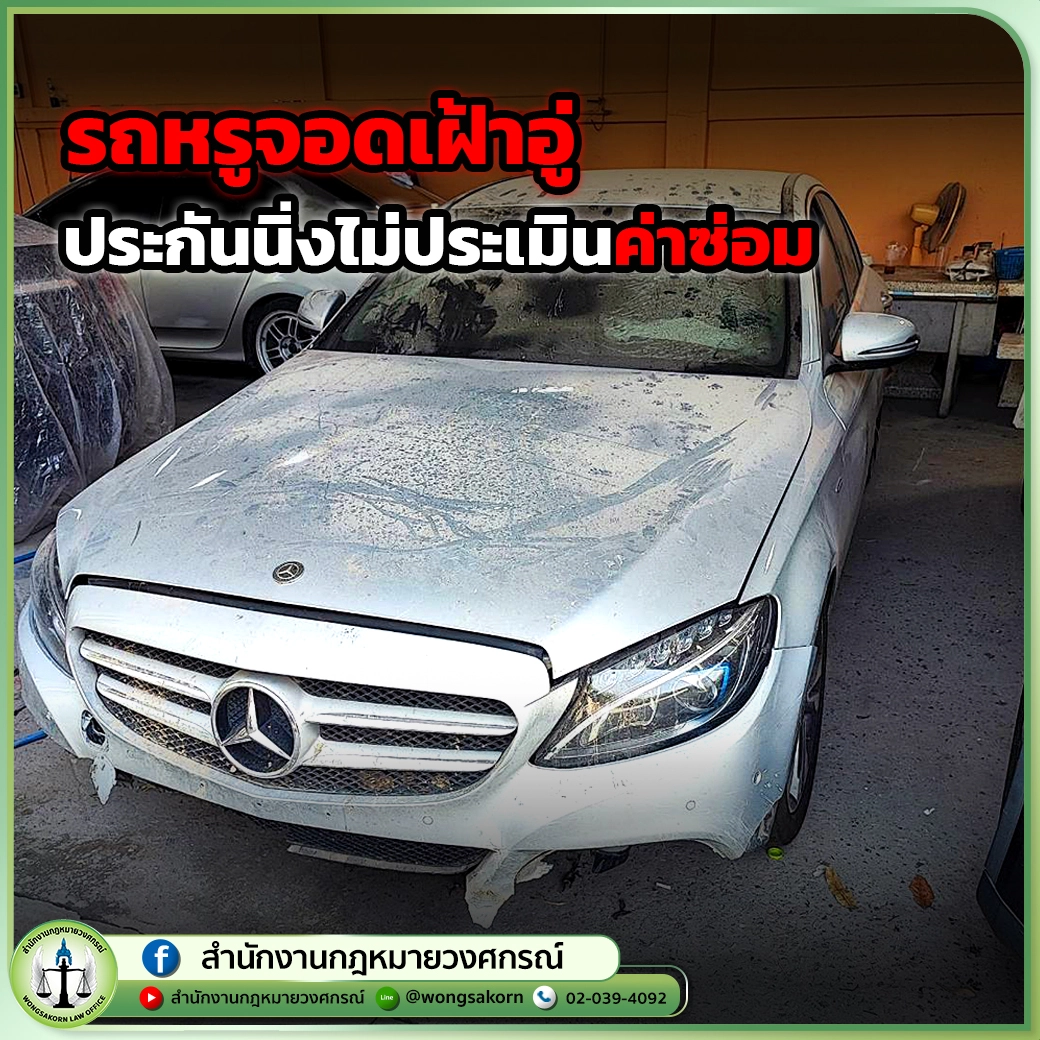
เคสตัวอย่าง : รถหรูจอดเฝ้าอู่ ประกันนิ่งไม่ประเมินค่าซ่อม

รถหรูจอดเฝ้าอู่ ประกันนิ่งไม่ประเมินค่าซ่อม

          เคสนี้รถยนต์หรูยี่ห้อเบนซ์เกิดเหตุเมื่อช่วงต้นปีของเดือนมกราคมที่ผ่านมา เสียหายยับขนาดนี้ดันเจอประกันภัยนิ่งใส่ให้รถหรูจอดเฝ้าอู่นานร่วม 2 เดือน ทั้งที่ควรจะเร่งรัดประเมินค่าซ่อมตั้งแต่เกิดเหตุ เดือดร้อนไม่มีรถใช้งานด้วยความรอนานประกันไม่ตอบรับไม่เห็นความคืบหน้า จนมาเจอ #ทนายอาร์ม จากคลิปใน Youtube รีบตรงเข้าปรึกษาเรียกร้องค่าขาดประโยชน์และตัดสินใจดำเนินคดีกับบริษัทประกันภัยที่ #สำนักงานกฎหมายวงกรณ์ ทันที หลังจากทนายอาร์มเดินเรื่อง บริษัทประกันยังอ้างว่าเป็นรถนำเข้าจากต่างประเทศ หาอะไหล่ยาก ต้องใช้เวลาหาอะไหล่นาน อีกทั้งเสียหายหนักต้องใช้เวลาซ่อมนาน เมื่อเจอแบบนี้ก็ต้องเรียกค่าขาดประโยชน์ให้ผู้เสียหายอย่างสมเหตุสมผล

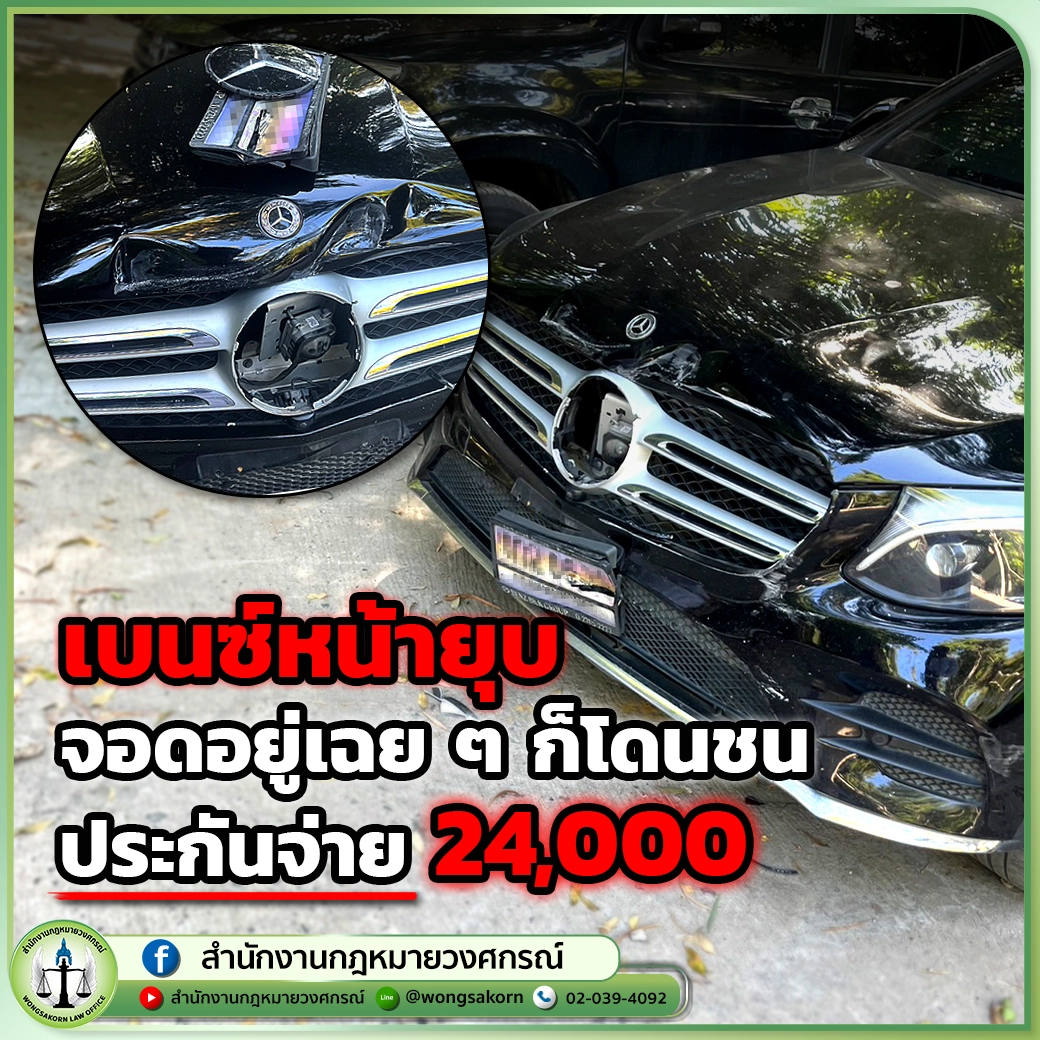
เคสตัวอย่าง : เบนซ์หน้ายุบ จอดอยู่เฉย ๆ ก็โดนชนประกันจ่าย 24,000

เคสตัวอย่าง : เบนซ์หน้ายุบ จอดอยู่เฉย ๆ ก็โดนชนประกันจ่าย 24,000

          มาต่อกันที่เคสนี้เป็นรถเบนซ์โดนชนหน้ายุบ แต่บริษัทประกันเสนอจ่ายเพียง 24,000 เท่านั้นจนเกิดคำถามว่าน่าเกลียดไปไหม ? สำหรับกรณีแบบนี้เมื่อรถจอดอยู่ดี ๆ ก็โดนชนจนเสียหายยับ ประกันคู่กรณีออกหลักฐานรับผิดชอบความเสียหายให้ไป #เรียกร้องเอาค่าเสียหายและค่าสินไหมทดแทนเอง จากที่เคยมีรถใช้ อยู่ ๆ ก็กลายเป็นคนไม่มีรถใช้ซะอย่างนั้น ให้ประกันจัดหารถเช่าก็แล้ว ให้จัดหาศูนย์เบนซ์ที่ซ่อมให้เร็วกว่า 30 วันก็แล้ว บริษัทประกันตัวดีก็ทำเพิกเฉย เท่านั้นยังไม่พอ ยังเสนอจ่ายค่าขาดประโยชน์ + #ค่าเสื่อม ของรถเบนซ์เพียง 24,000 เท่านั้น เหมาะสมแล้วหรือที่ต้องมาเสียเวลา #ทรัพย์สินเสียหาย ไม่มีรถใช้ต้องเช่ารถขับ แถมประกันยังมาทำแบบนี้อีกเอาเปรียบกันเกินไปไหม

          จากกรณีดังกล่าวนี้ เป็นเคสที่เกิดขึ้นจริง บริษัทประกันเสนอจ่ายน้อยจริงทำเอาผู้เสียหายเดือดร้อนเป็นอย่างมาก เอาเปรียบกันอย่างชัดเจนขนาดนี้ แล้วอย่างนี้จะไม่ให้ผู้บริโภคเข้าใจได้อย่างไรว่าประกันจงใจเอาเปรียบผู้บริโภค

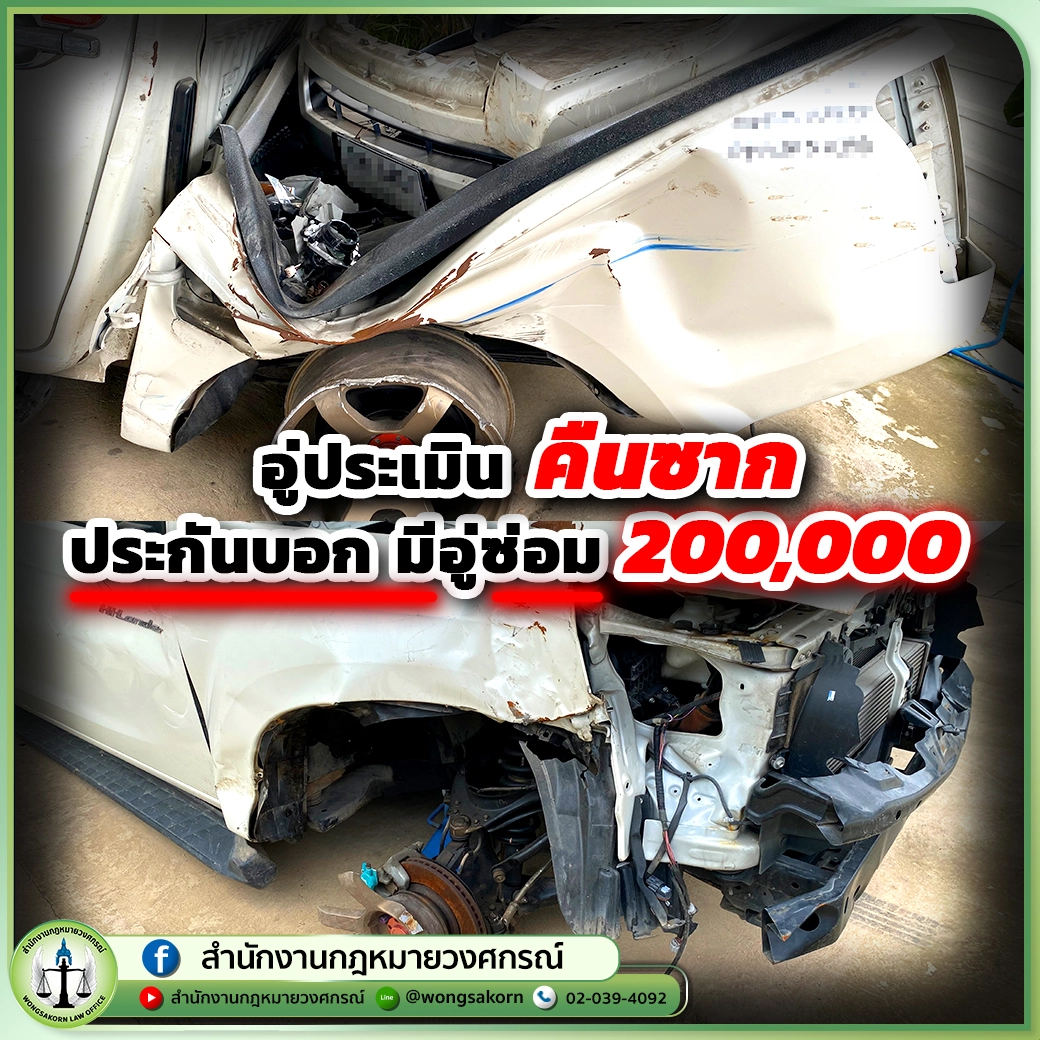
เคสตัวอย่าง : อู่ประเมินคืนซาก ประกันบอกมีอู่ซ่อม 200,000

          มาต่อกันที่เคสตัวอย่างที่สามรถยนต์พังยับขนาดนี้ ทั้งที่เป็นอู่ในเครือของประกันภัยประเมินให้ “คืนซาก” แต่ประกันดันบอก มีอู่ที่อื่นซ่อมได้ พร้อมจ่ายให้ 200,000 บาทเท่านั้น พอจริงหรือ ? เหมาะสมจริงหรือ ? ที่จะจ่ายแค่ 200,000 บาท รถพังยับขนาดนี้ ซ่อมแล้วจะเหมือนเดิมใช่ไหม ผู้เสียหายทนไม่ไหว โร่ปรึกษาทนายเรียกร้องค่าขาดประโยชน์พร้อมดำเนินคดีกับบริษัทประกันภัยตัวแสบอย่างเต็มที่ที่สำนักงานกฎหมายวงศกรณ์

มีประกันอย่าเพิ่งชะล่าใจ ระหว่างรออะไหล่ อย่าลืมเรียกค่าขาดประโยชน์

          ไม่ว่าจะรถแพงรถหรูหรือรถไมแพงเมื่อเข้าอู่ซ่อมแล้วต้องรออะไหล่นาน มีประกันภัย แต่ก็อย่าเพิ่งชะล่าใจไม่ว่าคุณจะเป็นฝ่ายถูกหรือฝ่ายผิด ห้ามลืมเด็ดขาดว่าสามารถเรียก “ค่าขาดประโยชน์” ได้ #ค่าขาดประโยชน์จากการใช้รถ ไม่จำเป็นต้องรอให้ซ่อมเสร็จ สามารถเรียกร้องค่าขาดประโยชน์จากบริษัทประกันภัยได้เลย ไม่ว่ารถต้องใช้เวลาซ่อมหรือรออะไหล่นาน หรือไม่ว่าคุณจะเป็นฝ่ายถูกหรือผิด บริษัทมีหน้าที่ต้องรับผิดชอบในการเสนอจ่ายค่าขาดประโยชน์จากการใช้รถให้แก่ผู้เอาประกันภัย

          พบบริษัทประกันภัยบ่ายเบี่ยง เพิกเฉย ติดต่อยาก อย่าหลงเชื่อเด็ดขาด! มิเช่นนั้นอาจถูกเอาเปรียบก็เป็นได้ ปรึกษาทนายความผู้มีความเชี่ยวชาญใช้แนวทางด้านกฎหมายในการเรียกร้องสิทธิค่าขาดประโยชน์และดำเนินคดีกับบริษัทประกันภัย ต้องทนายอาร์มแห่งสำนักงานกฎหมายวงศกรณ์ สำนักงานทนายความที่ดำเนินกิจการโดยทนายอาร์ม ทนายความผู้เชี่ยวชาญด้านกฎหมายและการประกันภัยมือหนึ่ง 

“ค่าขาดประโยชน์จากการใช้รถ” รีบปรึกษาทนาย เรียกร้องได้เลย ไม่ต้องรอซ่อมเสร็จ

ค่าขาดประโยชน์ จากการใช้รถ รีบปรึกษาทนาย เรียกร้องได้เลย ไม่ต้องรอซ่อมเสร็จ

       หลายท่านที่ติดตามสำนักงานกฎหมายวงศกรณ์ของเราคงคุ้นเคยและรู้จักกันเป็นอย่างดีสำหรับ ค่าขาดประโยชน์ หรือที่เรียกเต็ม ๆ ว่า ค่าขาดประโยชน์จากการใช้รถนั่นเอง สำหรับเรื่องค่าขาดประโยชน์นี้ทั้งเฟซบุ๊กแฟนเพจหรือช่องยูทูปของสำนักงานของเราก็ได้นำเสนอให้เห็นบ่อย ๆ

กันสำหรับเคสคดีค่าขาดประโยชน์ เพราะมีผู้เสียหายหลายที่ได้รับความเดือดร้อนจากบริษัทประกันภัยที่มักทำพิษให้ผู้เสียหายเหมือนเช่นเคย มีผู้เสียหายหลายท่านได้เข้ามาปรึกษาทนายอาร์มเกี่ยวกับเรื่องเรียกร้องค่าขาดประโยชน์จากการใช้รถจำนวนมาก โดยแต่คนพูดเป็นเสียงเดียวกันเลยว่าไม่คิดเลยว่าประกันภัยจะหัวแพทย์ได้ขนาดนี้

ไม่คิดว่าวันหนึ่งจะต้องมาดำเนินคดีให้เป็นเรื่องเป็นราว แต่ถ้าหากอยู่นิ่ง ๆ ไม่ทำอะไรเลย ก็ไม่มีทางที่จะได้รับความเป็นธรรม หรือแทบจะไม่มีวี่แววเลยที่ประกันภัยจะยอมจ่ายให้ จึงต้องโร่ปรึกษาทนายความที่มีความเชี่ยวชาญด้านกฎหมายและการประกันภัยรถยนต์ดังเช่นทนายอาร์ม

          อย่างที่กล่าวไปว่าหลายท่านที่ติดตามสำนักงานทนายของเราคงคุ้นเคยและเคยได้เห็นเคสตัวอย่างในเรื่องของค่าขาดประโยชน์กันมาบ้างแล้ว แต่ก็เชื่อเลยว่ายังมีอีกหลายท่านที่ยังไม่เข้าใจคำว่า ค่าขาดประโยชน์จากการใช้รถคืออะไร จำเป็นต้องเรียกหรือไม่ วันนี้สำนักงานของเรามีคำตอบมาฝากทุกท่านกัน พร้อมนำเคสตัวอย่างมานำเสนอให้ชมกันเพื่อให้ทุกท่านได้เห็นว่าคดีค่าขาดประโยชน์นี้ผู้เสียหายแต่ละท่านเจอมาอย่างไร และเจอประกันภัยเอาเปรียบรูปแบบไหนบ้าง

ค่าขาดประโยชน์จากการใช้รถคืออะไร ?

          ค่าขาดประโยชน์จากการใช้รถ คือ ค่าสินไหมทดแทนหรือที่เรียกว่าเงินชดเชยที่เจ้าของรถฝ่ายถูกสามารถเรียกร้องค่าสินไหมทดแทนจากคู่กรณีได้ ค่าขาดประโยชน์นี้ถือเป็นค่าใช้จ่ายไม่ว่าจะเป็นค่าเดินทาง ค่าเช่ารถระหว่างที่รถจัดซ่อมอยู่ที่อู่ โดยตามหลักผู้ที่ต้องจ่ายค่าชดเชยหรือค่าขาดประโยชน์จากการที่ทำให้เจ้าของรถฝ่ายถูกไม่มีรถใช้ก็คือ บริษัทประกันภัยของรถคู่กรณีฝ่ายผิดนั่นเอง แต่ถ้ารถของคู่กรณีไม่มีประกัน เจ้าของรถฝ่ายถูกก็สามารถเรียกร้องค่าขาดประโยชน์กับตัวคู่กรณีได้โดยตรง

เคสตัวอย่าง : รถหรูจอดเฝ้าอู่ ประกันนิ่งไม่ประเมินค่าซ่อม

รถหรูจอดเฝ้าอู่ ประกันนิ่งไม่ประเมินค่าซ่อม

          เคสนี้รถยนต์หรูยี่ห้อเบนซ์เกิดเหตุเมื่อช่วงต้นปีของเดือนมกราคมที่ผ่านมา เสียหายยับขนาดนี้ดันเจอประกันภัยนิ่งใส่ให้รถหรูจอดเฝ้าอู่นานร่วม 2 เดือน ทั้งที่ควรจะเร่งรัดประเมินค่าซ่อมตั้งแต่เกิดเหตุ เดือดร้อนไม่มีรถใช้งานด้วยความรอนานประกันไม่ตอบรับไม่เห็นความคืบหน้า จนมาเจอ #ทนายอาร์ม จากคลิปใน Youtube รีบตรงเข้าปรึกษาเรียกร้องค่าขาดประโยชน์และตัดสินใจดำเนินคดีกับบริษัทประกันภัยที่ #สำนักงานกฎหมายวงกรณ์ ทันที หลังจากทนายอาร์มเดินเรื่อง บริษัทประกันยังอ้างว่าเป็นรถนำเข้าจากต่างประเทศ หาอะไหล่ยาก ต้องใช้เวลาหาอะไหล่นาน อีกทั้งเสียหายหนักต้องใช้เวลาซ่อมนาน เมื่อเจอแบบนี้ก็ต้องเรียกค่าขาดประโยชน์ให้ผู้เสียหายอย่างสมเหตุสมผล

เคสตัวอย่าง : เบนซ์หน้ายุบ จอดอยู่เฉย ๆ ก็โดนชนประกันจ่าย 24,000

เคสตัวอย่าง : เบนซ์หน้ายุบ จอดอยู่เฉย ๆ ก็โดนชนประกันจ่าย 24,000

          มาต่อกันที่เคสนี้เป็นรถเบนซ์โดนชนหน้ายุบ แต่บริษัทประกันเสนอจ่ายเพียง 24,000 เท่านั้นจนเกิดคำถามว่าน่าเกลียดไปไหม ? สำหรับกรณีแบบนี้เมื่อรถจอดอยู่ดี ๆ ก็โดนชนจนเสียหายยับ ประกันคู่กรณีออกหลักฐานรับผิดชอบความเสียหายให้ไป #เรียกร้องเอาค่าเสียหายและค่าสินไหมทดแทนเอง จากที่เคยมีรถใช้ อยู่ ๆ ก็กลายเป็นคนไม่มีรถใช้ซะอย่างนั้น ให้ประกันจัดหารถเช่าก็แล้ว ให้จัดหาศูนย์เบนซ์ที่ซ่อมให้เร็วกว่า 30 วันก็แล้ว บริษัทประกันตัวดีก็ทำเพิกเฉย เท่านั้นยังไม่พอ ยังเสนอจ่ายค่าขาดประโยชน์ + #ค่าเสื่อม ของรถเบนซ์เพียง 24,000 เท่านั้น เหมาะสมแล้วหรือที่ต้องมาเสียเวลา #ทรัพย์สินเสียหาย ไม่มีรถใช้ต้องเช่ารถขับ แถมประกันยังมาทำแบบนี้อีกเอาเปรียบกันเกินไปไหม

          จากกรณีดังกล่าวนี้ เป็นเคสที่เกิดขึ้นจริง บริษัทประกันเสนอจ่ายน้อยจริงทำเอาผู้เสียหายเดือดร้อนเป็นอย่างมาก เอาเปรียบกันอย่างชัดเจนขนาดนี้ แล้วอย่างนี้จะไม่ให้ผู้บริโภคเข้าใจได้อย่างไรว่าประกันจงใจเอาเปรียบผู้บริโภค

เคสตัวอย่าง : อู่ประเมินคืนซาก ประกันบอกมีอู่ซ่อม 200,000

          มาต่อกันที่เคสตัวอย่างที่สามรถยนต์พังยับขนาดนี้ ทั้งที่เป็นอู่ในเครือของประกันภัยประเมินให้ “คืนซาก” แต่ประกันดันบอก มีอู่ที่อื่นซ่อมได้ พร้อมจ่ายให้ 200,000 บาทเท่านั้น พอจริงหรือ ? เหมาะสมจริงหรือ ? ที่จะจ่ายแค่ 200,000 บาท รถพังยับขนาดนี้ ซ่อมแล้วจะเหมือนเดิมใช่ไหม ผู้เสียหายทนไม่ไหว โร่ปรึกษาทนายเรียกร้องค่าขาดประโยชน์พร้อมดำเนินคดีกับบริษัทประกันภัยตัวแสบอย่างเต็มที่ที่สำนักงานกฎหมายวงศกรณ์

มีประกันอย่าเพิ่งชะล่าใจ ระหว่างรออะไหล่ อย่าลืมเรียกค่าขาดประโยชน์

          ไม่ว่าจะรถแพงรถหรูหรือรถไมแพงเมื่อเข้าอู่ซ่อมแล้วต้องรออะไหล่นาน มีประกันภัย แต่ก็อย่าเพิ่งชะล่าใจไม่ว่าคุณจะเป็นฝ่ายถูกหรือฝ่ายผิด ห้ามลืมเด็ดขาดว่าสามารถเรียก “ค่าขาดประโยชน์” ได้ #ค่าขาดประโยชน์จากการใช้รถ ไม่จำเป็นต้องรอให้ซ่อมเสร็จ สามารถเรียกร้องค่าขาดประโยชน์จากบริษัทประกันภัยได้เลย ไม่ว่ารถต้องใช้เวลาซ่อมหรือรออะไหล่นาน หรือไม่ว่าคุณจะเป็นฝ่ายถูกหรือผิด บริษัทมีหน้าที่ต้องรับผิดชอบในการเสนอจ่ายค่าขาดประโยชน์จากการใช้รถให้แก่ผู้เอาประกันภัย

          พบบริษัทประกันภัยบ่ายเบี่ยง เพิกเฉย ติดต่อยาก อย่าหลงเชื่อเด็ดขาด! มิเช่นนั้นอาจถูกเอาเปรียบก็เป็นได้ ปรึกษาทนายความผู้มีความเชี่ยวชาญใช้แนวทางด้านกฎหมายในการเรียกร้องสิทธิค่าขาดประโยชน์และดำเนินคดีกับบริษัทประกันภัย ต้องทนายอาร์มแห่งสำนักงานกฎหมายวงศกรณ์ สำนักงานทนายความที่ดำเนินกิจการโดยทนายอาร์ม ทนายความผู้เชี่ยวชาญด้านกฎหมายและการประกันภัยมือหนึ่ง 

Line @ คลิก! โทรหาเรา คลิก!