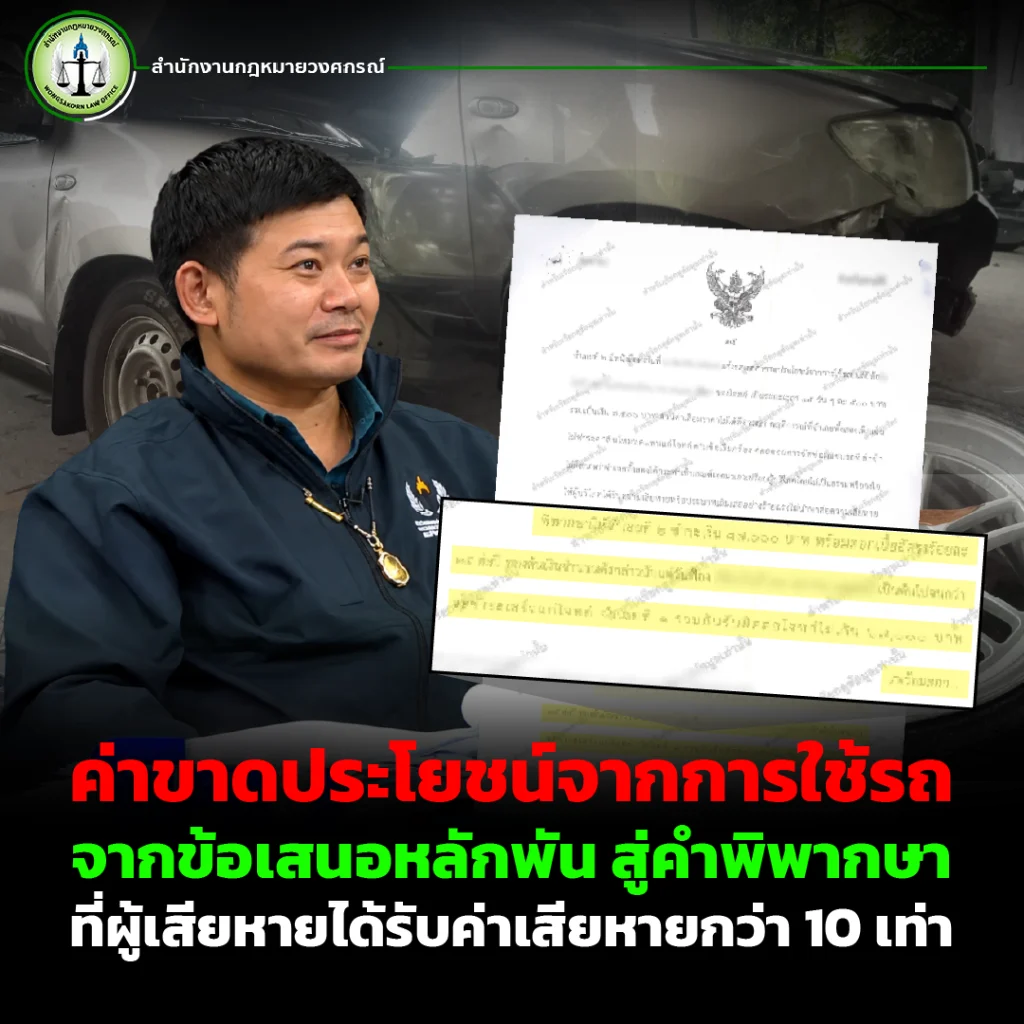
ค่าขาดประโยชน์จากการใช้รถ จากข้อเสนอหลักพัน สู่คำพิพากษาที่ผู้เสียหายได้รับค่าเสียหายกว่า 10 เท่า

เมื่อเกิดอุบัติเหตุจนรถยนต์ได้รับความเสียหาย สิ่งที่ผู้เสียหายต้องเผชิญไม่ได้มีเพียงค่าซ่อมรถเท่านั้น แต่ยังอาจมีค่าขาดประโยชน์จากการใช้รถ ในช่วงที่รถไม่สามารถนำมาใช้งานได้ตามปกติ อย่างไรก็ตาม ผู้เสียหายจำนวนไม่น้อยอาจไม่ทราบว่าตนเองสามารถเรียกร้องความเสียหายในส่วนนี้ได้อย่างไร หรือควรเรียกร้องเป็นจำนวนเท่าใด จึงมักปล่อยให้บริษัทประกันภัยของฝ่ายที่เกี่ยวข้องเป็นผู้เสนอจำนวนเงินให้ โดยไม่ได้ตรวจสอบว่าข้อเสนอนั้นสอดคล้องกับความเสียหายที่เกิดขึ้นจริงหรือไม่

จากข้อเสนอหลักพัน สู้การปรึกษาทนายดำเนินคดี
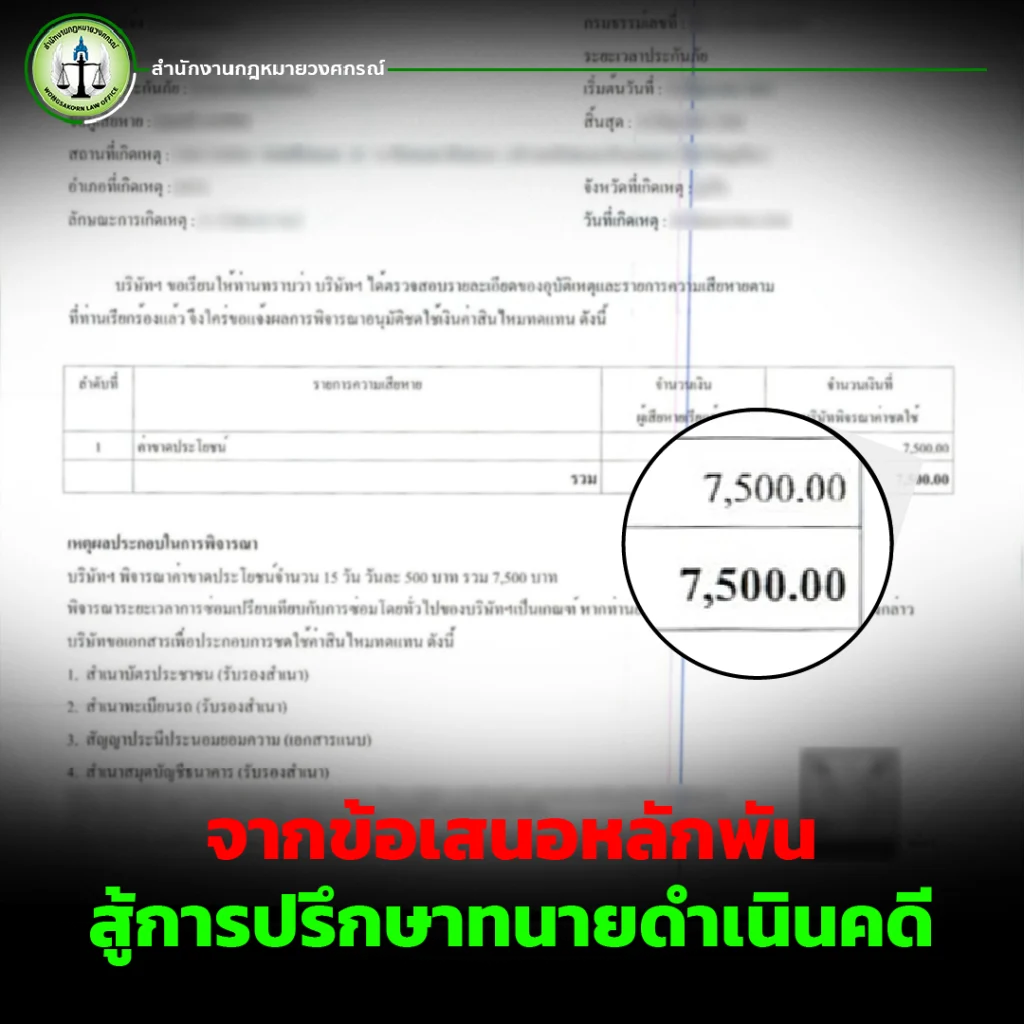
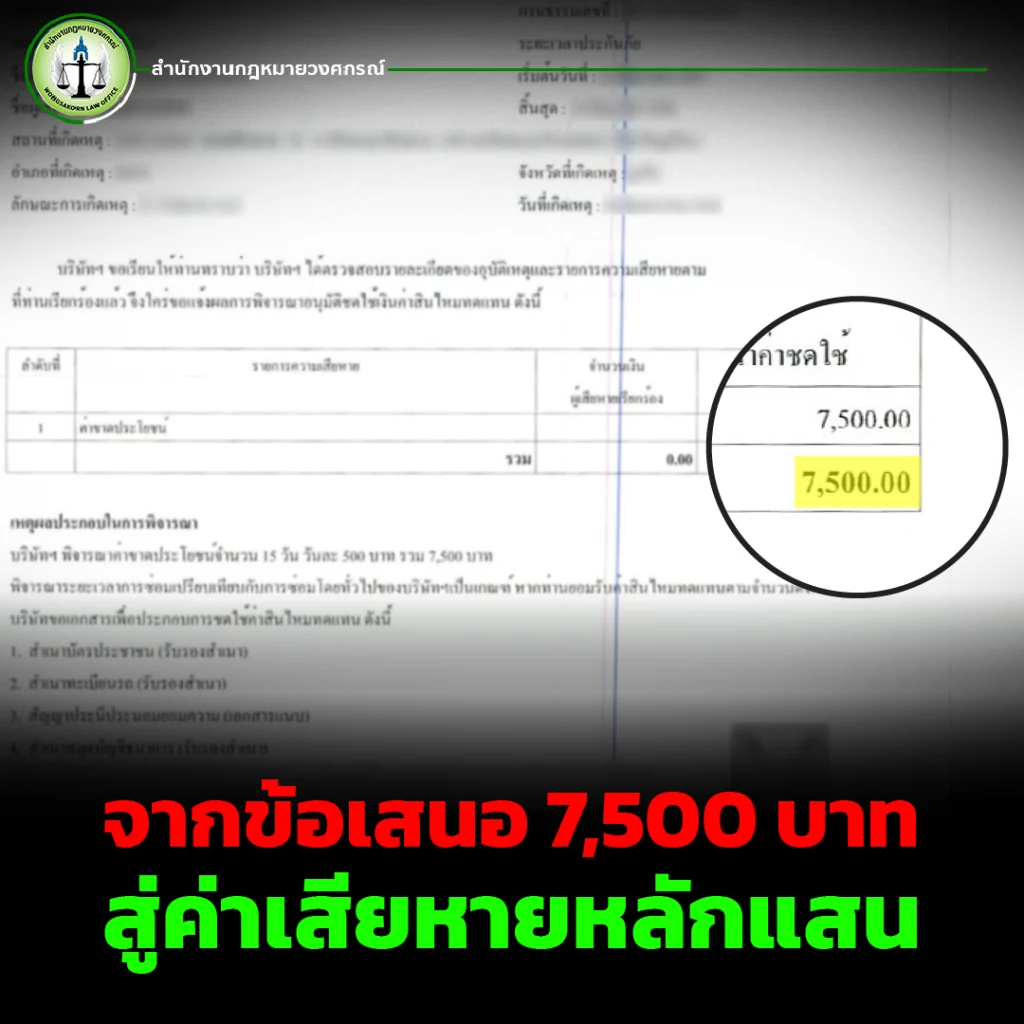
กรณีตัวอย่างนี้ ผู้เสียหายประสบอุบัติเหตุจนรถยนต์ได้รับความเสียหาย และพยายามดำเนินการเรียกร้องค่าสินไหมทดแทนกับบริษัทประกันภัยของคู่กรณีด้วยตนเอง หลังจากยื่นเรื่องแล้ว บริษัทประกันภัยเสนอชดใช้ค่าขาดประโยชน์จากการใช้รถเพียง 7,xxx บาท ซึ่งผู้เสียหายเห็นว่าไม่สอดคล้องกับความเสียหายที่ได้รับ

ด้วยเหตุนี้ ผู้เสียหายจึงค้นหาข้อมูลเพิ่มเติมทางอินเทอร์เน็ต จนพบช่อง YouTube ของ สำนักงานกฎหมายวงศกรณ์ และรับชมเนื้อหาที่ทนายอาร์ม ศุภสิทธิ์ ศิริ อธิบายเกี่ยวกับการเรียกร้องค่าขาดประโยชน์จากการใช้รถ โดยประเด็นสำคัญคือ จำนวน 500 บาทต่อวันไม่ควรถูกเข้าใจว่าเป็นจำนวนสูงสุดที่ผู้เสียหายจะเรียกร้องได้ แต่การเรียกร้องจริงต้องพิจารณาตามหลักเกณฑ์ ข้อเท็จจริง และหลักฐานของแต่ละกรณี

ไม่รู้กฎหมาย ไม่ได้แปลว่าต้องยอมรับข้อเสนอ
หลังจากพูดคุยกับทนายอาร์ม ผู้เสียหายจึงตัดสินใจมอบหมายให้สำนักงานกฎหมายวงศกรณ์ดำเนินการ เนื่องจากเห็นว่าการดำเนินเรื่องด้วยตัวเองอาจมีข้อจำกัดทั้งในด้านความรู้กฎหมาย การประเมินความเสียหาย และการเจรจากับบริษัทประกันภัย

ประเด็นสำคัญคือ ผู้เสียหายไม่ควรคิดว่าเมื่อบริษัทประกันภัยเสนอเงินจำนวนหนึ่งแล้ว จะต้องยอมรับตามนั้นทันที เพราะก่อนตัดสินใจควรตรวจสอบก่อนว่าค่าขาดประโยชน์จากการใช้รถ ที่เกิดขึ้นจริงมีจำนวนเท่าใด มีหลักฐานอะไรสนับสนุน และข้อเสนอที่ได้รับมีเงื่อนไขหรือเอกสารใดที่อาจส่งผลต่อสิทธิในการเรียกร้องส่วนอื่นหรือไม่

โดยเฉพาะหากมีการเสนอให้ลงนามในเอกสารเพื่อยุติข้อเรียกร้อง ผู้เสียหายควรอ่านรายละเอียดอย่างรอบคอบ และหากไม่เข้าใจควรขอคำปรึกษาทางกฎหมายก่อนตัดสินใจ

ผลคดี ศาลมีคำพิพากษาให้ประกันภัยชดใช้ค่าสินไหมทดแทน
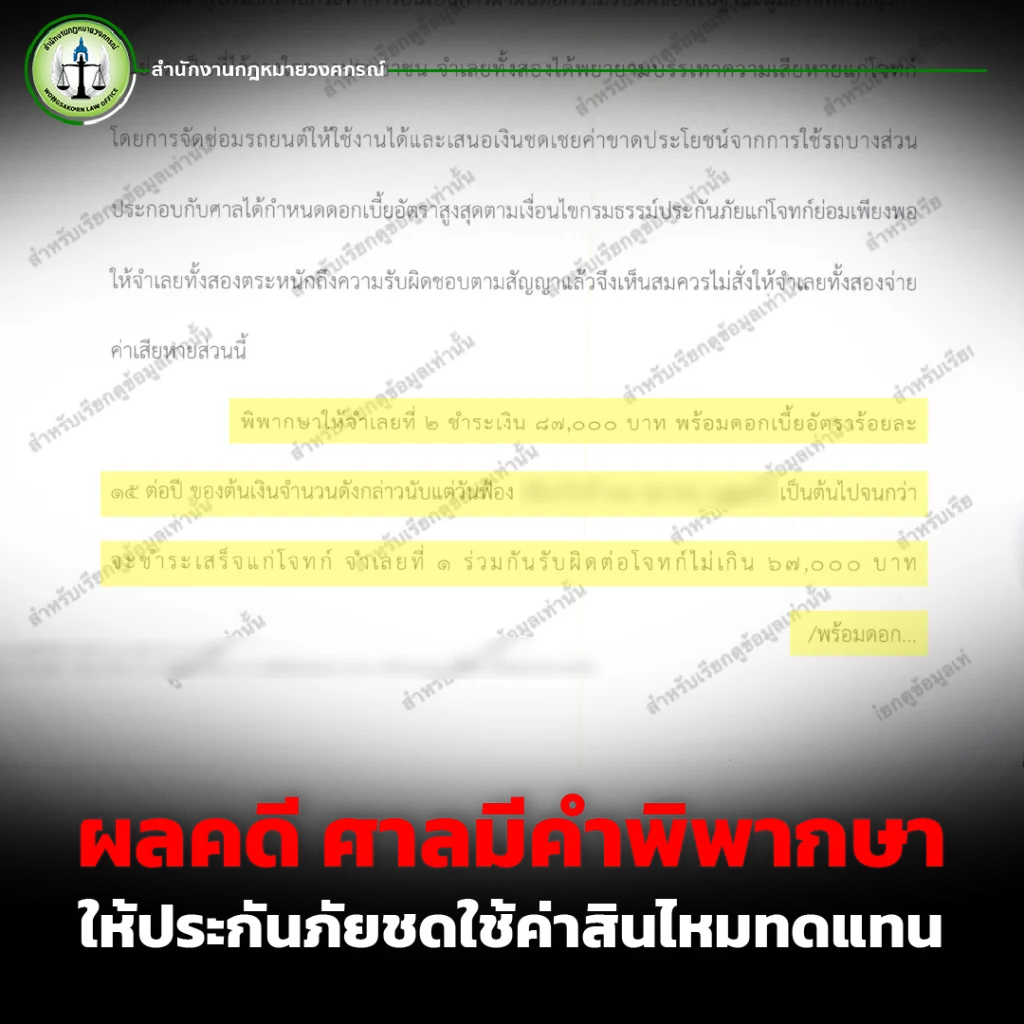
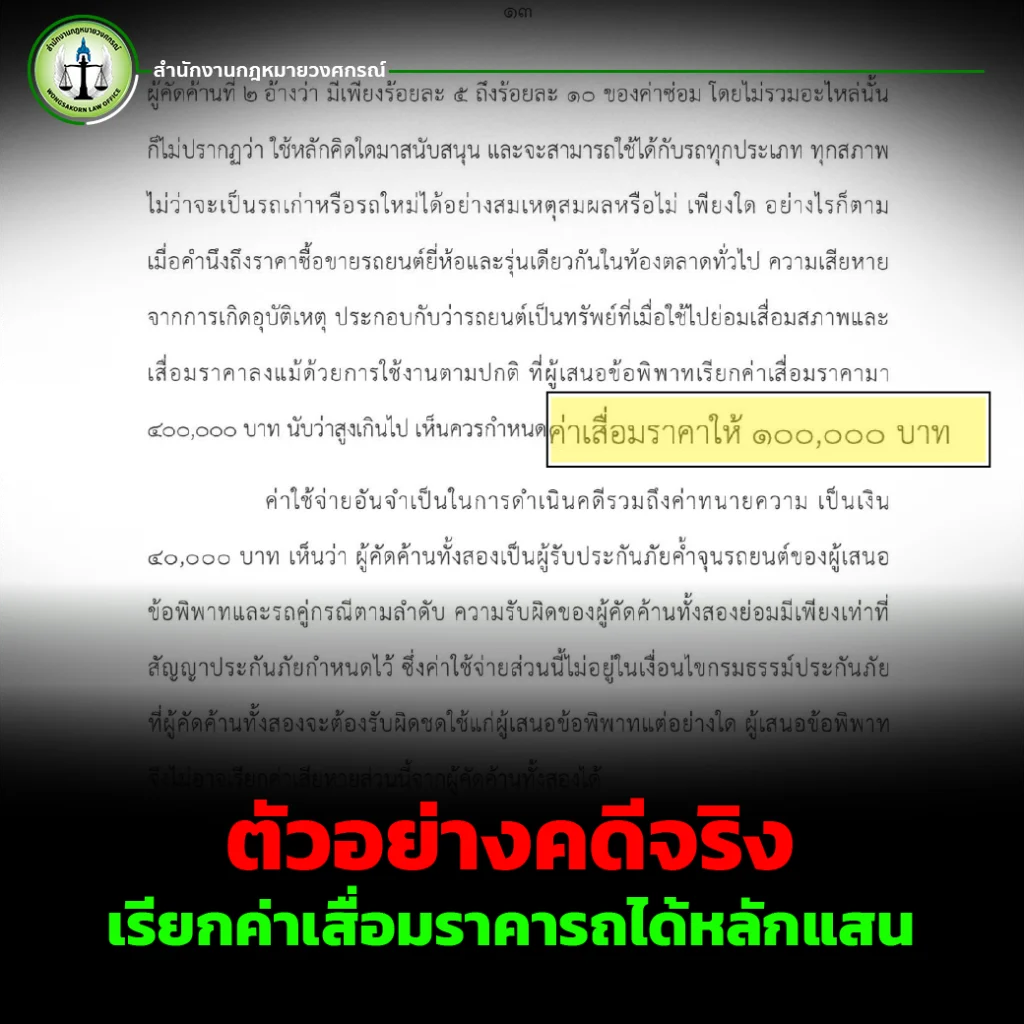
เมื่อสำนักงานกฎหมายวงศกรณ์ได้รับมอบหมายให้ดำเนินการตามกระบวนการทางกฎหมาย คดีดังกล่าวได้เข้าสู่กระบวนการพิจารณาของศาล และในที่สุดมีคำพิพากษาให้บริษัทประกันภัยในฐานะจำเลยชดใช้ค่าสินไหมทดแทนแก่ผู้เสียหายจำนวน 87,000 บาท พร้อมดอกเบี้ยร้อยละ 15 ต่อปี และมีคำสั่งให้จำเลยร่วมกันหรือแทนกันชดใช้ค่าสินไหมทดแทนแก่โจทก์ไม่เกิน 67,000 บาท พร้อมดอกเบี้ยร้อยละ 15 ต่อปี

นอกจากนี้ ศาลยังมีคำสั่งให้จำเลยชดใช้ค่าฤชาธรรมเนียมแทนโจทก์ โดยกำหนดค่าทนายความ 3,000 บาท และค่าใช้จ่ายในคดี 5,000 บาท ตามรายละเอียดในคำพิพากษาของคดีดังกล่าว

กรณีนี้ยังมีประเด็นสำคัญคือ ศาลให้ค่าขาดประโยชน์จากการใช้รถตามจำนวนที่โจทก์เรียกร้อง และกำหนดค่าเสื่อมราคา 20,000 บาท ส่งผลให้จำนวนเงินที่ผู้เสียหายได้รับแตกต่างจากข้อเสนอเริ่มต้น 7,500 บาทอย่างมีนัยสำคัญ

ค่าขาดประโยชน์จากการใช้รถ ต้องดูข้อเท็จจริงเป็นรายกรณี
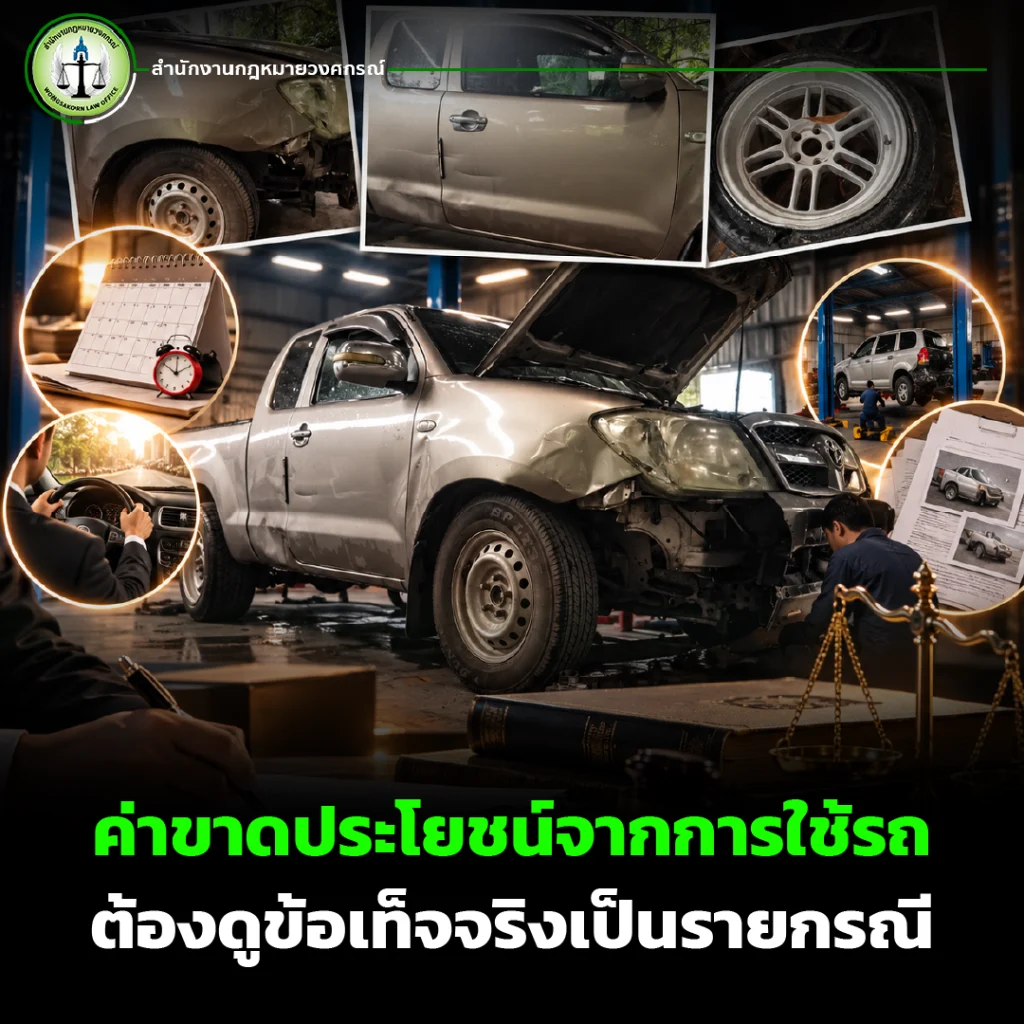
สิ่งที่ควรทำความเข้าใจคือ กรณีตัวอย่างนี้ไม่ได้หมายความว่าผู้เสียหายทุกรายจะต้องได้รับเงินจำนวนเท่ากัน เพราะการเรียกร้องค่าขาดประโยชน์จากการใช้รถ ต้องพิจารณาข้อเท็จจริงและพยานหลักฐานของแต่ละคดี เช่น ลักษณะรถ ระยะเวลาที่ไม่สามารถใช้รถ ระยะเวลาการซ่อม ความจำเป็นในการใช้รถ และเอกสารที่เกี่ยวข้อง

ดังนั้น หากบริษัทประกันภัยเสนอเงินจำนวนหนึ่ง ผู้เสียหายควรตรวจสอบก่อนว่าจำนวนดังกล่าวคำนวณจากอะไร และมีเหตุผลรองรับเพียงใด การมีหลักฐานเกี่ยวกับระยะเวลาซ่อม ใบรับรถเข้าอู่ ใบเสร็จ ค่าเดินทาง หรือหลักฐานอื่นที่เกี่ยวข้อง อาจมีความสำคัญต่อการพิจารณาความเสียหาย

นอกจากนี้ หากมีความเสียหายส่วนอื่น เช่น ค่าเสื่อมราคา ก็ต้องแยกพิจารณาตามข้อเท็จจริงและสิทธิที่เกี่ยวข้อง ไม่ควรเหมารวมว่าทุกความเสียหายเป็นเพียงค่าซ่อมรถเท่านั้น

อย่ากลัวการใช้สิทธิทางกฎหมาย
จากกรณีนี้ทนายอาร์ม ศุภสิทธิ์ ศิริ ต้องการฝากถึงผู้เสียหายว่า การไม่รู้กฎหมายไม่ใช่เรื่องผิด แต่สิ่งสำคัญคือเมื่อเกิดความเสียหายแล้ว ไม่ควรรีบยอมรับข้อเสนอโดยที่ยังไม่เข้าใจสิทธิของตัวเองอย่างครบถ้วน

อุบัติเหตุสามารถเกิดขึ้นได้กับทุกคน และเมื่อเกิดเหตุขึ้น ผู้เสียหายอาจต้องติดต่อกับบริษัทประกันภัยที่มีเจ้าหน้าที่และกระบวนการทำงานด้านสินไหมเป็นระบบ ดังนั้น ผู้บริโภคจึงควรศึกษาสิทธิของตนเอง เก็บหลักฐานตั้งแต่เริ่มเกิดเหตุ และหากมีข้อสงสัยเกี่ยวกับข้อเสนอหรือเอกสารที่ต้องลงนาม การปรึกษาทนายความก็เป็นอีกทางเลือกหนึ่งในการทำความเข้าใจสิทธิและแนวทางดำเนินการ

ค่าขาดประโยชน์จากการใช้รถจึงไม่ใช่เรื่องที่ผู้เสียหายควรมองข้าม เพราะในบางกรณีความเสียหายที่เกิดขึ้นจริงอาจมีรายละเอียดมากกว่าตัวเลขที่ได้รับการเสนอในครั้งแรก กรณีตัวอย่างนี้จึงเป็นอีกหนึ่งบทเรียนสำคัญว่า ก่อนจะตัดสินใจรับข้อเสนอจากบริษัทประกันภัย ควรตรวจสอบสิทธิและข้อเท็จจริงให้รอบคอบ

หากคุณกำลังประสบอุบัติเหตุ รถได้รับความเสียหาย และต้องการเรียกร้องค่าขาดประโยชน์จากการใช้รถ หรือมีข้อสงสัยเกี่ยวกับข้อเสนอค่าสินไหมทดแทนสามารถปรึกษาทนายอาร์ม ศุภสิทธิ์ ศิริ สำนักงานกฎหมายวงศกรณ์ เพื่อประเมินข้อเท็จจริงและแนวทางทางกฎหมายได้ทันที

รู้สิทธิ รู้กฎหมาย รู้ทันการเรียกร้องค่าสินไหมทดแทน – ปรึกษาสำนักงานกฎหมายวงศกรณ์
คลิก >> ติดต่อเรา <<
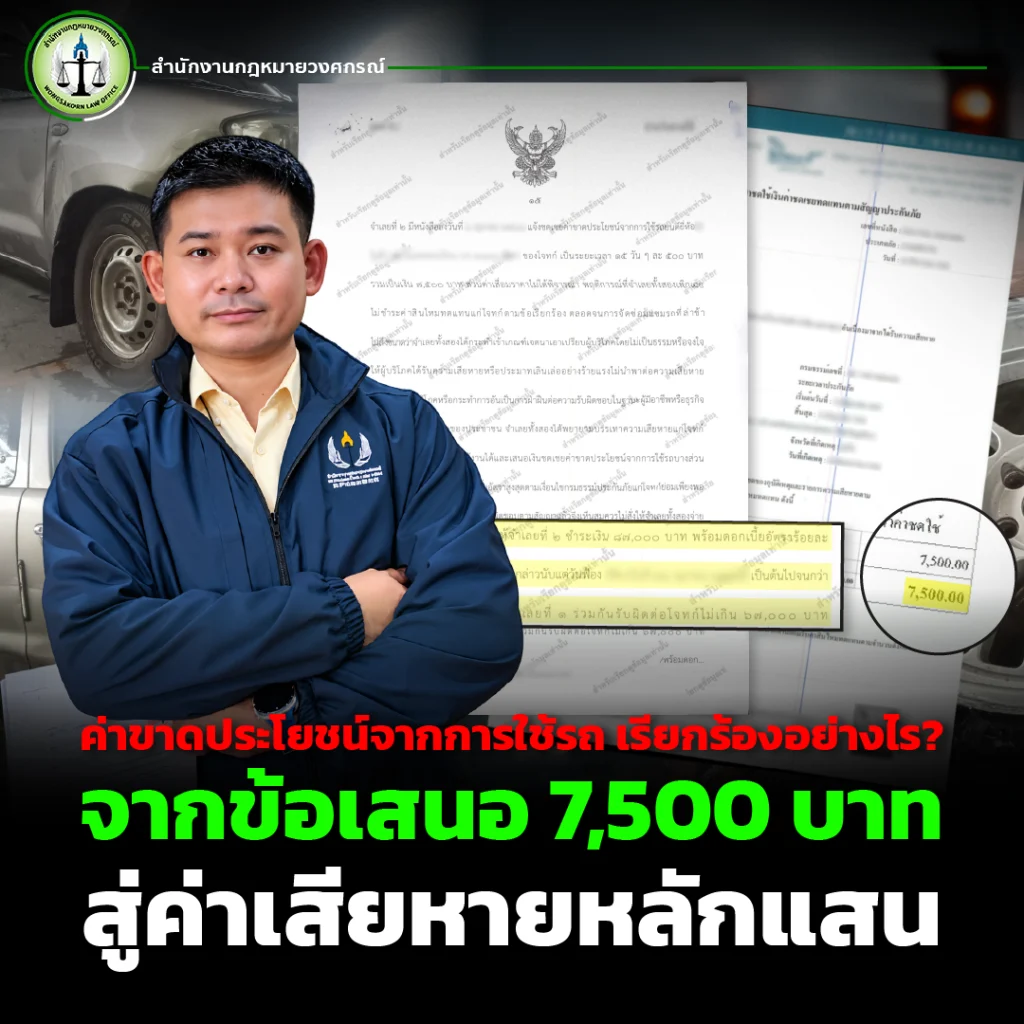
ค่าขาดประโยชน์จากการใช้รถ เรียกร้องอย่างไร? จากข้อเสนอ 7,500 บาท สู่ค่าเสียหายหลักแสน

ค่าขาดประโยชน์จากการใช้รถ เป็นสิทธิที่ผู้เสียหายจากอุบัติเหตุทางรถยนต์ควรทำความเข้าใจ เพราะเมื่อรถได้รับความเสียหายและต้องนำเข้าอู่เพื่อซ่อม ผู้เสียหายอาจไม่สามารถนำรถมาใช้งานได้ตามปกติ และความเสียหายไม่ได้มีเพียงค่าซ่อมรถเท่านั้น แต่ยังอาจมีความเสียหายจากการขาดโอกาสในการใช้รถในช่วงระหว่างการซ่อมอีกด้วย อย่างไรก็ตาม การเรียกร้องไม่ได้หมายความว่าจะได้รับเงินตามจำนวนที่ต้องการโดยอัตโนมัติ แต่ต้องพิจารณาข้อเท็จจริง หลักฐาน ระยะเวลาซ่อม และรายละเอียดความเสียหายประกอบกัน

ค่าขาดประโยชน์จากการใช้รถ คืออะไร?

ในมุมของทนายอาร์ม ศุภสิทธิ์ ศิริ จากสำนักงานกฎหมายวงศกรณ์ ผู้เสียหายควรเข้าใจว่า เมื่อเกิดอุบัติเหตุแล้วรถได้รับความเสียหายจนต้องเข้าซ่อม ช่วงเวลาที่ไม่สามารถนำรถมาใช้ประโยชน์ได้อาจก่อให้เกิดความเสียหายตามมา เช่น ต้องเช่ารถ ต้องเดินทางด้วยวิธีอื่น หรือหากเป็นรถที่ใช้ประกอบอาชีพก็อาจมีผลต่อรายได้

ดังนั้น ก่อนยอมรับข้อเสนอจากบริษัทประกันภัย ผู้เสียหายควรตรวจสอบรายละเอียดให้รอบด้านว่าเงินที่บริษัทเสนอครอบคลุมความเสียหายส่วนใดบ้าง และจำนวนเงินดังกล่าวสอดคล้องกับข้อเท็จจริงหรือไม่ เพราะข้อเสนอแรกที่ได้รับอาจไม่ใช่จำนวนสุดท้ายที่สะท้อนความเสียหายทั้งหมด

จากข้อเสนอ 7,500 บาท สู่ค่าเสียหายหลักแสน

กรณีหนึ่งที่ทนายอาร์มนำมาเป็นตัวอย่าง เป็นกรณีของผู้เสียหายซึ่งเป็นเจ้าของรถกระบะ เกิดเหตุในจังหวัดภูเก็ต โดยในช่วงแรกก่อนมีทนายความเข้ามาดูแล บริษัทประกันภัยเสนอจ่ายค่าขาดประโยชน์จากการใช้รถให้ผู้เสียหายเพียง 7,500 บาท

เมื่อผู้เสียหายเห็นว่าจำนวนเงินดังกล่าวอาจไม่สอดคล้องกับความเสียหายที่เกิดขึ้น จึงค้นหาข้อมูลทางอินเทอร์เน็ตและพบคลิปวิดีโอให้ความรู้ของทนายอาร์มผ่าน YouTube ก่อนติดต่อสำนักงานกฎหมายวงศกรณ์เพื่อขอคำปรึกษาและให้ดำเนินการเรียกร้องค่าเสียหาย

ภายหลังจากมีการดำเนินการและพิจารณารายละเอียดของคดี ผู้เสียหายได้รับค่าเสียหายหลักแสนบาทจากเดิมที่บริษัทประกันภัยเสนอ 7,500 บาท กรณีนี้จึงสะท้อนให้เห็นว่า จำนวนเงินที่บริษัทเสนอในเบื้องต้นไม่ควรเป็นตัวเลขที่ผู้เสียหายต้องรีบยอมรับโดยไม่ตรวจสอบข้อเท็จจริงและสิทธิของตนเองก่อน

ทำไมต้องมีหลักฐานในการเรียกค่าขาดประโยชน์จากการใช้รถ?

การเรียกร้องค่าขาดประโยชน์จากการใช้รถจำเป็นต้องพิจารณาหลักฐานที่เกี่ยวข้อง เช่น เอกสารการซ่อมรถ ระยะเวลาที่รถอยู่ในอู่ หลักฐานเกี่ยวกับการใช้รถ ตลอดจนเอกสารหรือข้อมูลอื่นที่สามารถแสดงให้เห็นถึงความเสียหายที่เกิดขึ้นจริง

ผู้เสียหายจึงไม่ควรมองเพียงว่า “บริษัทประกันภัยเสนอให้เท่าไหร่ก็รับเท่านั้น” แต่ควรตรวจสอบก่อนว่าข้อเสนอครอบคลุมความเสียหายที่เกิดขึ้นจริงหรือไม่ และมีเอกสารหรือข้อเท็จจริงใดที่สามารถใช้ประกอบการเรียกร้องเพิ่มเติมได้บ้าง

ในบางกรณี การพูดคุยเจรจาโดยไม่มีการเตรียมข้อมูลอย่างเป็นระบบ อาจทำให้ผู้เสียหายไม่สามารถนำเสนอข้อเท็จจริงได้ครบถ้วน การเก็บหลักฐานตั้งแต่ต้นจึงเป็นเรื่องสำคัญ

ผู้เสียหายควรรีบรับเงินจากบริษัทประกันภัยหรือไม่?

คำตอบไม่ได้เหมือนกันทุกกรณี เพราะต้องพิจารณาเอกสารและเงื่อนไขที่เกี่ยวข้องเป็นรายกรณี สิ่งสำคัญคือผู้เสียหายควรอ่านรายละเอียดของข้อเสนอและเอกสารที่กำลังจะลงนามให้เข้าใจอย่างชัดเจน โดยเฉพาะข้อความที่อาจเกี่ยวข้องกับการยุติข้อเรียกร้องหรือการสละสิทธิในส่วนอื่น

หากไม่เข้าใจเนื้อหา ผู้เสียหายสามารถขอเวลาตรวจสอบเอกสารหรือปรึกษาผู้เชี่ยวชาญด้านกฎหมายก่อนตัดสินใจได้ เพราะการลงนามในเอกสารบางประเภทอาจมีผลต่อการเรียกร้องในภายหลัง

ทนายอาร์ม ศุภสิทธิ์ จึงฝากถึงผู้บริโภคว่า อย่าเพิ่งตัดสินใจจากตัวเลขที่บริษัทประกันภัยเสนอเพียงอย่างเดียว แต่ควรดูว่าตัวเลขดังกล่าวเกิดจากหลักเกณฑ์และข้อเท็จจริงอะไร และความเสียหายที่เกิดขึ้นจริงมีรายละเอียดมากกว่านั้นหรือไม่

บริษัทประกันภัยมีทนายความแต่แรก ผู้เสียหายก็มีทนายได้เช่นเดียวกัน

เมื่อเกิดอุบัติเหตุ ผู้เสียหายจำนวนไม่น้อยอาจรู้สึกว่าบริษัทประกันภัยเป็นองค์กรขนาดใหญ่ มีเจ้าหน้าที่และผู้เชี่ยวชาญคอยดำเนินการ ขณะที่ตัวเองไม่รู้ว่าจะต้องเริ่มต้นอย่างไร

ในมุมของทนายอาร์ม การมีความรู้เกี่ยวกับสิทธิของตัวเองจึงเป็นเรื่องสำคัญ โดยเฉพาะเรื่องค่าขาดประโยชน์จากการใช้รถ เพราะผู้เสียหายควรรู้ว่าตนเองสามารถเรียกร้องอะไรได้บ้าง ต้องเตรียมหลักฐานอย่างไร และควรเจรจาอย่างไรให้สอดคล้องกับข้อเท็จจริง

ส่วนกรณีที่ต้องการร้องเรียนหรือขอความช่วยเหลือจากหน่วยงานที่เกี่ยวข้อง ผู้เสียหายควรทำความเข้าใจบทบาทและกระบวนการของหน่วยงานนั้น ๆ รวมถึงพิจารณาว่ากรณีของตนจำเป็นต้องได้รับคำปรึกษาด้านกฎหมายเพิ่มเติมหรือไม่

อย่ามองว่าอุบัติเหตุเป็นเรื่องเล็ก เพราะความเสียหายอาจมากกว่าที่คิด

อุบัติเหตุเป็นสิ่งที่ไม่มีใครคาดการณ์ได้ ไม่ว่าจะเป็นฝ่ายที่ขับรถไปชนผู้อื่น หรือเป็นฝ่ายที่ถูกรถคันอื่นชน เมื่อเกิดเหตุขึ้น สิ่งที่ควรทำคือรวบรวมข้อมูลและหลักฐานให้ครบถ้วน ตั้งแต่ภาพถ่ายสถานที่เกิดเหตุ เอกสารจากบริษัทประกันภัย เอกสารการซ่อมรถ ไปจนถึงหลักฐานเกี่ยวกับค่าใช้จ่ายและความเสียหายที่เกิดขึ้น

กรณีตัวอย่างจากข้อเสนอ 7,500 บาท และภายหลังได้รับค่าเสียหายหลักแสน ไม่ควรถูกมองว่าเป็นมาตรฐานว่าทุกคดีจะต้องได้จำนวนเท่ากัน แต่เป็นตัวอย่างที่สะท้อนว่าการประเมินสิทธิและความเสียหายอย่างละเอียดมีความสำคัญ และจำนวนเงินที่บริษัทเสนอในเบื้องต้นอาจต้องนำมาตรวจสอบกับข้อเท็จจริงของแต่ละกรณี

หากกำลังประสบอุบัติเหตุและมีข้อสงสัยเกี่ยวกับค่าขาดประโยชน์จากการใช้รถ หรือไม่แน่ใจว่าข้อเสนอจากบริษัทประกันภัยเหมาะสมกับความเสียหายหรือไม่ ควรศึกษาข้อมูลและปรึกษาทนายความก่อนตัดสินใจดำเนินการ เพื่อให้เข้าใจสิทธิและแนวทางของตนเองอย่างรอบคอบ

ปรึกษาทนายอาร์ม ศุภสิทธิ์ ศิริ จากสำนักงานกฎหมายวงศกรณ์ เพื่อประเมินข้อเท็จจริงและวางแนวทางการเรียกร้องค่าเสียหายได้ที่ติดต่อเรา

#ค่าขาดประโยชน์จากการใช้รถ ต้องเซ็นยินยอมรออะไหล่จริงหรือ? เปิดเคสจริงจากสำนักงานกฎหมายวงศกรณ์ พร้อมข้อควรรู้ก่อนเสียสิทธิ์ให้บริษัทประกันภัย

เมื่อเกิดอุบัติเหตุรถชน สิ่งที่หลายคนให้ความสำคัญเป็นอันดับแรกคือการนำรถเข้าซ่อมให้กลับมาใช้งานได้โดยเร็ว แต่สิ่งที่ผู้เอาประกันภัยจำนวนไม่น้อยมักมองข้าม คือ สิทธิในการเรียกค่าขาดประโยชน์จากการใช้รถ ซึ่งเป็นสิทธิที่กฎหมายรับรองให้ผู้เสียหายได้รับการชดเชย หากไม่สามารถใช้รถได้ระหว่างการซ่อม

อย่างไรก็ตาม จากประสบการณ์การทำคดีของทนายอาร์ม ศุภสิทธิ์ ศิริ แห่งสำนักงานกฎหมายวงศกรณ์ผู้ที่อยู่ในวงการประกันภัยมาอย่างยาวนาน พบว่าหลายกรณีที่รถชนต้องจัดซ่อมรถนาน ๆ บริษัทประกันภัยมักมีการนำเอกสารมาให้ผู้บริโภคเซ็นยินยอมที่จะจัดซ่อมนาน โดยผู้บริโภคจำนวนมากไม่ทราบว่าการลงลายมือชื่อหรือการเซ็นเอกสารดังกล่าวอาจส่งผลกระทบต่อสิทธิของตนเองในภายหลังได้ บทความทนายอาร์ม ศุภสิทธิ์ฯ จึงอยากมีตีแผ่และแชร์เรื่องราวที่หลายคนยังไม่รู้เกี่ยวกับเรื่องค่าขาดประโยชน์จากการใช้รถจากเคสจริงของสำนักงานฯ ให้ได้ทราบกันเป็นอุทาหรณ์ก่อนจะเสียรู้บริษัทประกันภัย

เคสจริง บริษัทประกันภัยโทรให้ลูกความเซ็นยินยอมรออะไหล่

เหตุการณ์เริ่มต้นจากลูกความของสำนักงานกฎหมายวงศกรณ์ประสบอุบัติเหตุ รถต้องเข้าซ่อมที่ศูนย์บริการ

ระหว่างดำเนินการได้มีเจ้าหน้าที่จากบริษัทประกันภัยโทรศัพท์ติดต่อมายังทนายอาร์ม ศุภสิทธิ์ฯ โดยแจ้งว่าลูกความจำเป็นต้องลงนามเซ็นชื่อในเอกสาร “ยินยอมรออะไหล่” และยินยอมให้การซ่อมล่าช้า

ทนายอาร์มจึงสอบถามกลับทันทีว่า

“หากลูกความไม่เซ็นเอกสารฉบับนี้ บริษัทจะซ่อมรถหรือไม่”

คำตอบที่ได้รับคือ

“ซ่อมครับ”

เมื่อได้รับคำตอบเช่นนั้น ทนายอาร์มจึงถามต่อว่า

“ถ้าสุดท้ายก็ซ่อมรถอยู่แล้ว แล้วทำไมจึงต้องเซ็นยินยอม”

คำตอบที่ได้รับคือ

“เพื่อให้ลูกค้ารับทราบ”

แต่คำถามสำคัญคือ การให้ “รับทราบ” เพียงอย่างเดียวจริงหรือ หรือเอกสารดังกล่าวอาจมีผลกระทบต่อการเรียกค่าขาดประโยชน์จากการใช้รถในภายหลังด้วยกันแน่

ทำไมการเซ็นเอกสารจึงเป็นเรื่องที่ต้องพิจารณาให้รอบคอบ?

ในทางปฏิบัติแล้วเอกสารแต่ละฉบับมีรายละเอียดแตกต่างกันไป หากมีข้อความเกี่ยวกับการยินยอมให้การซ่อมล่าช้า หรือยอมรับการรออะไหล่นาน ผู้บริโภคควรอ่านรายละเอียดให้ครบถ้วนก่อนลงนามเซ็นชื่อ เพราะเอกสารดังกล่าวอาจถูกนำมาอ้างอิงภายหลังได้ ขึ้นอยู่กับข้อความในเอกสารและข้อเท็จจริงของแต่ละคดี

ดังนั้น ก่อนลงนามในเอกสารใด ๆ ผู้เสียหายควรทำความเข้าใจเนื้อหาให้ชัดเจน และหากไม่แน่ใจ ควรปรึกษาทนายความก่อนเสมอทุกครั้งที่ต้องมีการเซ็นเอกสาร

ค่าขาดประโยชน์จากการใช้รถ คืออะไร?

ค่าขาดประโยชน์จากการใช้รถ คือค่าเสียหายที่เกิดขึ้นจากการที่เจ้าของรถไม่สามารถใช้รถของตนได้ระหว่างที่รถเข้าซ่อมจากอุบัติเหตุที่เกิดจากความรับผิดของอีกฝ่าย

ตัวอย่างเช่น

  • รถใช้เดินทางไปทำงาน
  • รถใช้รับส่งบุตรหลาน
  • รถใช้ประกอบธุรกิจ
  • รถใช้รับลูกค้า
  • รถใช้ในการดำเนินกิจการของบริษัท

เมื่อรถไม่สามารถใช้งานได้ เจ้าของรถย่อมได้รับผลกระทบ และกฎหมายเปิดโอกาสให้เรียกค่าเสียหายในส่วนนี้ได้ตามข้อเท็จจริงและหลักเกณฑ์ที่เกี่ยวข้อง

ทำไมหลายคนจึงเสียสิทธิโดยไม่รู้ตัว?

จากประสบการณ์ของสำนักงานกฎหมายวงศกรณ์ ผู้เสียหายจำนวนไม่น้อยมุ่งสนใจเพียงการนำรถเข้าซ่อมให้เสร็จโดยเร็ว แต่ระหว่างดำเนินการกลับมีเอกสารหลายฉบับให้ลงนามหลายคนคิดว่า

  • เซ็นไปก่อน
  • เจ้าหน้าที่บอกให้เซ็น
  • คงไม่มีอะไร

แต่เมื่อถึงเวลาจะเรียกค่าขาดประโยชน์จากการใช้รถ กลับพบว่ามีประเด็นข้อโต้แย้งเกิดขึ้นจากเอกสารที่เคยลงลายมือชื่อไว้ จึงเป็นเหตุผลว่าทำไมการอ่านเอกสารก่อนลงนามจึงมีความสำคัญอย่างยิ่ง

ข้อสำคัญควรรู้ บริษัทประกันภัยมีทนายความตั้งแต่แรก

ในมุมของทนายอาร์ม ศุภสิทธิ์ฯ การดำเนินธุรกิจของบริษัทประกันภัย มีการวางระบบ ขั้นตอน และมีที่ปรึกษากฎหมายคอยให้คำแนะนำอยู่แล้ว

ขณะที่ผู้บริโภคส่วนใหญ่เพิ่งเผชิญเหตุการณ์รถชนเป็นครั้งแรก จึงอาจไม่ทราบสิทธิหรือผลทางกฎหมายของเอกสารแต่ละฉบับ

การขอคำปรึกษาจากทนายความจึงไม่ใช่การสร้างปัญหา แต่เป็นการช่วยให้ผู้เสียหายเข้าใจสิทธิของตนเอง และสามารถตัดสินใจบนพื้นฐานของข้อมูลที่ครบถ้วน

หากรถชน ควรปรึกษาทนายตั้งแต่วันแรก

หลายคนมักรอจนเกิดปัญหากับบริษัทประกันภัยแล้วจึงค่อยหาทนาย

แต่จากประสบการณ์ของสำนักงานกฎหมายวงศกรณ์ หากได้รับคำปรึกษาตั้งแต่วันแรกหลังเกิดอุบัติเหตุ จะสามารถวางแนวทางการดำเนินเรื่องได้อย่างเป็นระบบ ไม่ว่าจะเป็น

  • การเก็บพยานหลักฐาน
  • การติดต่อบริษัทประกันภัย
  • การตรวจสอบเอกสารก่อนลงนาม
  • การติดตามการซ่อมรถ
  • การรักษาสิทธิในการเรียกค่าขาดประโยชน์จากการใช้รถ
  • การประเมินความเสียหายตามกฎหมาย

การวางแผนตั้งแต่ต้นช่วยลดความเสี่ยงในการเสียสิทธิที่ผู้เสียหายควรได้รับ

อุบัติเหตุรถชนไม่ได้จบเพียงการนำรถเข้าซ่อมก็จบ แต่ยังเกี่ยวข้องกับสิทธิหลายประการที่ผู้เสียหายควรได้รับ โดยเฉพาะค่าขาดประโยชน์จากการใช้รถ หรือค่าเสื่อมราคาของตัวรถ ซึ่งหลายคนอาจเสียสิทธิ์ไปเพราะลงนามในเอกสารโดยไม่เข้าใจผลทางกฎหมาย

หากคุณกำลังประสบปัญหาลักษณะนี้กับบริษัทประกันภัย ไม่ว่าจะเป็นการให้เซ็นเอกสาร การรออะไหล่ การซ่อมล่าช้า หรือการเรียกค่าขาดประโยชน์จากการใช้รถ การเรียกค่าเสียหายในส่วนค่าเสื่อมราคา อย่าเพิ่งรีบลงนามในเอกสารโดยไม่ได้ตรวจสอบรายละเอียดให้ดีก่อน

สำนักงานกฎหมายวงศกรณ์พร้อมให้คำปรึกษาและวางรูปเรื่องวางแนวทางดำเนินการตั้งแต่วันแรกหลังรถชน เพื่อให้คุณเข้าใจสิทธิของตนเองและสามารถตัดสินใจได้อย่างรอบคอบ ไม่ต้องรอให้เกิดปัญหาแล้วค่อยแก้ไข เพราะการวางแผนที่ดีตั้งแต่ต้น ย่อมสามารถลดโอกาสในการเสียสิทธิที่ผู้บริโภคควรได้รับ ปรึกษาทนายอาร์ม คลิก ติดต่อเรา

ซ่อมรถหลังเกิดอุบัติเหตุ ประกันภัยมีสิทธิ์จัดอะไหล่เองหรือไม่? สิ่งที่เจ้าของรถควรรู้ก่อนยินยอมซ่อม

เมื่อเกิดอุบัติเหตุและต้องนำรถเข้าซ่อม หลายคนมักเข้าใจว่าหน้าที่ของบริษัทประกันภัยคือการนำรถกลับคืนสู่สภาพเดิมก่อนเกิดเหตุ แต่ในทางปฏิบัติ กลับพบว่ามีประเด็นข้อพิพาทเกี่ยวกับการซ่อมรถอยู่บ่อยครั้ง ไม่ว่าจะเป็นเรื่องการเหมาซ่อม การจัดหาอะไหล่ หรือการเปิดเผยรายการซ่อมที่แท้จริง

คำถามสำคัญคือ บริษัทประกันภัยมีสิทธิ์กำหนดวิธีการซ่อมรถแทนเจ้าของรถได้หรือไม่ และเจ้าของรถควรตรวจสอบอะไรบ้างก่อนรับรถกลับมาใช้งาน ในบทความนี้ทนายอาร์ม ศุภสิทธิ์ฯ จะมาตีแผ่อีกหนึ่งกลยุทธ์ของบริษัทประกันภัยให้ผู้บริโภคได้ฉุกคิดไปพร้อม ๆ กัน

การซ่อมรถตามสัญญาประกันภัย กฎหมายกำหนดไว้อย่างไร?

ในความเป็นจริง สัญญาประกันภัยรถยนต์มีหน้าที่ชดใช้ความเสียหายที่เกิดขึ้นตามเงื่อนไขความคุ้มครอง แต่ไม่ได้มีข้อกำหนดโดยตรงว่าบริษัทประกันภัยจะต้องเป็นผู้จัดหาอะไหล่เอง หรือเป็นผู้ดำเนินการซ่อมรถเองทั้งหมด

โดยทั่วไป บริษัทประกันภัยมักมีเครือข่ายอู่ซ่อมรถหรือศูนย์บริการที่ร่วมงานกันอยู่แล้ว ซึ่งเป็นแนวทางที่ช่วยให้สามารถบริหารต้นทุนและควบคุมค่าใช้จ่ายในการซ่อมรถได้อย่างมีประสิทธิภาพ

อย่างไรก็ตาม เจ้าของรถยังคงเป็นผู้มีสิทธิได้รับการซ่อมแซมที่มีคุณภาพและเหมาะสมกับสภาพรถเดิมก่อนเกิดอุบัติเหตุ

ทำไมเจ้าของรถควรขอดูรายการซ่อมรถทุกครั้ง?

สิ่งหนึ่งที่ผู้บริโภคจำนวนมากมองข้ามคือ “รายการซ่อมรถ” หรือ Repair Estimate

รายการซ่อมเปรียบเสมือนใบสั่งการรักษาของแพทย์ เพราะจะแสดงรายละเอียดว่า

  • เปลี่ยนอะไหล่ชิ้นใด
  • ซ่อมชิ้นส่วนใด
  • ใช้อะไหล่ประเภทใด
  • มีค่าแรงและค่าใช้จ่ายอะไรบ้าง

การขอดูรายการซ่อมอย่างละเอียดจะช่วยให้เจ้าของรถสามารถตรวจสอบได้ว่ารถได้รับการซ่อมตามมาตรฐานหรือไม่ และสามารถเปรียบเทียบกับสภาพความเสียหายที่เกิดขึ้นจริงได้

หากไม่มีการเปิดเผยรายละเอียดการซ่อมอย่างชัดเจน ผู้บริโภคอาจไม่ทราบเลยว่ามีการเปลี่ยนอะไหล่ประเภทใดให้กับรถของตน

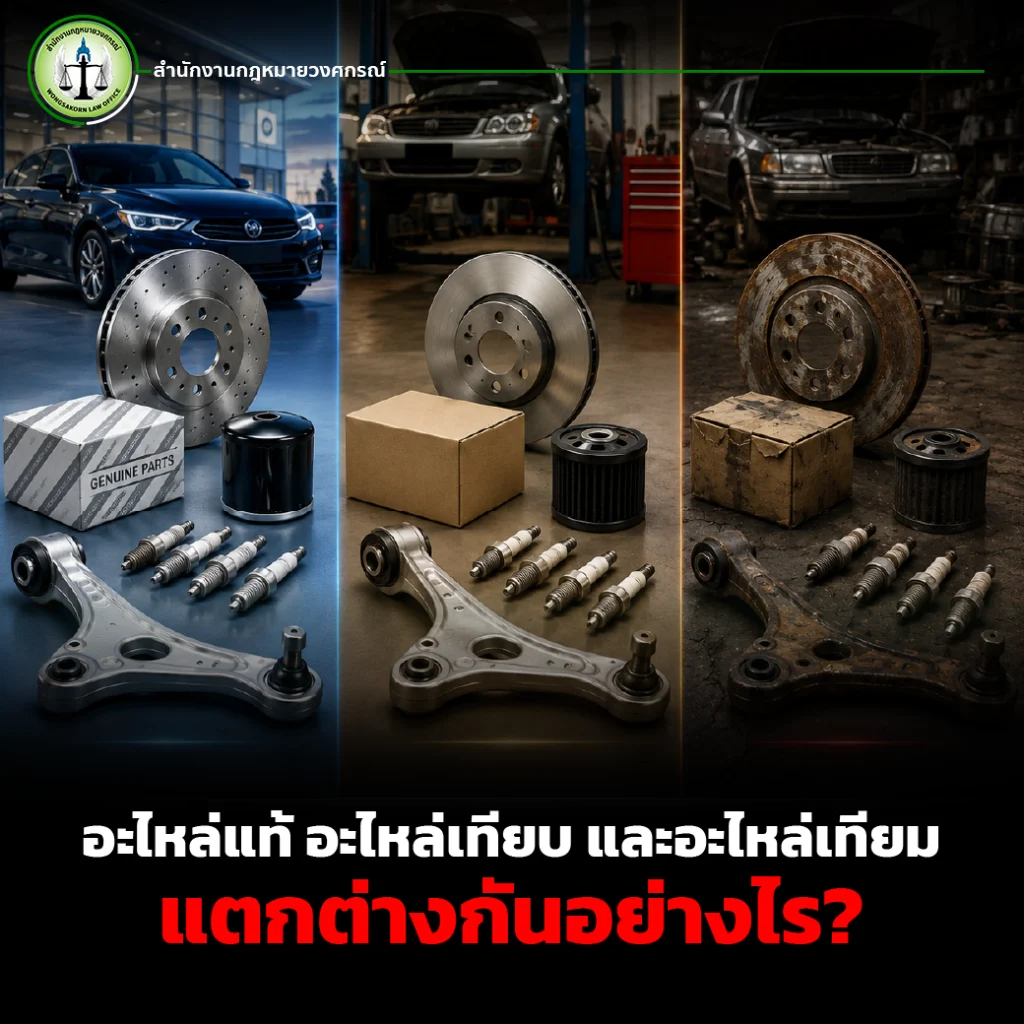
อะไหล่แท้ อะไหล่เทียบ และอะไหล่เทียม แตกต่างกันอย่างไร?

ประเด็นที่พบข้อถกเถียงอยู่เสมอในการซ่อมรถคือเรื่องของประเภทอะไหล่ มีรายละเอียด ดังนี้

1. อะไหล่แท้ (Genuine Parts)

เป็นอะไหล่ที่ผลิตโดยผู้ผลิตรถยนต์หรือได้รับการรับรองจากผู้ผลิตโดยตรง มีมาตรฐานตรงตามสเปกรถจากโรงงาน

2. อะไหล่เทียบ (Aftermarket Parts)

เป็นอะไหล่ที่ผลิตโดยผู้ผลิตรายอื่นที่ไม่ได้เป็นเจ้าของแบรนด์รถยนต์ แต่สามารถใช้งานทดแทนได้ โดยอาจมีคุณภาพแตกต่างกันไปตามมาตรฐานของผู้ผลิตแต่ละราย

3. อะไหล่เทียม (Counterfeit Parts)

เป็นอะไหล่ที่ปลอมแปลงเครื่องหมายการค้า หรือผลิตเลียนแบบโดยไม่ได้รับอนุญาต ซึ่งอาจเข้าข่ายละเมิดทรัพย์สินทางปัญญา และอาจส่งผลต่อความปลอดภัยในการใช้งานรถยนต์

เจ้าของรถจึงควรสอบถามให้ชัดเจนว่าในการซ่อมรถครั้งนั้นมีการใช้อะไหล่ประเภทใด และมีการระบุไว้ในรายการซ่อมหรือไม่

รถก่อนชนเป็นอะไหล่แท้ แล้วควรได้รับการซ่อมแบบใด?

หลักการสำคัญของการประกันภัยคือการชดใช้ความเสียหายเพื่อให้ทรัพย์สินกลับคืนสู่สภาพเดิมใกล้เคียงที่สุดก่อนเกิดเหตุ

ดังนั้น หากรถยนต์ก่อนเกิดอุบัติเหตุใช้อะไหล่แท้จากโรงงาน การเลือกใช้อะไหล่ประเภทอื่นในการซ่อมควรได้รับการแจ้งและได้รับความยินยอมจากเจ้าของรถอย่างชัดเจน

ผู้บริโภคมีสิทธิสอบถามข้อมูลเกี่ยวกับอะไหล่ที่ใช้ และมีสิทธิขอเอกสารประกอบการซ่อมเพื่อใช้ตรวจสอบภายหลังได้

เมื่อพบปัญหาหลังการซ่อมรถ ควรทำอย่างไร?

หากเจ้าของรถพบปัญหาหลังรับรถกลับมา เช่น

  • งานซ่อมไม่เรียบร้อย
  • สีรถไม่ตรง
  • อะไหล่มีปัญหา
  • รถมีอาการผิดปกติหลังซ่อม

ควรรีบแจ้งอู่ซ่อม ศูนย์บริการ หรือบริษัทประกันภัยทันที พร้อมเก็บหลักฐานภาพถ่าย เอกสารซ่อม และใบรับรถไว้ให้ครบถ้วน

ในกรณีที่ไม่สามารถตกลงกันได้ ผู้บริโภคสามารถร้องเรียนต่อหน่วยงานกำกับดูแล หรือปรึกษาทนายความเพื่อพิจารณาสิทธิทางกฎหมายเพิ่มเติม

การซ่อมรถหลังเกิดอุบัติเหตุไม่ใช่เพียงแค่การนำรถเข้าศูนย์หรืออู่แล้วรอรับรถกลับเท่านั้น แต่เจ้าของรถควรมีส่วนร่วมในการตรวจสอบรายละเอียดการซ่อมทุกขั้นตอน โดยเฉพาะเรื่องรายการซ่อมและประเภทของอะไหล่ที่นำมาใช้

การขอเอกสารการซ่อม ตรวจสอบรายละเอียดอะไหล่ และติดตามคุณภาพงานซ่อมอย่างใกล้ชิด จะช่วยให้ผู้บริโภคได้รับความเป็นธรรมและมั่นใจได้ว่ารถยนต์ได้รับการซ่อมแซมอย่างเหมาะสมตามมาตรฐานที่ควรได้รับ

หากมีข้อพิพาทเกี่ยวกับการซ่อมรถ การเคลมประกันภัย หรือสิทธิของผู้เอาประกันภัย การขอคำปรึกษาจากผู้เชี่ยวชาญด้านกฎหมายตั้งแต่ต้น อาจช่วยป้องกันปัญหาและรักษาสิทธิของท่านได้อย่างมีประสิทธิภาพ

หากพบปัญหาการซ่อมรถ อย่าปล่อยให้สิทธิของคุณถูกมองข้าม ปรึกษาทนายความตั้งแต่แรกดีที่สุด

ในทางปฏิบัติ ข้อพิพาทเกี่ยวกับการซ่อมรถหลังเกิดอุบัติเหตุเกิดขึ้นบ่อยกว่าที่หลายคนคิด ไม่ว่าจะเป็นปัญหาเกี่ยวกับรายการซ่อมที่ไม่ชัดเจน การใช้อะไหล่ที่ไม่ได้รับการแจ้งให้ทราบล่วงหน้า งานซ่อมที่ไม่ได้มาตรฐาน หรือข้อโต้แย้งเกี่ยวกับความรับผิดชอบของบริษัทประกันภัยและอู่ซ่อมรถ

สิ่งสำคัญคือผู้บริโภคไม่ควรรอให้ปัญหาบานปลายหรือปล่อยให้ตนเองเสียเปรียบ เพราะหลายกรณีหากมีการตรวจสอบเอกสาร หลักฐาน และเงื่อนไขกรมธรรม์ตั้งแต่ต้น อาจสามารถป้องกันความเสียหายหรือรักษาสิทธิของตนเองได้อย่างมีประสิทธิภาพมากกว่า

จากประสบการณ์ในการให้คำปรึกษาด้านกฎหมายเกี่ยวกับประกันภัยและอุบัติเหตุรถยนต์ สำนักงานกฎหมายวงศกรณ์พบว่าหลายคดีสามารถแก้ไขปัญหาได้ตั้งแต่ระยะเริ่มต้น หากเจ้าของรถได้รับคำแนะนำทางกฎหมายที่ถูกต้องก่อนตัดสินใจดำเนินการใด ๆ

ดังนั้น หากท่านกำลังประสบปัญหาเกี่ยวกับการซ่อมรถ การเคลมประกันภัย การปฏิเสธความรับผิด หรือข้อพิพาทกับอู่ซ่อมรถและบริษัทประกันภัย สามารถปรึกษา สำนักงานกฎหมายวงศกรณ์ เพื่อรับคำแนะนำและแนวทางในการปกป้องสิทธิของท่านได้ทันที

ที่สำคัญ หลังเกิดอุบัติเหตุรถชน ไม่ควรรอให้เกิดปัญหาก่อนจึงค่อยปรึกษาทนายความ เพราะการวางแนวทางการดำเนินเรื่องตั้งแต่วันแรก การเก็บพยานหลักฐาน การตรวจสอบเอกสาร และการประสานงานกับบริษัทประกันภัยอย่างถูกต้อง อาจเป็นปัจจัยสำคัญที่ช่วยรักษาสิทธิและผลประโยชน์ของท่านได้ดีที่สุดในระยะยาว

“รถชนเพียงครั้งเดียว อาจมีผลต่อสิทธิของคุณไปอีกหลายปี การได้รับคำปรึกษาทางกฎหมายตั้งแต่ต้น ย่อมดีกว่าการแก้ไขปัญหาเมื่อความเสียหายเกิดขึ้นแล้ว”

คปภ. รวดเร็วเป็นธรรม จริงหรือ? เปิดอีกมุมจากประสบการณ์จริงของทนายอาร์ม ศุภสิทธิ์

หลายคนที่ซื้อประกันภัย ไม่ว่าจะเป็นประกันชีวิต ประกันสุขภาพ หรือประกันภัยรถยนต์ มักคุ้นชื่อ “คปภ.” หรือสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย ในฐานะหน่วยงานที่ทำหน้าที่กำกับดูแลธุรกิจประกันภัยในประเทศไทย รวมถึงดูแลสิทธิของผู้บริโภคที่ทำประกันภัยทุกประเภทแต่คำถามสำคัญคือ

 คปภ. รวดเร็วเป็นธรรม จริงหรือ?

นี่คืออีกหนึ่งมุมมองจาก ทนายอาร์ม ศุภสิทธิ์ แห่งสำนักงานกฎหมายวงศกรณ์ ที่อยากเปิดเผยข้อเท็จจริงจากประสบการณ์ตรง เพื่อให้ประชาชนได้คิด วิเคราะห์ และเข้าใจกระบวนการต่าง ๆ ของ คปภ. มากขึ้น ก่อนตัดสินใจเข้าสู่กระบวนการอนุญาโตตุลาการ

คปภ. คืออะไร? ทำหน้าที่อะไร?

หลายคนอาจยังไม่เข้าใจว่า คปภ. คือหน่วยงานที่ทำหน้าที่กำกับดูแลธุรกิจประกันภัยทั้งหมดในประเทศไทย ไม่ว่าจะเป็น

  • ประกันสุขภาพ
  • ประกันชีวิต
  • ประกันภัยรถยนต์
  • ประกันอุบัติเหตุ
  • ประกันทรัพย์สิน
  • รวมถึงประกันภัยทุกประเภท

หน้าที่หลักของ คปภ. คือ

  • ดูแลบริษัทประกันภัย
  • คุ้มครองผู้บริโภค
  • รับเรื่องร้องเรียน
  • ดำเนินกระบวนการอนุญาโตตุลาการในบางกรณี

ฟังดูแล้วเหมือนเป็นหน่วยงานที่ช่วยเหลือประชาชนอย่างเต็มที่ แต่เมื่อเข้าสู่กระบวนการจริง หลายคนกลับเริ่มตั้งคำถามว่า “รวดเร็วและเป็นธรรม” อย่างที่โฆษณาไว้จริงหรือไม่

อนุญาโตตุลาการของ คปภ. คืออะไร?

เมื่อประชาชนเข้าไปดูข้อมูลในเว็บไซต์ คปภ. จะพบคำอธิบายเกี่ยวกับ “อนุญาโตตุลาการ” ว่าเป็นกระบวนการที่

  • รวดเร็ว
  • เป็นธรรม
  • ประหยัดค่าใช้จ่าย

คำว่า “รวดเร็วเป็นธรรม” เป็นคำที่หลายคนอ่านแล้วรู้สึกมั่นใจทันที เพราะประชาชนทั่วไปย่อมเข้าใจว่า หากเกิดปัญหากับบริษัทประกันภัย กระบวนการนี้น่าจะช่วยให้ได้รับความยุติธรรมอย่างรวดเร็ว

แต่ในมุมของทนายอาร์ม ศุภสิทธิ์ กลับตั้งคำถามว่า

“ความรวดเร็วคืออะไร?”

และที่สำคัญยิ่งกว่า คือ

“ความเป็นธรรม ใครเป็นคนกำหนด?”

แม้แต่ตัวทนายอาร์ม ศุภสิทธิ์เอง ยังมองว่า คำว่า “เป็นธรรม” เป็นเรื่องที่ตอบได้ยากมากในทางปฏิบัติ

เปิดไทม์ไลน์จริงของคดีในสำนักงานกฎหมายวงศกรณ์

เพื่อให้ประชาชนเห็นภาพชัดขึ้น ทนายอาร์ม ศุภสิทธิ์ ได้นำเคสจริงจากสำนักงานกฎหมายวงศกรณ์มาเล่าให้ฟัง

ขั้นตอนที่ 1 ยื่นคำเสนอ

  • วันที่ 8 พฤษภาคม 2568
    สำนักงาน คปภ. รับเรื่องคำเสนออนุญาโตตุลาการ

ขั้นตอนที่ 2 นัดพิจารณา

  • วันที่ 17 มิถุนายน 2568
    มีการนัดพิจารณาครั้งแรก

หลายคนอาจถามว่าเร็วไหม?

ในมุมของประชาชนทั่วไป บางคนอาจรู้สึกว่าใช้เวลานานพอสมควรแล้ว

จากนัดแรก สู่การตั้งอนุญาโตตุลาการ ใช้เวลาเป็นเดือน

หลังจากวันที่ 17 มิถุนายน 2568
กลับต้องรอไปถึง

  • วันที่ 18 กรกฎาคม 2568

เพื่อกำหนด “ตัวอนุญาโตตุลาการ” หรือคนกลางที่จะมาชี้ขาดข้อพิพาท

คำถามคือ
เหตุใดเพียงการกำหนดตัวคนกลาง จึงต้องใช้เวลาอีกเกือบ 1 เดือนเต็ม

นี่คือสิ่งที่ทนายอาร์ม ศุภสิทธิ์ตั้งข้อสังเกตว่า หากเรียกว่ารวดเร็ว มาตรฐานของแต่ละคนอาจไม่เท่ากัน

นัดชี้ นัดสืบพยาน และการรอคำชี้ขาด

หลังแต่งตั้งอนุญาโตตุลาการแล้ว
กระบวนการต่อมาคือ “นัดชี้”

ซึ่งเป็นขั้นตอนที่

  • กำหนดประเด็นข้อพิพาท
  • กำหนดว่าผู้บริโภคจะสืบอะไร
  • บริษัทประกันภัยจะโต้แย้งอะไร

จากนั้นจึงเข้าสู่ “นัดสืบพยาน”

แต่กว่าจะถึงขั้นตอนนี้ ต้องรอไปถึง

  • วันที่ 8 ตุลาคม 2568

ลองคำนวณง่าย ๆ จากเดือนมิถุนายนถึงตุลาคม ใช้เวลาประมาณ 4 เดือน

คำชี้ขาดอนุญาโตตุลาการออกเมื่อไหร่?

หลังสืบพยานเสร็จในวันที่ 8 ตุลาคม 2568

คำชี้ขาดอนุญาโตตุลาการออกในวันที่

  • 12 กุมภาพันธ์ 2569

ขณะที่สำนักงานคปภ. ได้รับคำชี้ขาดตั้งแต่

  • วันที่ 6 กุมภาพันธ์ 2569

เมื่อรวมระยะเวลาทั้งหมดตั้งแต่ยื่นคำเสนอจนได้รับคำชี้ขาด ใช้เวลาหลายเดือน

คำถามจึงกลับมาว่านี่คือ “รวดเร็ว” จริงหรือไม่?

ความเร็วของประชาชน กับความเร็วของหน่วยงาน อาจไม่เหมือนกัน

ในมุมของประชาชนทั่วไป คำว่า “เร็ว” อาจหมายถึง

  • ไม่ต้องรอหลายเดือน
  • ไม่ต้องเสียเวลาเดินเรื่องนาน
  • ได้รับคำตอบไว

แต่ในมุมของกระบวนการทางหน่วยงานหรือระบบอนุญาโตตุลาการ อาจมีมาตรฐานอีกแบบหนึ่ง

ดังนั้น ทนายอาร์ม ศุภสิทธิ์จึงอยากให้ประชาชน

  • วิเคราะห์เอง
  • เปรียบเทียบเอง
  • และพิจารณาเองว่าเร็วหรือไม่

 หน่วยงานบอกว่าประหยัดค่าใช้จ่าย จริงไหม?

อีกหนึ่งคำที่ประชาชนมักเห็น คือคำว่า “ประหยัดค่าใช้จ่าย” แต่จากเคสจริงที่สำนักงานกฎหมายวงศกรณ์ดำเนินการ

ค่าใช้จ่ายรวมทั้งสิ้นอยู่ที่ประมาณ

  • 12,800 บาท

และเพียงแค่เริ่มยื่นเรื่อง ผู้เสนออนุญาโตตุลาการก็ต้องวางค่าธรรมเนียม

  • 10,000 บาท

นั่นหมายความว่า กระบวนการนี้ “ไม่ได้ฟรี” อย่างที่หลายคนเข้าใจ

ประชาชนควรทำอย่างไร เมื่อมีปัญหากับบริษัทประกันภัย?

สิ่งสำคัญที่สุดคือ อย่าตัดสินใจจากคำโฆษณาหรือข้อความสั้น ๆ เพียงอย่างเดียว

ไม่ว่าจะเป็นคำว่า

  • รวดเร็ว
  • เป็นธรรม
  • ประหยัดค่าใช้จ่าย

เพราะในความเป็นจริง แต่ละคดีมีรายละเอียดแตกต่างกัน

ทำไมควรปรึกษาทนายก่อนเข้าสู่กระบวนการ คปภ.

หลายคนเพิ่งมาปรึกษาทนาย หลังจาก

  • เข้าสู่กระบวนการแล้ว
  • เสียค่าธรรมเนียมแล้ว
  • เสียเวลาไปแล้วหลายเดือน

ทั้งที่จริงแล้ว การวางแผนตั้งแต่ต้นสำคัญมาก

เพราะทนายจะสามารถ

  • วิเคราะห์ว่าควรเข้าสู่กระบวนการใด
  • ประเมินโอกาสของคดี
  • วางรูปคดี
  • ป้องกันการเสียเปรียบ

โดยเฉพาะคดีประกันภัยที่บริษัทประกันมีทีมกฎหมายดูแลตั้งแต่แรก

คปภ. รวดเร็วเป็นธรรม จริงหรือไม่ ให้ประชาชนตัดสินเอง

บทความนี้จากสำนักงานกฎหมายวงศกรณ์ไม่ได้มีเจตนาโจมตีหน่วยงานใด แต่ต้องการสะท้อนอีกมุมหนึ่งจากประสบการณ์จริง เพื่อให้ประชาชนได้เข้าใจกระบวนการของ คปภ. มากขึ้น

เพราะสุดท้ายแล้ว คำว่า

  • “รวดเร็ว”
  • “เป็นธรรม”
  • “ประหยัดค่าใช้จ่าย”

อาจมีความหมายแตกต่างกันในมุมของแต่ละคนดังนั้น ก่อนเข้าสู่กระบวนการใดเกี่ยวกับประกันภัย ควรศึกษาข้อมูลให้รอบด้าน และปรึกษาทนายความที่มีประสบการณ์โดยตรง เพื่อป้องกันการเสียเวลา เสียค่าใช้จ่าย และเสียเปรียบในอนาคต ปรึกษาทนายอาร์ม ศุภสิทธิ์ คลิก >>ติดต่อเรา<<
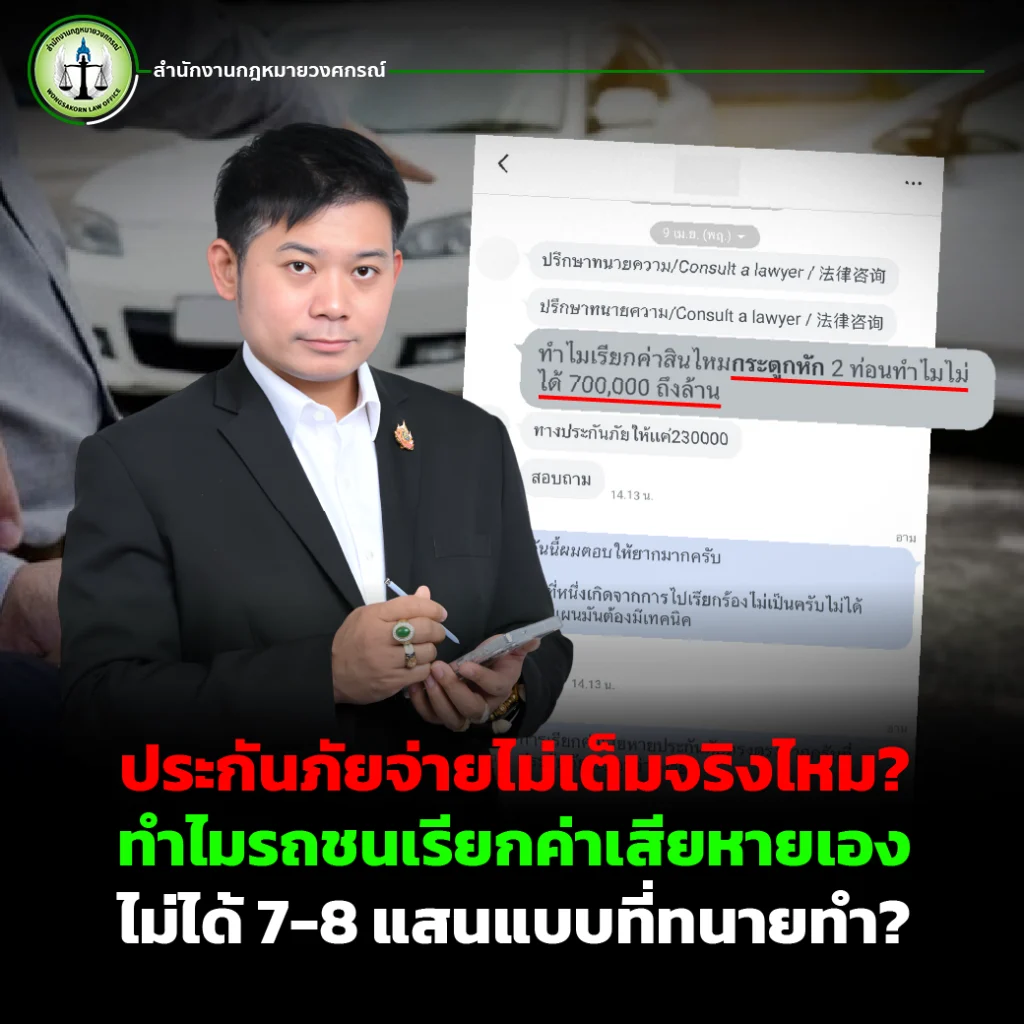
ประกันภัยจ่ายไม่เต็มจริงไหม? ทำไมรถชนเรียกค่าเสียหายเองไม่ได้ 7-8 แสน แบบที่ทนายทำ?

ประกันภัยจ่ายไม่เต็มเม็ดเต็มหน่วยจริงไหม? คำถามยอดฮิตเมื่อเกิดอุบัติเหตุรถชนจนได้รับบาดเจ็บสาหัส หนึ่งในคำถามที่ผู้เสียหายมักสงสัยคือ
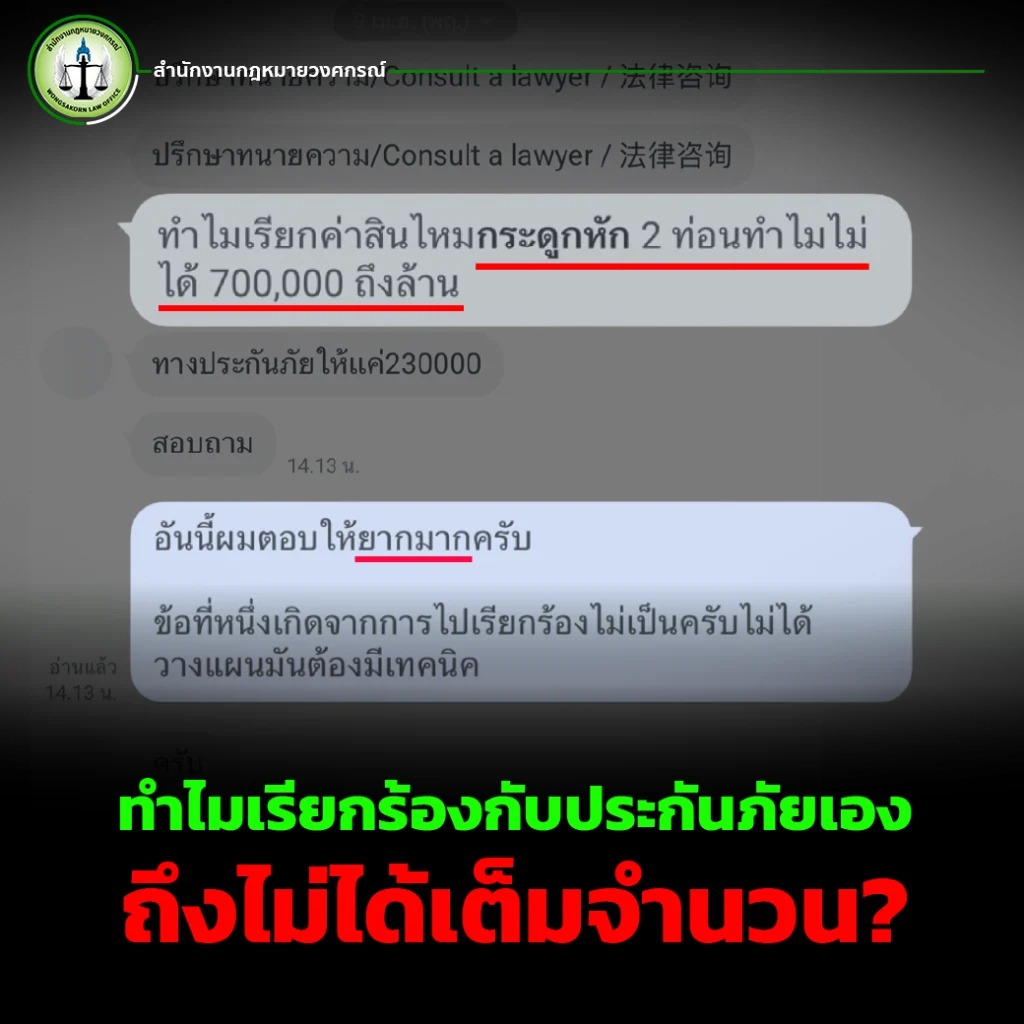
“ทำไมไปเรียกร้องกับบริษัทประกันภัยเอง ถึงไม่ได้ค่าเสียหายสูงเหมือนที่ทนายทำ?”

หลายคนอาจเคยเห็นเคสที่มีการเรียกค่าเสียหายได้ถึง 700,000 – 1,000,000 บาท
แต่พอไปดำเนินการกับบริษัทประกันภัยด้วยตัวเอง กลับได้เพียงบางส่วน หรือไม่เป็นไปตามที่คาดหวัง

ความจริงคือ เรื่องนี้ไม่ได้ขึ้นอยู่กับ “อาการบาดเจ็บอย่างเดียว” แต่มีปัจจัยด้านกฎหมาย กลยุทธ์ และวิธีการเรียกร้องเข้ามาเกี่ยวข้องอย่างมาก

ทำไมเรียกร้องกับประกันภัยเอง ถึงไม่ได้เต็มจำนวน?

จากประสบการณ์ของทนายในสายงานประกันภัยโดยตรง ต้องบอกตามตรงว่า

การที่บริษัทประกันภัยจะจ่ายเงินก้อนใหญ่ เช่น 700,000-800,000 บาท ในชั้นเรียกร้องทั่วไปนั้น “เป็นไปได้ยากมาก”

ไม่ใช่ว่าเป็นไปไม่ได้เลย แต่ในทางปฏิบัติ ถือว่า “ยากมาก” หากผู้เสียหายดำเนินเรื่องด้วยตัวเอง

สาเหตุหลักที่ผู้เสียหายมักได้ค่าสินไหมฯ น้อย เมื่อไปเดินเรื่องเอง

1. ขาดความเข้าใจด้านกฎหมาย

ผู้เสียหายส่วนใหญ่มองว่า “บาดเจ็บหนัก = ต้องได้ค่าเสียหายสูง”

แต่ในทางกฎหมาย การเรียกค่าสินไหมทดแทนมีองค์ประกอบหลายอย่าง เช่น

-หลักฐานทางการแพทย์

-ความต่อเนื่องของการรักษา

-ความเสียหายในอนาคต

ซึ่งหากเรียบเรียงไม่ถูกต้อง อาจทำให้มูลค่าความเสียหาย “ถูกประเมินต่ำ”

2. ไม่มีการวางแผนตั้งแต่ต้น

การเรียกค่าเสียหายจากประกันภัยไม่ใช่แค่การยื่นเอกสาร แต่ต้อง “วางรูปเรื่อง” ตั้งแต่แรก หากเริ่มต้นผิด ปลายทางก็มักจะได้ผลลัพธ์ที่น้อยกว่าความเป็นจริง

3. ไม่เข้าใจ “กลยุทธ์ของบริษัทประกันภัย”

ต้องเข้าใจว่า บริษัทประกันภัย ไม่ได้มีหน้าที่ “ช่วยเหลือผู้เสียหาย” แต่มีหน้าที่ “จ่ายตามความเสียหายที่พิสูจน์ได้” และในทางปฏิบัติจริง บริษัทประกันภัยมักมีทีมกฎหมาย เพื่อรอปฏิเสธ หรือรอดำเนินการกับผู้เสียหายไว้อยู่ แน่นอนว่าบริษัทประกันภัยมีคดีเข้ามาทุกวัน เรียกได้ว่ามีแนวทางการเจรจา หรือชั่วโมงบินสูงอยู่แล้ว นอกจากนี้ประกันภัยยังมีกลยุทธ์ในการประเมินค่าสินไหมทดแทนเป็นรูปแบบของบริษัทอยู่แล้ว จึงชัดเจนว่าเป็นไปได้ยากที่จะไปเดินเรื่องเองแล้วจะได้ค่าเสียหายหรือค่าสินไหมทดแทนที่สูง ดังนั้น หากผู้เสียหายไม่มีความรู้เท่าทัน ก็มีโอกาสเสียเปรียบได้ง่าย

เทคนิคสำคัญ อย่ารอให้รักษาตัวหายดีก่อน

หนึ่งใน “ข้อผิดพลาดใหญ่ที่สุด” ที่ผู้เสียหายมักทำคือ

การรอให้รักษาตัวหายดีก่อน แล้วค่อยไปเรียกร้องค่าเสียหาย

ซึ่งในมุมของคดีประกันภัย นี่คือการ “เสียเปรียบตั้งแต่ต้น”

ทำไมไม่ควรรอ?

ประกันภัยมักให้ผู้เสียหายไปรักษาตัวให้หายดีก่อน แล้วค่อยมาเรียกค่าเสียหายภายหลังก็ได้ ความจริงแล้ว “ก็ได้” จริงเหรอ ?

ในความเป็นจริงคำพูดเหล่านั้น หวังดีกับใครกันแน่ ? เพราะยิ่งรอรักษาตัวให้หายดีก่อนอาการบาดเจ็บที่มีก็เริ่มดีขึ้นเรื่อย ๆ จนหายดี 100% ซึ่งในบางเคสกว่าจะหายดี ก็กินเวลาไปหลายเดือน หรือบางเคสก็เป็นปีเลยก็ว่าได้ เมื่อถึงเวลาที่จะเรียกร้องค่าเสียหายหรือค่าสินไหมทดแทนกับบริษัทประกันภัย บริษัทฯ ก็จะบอกว่า “รักษาตัวหายดีแล้วจะจ่ายค่าเสียหายให้เท่านี้ก็พอ” เป็นต้น เทคนิคนี้ถือเป็นกลยุทธ์ยอดฮิตของบริษัทประกันภัยที่ทำมาโดยตลอด เป็นการปฏิเสธไปก่อน เผื่อผู้เสียหายหลงเชื่อ หากหลงเชื่อก็เท่ากับอาจได้รับค่าเสียหายต่ำกว่าที่คาดหวังไว้แน่นอน

ดังนั้นการปรึกษาทนายความตั้งแต่แรกหลังเกิดอุบัติเหตุ จึงเป็นหนทางที่จะทำให้ผู้เสียหายได้รับโอกาสในการเรียกค่าเสียหายมากขึ้น และการปรึกษาทนายความที่ถูกต้อง ต้องเป็นทนายความที่มีความรู้ทันประกันภัยด้วย

“รู้ทันประกันภัย” คือหัวใจสำคัญ

คำแนะนำสำคัญคือ

อย่าไปขอร้องให้บริษัทประกันภัยจ่ายเงิน

เพราะระบบของ ประกันภัย ไม่ได้ทำงานด้วยความสงสาร
แต่ทำงานบนพื้นฐานของ “กฎหมายและหลักฐาน”

สิ่งที่ผู้เสียหายควรทำ

-รวบรวมเอกสารและหลักฐานให้ครบ

-บันทึกอาการบาดเจ็บและการรักษาอย่างต่อเนื่อง

-ประเมินความเสียหายทั้งระยะสั้นและระยะยาว

-วางแผนการเรียกร้องอย่างเป็นระบบ

แต่สิ่งเหล่านี้ “ทำเองได้ยาก” หากไม่มีความรู้ด้านกฎหมาย ดังนั้นจึงต้อง “ปรึกษาทนายความตั้งแต่รถชน”

ทำไมต้องมีทนายตั้งแต่แรก?

สิ่งที่หลายคนมักเข้าใจผิดคือ
“มีปัญหาแล้วค่อยหาทนาย”

แต่ในความเป็นจริงคดีประกันภัย ควรมีทนายตั้งแต่ยังไม่เกิดข้อพิพาท

เพราะบริษัทประกันภัยมีทนายตั้งแต่ก่อนเกิดเหตุ มีระบบและแนวทางรับมือครบถ้วน พร้อมประเมินความเสียหายให้ “ต่ำที่สุดเท่าที่เป็นไปได้”

ดังนั้น หากผู้เสียหายต้องการ “ความเป็นธรรม” ก็ต้องมีผู้เชี่ยวชาญวางแผนเช่นเดียวกัน

อย่าเสียเปรียบประกันภัย เพราะเริ่มต้นผิด

การเรียกค่าเสียหายจากประกันภัย ไม่ใช่เรื่องของ “โชค” แต่เป็นเรื่องของ “กลยุทธ์”

หาก

-เริ่มต้นผิด

หากเริ่มต้นผิดตั้งแต่แรกเช่นเดียวกับการติดกระดุมผิดเม็ดก็อาจจะทำให้เรื่องไปกันใหญ่ ควบคุมไม่ได้

-เข้าใจผิด

ปัจจุบันในโซเชียลสื่อต่างๆ มักมีทนายความหรือผู้เชี่ยวชาญที่ออกมาให้ข้อมูลที่ผิด ๆ อยู่มาก การเสพสื่อที่นำเสนอข้อมูลหรือข้อเท็จจริงผิดพลาดก็อาจะส่งผลให้ผู้เสียหายเข้าใจผิดและดำเนินการผิดจนในท้ายที่สุด อาจไม่ได้เป็นอย่างที่คาดหวังไว้ 

-ไม่มีการวางแผน

การเดินเรื่องไม่ว่าจะเดินเรื่องเอง หรือมีคนแนะนำต่าง  ๆ หากผู้เสียหายไม่มีการวางแผนหรือขั้นตอนที่ถูกต้องโดยไม่มีทนายความวางรูปเรื่องให้ โอกาสที่ผู้เสียหายจะได้ค่าเสียหายต่ำกว่าความเป็นจริงมีสูงมาก

ปรึกษาทนายตั้งแต่วันนี้ ไม่ต้องรอ “รักษาตัวให้หายดีก่อน”

หากคุณหรือคนใกล้ตัวประสบอุบัติเหตุและต้องการเรียกค่าเสียหายจากประกันภัยให้ได้อย่างเป็นธรรม คำแนะนำจากเราที่สำคัญคือ

อย่ารอให้รักษาหายก่อน อย่าหลงเชื่อการเจรจาที่ทำให้คุณเสียเปรียบ

และที่สำคัญที่สุด ควรปรึกษาทนายความตั้งแต่แรก เพราะสิทธิของคุณ “ต้องได้รับการปกป้อง”

อาการบาดเจ็บที่คุณได้รับ คือความเสียหายที่เกิดขึ้นจริง และคุณมีสิทธิ์ได้รับการชดเชยอย่างเหมาะสม

อย่าปล่อยให้การขาดความรู้ ทำให้คุณเสียสิทธิ์ที่ควรได้

เริ่มวางแผนตั้งแต่วันนี้ เพื่อให้คุณไม่เสียเปรียบประกันภัยในวันข้างหน้า ปรึกษาทนายความ คลิก >>ติดต่อเรา<<
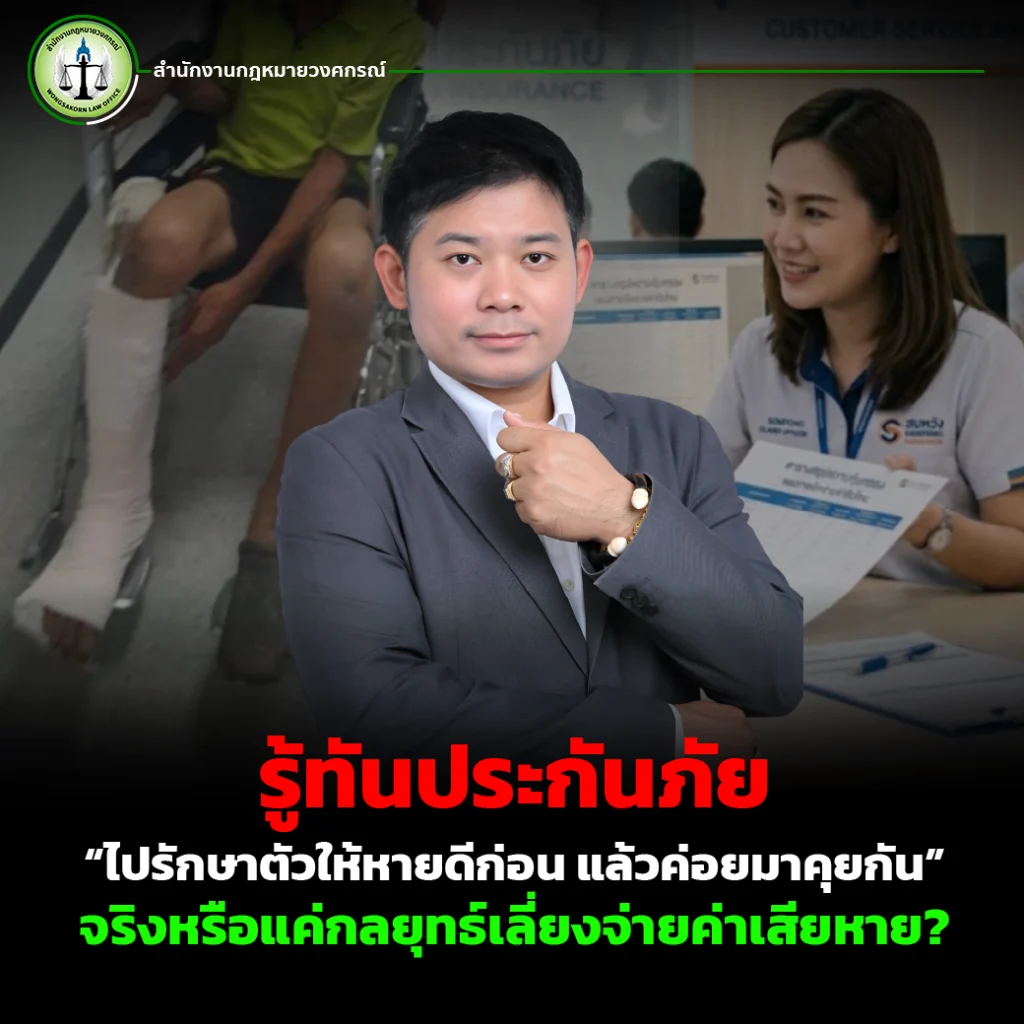
รู้ทันประกันภัย: “ไปรักษาตัวให้หายดีก่อน แล้วค่อยมาคุยกัน” จริงหรือแค่กลยุทธ์เลี่ยงจ่ายค่าเสียหาย?

เมื่อเกิดอุบัติเหตุรถชน โดยเฉพาะกรณีที่มีผู้บาดเจ็บ หนึ่งในประโยคที่ผู้เสียหายจำนวนมากมักได้ยินจากบริษัทประกันภัยคือ

ฟังดูเหมือนเป็นคำแนะนำที่หวังดี แต่ในความเป็นจริงแล้ว ประโยคนี้อาจเป็นเพียง “กลยุทธ์” ของบริษัทประกันภัยที่ต้องการชะลอหรือหลีกเลี่ยงการจ่ายค่าสินไหมทดแทน หากผู้เสียหายหลงเชื่อ อาจทำให้เสียสิทธิทางกฎหมายโดยไม่รู้ตัว และบางกรณีอาจถึงขั้น “เจ็บตัวฟรี” โดยไม่ได้รับค่าเสียหายที่ควรได้ บทความนี้จะช่วยให้คุณรู้ทันประกันภัยเข้าใจสิทธิของตนเอง และรู้ว่าควรทำอย่างไรเมื่อเกิดอุบัติเหตุรถชน

รู้ทันประกันภัย ทำไมต้องระวังคำว่า “หายก่อนแล้วค่อยคุยกัน”?

ในทางปฏิบัติ บริษัทประกันภัยมีประสบการณ์สูงในการบริหารเคลม และมีแนวทางในการลดความรับผิดหรือจำกัดจำนวนเงินที่ต้องจ่ายอยู่แล้ว

คำพูดลักษณะนี้ เช่น

“รักษาให้หายก่อน”

“เดี๋ยวค่อยสรุปทีเดียว”

“รอให้แผลหายก่อนแล้วค่อยมาคุยกัน”

แม้จะดูเหมือนหวังดี แต่แท้จริงแล้วอาจมีเป้าหมายเพื่อถ่วงเวลา เพราะยิ่งเวลาผ่านไปนานเท่าไร โอกาสที่ผู้เสียหายจะเรียกร้องค่าเสียหายได้ครบถ้วนก็ยิ่งลดลง

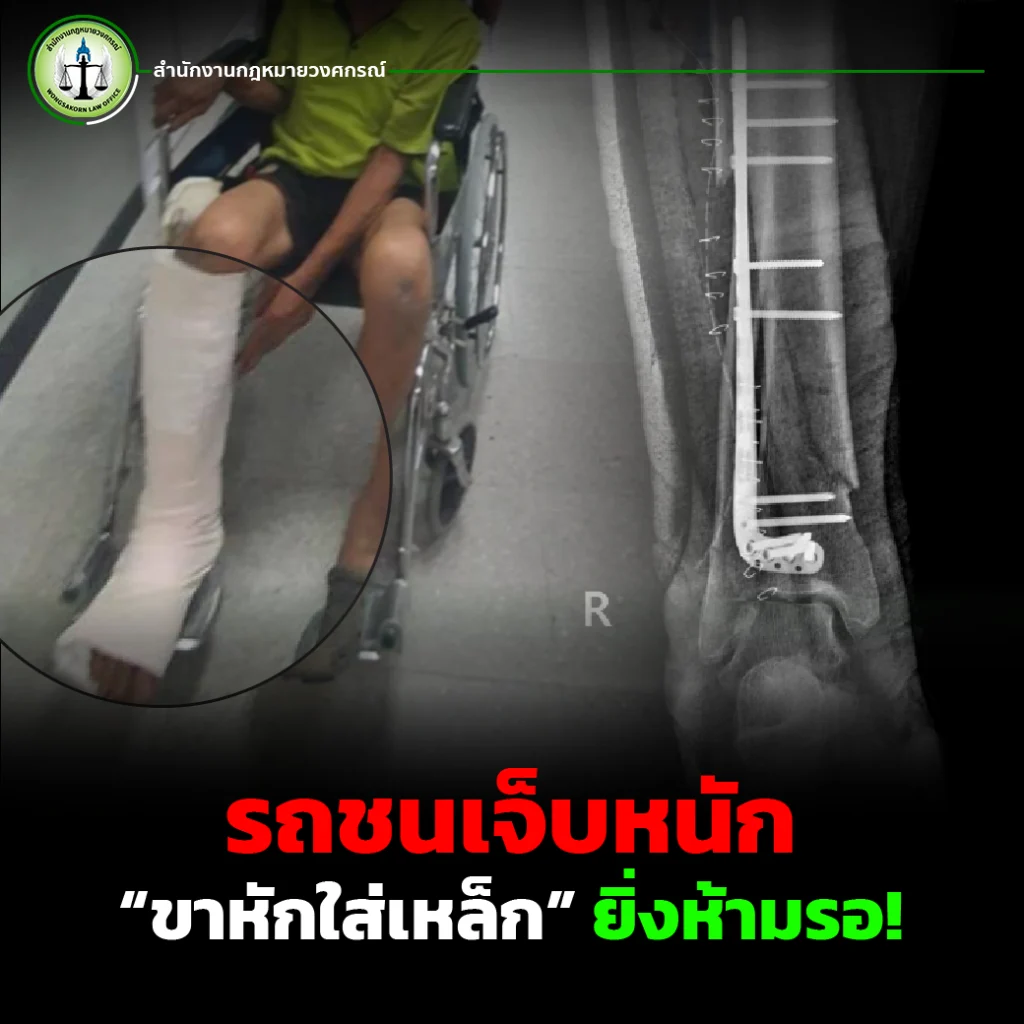
รถชนเจ็บหนัก “ขาหักใส่เหล็ก” ยิ่งห้ามรอ!

ในกรณีที่ผู้เสียหายได้รับบาดเจ็บรุนแรง เช่น

-กระดูกหัก ต้องผ่าตัดใส่เหล็ก

-ต้องพักรักษาตัวเป็นเวลานาน

-สูญเสียความสามารถในการทำงานชั่วคราว

กรณีลักษณะนี้ยิ่งไม่ควรรอให้หายก่อนแล้วค่อยเรียกค่าเสียหาย เพราะค่าเสียหายไม่ได้มีแค่ค่ารักษาพยาบาล แต่ยังรวมถึง

-ค่าขาดรายได้ระหว่างพักรักษาตัว

-ค่าดูแลรักษาในอนาคต

-ค่าเสียหายทางจิตใจ

-ค่าขาดประโยชน์จากการใช้ชีวิต

หากปล่อยให้เวลาผ่านไปโดยไม่มีการวางแผนเรียกร้อง อาจทำให้หลักฐานบางอย่างหายไป หรือการประเมินความเสียหายไม่ครบถ้วน

ความจริงที่ต้องรู้: “รอให้หายก่อน” ไม่มีอยู่จริง

หลายคนเข้าใจผิดว่า ต้องรักษาตัวให้หายดีเสียก่อน จึงจะสามารถเรียกค่าเสียหายได้

แต่ในความเป็นจริงแล้ว
“รักษาให้หายก่อน แล้วค่อยเรียกค่าเสียหาย” ไม่มีอยู่จริงในทางกฎหมาย

การเรียกร้องค่าเสียหายสามารถดำเนินการควบคู่ไปกับการรักษาได้ และในหลายกรณี ยิ่งเริ่มเร็ว ยิ่งได้เปรียบ

เพราะการเรียกร้องค่าเสียหายต้องอาศัย เอกสารทางการแพทย์, ใบรับรองแพทย์, หลักฐานค่าใช้จ่าย, การประเมินความเสียหายอย่างต่อเนื่อง หากเริ่มดำเนินการตั้งแต่ต้น จะสามารถเก็บข้อมูลได้ครบถ้วนและแม่นยำมากกว่า

รู้ทันประกันภัย: กลยุทธ์ที่ผู้เสียหายควรรู้

บริษัทประกันภัยบางแห่งอาจใช้วิธีการ เช่น ปฏิเสธเบื้องต้น เพื่อดูว่าผู้เสียหายจะยอมไหม, ชะลอการติดต่อหรือการเจรจา, ขอเอกสารซ้ำซ้อน, เสนอเงินชดเชยต่ำกว่าความเป็นจริง หากผู้เสียหายไม่มีความรู้ทางกฎหมาย อาจยอมรับข้อเสนอโดยไม่รู้ว่าตนมีสิทธิเรียกร้องได้มากกว่านั้น

“จังหวะเวลา” คือหัวใจของการเรียกค่าเสียหาย

ในคดีอุบัติเหตุรถชน โดยเฉพาะกรณีบาดเจ็บเวลาเป็นปัจจัยสำคัญมาก

หากปล่อยให้เวลาผ่านไป อาจเกิดปัญหา เช่น หลักฐานไม่ครบ, ประเมินค่าเสียหายไม่ทัน, ถูกโต้แย้งว่า “หายแล้ว” หรือ “กลับมาใช้ชีวิตได้ปกติแล้ว” , เรียกค่าเสียหายได้น้อยกว่าที่ควร

ประโยคที่มักได้ยินในภายหลัง เช่น
“ก็หายดีแล้วนี่”
“ก็เดินได้แล้วนี่”

อาจถูกใช้เป็นเหตุเพื่อลดจำนวนเงินที่ควรได้รับ

ปรึกษาทนายความตั้งแต่ต้น 

วิธีที่ดีที่สุดในการปกป้องสิทธิของตนเองคือ

 ปรึกษาทนายความตั้งแต่วันแรกที่เกิดเหตุ

เพราะทนายความจะสามารถวิเคราะห์สิทธิของผู้เสียหาย, วางแผนการเรียกค่าเสียหาย, รวบรวมพยานหลักฐาน, ประสานงานกับบริษัทประกันภัย, ป้องกันการเสียเปรียบในการเจรจา

โดยเฉพาะในเคสที่มีการบาดเจ็บรุนแรง การมีทนายเดินเรื่องดูแลตั้งแต่ต้น จะสามารถให้ได้รับค่าเสียหายอย่างเหมาะสมและครบถ้วน

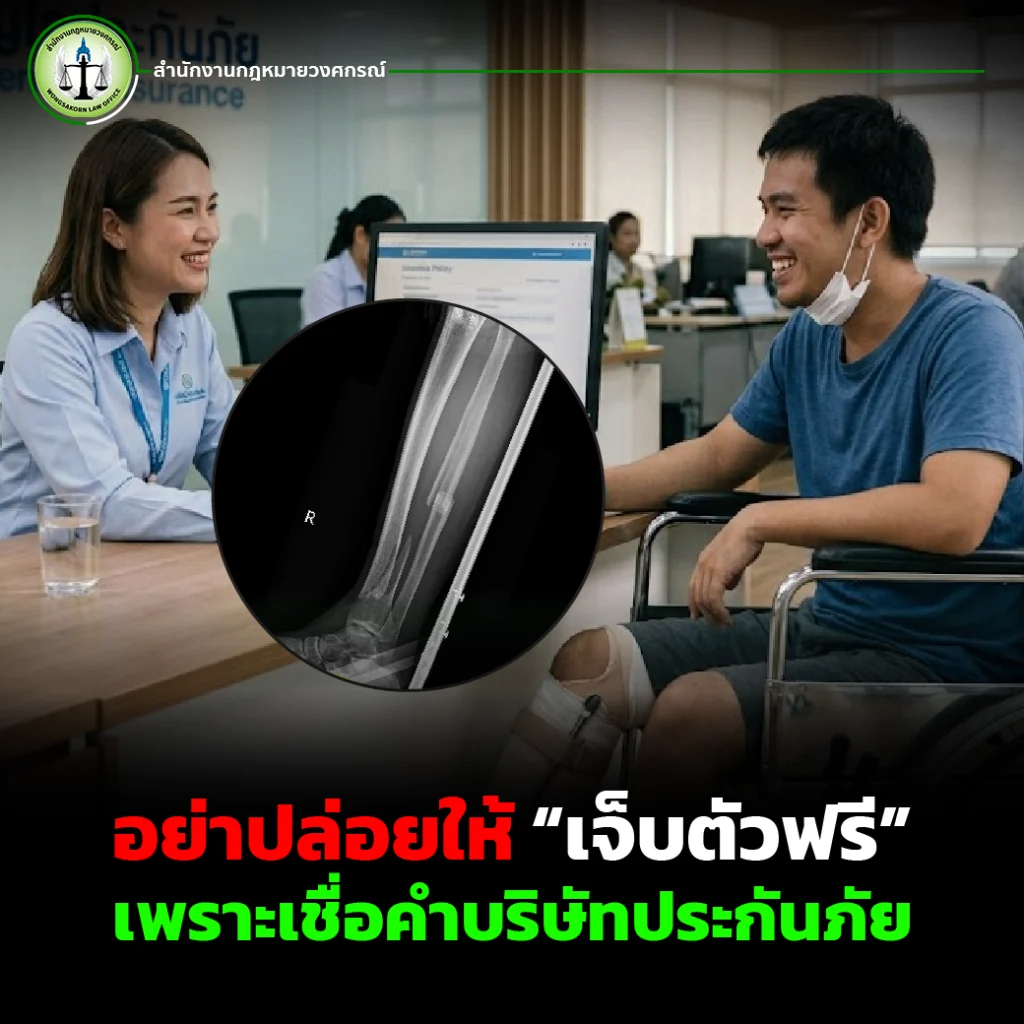
อย่าปล่อยให้ “เจ็บตัวฟรี” เพราะเชื่อคำบริษัทประกันภัย

สิ่งที่น่าเสียดายที่สุดคือ ผู้เสียหายจำนวนมากเชื่อคำพูดของบริษัทประกันภัย รู้ไม่ทันกลยุทธ์ในการปฏิเสธค่าเสียหาย, ผู้เสียหายไม่รีบดำเนินการ ปล่อยเวลา, ไม่ปรึกษาผู้เชี่ยวชาญ หรือมัวแต่หลงเชื่อผู้ชี้นำที่รู้ไม่จริง สุดท้ายกลับได้รับค่าเสียหายไม่ครบ หรือไม่ได้เลย เพราะทอดเวลาจนรักษาตัวหายดีแล้ว ทั้งที่ความจริง หากมีการวางแผนและปรึกษาทนายความผู้เชี่ยวชาญคดีประกันภัยดำเนินการตั้งแต่ต้น ผู้เสียหายมีโอกาสได้รับสิทธิอย่างเต็มที่ตามกฎหมาย และไม่เสียเปรียบบริษัทประกันภัยแน่นอน

รู้ทันประกันภัย = ปกป้องสิทธิของตัวเอง

คำพูดว่า “ไปรักษาตัวให้หายดีก่อน แล้วค่อยมาคุยกัน” อาจไม่ใช่ความหวังดีเสมอไป แต่เป็นหนึ่งในกลยุทธ์ที่ผู้เสียหายควรรู้ทันประกันภัย

จำไว้ว่าการเรียกค่าเสียหายไม่จำเป็นต้องรอให้หายดีก่อน ยิ่งเริ่มเดินเรื่องเร็ว ยิ่งได้เปรียบ เวลาและหลักฐานคือสิ่งสำคัญ การมีทนายความให้คำปรึกษา คือการป้องกันการเสียสิทธิ หากมีทนายที่เชี่ยวชาญคดีประกันภัยคอยให้ปรึกษาตั้งแต่แรก ผู้เสียหายจะรู้ทันกลยุทธ์และเทคนิคการปฏิเสธค่าเสียหายของบริษัทประกันภัยอย่างมากเลยทีเดียว และสิ่งที่ลืมไม่ได้เลยคือ บริษัทประกันภัยนั้นมีทนายความตั้งแต่ยังไม่เกิดอุบัติเหตุเลยด้วยซ้ำ เพราะฉะนั้นบริษัทประกันภัยย่อมมีประสบการณ์หรือความเชี่ยวชาญในการปฏิเสธผู้เสียหายอยู่แล้ว

ปรึกษาทนายความตั้งแต่วันนี้ ก่อนจะสายเกินไป

หากคุณหรือคนใกล้ตัวประสบอุบัติเหตุรถชน และได้รับคำพูดลักษณะนี้จากบริษัทประกันภัย อย่ารอให้เวลาผ่านไปโดยไม่ได้ทำอะไร

สำนักงานกฎหมายวงศกรณ์ พร้อมให้คำปรึกษาและวางกลยุทธ์ทางกฎหมายตั้งแต่วันแรก เพื่อให้คุณไม่ต้อง “เจ็บทั้งตัว และเสียสิทธิไปพร้อมกัน”

👉ปรึกษาทนายได้ทันทีตั้งแต่วันนี้ เพื่อปกป้องสิทธิของคุณอย่างเต็มที่ โดยไม่ต้องรอรักษาตัวหายดีก่อน

รถชนประกันจ่ายไม่จบ! เมื่อไหร่ที่ต้องพึ่ง “ทนาย” เรียกค่าขาดประโยชน์?

กรณีที่ รถชน แล้วบริษัทประกันดึงเช็ง จ่ายน้อยกว่าที่กฎหมายกำหนด หรือปฏิเสธการจ่ายโดยอ้างเหตุผลสารพัด การมี
“ทนายความ” เข้ามาช่วยจัดการจะเปลี่ยนสถานะจาก “ผู้ประสบภัยที่รอความเมตตา” เป็น “ผู้เสียหายที่ใช้สิทธิ์ตามกฎหมาย” ทันที

การเกิดเหตุ รถชน จนรถพังต้องเข้าอู่เป็นเดือน ๆ นอกจากจะเสียสุขภาพจิตแล้ว ยังเสียโอกาสในการทำมาหากิน หลายคนเลือกที่จะยอมรับเงินเยียวยาเพียงน้อยนิดจากบริษัทประกันเพราะไม่อยากยุ่งยาก แต่รู้หรือไม่ว่า หากคุณมีหลักฐานชัดเจนและความเสียหายสูง การ “สู้คดี” โดยมีทนายความดูแลอาจคุ้มค่ากว่าที่คุณคิด


ทำไมต้องใช้ทนาย? ในเมื่อมี คปภ.

แม้ คปภ. จะเป็นที่พึ่งหลัก แต่ในทางปฏิบัติ การเรียกร้องค่าสินไหมจากบริษัทประกันไม่ได้ง่ายเสมอไป โดยเฉพาะในกรณีที่มูลค่าความเสียหายสูง เช่น รถหรู รถที่ใช้ประกอบธุรกิจ หรือรถรับจ้างที่มีรายได้ต่อวัน บริษัทประกันมักใช้เหตุผลทางกฎหมายหรือข้ออ้างต่าง ๆ เพื่อลดจำนวนเงินที่ต้องจ่าย

การมีทนายความเข้ามาช่วย จะทำให้คุณได้เปรียบอย่างมีนัยสำคัญในหลายด้าน เช่น

  • ✅ การรวบรวมพยานหลักฐานอย่างถูกต้องตามกฎหมาย
    ไม่ใช่เพียงใบเสร็จค่าใช้จ่ายทั่วไป แต่รวมถึงหลักฐานรายได้ รายการเดินบัญชี หรือหลักฐานการประกอบธุรกิจ เพื่อพิสูจน์ “ค่าขาดประโยชน์จากการใช้รถ”
  • ✅ การวิเคราะห์ข้อกฎหมายและประเมินค่าเสียหาย
    ทนายสามารถประเมินได้ว่าคุณควรได้รับเท่าไร ไม่ใช่ปล่อยให้บริษัทประกันเป็นฝ่ายกำหนดตัวเลขเพียงฝ่ายเดียว
  • ✅ การร่างคำฟ้องและดำเนินคดี
    หากต้องเข้าสู่กระบวนการศาล การมีทนายจะช่วยให้คดีมีน้ำหนัก และเพิ่มโอกาสได้รับเงินชดเชยครบถ้วน

สัญญาณที่บอกว่า “คุณควรจ้างทนายได้แล้ว”

หากคุณเจอสถานการณ์เหล่านี้หลังจากเกิดเหตุ รถชน นั่นอาจเป็นสัญญาณว่าคุณกำลังเสียสิทธิ์โดยไม่รู้ตัว

  • ❗ ประกันจ่ายต่ำกว่า 500 บาท/วัน
    ซึ่งโดยหลักทั่วไปถือว่าต่ำกว่ามาตรฐาน และอาจไม่สะท้อนความเสียหายจริง
  • ❗ ตัดจำนวนวันซ่อมโดยไม่เป็นธรรม
    เช่น รถซ่อมจริง 45 วัน แต่ประกันจ่ายเพียง 10 วัน โดยอ้าง “มาตรฐานบริษัท”
  • ❗ ปฏิเสธการจ่ายทั้งที่คุณเป็นฝ่ายถูก
    อ้างว่าคุณมีส่วนประมาท ทั้งที่เอกสารระบุชัดว่าไม่ผิด
  • ❗ มีความเสียหายทางรายได้จำนวนมาก
    เช่น รถใช้ส่งของ รถรับจ้าง หรือรถบริษัท ที่สร้างรายได้หลัก

หากเข้าข่ายข้อใดข้อหนึ่ง การปรึกษาทนายทันทีจะช่วยลดความเสียหายระยะยาว


ค่าขาดประโยชน์จากการใช้รถ เรียกอะไรได้บ้าง?

หนึ่งในประเด็นสำคัญของคดีรถชนคือ “ค่าขาดประโยชน์จากการใช้รถ” ซึ่งหลายคนยังไม่รู้ว่าสามารถเรียกร้องได้มากกว่าที่คิด เช่น

  • ค่าเช่ารถระหว่างซ่อม
  • ค่าขาดรายได้ (กรณีใช้รถทำมาหากิน)
  • ค่าเสียเวลาในการดำเนินการต่าง ๆ
  • ค่าเดินทางที่เพิ่มขึ้น
  • ค่าเสียโอกาสทางธุรกิจ

ยิ่งคุณมีหลักฐานชัดเจน เช่น รายได้ต่อวัน สัญญาจ้าง หรือประวัติการใช้งานรถ โอกาสในการเรียกร้องก็จะสูงขึ้นตามไปด้วย


ทำไมหลายคน “เสียสิทธิ์” โดยไม่รู้ตัว?

สาเหตุหลักที่ผู้เสียหายจำนวนมากได้รับเงินไม่เต็มสิทธิ์ มักเกิดจาก:

  • ไม่รู้สิทธิของตนเองตามกฎหมาย
  • ไม่มีหลักฐานที่ครบถ้วน
  • เชื่อข้อมูลจากบริษัทประกันเพียงฝ่ายเดียว
  • ไม่กล้าดำเนินคดีเพราะคิดว่ายุ่งยาก

ในความเป็นจริงแล้ว การมีทนายช่วยตั้งแต่ต้น สามารถลดความยุ่งยากและเพิ่มโอกาสในการได้รับเงินชดเชยที่เหมาะสมได้อย่างมาก


ข้อคิดสำคัญ

“ความยุติธรรมไม่มีไว้สำหรับคนที่นิ่งเฉย”

หากคุณถูกเอาเปรียบจากกรณี รถชน หรือประกันจ่ายไม่เป็นธรรม การลุกขึ้นมาใช้สิทธิ์ของตนเองคือสิ่งสำคัญที่สุด และการมีผู้เชี่ยวชาญทางกฎหมายอยู่เคียงข้าง จะช่วยให้คุณไม่เสียเปรียบในทุกขั้นตอน


ปรึกษาทนายคดีรถชนติดต่อเรา

หากคุณประสบอุบัติเหตุรถชน ไม่ว่าจะเป็นฝ่ายผิดหรือฝ่ายถูก การปรึกษาทนายความตั้งแต่แรกเป็นสิ่งที่สำคัญที่สุด เพราะการวางแนวทางที่ถูกต้องตั้งแต่ต้น อาจทำให้คุณสามารถเรียกค่าสินไหมทดแทนได้อย่างครบถ้วน และไม่เสียสิทธิที่ควรได้รับ

สำนักงานกฎหมายวงศกรณ์ โดยทนายอาร์ม พร้อมให้คำปรึกษาและวางกลยุทธ์ทางกฎหมาย เพื่อปกป้องสิทธิของคุณอย่างเต็มที่

ปรึกษาทนาย คลิก >> https://www.wongsakornsirilawfirm.com/

หรือ
📱 แอดไลน์ / ☎️ โทร 062 195 1661

ค่าเสื่อมราคารถ คือสิทธิที่คนส่วนใหญ่ไม่รู้ หลังรถชนคุณเรียกร้องได้มากกว่าที่คิด

เมื่อเกิดอุบัติเหตุรถชน สิ่งแรกที่หลายคนคิดถึงคือค่าซ่อมรถและค่าขาดประโยชน์จากการใช้รถ เช่น ค่าเช่ารถระหว่างซ่อม หรือค่าเสียเวลาในการเดินทาง แต่มีอีกหนึ่งสิทธิสำคัญที่เจ้าของรถมักมองข้าม นั่นคือ ค่าเสื่อมราคารถ ซึ่งเป็นค่าเสียหายที่สามารถเรียกร้องได้ตามกฎหมาย และในหลายกรณีมีมูลค่าสูงถึงหลักแสนบาท

ค่าเสื่อมราคารถ คือ ค่าส่วนต่างของมูลค่ารถที่ลดลงหลังจากเกิดอุบัติเหตุ แม้รถจะซ่อมกลับมาใช้งานได้ตามปกติ แต่ในทางตลาด “รถที่เคยชน” ย่อมมีราคาขายต่ำกว่ารถที่ไม่เคยเกิดอุบัติเหตุ ไม่มีใครอยากซื้อรถที่มีประวัติชนในราคาเท่ากับรถสภาพเดิม นี่คือเหตุผลว่าทำไมกฎหมายจึงเปิดโอกาสให้ผู้เสียหายสามารถเรียกร้องค่าเสื่อมราคารถเพิ่มเติมจากค่าซ่อมและค่าขาดประโยชน์จากการใช้รถได้

ค่าเสื่อมราคารถ คืออะไร และสำคัญอย่างไร?

ค่าเสื่อมราคารถ หมายถึง ความเสียหายทางเศรษฐกิจที่เกิดจากการที่รถยนต์มีมูลค่าลดลงหลังเกิดอุบัติเหตุ แม้ว่าจะซ่อมจนกลับมาใช้งานได้ตามปกติแล้วก็ตาม เพราะในทางปฏิบัติ รถที่ผ่านการชนย่อมถูกมองว่ามีความเสี่ยง มีประวัติ และมีโอกาสเกิดปัญหาในอนาคต

ตัวอย่างเช่น รถใหม่ราคา 1,200,000 บาท หากไม่เคยชน อาจขายต่อได้ในราคาดี แต่เมื่อเกิดอุบัติเหตุและมีการซ่อมแซม ต่อให้ซ่อมดีเพียงใด มูลค่าตลาดอาจลดลงเหลือเพียง 1,000,000 บาท ส่วนต่าง 200,000 บาทนี้เองคือ “ค่าเสื่อมราคารถ” ที่สามารถเรียกร้องจากฝ่ายผู้ก่อเหตุได้

ปัญหาที่ผู้เสียหายมักเจอในการเรียกค่าเสื่อมราคารถ

ในทางปฏิบัติ การเรียกร้องค่าเสื่อมราคารถไม่ใช่เรื่องง่าย หลายคนถูกปฏิเสธจากบริษัทประกันภัย หรือได้รับคำตอบว่า “ไม่มีในกรมธรรม์” หรือ “กฎหมายไม่รองรับ” ทำให้ผู้เสียหายเข้าใจผิดว่าตนไม่มีสิทธิเรียกร้อง

ปัญหาหลักคือ

  • ไม่รู้ว่าตนมีสิทธิเรียกค่าเสื่อมราคารถ
  • ไม่รู้วิธีคำนวณและพิสูจน์ความเสียหาย
  • ไม่รู้ขั้นตอนทางกฎหมาย
  • ไม่มีผู้เชี่ยวชาญช่วยวางกลยุทธ์ในการเรียกร้อง

ผลคือหลายคนยอมรับเพียงค่าซ่อมรถและค่าขาดประโยชน์จากการใช้รถ โดยเสียโอกาสเรียกค่าเสื่อมราคารถไปอย่างน่าเสียดาย

จะเรียกค่าเสื่อมราคารถให้ได้มาก ต้องใช้ “เทคนิคทางกฎหมาย”

การเรียกค่าเสื่อมราคารถให้ได้จำนวนมาก ไม่ได้ขึ้นอยู่กับโชค แต่ขึ้นอยู่กับฝีมือและเทคนิคการเดินเรื่องของทนายความ ตั้งแต่ต้นคดี ไม่ว่าจะเป็น

1. การรวบรวมข้อเท็จจริงอย่างเป็นระบบ

2. การประเมินมูลค่าความเสียหายที่แท้จริง

3. การวางแนวทางทางกฎหมายที่เหมาะสม

4. การเลือกวิธีดำเนินคดีให้ได้ผลเร็วและคุ้มค่า

5. การไม่เสียเวลาเจรจาในจุดที่ไม่มีประโยชน์

ในหลายกรณี การเดินหน้าฟ้องคดีโดยตรงกลับเป็นทางเลือกที่ให้ผลลัพธ์ดีที่สุด แทนที่จะเสียเวลาติดต่อบริษัทประกันภัยซ้ำแล้วซ้ำเล่าโดยไม่ได้ข้อสรุป

ตัวอย่างคดีจริง เรียกค่าเสื่อมราคารถได้หลักแสน

ในคดีหนึ่งที่ทนายอาร์มเป็นผู้ดำเนินการ จุดเริ่มต้นคือผู้เสียหายเข้ามาปรึกษาทนายตั้งแต่แรก พร้อมเล่าเหตุการณ์เป็นลำดับขั้นตอนอย่างชัดเจน ทนายจึงรวบรวมข้อมูลและจัดทำสำนวนคดีอย่างเป็นระบบ

เทคนิคสำคัญของคดีนี้คือ ไม่เสียเวลาเจรจากับบริษัทประกันภัย แต่เลือกเดินหน้าฟ้องคดีทันที เนื่องจากเห็นว่าไม่มีประโยชน์และทำให้คดีล่าช้า

ผลลัพธ์คือ

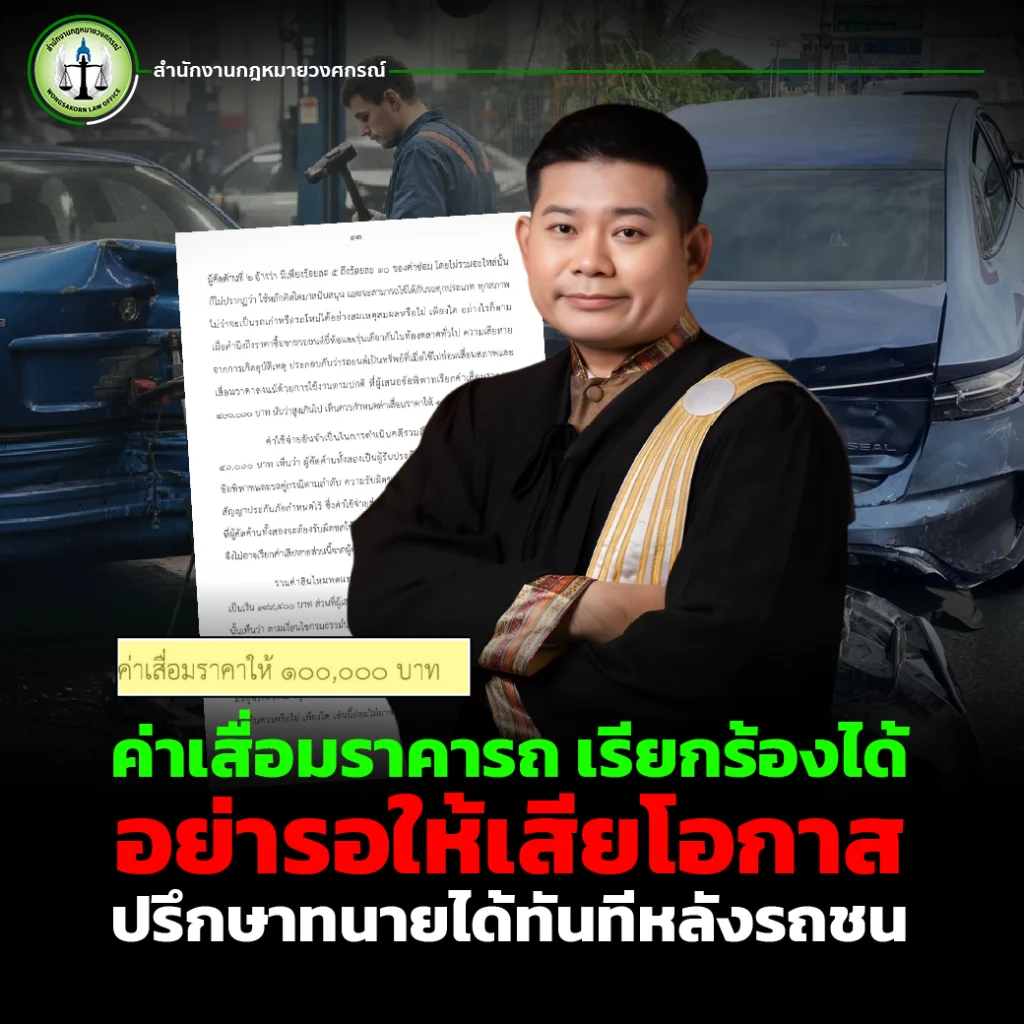
  • ได้ค่าเสื่อมราคารถจำนวน 100,000 บาท
  • ได้ค่าขาดประโยชน์จากการใช้รถประมาณ 99,000 บาท
  • รถใช้เวลาซ่อมถึง 142 วัน

จะเห็นได้ว่า ค่าเสื่อมราคารถที่ได้รับสูงกว่าค่าขาดประโยชน์จากการใช้รถเสียอีก นี่คือภาพชัดเจนว่าหากมีการวางกลยุทธ์ทางกฎหมายที่ถูกต้อง ผู้เสียหายสามารถได้รับความเป็นธรรมอย่างแท้จริง

รถชน อย่ารอให้เสียโอกาส ควรปรึกษาทนายตั้งแต่แรก

หลายคนรอจนคดีผ่านไปนานแล้วจึงคิดจะเรียกร้องค่าเสื่อมราคารถ ซึ่งอาจทำให้หลักฐานสูญหาย หรือเสียเปรียบในทางคดี การปรึกษาทนายตั้งแต่เริ่มต้นจะช่วยให้

  • ไม่พลาดสิทธิในการเรียกร้องค่าเสื่อมราคารถ
  • วางแผนคดีอย่างรอบคอบ
  • เพิ่มโอกาสได้รับเงินชดเชยในจำนวนสูง
  • ลดความเสี่ยงในการถูกเอาเปรียบจากคู่กรณีหรือบริษัทประกัน

อุบัติเหตุไม่มีใครอยากให้เกิด แต่เมื่อเกิดขึ้นแล้ว สิ่งสำคัญคืออย่าปล่อยให้ความไม่รู้กฎหมายทำให้เสียสิทธิของตนเอง

ค่าเสื่อมราคารถ เรียกร้องได้ อย่ารอให้เสียโอกาส ปรึกษาทนายได้ทันทีหลังรถชน

เมื่อรถชน ผู้เสียหายไม่ได้มีสิทธิเรียกร้องเพียงค่าซ่อมรถและค่าขาดประโยชน์จากการใช้รถเท่านั้น แต่ยังสามารถเรียกร้องค่าเสื่อมราคารถ ซึ่งเป็นมูลค่าความเสียหายที่แท้จริงจากการที่รถมีราคาลดลงในตลาด

การจะเรียกค่าเสื่อมราคารถให้ได้มากหรือได้น้อย ขึ้นอยู่กับการวางกลยุทธ์ทางกฎหมายและความเชี่ยวชาญของทนายความ หากดำเนินการอย่างถูกต้องตั้งแต่ต้น ย่อมเพิ่มโอกาสได้รับค่าเสียหายอย่างเต็มที่และเป็นธรรม

หากคุณประสบอุบัติเหตุรถชน อย่าปล่อยให้โอกาสในการเรียกร้องค่าเสื่อมราคารถ หลุดลอยไป
การปรึกษาทนายความตั้งแต่เริ่มต้น คือกุญแจสำคัญในการปกป้องสิทธิของคุณ

สำนักงานกฎหมายวงศกรณ์พร้อมให้คำปรึกษาและวางแนวทางทางกฎหมายอย่างรอบคอบ เพื่อให้คุณได้รับค่าเสียหายอย่างเหมาะสม ทั้งค่าขาดประโยชน์จากการใช้รถและค่าเสื่อมราคารถอย่างเต็มสิทธิ

-รถชน อย่ารอให้เสียโอกาส
–ปรึกษาทนายวันนี้ เพื่อเรียกค่าเสื่อมราคารถอย่างถูกต้องและคุ้มค่าที่สุด

สำนักงานกฎหมายวงศกรณ์ – เคียงข้างคุณทุกปัญหาทางกฎหมาย

ความสำคัญของการมีประกันภัยรถยนต์ เกราะคุ้มครองชีวิต ทรัพย์สิน และความมั่นคงทางการเงิน

ประกันภัย ในยุคปัจจุบัน รถยนต์ไม่ได้เป็นเพียงพาหนะสำหรับการเดินทางเท่านั้น แต่ยังเป็นปัจจัยสำคัญในการดำรงชีวิต การทำงาน และการประกอบธุรกิจของคนจำนวนมาก อย่างไรก็ตาม การใช้รถยนต์ย่อมมาพร้อมกับความเสี่ยงที่ไม่สามารถคาดเดาได้ ไม่ว่าจะเป็นอุบัติเหตุ การเฉี่ยวชน การโจรกรรม หรือภัยธรรมชาติ สิ่งเหล่านี้อาจก่อให้เกิดความเสียหายทั้งต่อชีวิตและทรัพย์สินในมูลค่าที่สูงกว่าที่หลายคนคาดคิด

ด้วยเหตุนี้ “ประกันภัยรถยนต์” จึงไม่ใช่เพียงค่าใช้จ่ายเพิ่มเติม แต่เป็นเครื่องมือสำคัญในการบริหารความเสี่ยง และเป็นเกราะป้องกันทางการเงินที่ทุกคนควรมีติดตัวไว้

ประกันภัยรถยนต์คืออะไร และทำไมจึงจำเป็น?

ประกันภัยรถยนต์ คือสัญญาระหว่างผู้เอาประกันภัยกับบริษัทประกันภัย โดยบริษัทประกันจะรับผิดชอบชดใช้ค่าเสียหายที่เกิดขึ้นจากอุบัติเหตุหรือเหตุไม่คาดฝันตามเงื่อนไขที่กำหนดไว้ในกรมธรรม์ เช่น ค่าซ่อมรถ ค่ารักษาพยาบาล ค่าเสียหายต่อทรัพย์สินของบุคคลอื่น หรือแม้แต่ค่าชดเชยในกรณีเสียชีวิตหรือทุพพลภาพ

หากไม่มีประกันภัย เมื่อเกิดอุบัติเหตุ ผู้ขับขี่อาจต้องรับภาระค่าใช้จ่ายทั้งหมดด้วยตนเอง ซึ่งอาจสูงตั้งแต่หลักหมื่นไปจนถึงหลักล้านบาท และอาจส่งผลกระทบต่อฐานะทางการเงินในระยะยาว

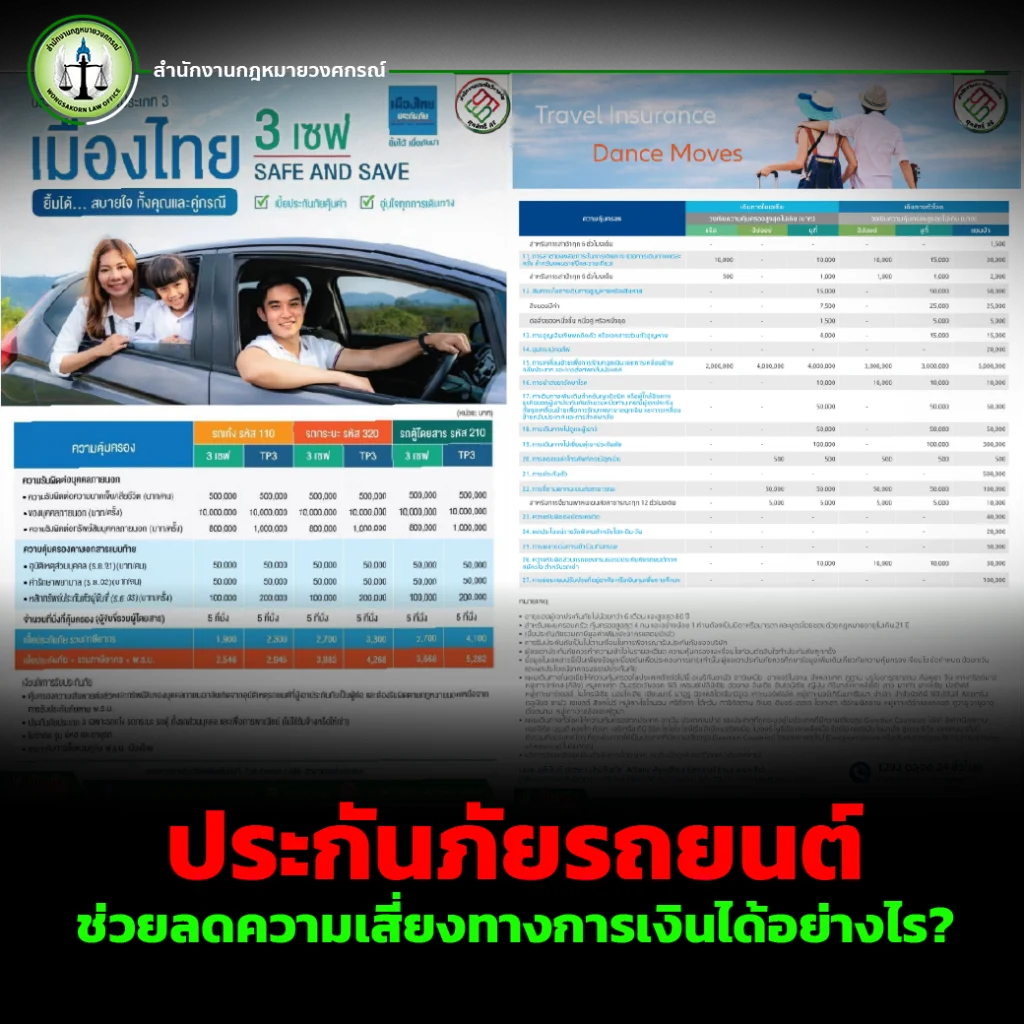
ประกันภัยรถยนต์ช่วยลดความเสี่ยงทางการเงินได้อย่างไร?

อุบัติเหตุบนท้องถนนสามารถเกิดขึ้นได้ทุกเวลา แม้ผู้ขับขี่จะระมัดระวังเพียงใดก็ตาม หากเกิดการชนกับรถหรูหรือมีผู้บาดเจ็บสาหัส ค่าเสียหายอาจสูงเกินกว่าที่เจ้าของรถจะรับผิดชอบได้ด้วยตนเอง

การมีประกันภัยช่วยเปลี่ยนความเสี่ยงก้อนใหญ่ให้เป็นค่าเบี้ยประกันที่คาดการณ์ได้ล่วงหน้า ทำให้ผู้ขับขี่สามารถวางแผนทางการเงินได้อย่างมั่นคง ไม่ต้องกังวลว่าจะต้องนำเงินเก็บทั้งชีวิตไปจ่ายค่าเสียหายจากอุบัติเหตุเพียงครั้งเดียว

ประกันภัยกับความอุ่นใจในชีวิตประจำวัน

นอกจากเรื่องเงินแล้ว ประกันภัยยังให้ความอุ่นใจในด้านจิตใจ ผู้ขับขี่สามารถใช้รถได้อย่างมั่นใจมากขึ้น เพราะรู้ว่าหากเกิดเหตุไม่คาดฝัน จะมีบริษัทประกันเข้ามาดูแลและช่วยจัดการในกระบวนการต่าง ๆ ไม่ว่าจะเป็นการประสานงานกับอู่ซ่อม การจัดการเอกสารเคลม หรือการเจรจากับคู่กรณี

ในสถานการณ์อุบัติเหตุจริง ผู้ประสบเหตุส่วนใหญ่มักตื่นตระหนกและไม่รู้จะเริ่มต้นอย่างไร การมีประกันภัยจึงเป็นเหมือนผู้ช่วยมืออาชีพที่คอยดูแลตั้งแต่ต้นจนจบกระบวนการ

ประกันภัยคือความรับผิดชอบต่อสังคม

การมีประกันภัยรถยนต์ไม่ได้เป็นเพียงการปกป้องตนเองเท่านั้น แต่ยังเป็นการแสดงความรับผิดชอบต่อผู้อื่นบนท้องถนน หากเกิดอุบัติเหตุที่สร้างความเสียหายต่อบุคคลอื่น ผู้เอาประกันสามารถมั่นใจได้ว่าผู้เสียหายจะได้รับการชดเชยอย่างเหมาะสม ไม่ถูกทอดทิ้งให้รับภาระความเสียหายเพียงลำพัง สิ่งนี้ช่วยลดความขัดแย้ง ลดการฟ้องร้อง และสร้างสังคมที่มีความเป็นธรรมมากยิ่งขึ้น

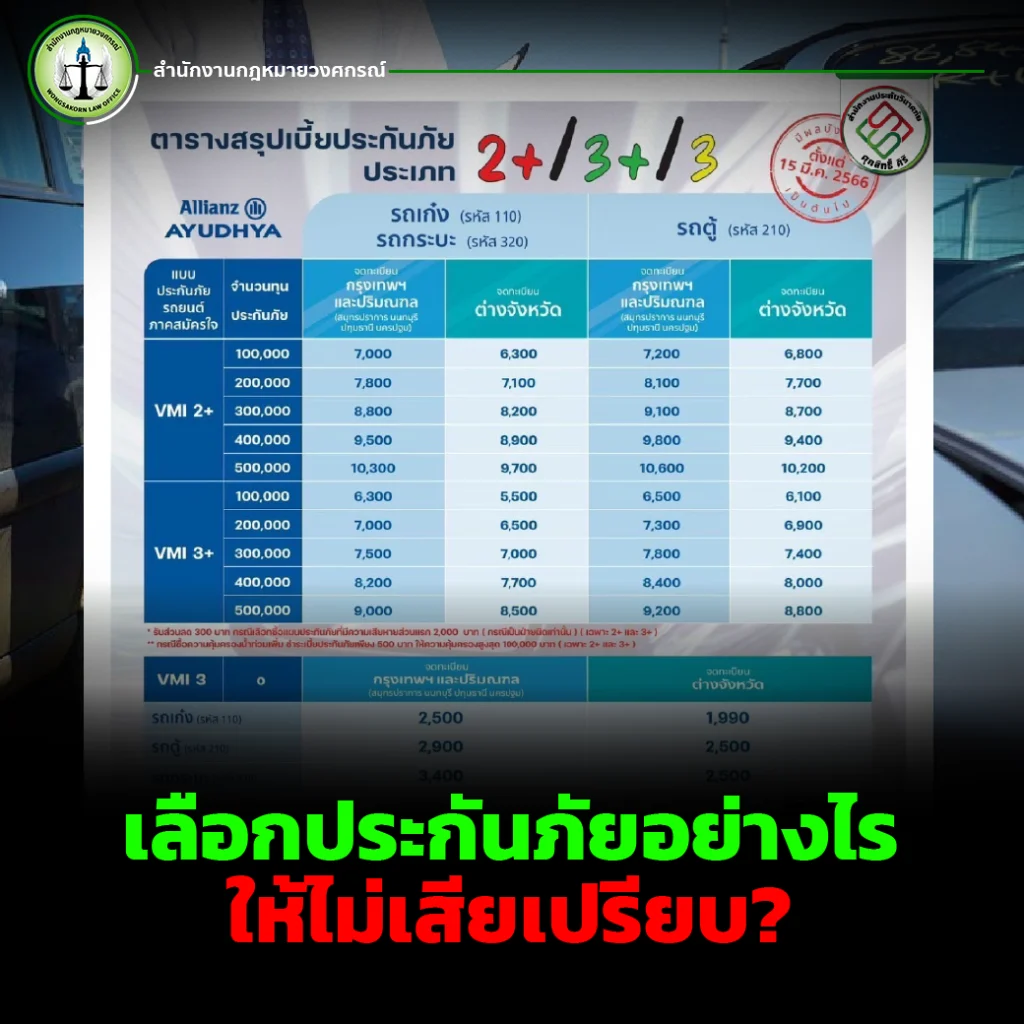
เลือกประกันภัยอย่างไรให้ไม่เสียเปรียบ?

แม้ว่าประกันภัยจะมีประโยชน์มาก แต่การเลือกซื้อประกันโดยไม่เข้าใจรายละเอียด อาจทำให้ผู้บริโภคเสียเปรียบได้ เช่น เลือกทุนประกันไม่เหมาะสม ไม่เข้าใจเงื่อนไขความคุ้มครอง หรือไม่ทราบข้อยกเว้นในกรมธรรม์

หลายกรณีพบว่าเมื่อเกิดเหตุจริง ผู้เอาประกันจึงเพิ่งทราบว่ากรมธรรม์ที่ซื้อไว้ไม่คุ้มครองในสถานการณ์นั้น ทำให้เกิดความเสียหายซ้ำซ้อนทั้งด้านการเงินและจิตใจ

ดังนั้น “การซื้อประกันภัยแบบรู้ทันประกันภัย” จึงเป็นหัวใจสำคัญ ผู้ซื้อควรได้รับคำแนะนำที่ถูกต้อง โปร่งใส และเป็นธรรม เพื่อให้เข้าใจสิทธิและหน้าที่ของตนเองอย่างแท้จริง

ซื้อประกันภัยกับผู้เชี่ยวชาญด้านคดีประกันภัย เพื่อความมั่นใจในทุกสถานการณ์

การเลือกสำนักงานประกันที่มีความรู้ด้านกฎหมายและประกันภัยควบคู่กัน จะช่วยให้ผู้เอาประกันไม่ตกอยู่ในสถานะเสียเปรียบบริษัทประกันภัย เพราะมีผู้เชี่ยวชาญคอยอธิบายเงื่อนไข ชี้แจงข้อควรระวัง และช่วยปกป้องผลประโยชน์ของลูกค้าอย่างรอบด้าน

การมีที่ปรึกษาที่เข้าใจทั้งระบบประกันภัยและสิทธิของผู้บริโภค จะช่วยให้การซื้อประกันไม่ใช่แค่การซื้อกรมธรรม์ แต่เป็นการวางแผนความปลอดภัยในชีวิตอย่างแท้จริง

ประกันภัยรถยนต์ไม่ใช่เรื่องไกลตัว และไม่ใช่ค่าใช้จ่ายที่สูญเปล่า แต่คือการลงทุนเพื่อความมั่นคงในชีวิต ลดความเสี่ยงทางการเงิน และสร้างความอุ่นใจให้กับตนเองและครอบครัว

ไม่ว่าจะเป็นอุบัติเหตุเล็กหรือใหญ่ ประกันภัยคือเครื่องมือสำคัญที่ช่วยให้ทุกปัญหามีทางออก และช่วยให้ผู้ขับขี่สามารถกลับมาใช้ชีวิตได้อย่างปกติโดยไม่ถูกภาระค่าเสียหายทำลายอนาคตทางการเงินหากคุณต้องการซื้อประกันภัยแบบรู้เท่าทันระบบประกันภัยอย่างแท้จริง

เพราะประกันภัยที่ดี ไม่ใช่แค่คุ้มครองเมื่อเกิดเหตุ แต่ต้องคุ้มครองคุณตั้งแต่วันที่ตัดสินใจเลือกซื้อ

สำนักงานประกันวินาศภัย ศุภสิทธิ์ ศิริ พร้อมดูแลคุณในทุกเส้นทางของชีวิตและทุกความเสี่ยงบนท้องถนน

Line @ คลิก! โทรหาเรา คลิก!