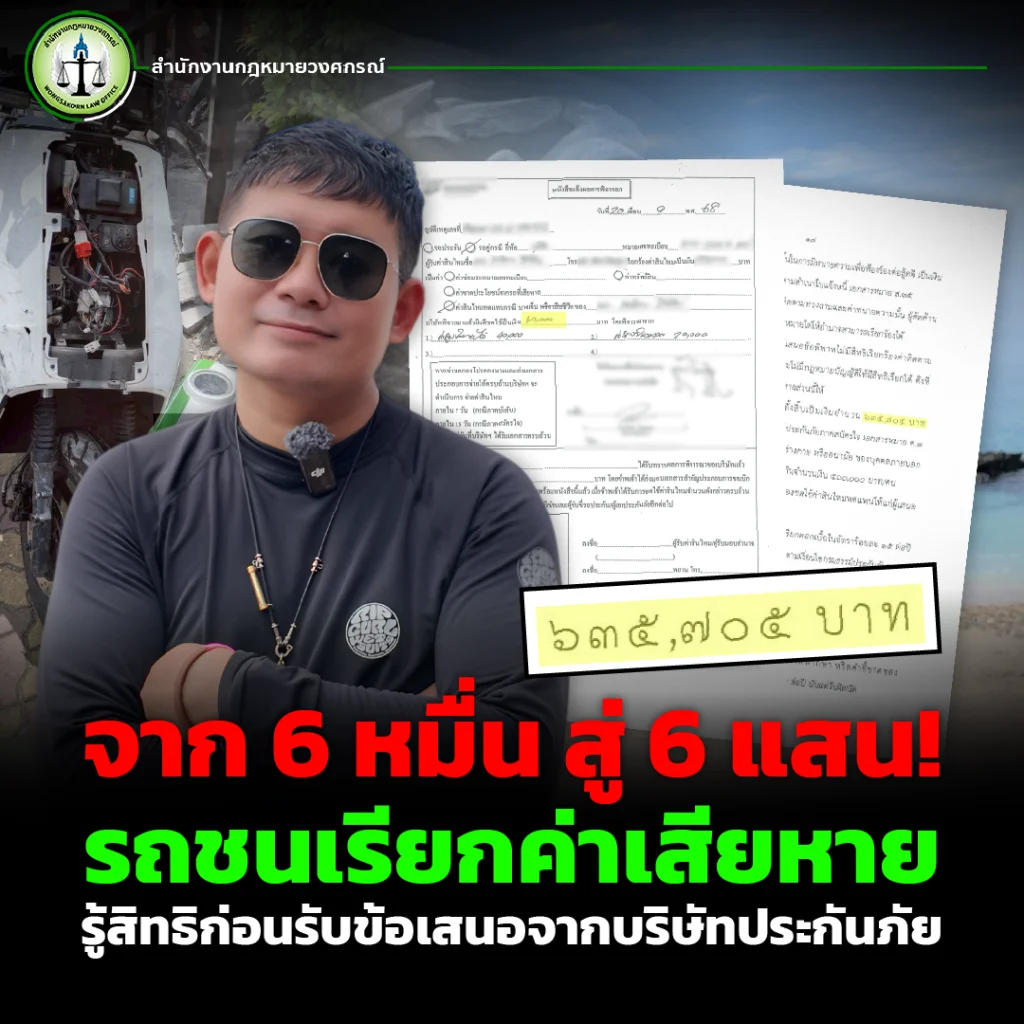
จาก 6 หมื่น สู่ 6 แสน! รถชนเรียกค่าเสียหาย รู้สิทธิก่อนรับข้อเสนอจากบริษัทประกันภัย  

รถชนเรียกค่าเสียหายจากบริษัทประกันภัยเมื่อเกิดอุบัติเหตุ เรียกอย่างไรให้ครอบคลุมกับความเสียหายที่เกิดขึ้นจริง เป็นคำถามสำคัญที่ผู้เสียหายหรือผู้บริโภคจำนวนมากต้องเผชิญ โดยเฉพาะกรณีที่ผู้เสียหายได้รับบาดเจ็บจนไม่สามารถทำงานได้ตามปกติ เพราะความเสียหายจากอุบัติเหตุไม่ได้มีเพียงค่าซ่อมรถหรือค่ารักษาพยาบาลเท่านั้น แต่อาจรวมถึงรายได้ที่ขาดหาย ค่าใช้จ่ายในการรักษาต่อเนื่อง ตลอดจนความเสียหายอื่นตามข้อเท็จจริงและพยานหลักฐานของแต่ละคดี

จากข้อเสนอ 60,000 บาท สู่ค่าสินไหมทดแทนกว่า 635,705 บาท

ทนายอาร์ม ศุภสิทธิ์ ศิริ ขอเล่ากรณีตัวอย่างของผู้เสียหายรายหนึ่ง ซึ่งประสบอุบัติเหตุขณะประกอบอาชีพเป็นไรเดอร์ขับรถจักรยานยนต์รับ-ส่งอาหาร โดยถูกรถยนต์ของคู่กรณีเฉี่ยวชนจนได้รับบาดเจ็บหลายรายการ ส่งผลให้ไม่สามารถประกอบอาชีพได้ตามปกติและต้องหยุดพักรักษาตัวเป็นเวลาหลายเดือน

ผู้เสียหายรายนี้มีอาการบาดเจ็บบริเวณไหปลาร้า เอ็นข้อเท้าฉีกขาด การเดินของขาขวาผิดปกติ และมีเศษกระดูกแตกหักบริเวณข้อเท้า ส่งผลโดยตรงต่อความสามารถในการทำงาน ซึ่งเดิมผู้เสียหายมีรายได้ประมาณเดือนละ 30,000–40,000 บาท เมื่อไม่สามารถออกไปทำงานได้ รายได้จึงหยุดชะงักตามไปด้วย

ในชั้นพนักงานสอบสวน ผู้เสียหายได้เรียกร้องค่าเสียหายจากบริษัทประกันภัยของคู่กรณีจำนวน 170,000 บาท แต่บริษัทประกันภัยเสนอชดใช้เพียง 60,000 บาท ทำให้ผู้เสียหายเกิดข้อสงสัยว่าจำนวนดังกล่าวเหมาะสมกับความเสียหายที่เกิดขึ้นจริงหรือไม่

รถชนเรียกค่าเสียหาย ต้องดูมากกว่าค่ารักษาพยาบาล
กรณีนี้เป็นตัวอย่างที่แสดงให้เห็นว่า เมื่อเกิดอุบัติเหตุแล้ว การประเมินความเสียหายไม่ควรมองเพียงค่าใช้จ่ายที่เกิดขึ้นทันทีเท่านั้น เพราะผู้ได้รับบาดเจ็บอาจมีความเสียหายต่อเนื่องจากการไม่สามารถทำงานได้ รวมถึงค่าใช้จ่ายในการรักษาในอนาคต และความเสียหายอื่นที่ต้องพิจารณาตามข้อเท็จจริง

ผู้เสียหายจึงควรรวบรวมเอกสารทางการแพทย์ ใบเสร็จค่ารักษาพยาบาล หลักฐานรายได้ เอกสารเกี่ยวกับการทำงาน ตลอดจนหลักฐานความเสียหายของทรัพย์สินและเอกสารอื่นที่เกี่ยวข้อง เพราะพยานหลักฐานเหล่านี้สามารถมีบทบาทสำคัญในการประเมินและพิสูจน์ความเสียหาย

ในกรณีนี้ ผู้เสียหายได้ศึกษาข้อมูลจากช่อง YouTube ของสำนักงานกฎหมายวงศกรณ์ ก่อนตัดสินใจเข้าปรึกษาทนายอาร์ม และได้มีการรวบรวมเอกสารและพยานหลักฐานเพื่อวางแนวทางดำเนินคดี จากนั้นจึงนำข้อพิพาทเข้าสู่กระบวนการอนุญาโตตุลาการ

ผลการพิจารณา: ผู้เสียหายได้รับค่าสินไหมทดแทนหลายรายการ
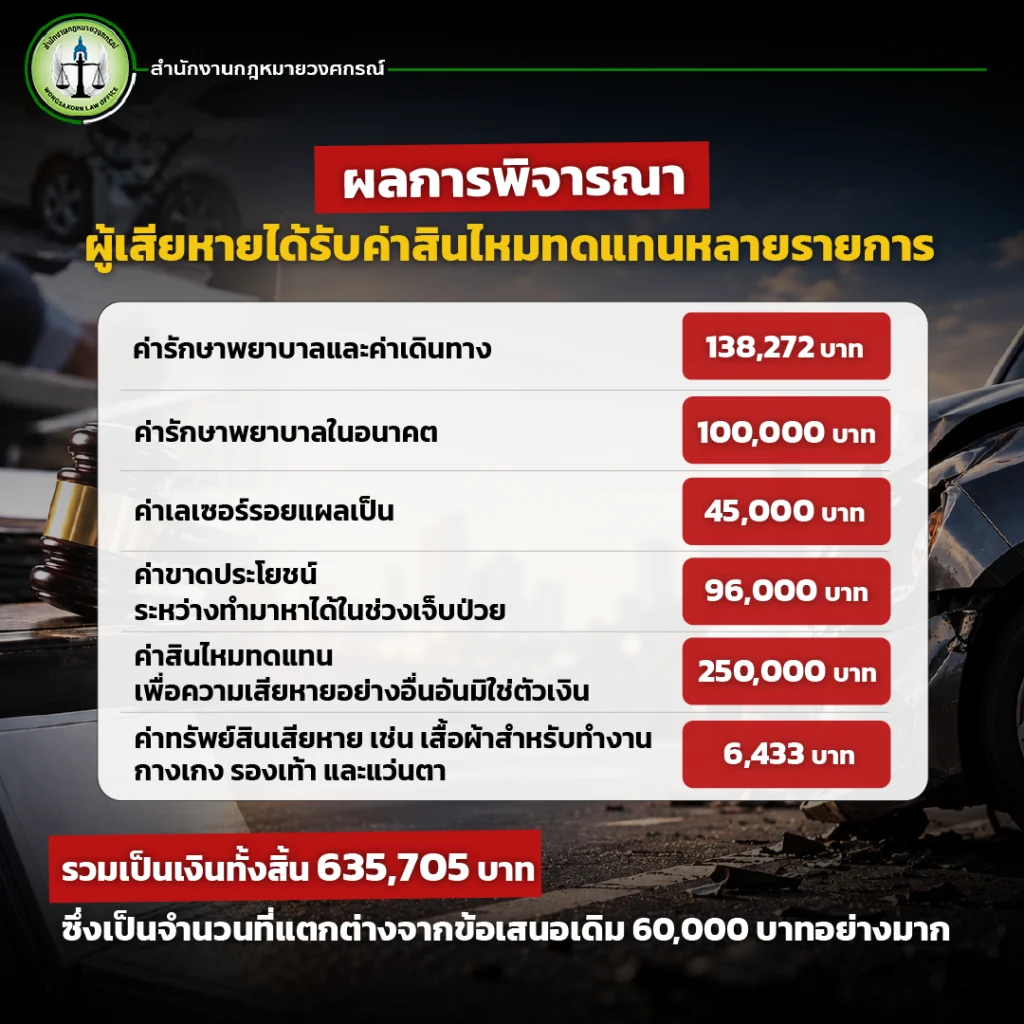
ตามข้อมูลของคดีตัวอย่างดังกล่าว อนุญาโตตุลาการมีคำชี้ขาดให้บริษัทประกันภัยชดใช้ค่าสินไหมทดแทนหลายรายการ ได้แก่

  • ค่ารักษาพยาบาลและค่าเดินทาง จำนวน 138,272 บาท
  • ค่ารักษาพยาบาลในอนาคต จำนวน 100,000 บาท
  • ค่าเลเซอร์รอยแผลเป็น จำนวน 45,000 บาท
  • ค่าขาดประโยชน์ระหว่างทำมาหาได้ในช่วงเจ็บป่วย จำนวน 96,000 บาท
  • ค่าสินไหมทดแทนเพื่อความเสียหายอย่างอื่นอันมิใช่ตัวเงิน จำนวน 250,000 บาท
  • ค่าทรัพย์สินเสียหาย เช่น เสื้อผ้าสำหรับทำงาน กางเกง รองเท้า และแว่นตา จำนวน 6,433 บาท

รวมเป็นเงินทั้งสิ้น 635,705 บาท ซึ่งเป็นจำนวนที่แตกต่างจากข้อเสนอเดิม 60,000 บาทอย่างมาก

อย่างไรก็ตาม ตัวเลขดังกล่าวเป็นผลของคดีตัวอย่าง ไม่ได้หมายความว่าผู้เสียหายจากอุบัติเหตุทุกรายจะได้รับเงินจำนวนเดียวกัน เพราะการกำหนดค่าสินไหมขึ้นอยู่กับข้อเท็จจริง ความเสียหาย พยานหลักฐาน และกระบวนการพิจารณาของแต่ละคดี

ทำไมการมีทนายความจึงมีความสำคัญเมื่อรถชนเรียกค่าเสียหาย?
ประเด็นสำคัญไม่ได้อยู่เพียงว่ามีทนายความแล้วจะได้รับเงินมากขึ้นเสมอไป แต่ทนายความมีบทบาทในการวิเคราะห์ข้อเท็จจริง ประเมินประเด็นข้อกฎหมาย รวบรวมพยานหลักฐาน และนำเสนอข้อเรียกร้องให้เป็นระบบ ซึ่งแตกต่างจากการพูดคุยหรือเจรจาโดยไม่มีการวางรูปคดี

สำหรับผู้เสียหายที่ไม่คุ้นเคยกับกระบวนการทางกฎหมาย การประเมินว่าความเสียหายของตนเองประกอบด้วยอะไรบ้างอาจทำได้ยาก โดยเฉพาะกรณีที่ได้รับบาดเจ็บจนไม่สามารถทำงานได้ เพราะความเสียหายอาจไม่ได้เกิดขึ้นเพียงครั้งเดียว แต่ต่อเนื่องไปถึงรายได้และค่าใช้จ่ายในอนาคต

สำนักงาน คปภ. เองก็มีช่องทางเกี่ยวกับการรับเรื่องร้องเรียน การไกล่เกลี่ย และการระงับข้อพิพาทด้วยวิธีอนุญาโตตุลาการ รวมถึงมีระบบอนุญาโตตุลาการออนไลน์สำหรับประชาชนในการยื่นข้อพิพาทและติดตามสถานะคดี ดังนั้น ผู้เสียหายควรศึกษาช่องทางที่เหมาะสมกับข้อเท็จจริงของตนเอง และอาจขอคำปรึกษาทางกฎหมายเพื่อทำความเข้าใจก่อนเลือกแนวทางดำเนินการ

หากถูกรถชน อย่ารีบตัดสินใจจากตัวเลขที่ประกันเสนอ
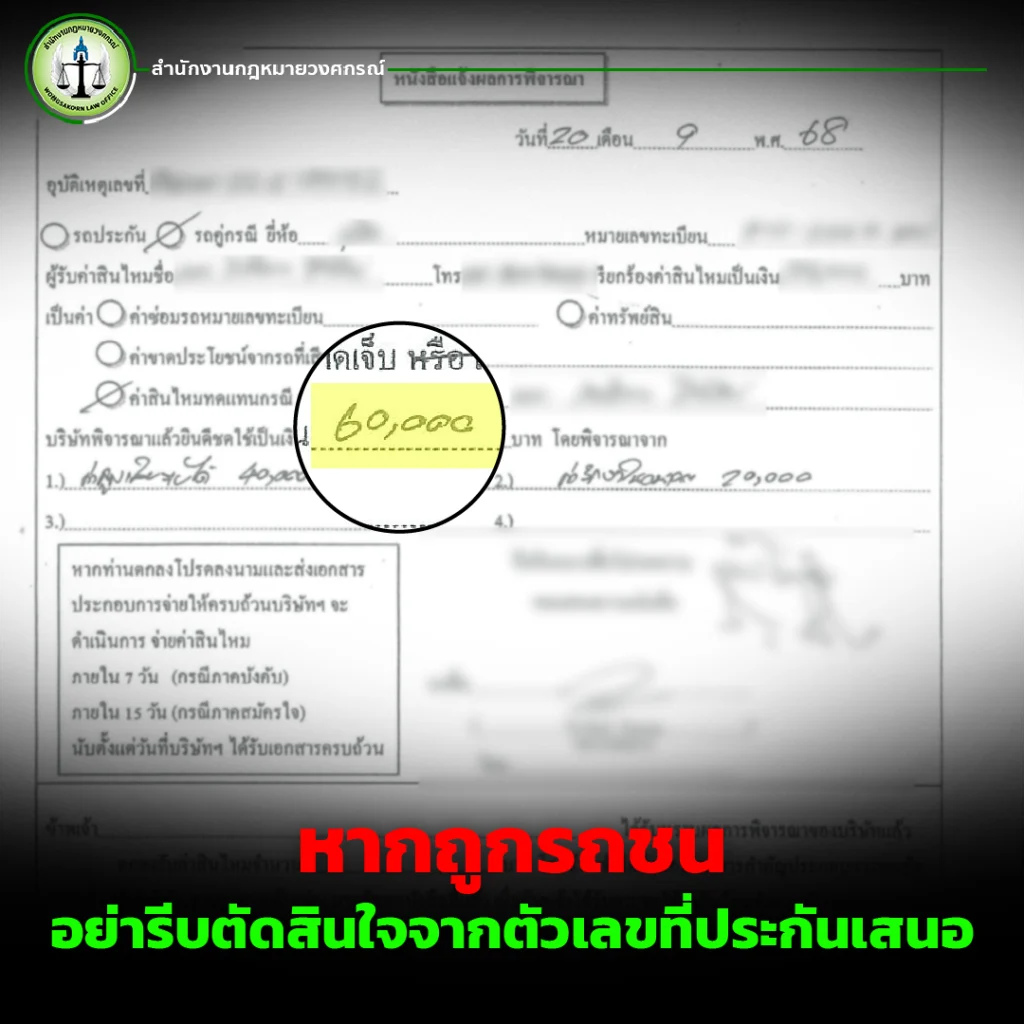
กรณีรถชนเรียกค่าเสียหาย สิ่งสำคัญคือผู้เสียหายควรตรวจสอบสิทธิของตัวเองก่อนรับข้อเสนอหรือเซ็นเอกสารใด ๆ โดยเฉพาะเอกสารที่อาจเกี่ยวข้องกับการยุติข้อเรียกร้อง เพราะเมื่อมีการตกลงและลงนามแล้ว ผลทางกฎหมายอาจแตกต่างกันไปตามข้อความและเงื่อนไขของเอกสาร

อุบัติเหตุหนึ่งครั้งอาจส่งผลกระทบเป็นลูกโซ่ ทั้งค่ารักษาพยาบาล รายได้ที่หายไป ค่าใช้จ่ายในการเดินทาง การรักษาในอนาคต และความเสียหายอื่น ๆ ดังนั้น หากได้รับข้อเสนอจากบริษัทประกันภัยแล้วไม่แน่ใจว่าครอบคลุมความเสียหายทั้งหมดหรือไม่ การขอคำปรึกษาจากทนายความตั้งแต่ระยะแรกอาจช่วยให้ผู้เสียหายเข้าใจสิทธิและแนวทางของตนเองได้ชัดเจนขึ้น

กรณีตัวอย่างจาก 60,000 บาท สู่ 635,705 บาท จึงเป็นอุทาหรณ์สำคัญว่า

“ไม่รู้กฎหมายไม่ใช่เรื่องผิด แต่เมื่อเกิดความเสียหายแล้ว ควรรู้ว่าตัวเองมีสิทธิอะไรบ้าง”
หากวันนี้คุณหรือคนในครอบครัวประสบอุบัติเหตุรถชนเรียกค่าเสียหาย และได้รับบาดเจ็บจนกระทบต่อการทำงานหรือรายได้ อย่าเพิ่งตัดสินใจจากข้อเสนอที่ได้รับเพียงอย่างเดียว ควรรวบรวมเอกสารและหลักฐานที่เกี่ยวข้อง และปรึกษาทนายความเพื่อประเมินสิทธิและแนวทางดำเนินการตามกฎหมาย

ปรึกษาทนายอาร์ม ศุภสิทธิ์ ศิริ สำนักงานกฎหมายวงศกรณ์ เพื่อรู้สิทธิและวางแนวทางเรียกร้องค่าเสียหายอย่างเป็นระบบ คลิก >> ติดต่อเรา <<
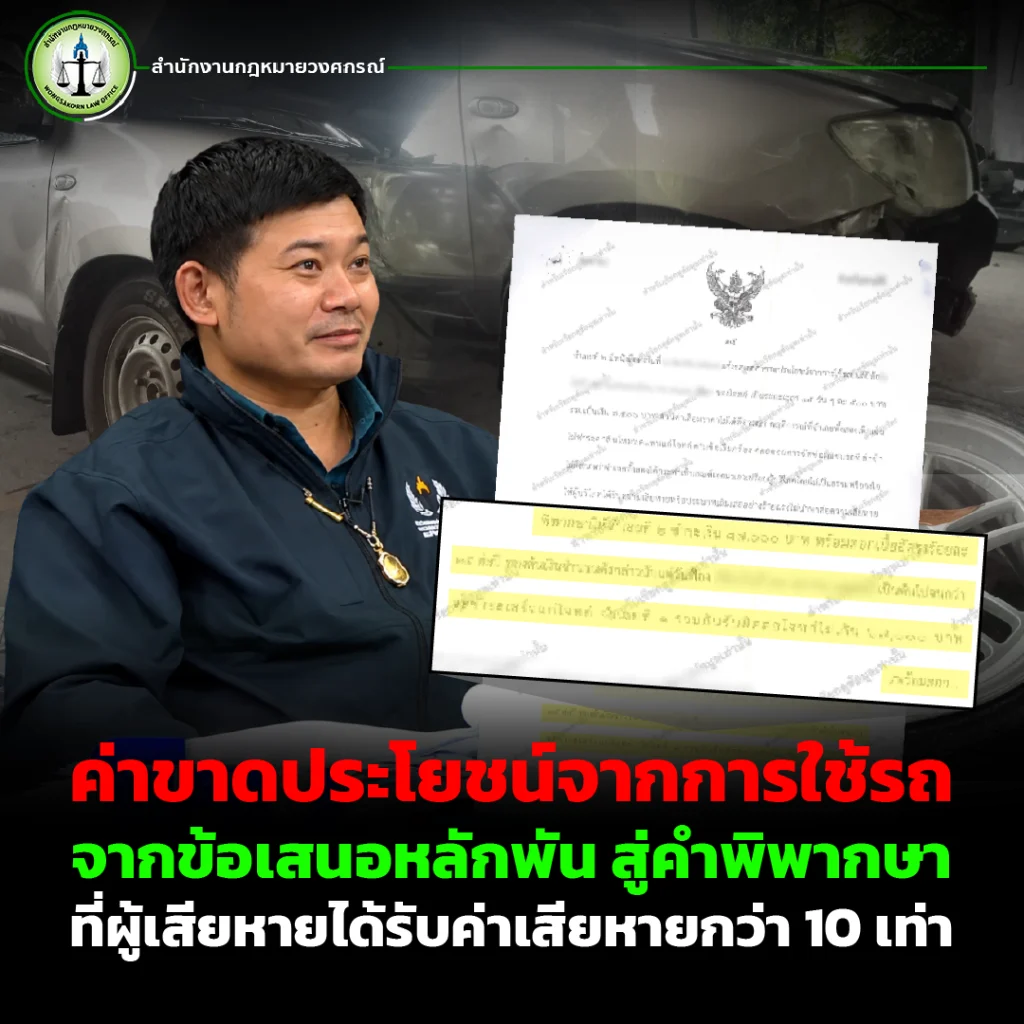
ค่าขาดประโยชน์จากการใช้รถ จากข้อเสนอหลักพัน สู่คำพิพากษาที่ผู้เสียหายได้รับค่าเสียหายกว่า 10 เท่า

เมื่อเกิดอุบัติเหตุจนรถยนต์ได้รับความเสียหาย สิ่งที่ผู้เสียหายต้องเผชิญไม่ได้มีเพียงค่าซ่อมรถเท่านั้น แต่ยังอาจมีค่าขาดประโยชน์จากการใช้รถ ในช่วงที่รถไม่สามารถนำมาใช้งานได้ตามปกติ อย่างไรก็ตาม ผู้เสียหายจำนวนไม่น้อยอาจไม่ทราบว่าตนเองสามารถเรียกร้องความเสียหายในส่วนนี้ได้อย่างไร หรือควรเรียกร้องเป็นจำนวนเท่าใด จึงมักปล่อยให้บริษัทประกันภัยของฝ่ายที่เกี่ยวข้องเป็นผู้เสนอจำนวนเงินให้ โดยไม่ได้ตรวจสอบว่าข้อเสนอนั้นสอดคล้องกับความเสียหายที่เกิดขึ้นจริงหรือไม่

จากข้อเสนอหลักพัน สู้การปรึกษาทนายดำเนินคดี

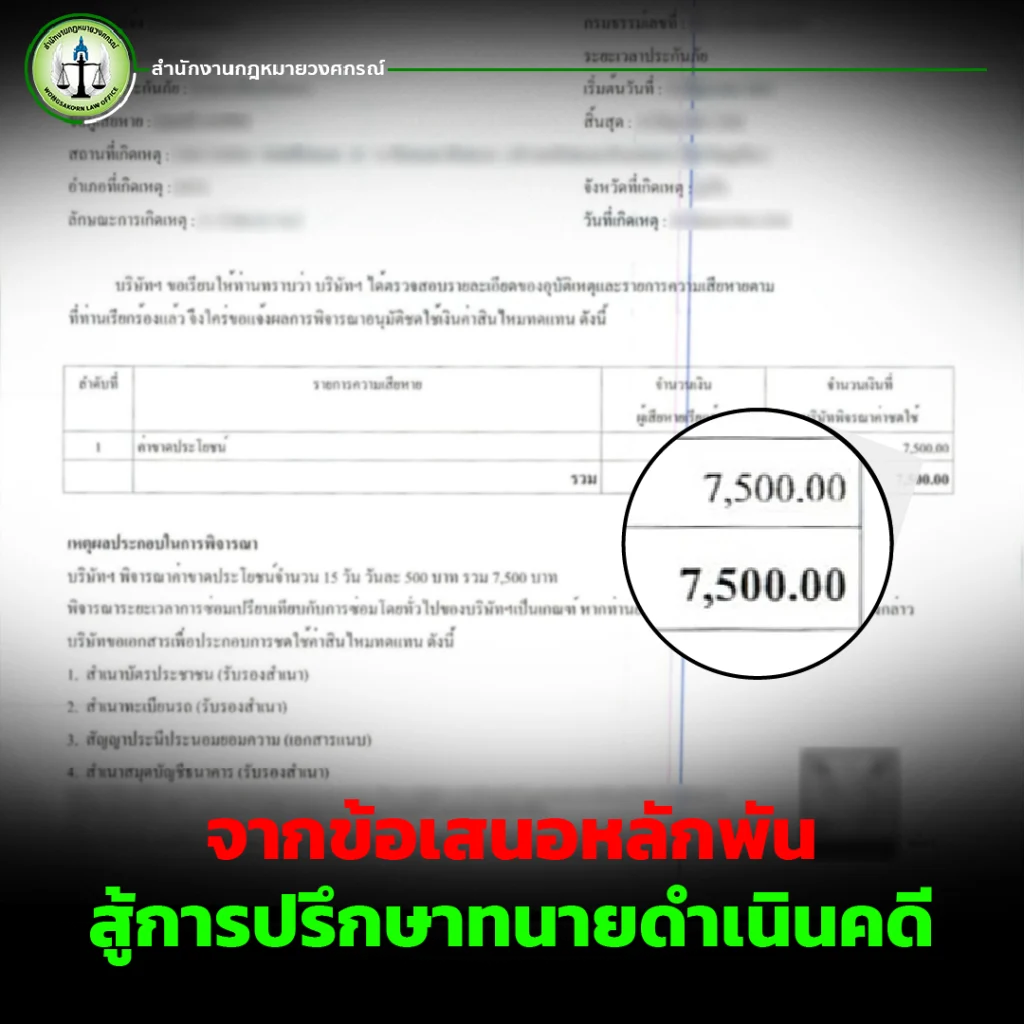
กรณีตัวอย่างนี้ ผู้เสียหายประสบอุบัติเหตุจนรถยนต์ได้รับความเสียหาย และพยายามดำเนินการเรียกร้องค่าสินไหมทดแทนกับบริษัทประกันภัยของคู่กรณีด้วยตนเอง หลังจากยื่นเรื่องแล้ว บริษัทประกันภัยเสนอชดใช้ค่าขาดประโยชน์จากการใช้รถเพียง 7,xxx บาท ซึ่งผู้เสียหายเห็นว่าไม่สอดคล้องกับความเสียหายที่ได้รับ

ด้วยเหตุนี้ ผู้เสียหายจึงค้นหาข้อมูลเพิ่มเติมทางอินเทอร์เน็ต จนพบช่อง YouTube ของ สำนักงานกฎหมายวงศกรณ์ และรับชมเนื้อหาที่ทนายอาร์ม ศุภสิทธิ์ ศิริ อธิบายเกี่ยวกับการเรียกร้องค่าขาดประโยชน์จากการใช้รถ โดยประเด็นสำคัญคือ จำนวน 500 บาทต่อวันไม่ควรถูกเข้าใจว่าเป็นจำนวนสูงสุดที่ผู้เสียหายจะเรียกร้องได้ แต่การเรียกร้องจริงต้องพิจารณาตามหลักเกณฑ์ ข้อเท็จจริง และหลักฐานของแต่ละกรณี

ไม่รู้กฎหมาย ไม่ได้แปลว่าต้องยอมรับข้อเสนอ

หลังจากพูดคุยกับทนายอาร์ม ผู้เสียหายจึงตัดสินใจมอบหมายให้สำนักงานกฎหมายวงศกรณ์ดำเนินการ เนื่องจากเห็นว่าการดำเนินเรื่องด้วยตัวเองอาจมีข้อจำกัดทั้งในด้านความรู้กฎหมาย การประเมินความเสียหาย และการเจรจากับบริษัทประกันภัย

ประเด็นสำคัญคือ ผู้เสียหายไม่ควรคิดว่าเมื่อบริษัทประกันภัยเสนอเงินจำนวนหนึ่งแล้ว จะต้องยอมรับตามนั้นทันที เพราะก่อนตัดสินใจควรตรวจสอบก่อนว่าค่าขาดประโยชน์จากการใช้รถ ที่เกิดขึ้นจริงมีจำนวนเท่าใด มีหลักฐานอะไรสนับสนุน และข้อเสนอที่ได้รับมีเงื่อนไขหรือเอกสารใดที่อาจส่งผลต่อสิทธิในการเรียกร้องส่วนอื่นหรือไม่

โดยเฉพาะหากมีการเสนอให้ลงนามในเอกสารเพื่อยุติข้อเรียกร้อง ผู้เสียหายควรอ่านรายละเอียดอย่างรอบคอบ และหากไม่เข้าใจควรขอคำปรึกษาทางกฎหมายก่อนตัดสินใจ

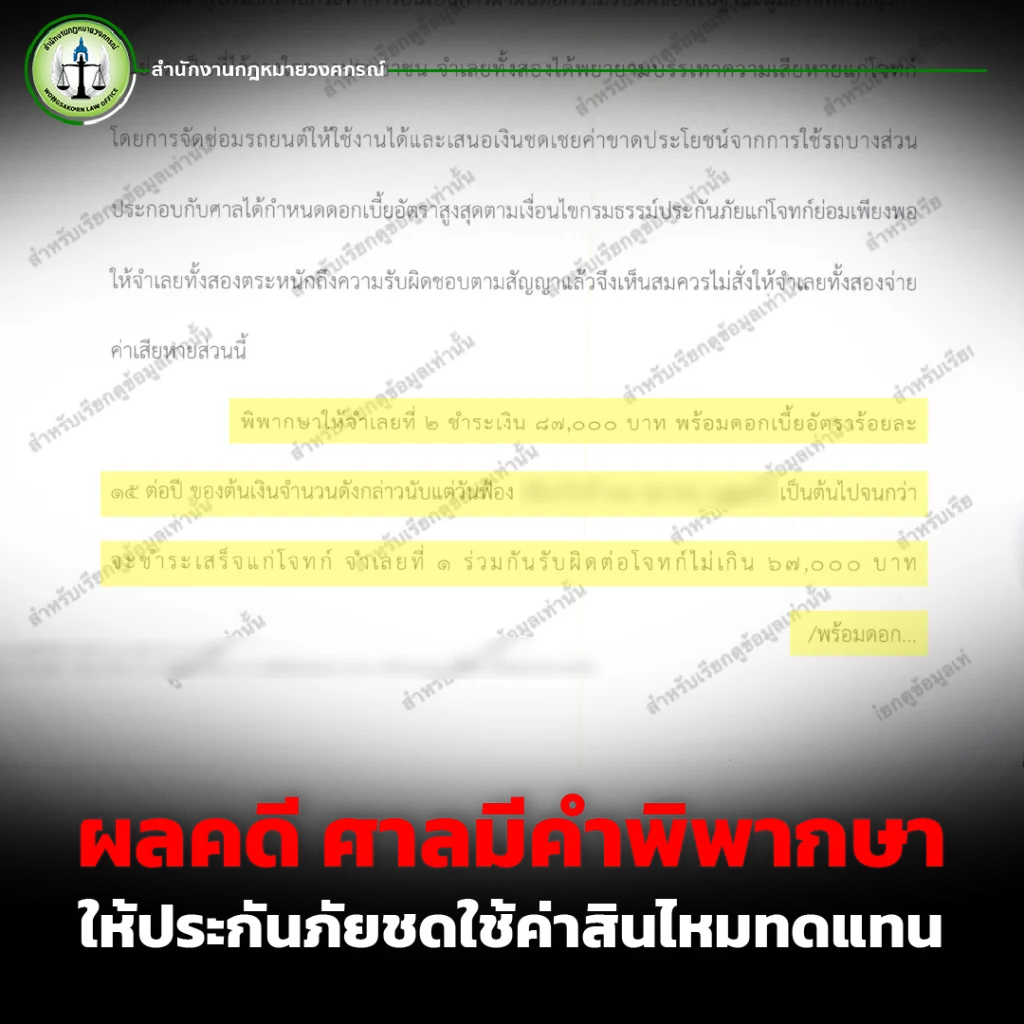
ผลคดี ศาลมีคำพิพากษาให้ประกันภัยชดใช้ค่าสินไหมทดแทน

เมื่อสำนักงานกฎหมายวงศกรณ์ได้รับมอบหมายให้ดำเนินการตามกระบวนการทางกฎหมาย คดีดังกล่าวได้เข้าสู่กระบวนการพิจารณาของศาล และในที่สุดมีคำพิพากษาให้บริษัทประกันภัยในฐานะจำเลยชดใช้ค่าสินไหมทดแทนแก่ผู้เสียหายจำนวน 87,000 บาท พร้อมดอกเบี้ยร้อยละ 15 ต่อปี และมีคำสั่งให้จำเลยร่วมกันหรือแทนกันชดใช้ค่าสินไหมทดแทนแก่โจทก์ไม่เกิน 67,000 บาท พร้อมดอกเบี้ยร้อยละ 15 ต่อปี

นอกจากนี้ ศาลยังมีคำสั่งให้จำเลยชดใช้ค่าฤชาธรรมเนียมแทนโจทก์ โดยกำหนดค่าทนายความ 3,000 บาท และค่าใช้จ่ายในคดี 5,000 บาท ตามรายละเอียดในคำพิพากษาของคดีดังกล่าว

กรณีนี้ยังมีประเด็นสำคัญคือ ศาลให้ค่าขาดประโยชน์จากการใช้รถตามจำนวนที่โจทก์เรียกร้อง และกำหนดค่าเสื่อมราคา 20,000 บาท ส่งผลให้จำนวนเงินที่ผู้เสียหายได้รับแตกต่างจากข้อเสนอเริ่มต้น 7,500 บาทอย่างมีนัยสำคัญ

ค่าขาดประโยชน์จากการใช้รถ ต้องดูข้อเท็จจริงเป็นรายกรณี

สิ่งที่ควรทำความเข้าใจคือ กรณีตัวอย่างนี้ไม่ได้หมายความว่าผู้เสียหายทุกรายจะต้องได้รับเงินจำนวนเท่ากัน เพราะการเรียกร้องค่าขาดประโยชน์จากการใช้รถ ต้องพิจารณาข้อเท็จจริงและพยานหลักฐานของแต่ละคดี เช่น ลักษณะรถ ระยะเวลาที่ไม่สามารถใช้รถ ระยะเวลาการซ่อม ความจำเป็นในการใช้รถ และเอกสารที่เกี่ยวข้อง

ดังนั้น หากบริษัทประกันภัยเสนอเงินจำนวนหนึ่ง ผู้เสียหายควรตรวจสอบก่อนว่าจำนวนดังกล่าวคำนวณจากอะไร และมีเหตุผลรองรับเพียงใด การมีหลักฐานเกี่ยวกับระยะเวลาซ่อม ใบรับรถเข้าอู่ ใบเสร็จ ค่าเดินทาง หรือหลักฐานอื่นที่เกี่ยวข้อง อาจมีความสำคัญต่อการพิจารณาความเสียหาย

นอกจากนี้ หากมีความเสียหายส่วนอื่น เช่น ค่าเสื่อมราคา ก็ต้องแยกพิจารณาตามข้อเท็จจริงและสิทธิที่เกี่ยวข้อง ไม่ควรเหมารวมว่าทุกความเสียหายเป็นเพียงค่าซ่อมรถเท่านั้น

อย่ากลัวการใช้สิทธิทางกฎหมาย

จากกรณีนี้ทนายอาร์ม ศุภสิทธิ์ ศิริ ต้องการฝากถึงผู้เสียหายว่า การไม่รู้กฎหมายไม่ใช่เรื่องผิด แต่สิ่งสำคัญคือเมื่อเกิดความเสียหายแล้ว ไม่ควรรีบยอมรับข้อเสนอโดยที่ยังไม่เข้าใจสิทธิของตัวเองอย่างครบถ้วน

อุบัติเหตุสามารถเกิดขึ้นได้กับทุกคน และเมื่อเกิดเหตุขึ้น ผู้เสียหายอาจต้องติดต่อกับบริษัทประกันภัยที่มีเจ้าหน้าที่และกระบวนการทำงานด้านสินไหมเป็นระบบ ดังนั้น ผู้บริโภคจึงควรศึกษาสิทธิของตนเอง เก็บหลักฐานตั้งแต่เริ่มเกิดเหตุ และหากมีข้อสงสัยเกี่ยวกับข้อเสนอหรือเอกสารที่ต้องลงนาม การปรึกษาทนายความก็เป็นอีกทางเลือกหนึ่งในการทำความเข้าใจสิทธิและแนวทางดำเนินการ

ค่าขาดประโยชน์จากการใช้รถจึงไม่ใช่เรื่องที่ผู้เสียหายควรมองข้าม เพราะในบางกรณีความเสียหายที่เกิดขึ้นจริงอาจมีรายละเอียดมากกว่าตัวเลขที่ได้รับการเสนอในครั้งแรก กรณีตัวอย่างนี้จึงเป็นอีกหนึ่งบทเรียนสำคัญว่า ก่อนจะตัดสินใจรับข้อเสนอจากบริษัทประกันภัย ควรตรวจสอบสิทธิและข้อเท็จจริงให้รอบคอบ

หากคุณกำลังประสบอุบัติเหตุ รถได้รับความเสียหาย และต้องการเรียกร้องค่าขาดประโยชน์จากการใช้รถ หรือมีข้อสงสัยเกี่ยวกับข้อเสนอค่าสินไหมทดแทนสามารถปรึกษาทนายอาร์ม ศุภสิทธิ์ ศิริ สำนักงานกฎหมายวงศกรณ์ เพื่อประเมินข้อเท็จจริงและแนวทางทางกฎหมายได้ทันที

รู้สิทธิ รู้กฎหมาย รู้ทันการเรียกร้องค่าสินไหมทดแทน – ปรึกษาสำนักงานกฎหมายวงศกรณ์

คลิก >> ติดต่อเรา <<
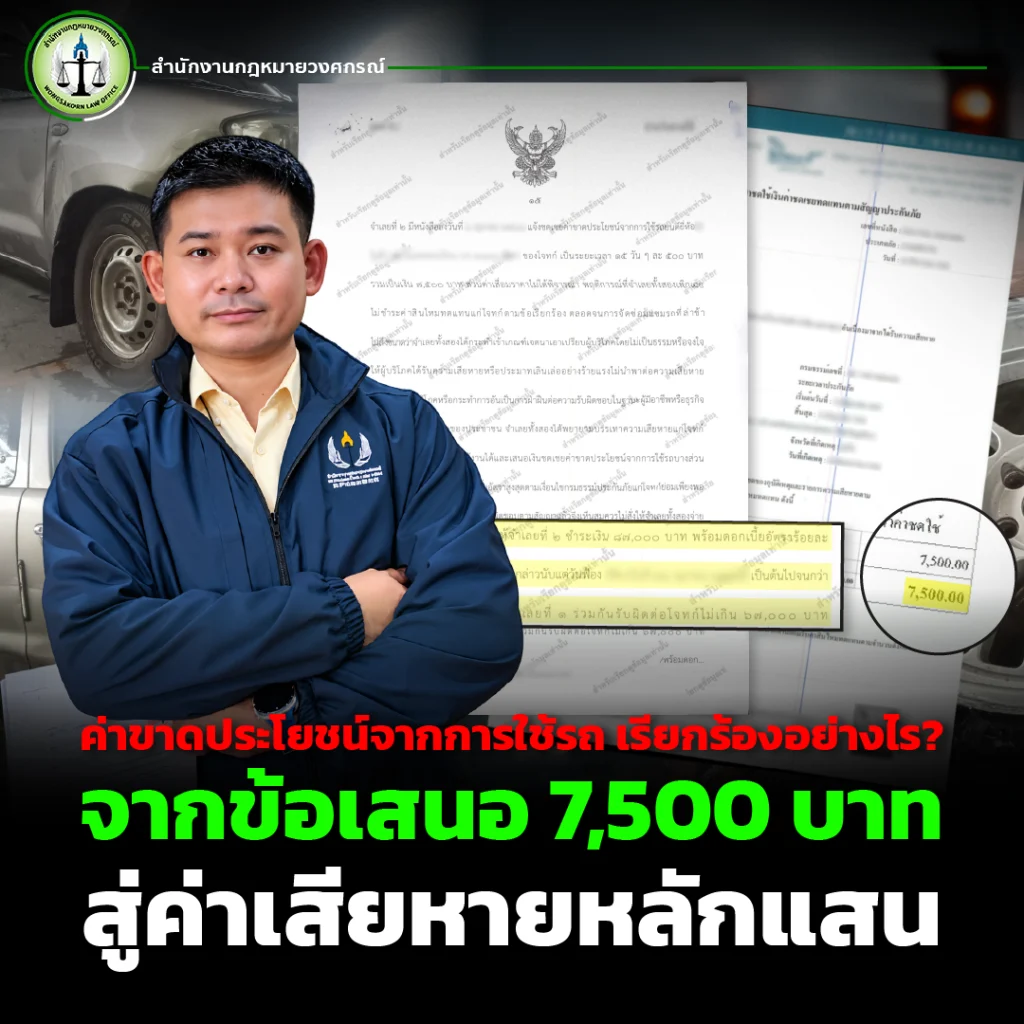
ค่าขาดประโยชน์จากการใช้รถ เรียกร้องอย่างไร? จากข้อเสนอ 7,500 บาท สู่ค่าเสียหายหลักแสน

ค่าขาดประโยชน์จากการใช้รถ เป็นสิทธิที่ผู้เสียหายจากอุบัติเหตุทางรถยนต์ควรทำความเข้าใจ เพราะเมื่อรถได้รับความเสียหายและต้องนำเข้าอู่เพื่อซ่อม ผู้เสียหายอาจไม่สามารถนำรถมาใช้งานได้ตามปกติ และความเสียหายไม่ได้มีเพียงค่าซ่อมรถเท่านั้น แต่ยังอาจมีความเสียหายจากการขาดโอกาสในการใช้รถในช่วงระหว่างการซ่อมอีกด้วย อย่างไรก็ตาม การเรียกร้องไม่ได้หมายความว่าจะได้รับเงินตามจำนวนที่ต้องการโดยอัตโนมัติ แต่ต้องพิจารณาข้อเท็จจริง หลักฐาน ระยะเวลาซ่อม และรายละเอียดความเสียหายประกอบกัน

ค่าขาดประโยชน์จากการใช้รถ คืออะไร?

ในมุมของทนายอาร์ม ศุภสิทธิ์ ศิริ จากสำนักงานกฎหมายวงศกรณ์ ผู้เสียหายควรเข้าใจว่า เมื่อเกิดอุบัติเหตุแล้วรถได้รับความเสียหายจนต้องเข้าซ่อม ช่วงเวลาที่ไม่สามารถนำรถมาใช้ประโยชน์ได้อาจก่อให้เกิดความเสียหายตามมา เช่น ต้องเช่ารถ ต้องเดินทางด้วยวิธีอื่น หรือหากเป็นรถที่ใช้ประกอบอาชีพก็อาจมีผลต่อรายได้

ดังนั้น ก่อนยอมรับข้อเสนอจากบริษัทประกันภัย ผู้เสียหายควรตรวจสอบรายละเอียดให้รอบด้านว่าเงินที่บริษัทเสนอครอบคลุมความเสียหายส่วนใดบ้าง และจำนวนเงินดังกล่าวสอดคล้องกับข้อเท็จจริงหรือไม่ เพราะข้อเสนอแรกที่ได้รับอาจไม่ใช่จำนวนสุดท้ายที่สะท้อนความเสียหายทั้งหมด

จากข้อเสนอ 7,500 บาท สู่ค่าเสียหายหลักแสน

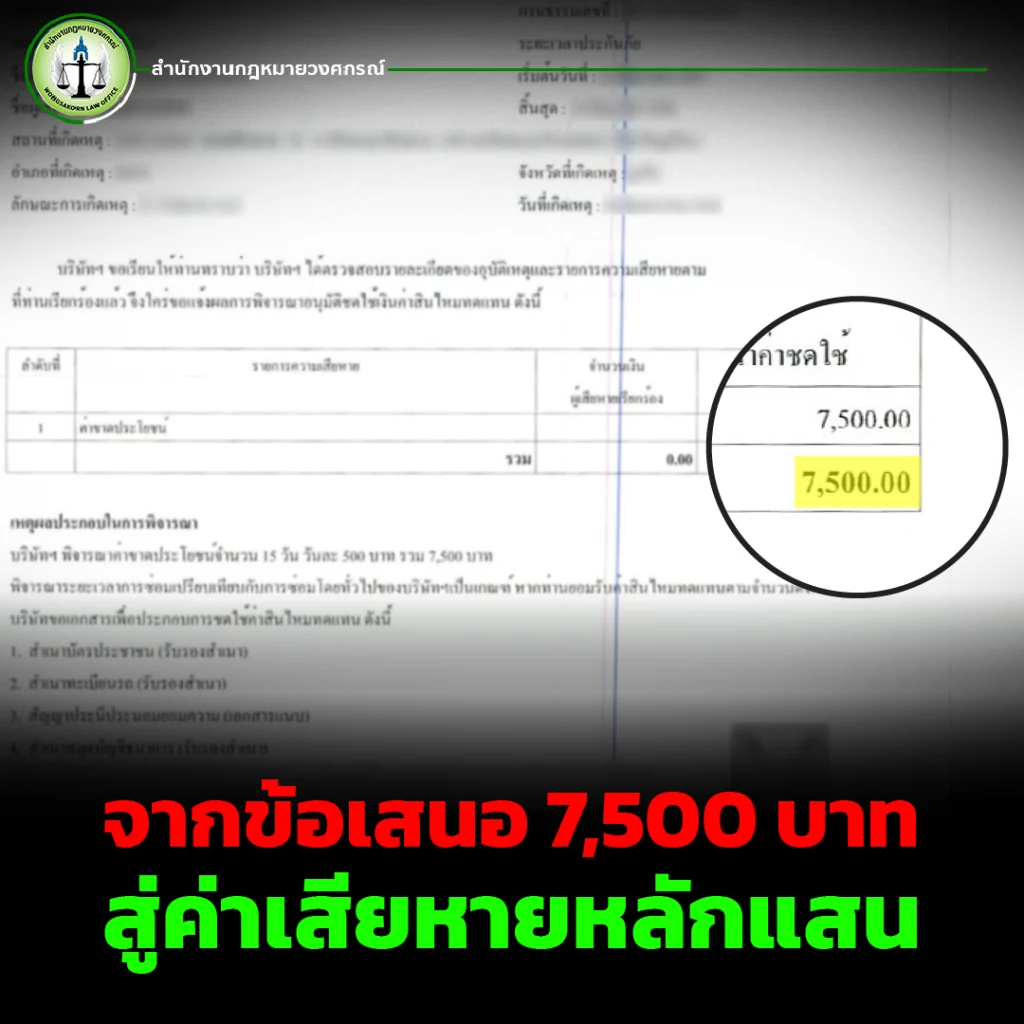
กรณีหนึ่งที่ทนายอาร์มนำมาเป็นตัวอย่าง เป็นกรณีของผู้เสียหายซึ่งเป็นเจ้าของรถกระบะ เกิดเหตุในจังหวัดภูเก็ต โดยในช่วงแรกก่อนมีทนายความเข้ามาดูแล บริษัทประกันภัยเสนอจ่ายค่าขาดประโยชน์จากการใช้รถให้ผู้เสียหายเพียง 7,500 บาท

เมื่อผู้เสียหายเห็นว่าจำนวนเงินดังกล่าวอาจไม่สอดคล้องกับความเสียหายที่เกิดขึ้น จึงค้นหาข้อมูลทางอินเทอร์เน็ตและพบคลิปวิดีโอให้ความรู้ของทนายอาร์มผ่าน YouTube ก่อนติดต่อสำนักงานกฎหมายวงศกรณ์เพื่อขอคำปรึกษาและให้ดำเนินการเรียกร้องค่าเสียหาย

ภายหลังจากมีการดำเนินการและพิจารณารายละเอียดของคดี ผู้เสียหายได้รับค่าเสียหายหลักแสนบาทจากเดิมที่บริษัทประกันภัยเสนอ 7,500 บาท กรณีนี้จึงสะท้อนให้เห็นว่า จำนวนเงินที่บริษัทเสนอในเบื้องต้นไม่ควรเป็นตัวเลขที่ผู้เสียหายต้องรีบยอมรับโดยไม่ตรวจสอบข้อเท็จจริงและสิทธิของตนเองก่อน

ทำไมต้องมีหลักฐานในการเรียกค่าขาดประโยชน์จากการใช้รถ?

การเรียกร้องค่าขาดประโยชน์จากการใช้รถจำเป็นต้องพิจารณาหลักฐานที่เกี่ยวข้อง เช่น เอกสารการซ่อมรถ ระยะเวลาที่รถอยู่ในอู่ หลักฐานเกี่ยวกับการใช้รถ ตลอดจนเอกสารหรือข้อมูลอื่นที่สามารถแสดงให้เห็นถึงความเสียหายที่เกิดขึ้นจริง

ผู้เสียหายจึงไม่ควรมองเพียงว่า “บริษัทประกันภัยเสนอให้เท่าไหร่ก็รับเท่านั้น” แต่ควรตรวจสอบก่อนว่าข้อเสนอครอบคลุมความเสียหายที่เกิดขึ้นจริงหรือไม่ และมีเอกสารหรือข้อเท็จจริงใดที่สามารถใช้ประกอบการเรียกร้องเพิ่มเติมได้บ้าง

ในบางกรณี การพูดคุยเจรจาโดยไม่มีการเตรียมข้อมูลอย่างเป็นระบบ อาจทำให้ผู้เสียหายไม่สามารถนำเสนอข้อเท็จจริงได้ครบถ้วน การเก็บหลักฐานตั้งแต่ต้นจึงเป็นเรื่องสำคัญ

ผู้เสียหายควรรีบรับเงินจากบริษัทประกันภัยหรือไม่?

คำตอบไม่ได้เหมือนกันทุกกรณี เพราะต้องพิจารณาเอกสารและเงื่อนไขที่เกี่ยวข้องเป็นรายกรณี สิ่งสำคัญคือผู้เสียหายควรอ่านรายละเอียดของข้อเสนอและเอกสารที่กำลังจะลงนามให้เข้าใจอย่างชัดเจน โดยเฉพาะข้อความที่อาจเกี่ยวข้องกับการยุติข้อเรียกร้องหรือการสละสิทธิในส่วนอื่น

หากไม่เข้าใจเนื้อหา ผู้เสียหายสามารถขอเวลาตรวจสอบเอกสารหรือปรึกษาผู้เชี่ยวชาญด้านกฎหมายก่อนตัดสินใจได้ เพราะการลงนามในเอกสารบางประเภทอาจมีผลต่อการเรียกร้องในภายหลัง

ทนายอาร์ม ศุภสิทธิ์ จึงฝากถึงผู้บริโภคว่า อย่าเพิ่งตัดสินใจจากตัวเลขที่บริษัทประกันภัยเสนอเพียงอย่างเดียว แต่ควรดูว่าตัวเลขดังกล่าวเกิดจากหลักเกณฑ์และข้อเท็จจริงอะไร และความเสียหายที่เกิดขึ้นจริงมีรายละเอียดมากกว่านั้นหรือไม่

บริษัทประกันภัยมีทนายความแต่แรก ผู้เสียหายก็มีทนายได้เช่นเดียวกัน

เมื่อเกิดอุบัติเหตุ ผู้เสียหายจำนวนไม่น้อยอาจรู้สึกว่าบริษัทประกันภัยเป็นองค์กรขนาดใหญ่ มีเจ้าหน้าที่และผู้เชี่ยวชาญคอยดำเนินการ ขณะที่ตัวเองไม่รู้ว่าจะต้องเริ่มต้นอย่างไร

ในมุมของทนายอาร์ม การมีความรู้เกี่ยวกับสิทธิของตัวเองจึงเป็นเรื่องสำคัญ โดยเฉพาะเรื่องค่าขาดประโยชน์จากการใช้รถ เพราะผู้เสียหายควรรู้ว่าตนเองสามารถเรียกร้องอะไรได้บ้าง ต้องเตรียมหลักฐานอย่างไร และควรเจรจาอย่างไรให้สอดคล้องกับข้อเท็จจริง

ส่วนกรณีที่ต้องการร้องเรียนหรือขอความช่วยเหลือจากหน่วยงานที่เกี่ยวข้อง ผู้เสียหายควรทำความเข้าใจบทบาทและกระบวนการของหน่วยงานนั้น ๆ รวมถึงพิจารณาว่ากรณีของตนจำเป็นต้องได้รับคำปรึกษาด้านกฎหมายเพิ่มเติมหรือไม่

อย่ามองว่าอุบัติเหตุเป็นเรื่องเล็ก เพราะความเสียหายอาจมากกว่าที่คิด

อุบัติเหตุเป็นสิ่งที่ไม่มีใครคาดการณ์ได้ ไม่ว่าจะเป็นฝ่ายที่ขับรถไปชนผู้อื่น หรือเป็นฝ่ายที่ถูกรถคันอื่นชน เมื่อเกิดเหตุขึ้น สิ่งที่ควรทำคือรวบรวมข้อมูลและหลักฐานให้ครบถ้วน ตั้งแต่ภาพถ่ายสถานที่เกิดเหตุ เอกสารจากบริษัทประกันภัย เอกสารการซ่อมรถ ไปจนถึงหลักฐานเกี่ยวกับค่าใช้จ่ายและความเสียหายที่เกิดขึ้น

กรณีตัวอย่างจากข้อเสนอ 7,500 บาท และภายหลังได้รับค่าเสียหายหลักแสน ไม่ควรถูกมองว่าเป็นมาตรฐานว่าทุกคดีจะต้องได้จำนวนเท่ากัน แต่เป็นตัวอย่างที่สะท้อนว่าการประเมินสิทธิและความเสียหายอย่างละเอียดมีความสำคัญ และจำนวนเงินที่บริษัทเสนอในเบื้องต้นอาจต้องนำมาตรวจสอบกับข้อเท็จจริงของแต่ละกรณี

หากกำลังประสบอุบัติเหตุและมีข้อสงสัยเกี่ยวกับค่าขาดประโยชน์จากการใช้รถ หรือไม่แน่ใจว่าข้อเสนอจากบริษัทประกันภัยเหมาะสมกับความเสียหายหรือไม่ ควรศึกษาข้อมูลและปรึกษาทนายความก่อนตัดสินใจดำเนินการ เพื่อให้เข้าใจสิทธิและแนวทางของตนเองอย่างรอบคอบ

ปรึกษาทนายอาร์ม ศุภสิทธิ์ ศิริ จากสำนักงานกฎหมายวงศกรณ์ เพื่อประเมินข้อเท็จจริงและวางแนวทางการเรียกร้องค่าเสียหายได้ที่ติดต่อเรา

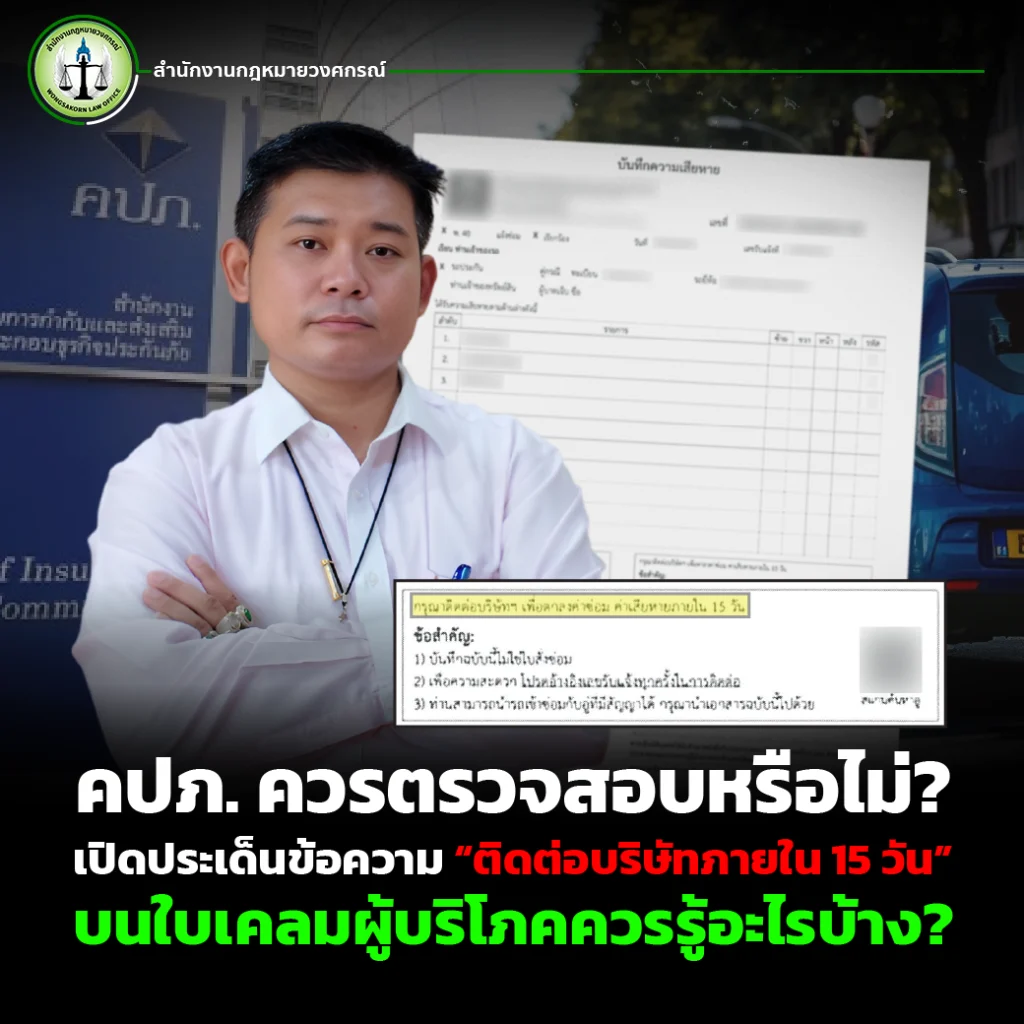
คปภ. ควรตรวจสอบหรือไม่? เปิดประเด็นข้อความ “ติดต่อบริษัทภายใน 15 วัน” บนใบเคลมผู้บริโภคควรรู้อะไรบ้าง?

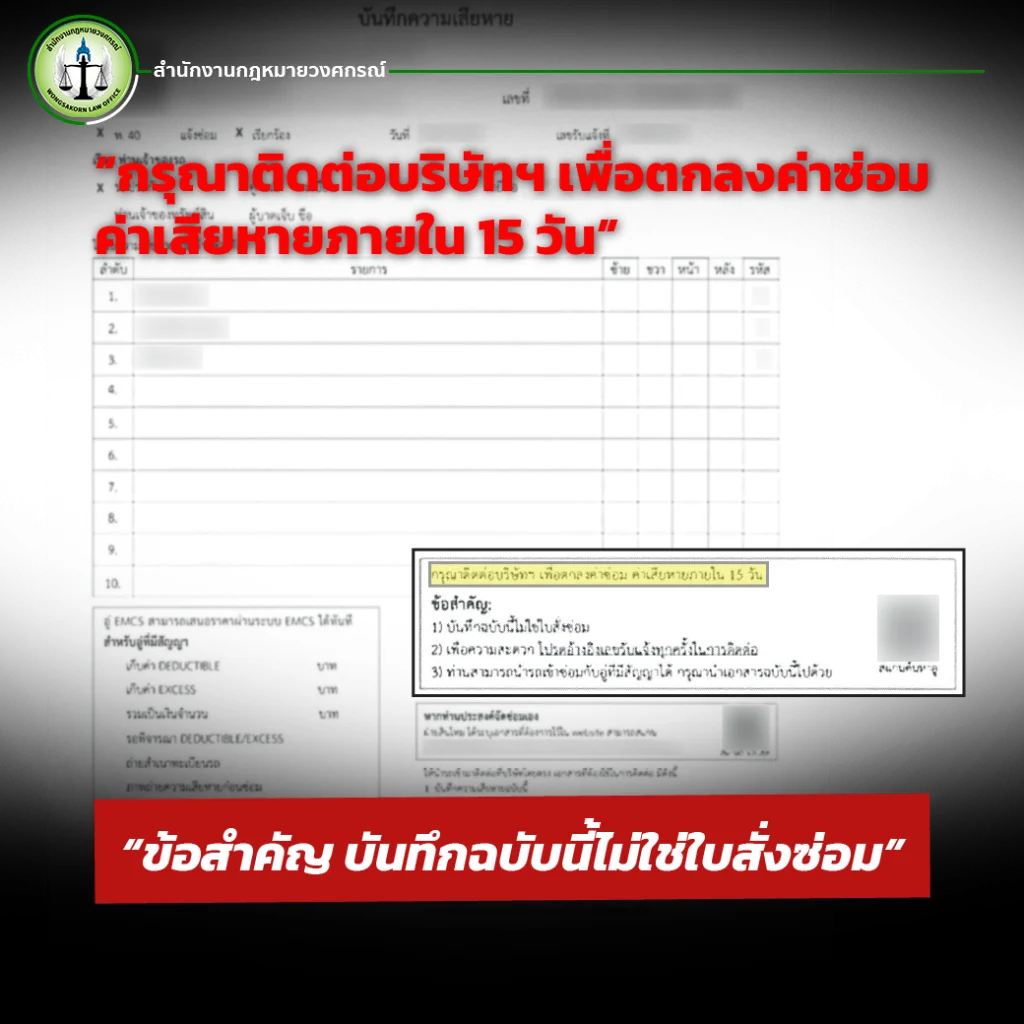
เมื่อเกิดอุบัติเหตุทางรถยนต์ สิ่งที่ผู้เอาประกันภัยส่วนใหญ่คุ้นเคย คือการรอให้พนักงานสำรวจภัยหรือคนเคลมของบริษัทประกันเดินทางมายังที่เกิดเหตุ เพื่อตรวจสอบความเสียหาย และออกเอกสารที่ประชาชนเรียกกันติดปากว่า “ใบเคลม” เพื่อใช้ดำเนินการซ่อมรถหรือเรียกร้องค่าสินไหมฯ ต่อไป เชื่อว่าหลายคนอาจไม่เคยสังเกตว่า ในใบเคลมของบริษัทประกันภัยบางแห่ง มีข้อความระบุว่า

“กรุณาติดต่อบริษัทเพื่อตกลงค่าซ่อมค่าเสียหายภายใน 15 วัน”

พร้อมทั้งมีข้อความเพิ่มเติมว่า

“ข้อสำคัญ บันทึกฉบับนี้ไม่ใช่ใบสั่งซ่อม”

ข้อความเพียงไม่กี่บรรทัดนี้ อาจทำให้ผู้บริโภคจำนวนไม่น้อยเกิดความเข้าใจคลาดเคลื่อนเกี่ยวกับสิทธิของตนเอง

บทความนี้ทนายอาร์ม ศุภสิทธิ์ ศิริ จากสำนักงานกฎหมายวงศกรณ์ จึงขอชวนประชาชนหรือผู้บริโภคทั้งหลายมาวิเคราะห์ในมุมกฎหมายและสิทธิของผู้บริโภค เพื่อให้ประชาชนรู้เท่าทันก่อนเสียสิทธิ์โดยไม่จำเป็น

คปภ. มีบทบาทอย่างไรกันแน่ในธุรกิจประกันภัย?

สำนักงานคปภ. เป็นหน่วยงานที่มีบทบาทในการกำกับดูแลและส่งเสริมธุรกิจประกันภัย เพื่อให้การดำเนินธุรกิจเป็นไปตามกฎหมายและสร้างความเชื่อมั่นแก่ประชาชน

แต่ในทางปฏิบัติ เมื่อเกิดอุบัติเหตุ พนักงานสำรวจภัยของบริษัทประกันภัย จะเข้าตรวจสอบข้อเท็จจริงและจัดทำเอกสารที่เกี่ยวข้องกับการรับแจ้งความเสียหายตามขั้นตอนของบริษัท

อย่างไรก็ตาม การประเมินความเสียหาย การพิจารณาความรับผิด และการชดใช้ค่าสินไหม ยังคงต้องเป็นไปตามข้อเท็จจริง เงื่อนไขกรมธรรม์ และกฎหมายที่เกี่ยวข้อง

“กรุณาติดต่อบริษัท เพื่อตกลงค่าซ่อมค่าเสียหายภายใน 15 วัน” หมายความว่าอย่างไร?

จากประสบการณ์ของสำนักงานกฎหมายวงศกรณ์ มีประชาชนหรือผู้บริโภคจำนวนไม่น้อยเข้าใจว่า หากไม่ได้ติดต่อบริษัทภายใน 15 วัน จะหมดสิทธิเรียกร้องค่าเสียหายทันที

ความเข้าใจลักษณะนี้อาจทำให้ผู้บริโภคเกิดความกังวล หรือรีบดำเนินการโดยไม่ได้ศึกษาสิทธิของตนเองให้ครบถ้วน

ในมุมมองของทนายอาร์ม ข้อความดังกล่าวจึงควรสื่อสารให้ชัดเจน เพื่อไม่ให้ประชาชนเกิดความเข้าใจผิดเกี่ยวกับสิทธิของตนเอง และควรแยกให้ชัดระหว่างขั้นตอนภายในของบริษัทกับสิทธิเรียกร้องตามกฎหมาย ซึ่งอาจเป็นคนละประเด็นกัน

ใบเคลมคืออะไร?

ใบเคลมหรือเอกสารรับรองความเสียหาย เป็นเอกสารที่บริษัทประกันภัยออกภายหลังการตรวจสอบความเสียหายเบื้องต้น เพื่อใช้ประกอบการดำเนินการในขั้นตอนถัดไป

อย่างไรก็ตาม เอกสารแต่ละบริษัทอาจมีรูปแบบและข้อความแตกต่างกัน

ผู้เอาประกันภัยจึงควรอ่านรายละเอียดทุกครั้งก่อนลงลายมือชื่อหรือดำเนินการตามเอกสารที่ได้รับ

หากมีข้อความใดไม่เข้าใจ ควรสอบถามบริษัทประกันภัย หรือขอคำแนะนำจากผู้เชี่ยวชาญด้านกฎหมายก่อน

สิ่งที่ผู้บริโภคควรรู้เมื่อเกิดอุบัติเหตุ

เมื่อเกิดอุบัติเหตุ สิ่งสำคัญไม่ใช่เพียงการนำรถเข้าซ่อมเท่านั้น แต่ยังรวมถึงการรักษาสิทธิของตนเอง เช่น

  • ขอสำเนาเอกสารทุกฉบับ
  • อ่านข้อความบนใบเคลมอย่างละเอียด
  • สอบถามความหมายของข้อความที่ไม่เข้าใจ
  • เก็บหลักฐานเกี่ยวกับอุบัติเหตุไว้ทั้งหมด
  • ตรวจสอบเงื่อนไขกรมธรรม์ของตนเอง

การเข้าใจสิทธิของตนเองตั้งแต่ต้น จะช่วยลดโอกาสเกิดข้อพิพาทในภายหลัง

ความแตกต่างระหว่างบริษัทประกันภัยและผู้บริโภค คือ การไม่มีทนายความ

ทนายอาร์ม ศุภสิทธิ์ฯ ให้ความเห็นว่า ความแตกต่างระหว่างผู้บริโภคกับองค์กรธุรกิจ คือองค์กรจำนวนมากมีฝ่ายกฎหมายหรือที่ปรึกษากฎหมายคอยสนับสนุนการดำเนินงานอยู่เสมอ

ขณะที่ประชาชนส่วนใหญ่เพิ่งเผชิญเหตุการณ์รถชนเป็นครั้งแรก จึงอาจไม่ทราบขั้นตอน สิทธิ หรือผลทางกฎหมายของเอกสารที่ได้รับ

ด้วยเหตุนี้ การศึกษาข้อมูลหรือขอคำปรึกษาจากผู้เชี่ยวชาญก่อนตัดสินใจ จึงเป็นอีกวิธีหนึ่งที่ช่วยให้ผู้บริโภคสามารถรักษาสิทธิของตนเองได้อย่างเหมาะสม

หากสงสัยเกี่ยวกับสิทธิ ควรทำอย่างไร?

หากผู้เอาประกันภัยมีข้อสงสัยเกี่ยวกับ

  • ใบเคลม
  • การซ่อมรถ
  • การปฏิเสธความรับผิด
  • การชดใช้ค่าสินไหมทดแทน
  • หรือข้อความที่บริษัทประกันภัยระบุในเอกสาร

ควรสอบถามบริษัทประกันภัยให้ชัดเจนก่อนเป็นลำดับแรก

หากยังมีข้อสงสัยเกี่ยวกับสิทธิตามกฎหมาย หรือเห็นว่าการดำเนินการอาจส่งผลกระทบต่อสิทธิของตนเอง การปรึกษาทนายความก็เป็นอีกทางเลือกหนึ่งที่ช่วยให้เข้าใจข้อกฎหมายและสามารถตัดสินใจได้อย่างรอบคอบ

การทำประกันภัยไม่ใช่เพียงการจ่ายเบี้ยประกัน แต่ยังหมายถึงการเข้าใจสิทธิและหน้าที่ของตนเองเมื่อเกิดเหตุการณ์ไม่คาดคิดด้วย

ในมุมมองของทนายอาร์ม ศุภสิทธิ์ ศิริ ข้อความบนใบเคลมที่อาจทำให้ผู้บริโภคเกิดความเข้าใจคลาดเคลื่อน ควรได้รับการสื่อสารอย่างชัดเจน เพื่อให้ประชาชนสามารถใช้สิทธิตามกฎหมายได้อย่างถูกต้อง และลดความเสี่ยงจากการเสียสิทธิ์เพราะความเข้าใจผิด

หากคุณกำลังมีข้อพิพาทเกี่ยวกับบริษัทประกันภัยไม่ว่าจะเป็นปัญหาใบเคลม การปฏิเสธการซ่อม การเรียกค่าสินไหมทดแทน หรือข้อสงสัยเกี่ยวกับสิทธิของผู้เอาประกันภัยสำนักงานกฎหมายวงศกรณ์ พร้อมให้คำปรึกษาเพื่อวางรูปเรื่อง วางแนวทางการดำเนินการเพื่อเรียกค่าเสียหายกับบริษัทประกันภัย ปรึกษาทนายอาร์ม คลิก >>ติดต่อเรา<<
ประกันภัยจ่ายไม่เต็มจริงไหม? ทำไมรถชนเรียกค่าเสียหายเองไม่ได้ 7-8 แสน แบบที่ทนายทำ?

ประกันภัยจ่ายไม่เต็มเม็ดเต็มหน่วยจริงไหม? คำถามยอดฮิตเมื่อเกิดอุบัติเหตุรถชนจนได้รับบาดเจ็บสาหัส หนึ่งในคำถามที่ผู้เสียหายมักสงสัยคือ
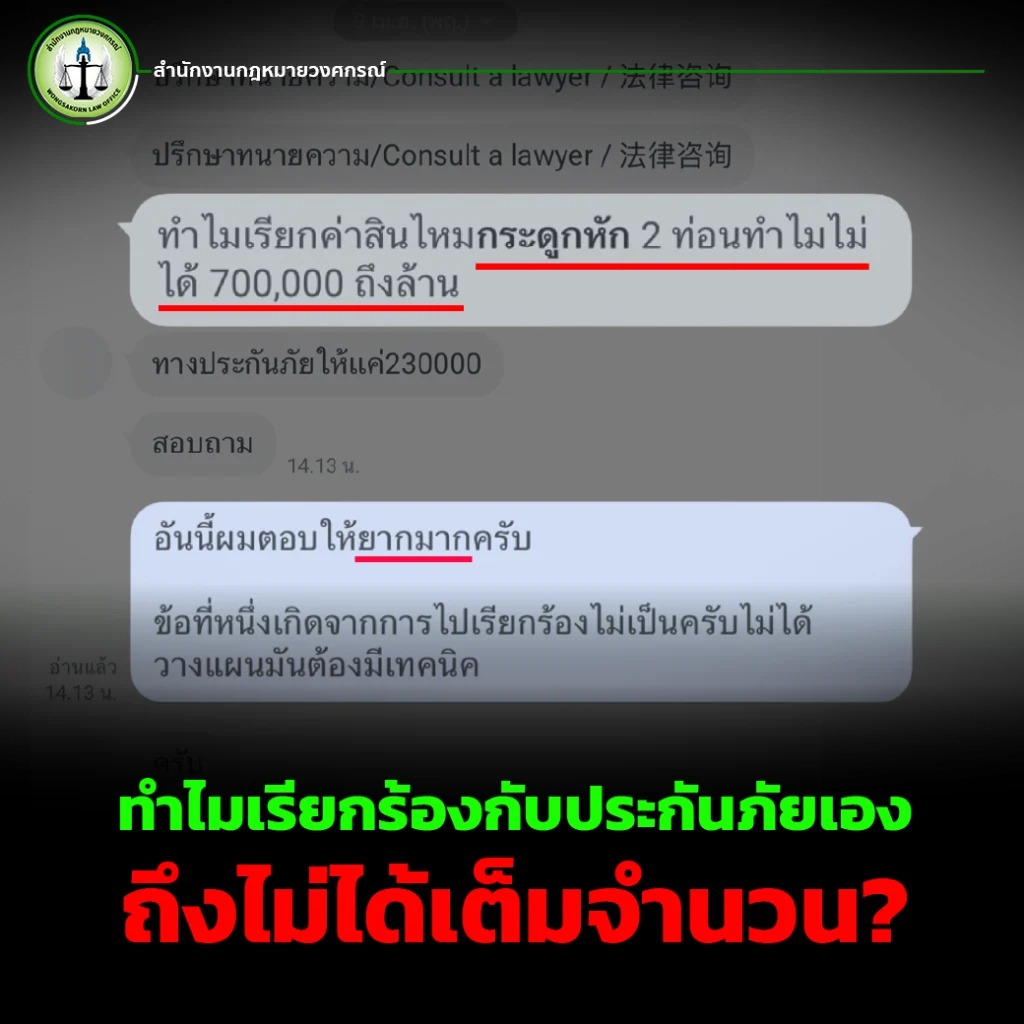
“ทำไมไปเรียกร้องกับบริษัทประกันภัยเอง ถึงไม่ได้ค่าเสียหายสูงเหมือนที่ทนายทำ?”

หลายคนอาจเคยเห็นเคสที่มีการเรียกค่าเสียหายได้ถึง 700,000 – 1,000,000 บาท
แต่พอไปดำเนินการกับบริษัทประกันภัยด้วยตัวเอง กลับได้เพียงบางส่วน หรือไม่เป็นไปตามที่คาดหวัง

ความจริงคือ เรื่องนี้ไม่ได้ขึ้นอยู่กับ “อาการบาดเจ็บอย่างเดียว” แต่มีปัจจัยด้านกฎหมาย กลยุทธ์ และวิธีการเรียกร้องเข้ามาเกี่ยวข้องอย่างมาก

ทำไมเรียกร้องกับประกันภัยเอง ถึงไม่ได้เต็มจำนวน?

จากประสบการณ์ของทนายในสายงานประกันภัยโดยตรง ต้องบอกตามตรงว่า

การที่บริษัทประกันภัยจะจ่ายเงินก้อนใหญ่ เช่น 700,000-800,000 บาท ในชั้นเรียกร้องทั่วไปนั้น “เป็นไปได้ยากมาก”

ไม่ใช่ว่าเป็นไปไม่ได้เลย แต่ในทางปฏิบัติ ถือว่า “ยากมาก” หากผู้เสียหายดำเนินเรื่องด้วยตัวเอง

สาเหตุหลักที่ผู้เสียหายมักได้ค่าสินไหมฯ น้อย เมื่อไปเดินเรื่องเอง

1. ขาดความเข้าใจด้านกฎหมาย

ผู้เสียหายส่วนใหญ่มองว่า “บาดเจ็บหนัก = ต้องได้ค่าเสียหายสูง”

แต่ในทางกฎหมาย การเรียกค่าสินไหมทดแทนมีองค์ประกอบหลายอย่าง เช่น

-หลักฐานทางการแพทย์

-ความต่อเนื่องของการรักษา

-ความเสียหายในอนาคต

ซึ่งหากเรียบเรียงไม่ถูกต้อง อาจทำให้มูลค่าความเสียหาย “ถูกประเมินต่ำ”

2. ไม่มีการวางแผนตั้งแต่ต้น

การเรียกค่าเสียหายจากประกันภัยไม่ใช่แค่การยื่นเอกสาร แต่ต้อง “วางรูปเรื่อง” ตั้งแต่แรก หากเริ่มต้นผิด ปลายทางก็มักจะได้ผลลัพธ์ที่น้อยกว่าความเป็นจริง

3. ไม่เข้าใจ “กลยุทธ์ของบริษัทประกันภัย”

ต้องเข้าใจว่า บริษัทประกันภัย ไม่ได้มีหน้าที่ “ช่วยเหลือผู้เสียหาย” แต่มีหน้าที่ “จ่ายตามความเสียหายที่พิสูจน์ได้” และในทางปฏิบัติจริง บริษัทประกันภัยมักมีทีมกฎหมาย เพื่อรอปฏิเสธ หรือรอดำเนินการกับผู้เสียหายไว้อยู่ แน่นอนว่าบริษัทประกันภัยมีคดีเข้ามาทุกวัน เรียกได้ว่ามีแนวทางการเจรจา หรือชั่วโมงบินสูงอยู่แล้ว นอกจากนี้ประกันภัยยังมีกลยุทธ์ในการประเมินค่าสินไหมทดแทนเป็นรูปแบบของบริษัทอยู่แล้ว จึงชัดเจนว่าเป็นไปได้ยากที่จะไปเดินเรื่องเองแล้วจะได้ค่าเสียหายหรือค่าสินไหมทดแทนที่สูง ดังนั้น หากผู้เสียหายไม่มีความรู้เท่าทัน ก็มีโอกาสเสียเปรียบได้ง่าย

เทคนิคสำคัญ อย่ารอให้รักษาตัวหายดีก่อน

หนึ่งใน “ข้อผิดพลาดใหญ่ที่สุด” ที่ผู้เสียหายมักทำคือ

การรอให้รักษาตัวหายดีก่อน แล้วค่อยไปเรียกร้องค่าเสียหาย

ซึ่งในมุมของคดีประกันภัย นี่คือการ “เสียเปรียบตั้งแต่ต้น”

ทำไมไม่ควรรอ?

ประกันภัยมักให้ผู้เสียหายไปรักษาตัวให้หายดีก่อน แล้วค่อยมาเรียกค่าเสียหายภายหลังก็ได้ ความจริงแล้ว “ก็ได้” จริงเหรอ ?

ในความเป็นจริงคำพูดเหล่านั้น หวังดีกับใครกันแน่ ? เพราะยิ่งรอรักษาตัวให้หายดีก่อนอาการบาดเจ็บที่มีก็เริ่มดีขึ้นเรื่อย ๆ จนหายดี 100% ซึ่งในบางเคสกว่าจะหายดี ก็กินเวลาไปหลายเดือน หรือบางเคสก็เป็นปีเลยก็ว่าได้ เมื่อถึงเวลาที่จะเรียกร้องค่าเสียหายหรือค่าสินไหมทดแทนกับบริษัทประกันภัย บริษัทฯ ก็จะบอกว่า “รักษาตัวหายดีแล้วจะจ่ายค่าเสียหายให้เท่านี้ก็พอ” เป็นต้น เทคนิคนี้ถือเป็นกลยุทธ์ยอดฮิตของบริษัทประกันภัยที่ทำมาโดยตลอด เป็นการปฏิเสธไปก่อน เผื่อผู้เสียหายหลงเชื่อ หากหลงเชื่อก็เท่ากับอาจได้รับค่าเสียหายต่ำกว่าที่คาดหวังไว้แน่นอน

ดังนั้นการปรึกษาทนายความตั้งแต่แรกหลังเกิดอุบัติเหตุ จึงเป็นหนทางที่จะทำให้ผู้เสียหายได้รับโอกาสในการเรียกค่าเสียหายมากขึ้น และการปรึกษาทนายความที่ถูกต้อง ต้องเป็นทนายความที่มีความรู้ทันประกันภัยด้วย

“รู้ทันประกันภัย” คือหัวใจสำคัญ

คำแนะนำสำคัญคือ

อย่าไปขอร้องให้บริษัทประกันภัยจ่ายเงิน

เพราะระบบของ ประกันภัย ไม่ได้ทำงานด้วยความสงสาร
แต่ทำงานบนพื้นฐานของ “กฎหมายและหลักฐาน”

สิ่งที่ผู้เสียหายควรทำ

-รวบรวมเอกสารและหลักฐานให้ครบ

-บันทึกอาการบาดเจ็บและการรักษาอย่างต่อเนื่อง

-ประเมินความเสียหายทั้งระยะสั้นและระยะยาว

-วางแผนการเรียกร้องอย่างเป็นระบบ

แต่สิ่งเหล่านี้ “ทำเองได้ยาก” หากไม่มีความรู้ด้านกฎหมาย ดังนั้นจึงต้อง “ปรึกษาทนายความตั้งแต่รถชน”

ทำไมต้องมีทนายตั้งแต่แรก?

สิ่งที่หลายคนมักเข้าใจผิดคือ
“มีปัญหาแล้วค่อยหาทนาย”

แต่ในความเป็นจริงคดีประกันภัย ควรมีทนายตั้งแต่ยังไม่เกิดข้อพิพาท

เพราะบริษัทประกันภัยมีทนายตั้งแต่ก่อนเกิดเหตุ มีระบบและแนวทางรับมือครบถ้วน พร้อมประเมินความเสียหายให้ “ต่ำที่สุดเท่าที่เป็นไปได้”

ดังนั้น หากผู้เสียหายต้องการ “ความเป็นธรรม” ก็ต้องมีผู้เชี่ยวชาญวางแผนเช่นเดียวกัน

อย่าเสียเปรียบประกันภัย เพราะเริ่มต้นผิด

การเรียกค่าเสียหายจากประกันภัย ไม่ใช่เรื่องของ “โชค” แต่เป็นเรื่องของ “กลยุทธ์”

หาก

-เริ่มต้นผิด

หากเริ่มต้นผิดตั้งแต่แรกเช่นเดียวกับการติดกระดุมผิดเม็ดก็อาจจะทำให้เรื่องไปกันใหญ่ ควบคุมไม่ได้

-เข้าใจผิด

ปัจจุบันในโซเชียลสื่อต่างๆ มักมีทนายความหรือผู้เชี่ยวชาญที่ออกมาให้ข้อมูลที่ผิด ๆ อยู่มาก การเสพสื่อที่นำเสนอข้อมูลหรือข้อเท็จจริงผิดพลาดก็อาจะส่งผลให้ผู้เสียหายเข้าใจผิดและดำเนินการผิดจนในท้ายที่สุด อาจไม่ได้เป็นอย่างที่คาดหวังไว้ 

-ไม่มีการวางแผน

การเดินเรื่องไม่ว่าจะเดินเรื่องเอง หรือมีคนแนะนำต่าง  ๆ หากผู้เสียหายไม่มีการวางแผนหรือขั้นตอนที่ถูกต้องโดยไม่มีทนายความวางรูปเรื่องให้ โอกาสที่ผู้เสียหายจะได้ค่าเสียหายต่ำกว่าความเป็นจริงมีสูงมาก

ปรึกษาทนายตั้งแต่วันนี้ ไม่ต้องรอ “รักษาตัวให้หายดีก่อน”

หากคุณหรือคนใกล้ตัวประสบอุบัติเหตุและต้องการเรียกค่าเสียหายจากประกันภัยให้ได้อย่างเป็นธรรม คำแนะนำจากเราที่สำคัญคือ

อย่ารอให้รักษาหายก่อน อย่าหลงเชื่อการเจรจาที่ทำให้คุณเสียเปรียบ

และที่สำคัญที่สุด ควรปรึกษาทนายความตั้งแต่แรก เพราะสิทธิของคุณ “ต้องได้รับการปกป้อง”

อาการบาดเจ็บที่คุณได้รับ คือความเสียหายที่เกิดขึ้นจริง และคุณมีสิทธิ์ได้รับการชดเชยอย่างเหมาะสม

อย่าปล่อยให้การขาดความรู้ ทำให้คุณเสียสิทธิ์ที่ควรได้

เริ่มวางแผนตั้งแต่วันนี้ เพื่อให้คุณไม่เสียเปรียบประกันภัยในวันข้างหน้า ปรึกษาทนายความ คลิก >>ติดต่อเรา<<
คปภ.ช่วยประชาชนได้จริงไหม? เปิดมุมมองจากคดีจริง พร้อมคำตอบที่ผู้บริโภคต้องรู้

ในยุคที่ประกันภัยกลายเป็นสิ่งจำเป็นสำหรับผู้ใช้รถใช้ถนน รวมถึงผู้ประกอบการ เช่น บริษัทซ่อมรถยนต์ (ลูกความของเรา) หนึ่งในหน่วยงานที่หลายคนคุ้นเคยก็คือ “คปภ.” หรือสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย ซึ่งมีหน้าที่กำกับดูแลบริษัทประกันภัย และช่วยเหลือประชาชนเมื่อเกิดข้อพิพาทแต่คำถามสำคัญคือ “คปภ.ช่วยประชาชนได้จริงไหม?” บทความนี้จากสำนักงานกฎหมายวงศกรณ์จะพาคุณเจาะลึกจาก “เคสจริง” พร้อมวิเคราะห์ในมุมกฎหมาย เพื่อให้คุณเข้าใจบทบาทของ คปภ. อย่างแท้จริง และรู้ว่าควรพึ่งพาใครให้ไม่เสียสิทธิ

คปภ. บทบาทคืออะไร?

คปภ. มีหน้าที่หลักในการกำกับดูแลธุรกิจประกันภัย, คุ้มครองสิทธิของผู้เอาประกันภัย, เป็นตัวกลางในการไกล่เกลี่ยข้อพิพาท จัดให้มี “อนุญาโตตุลาการ” เพื่อระงับข้อพิพาทโดยไม่ต้องขึ้นศาล ฟังดูแล้วเหมือนจะเป็น “ที่พึ่ง” ของประชาชน แต่ในทางปฏิบัติอาจไม่ได้เป็นเช่นนั้นเสมอไป

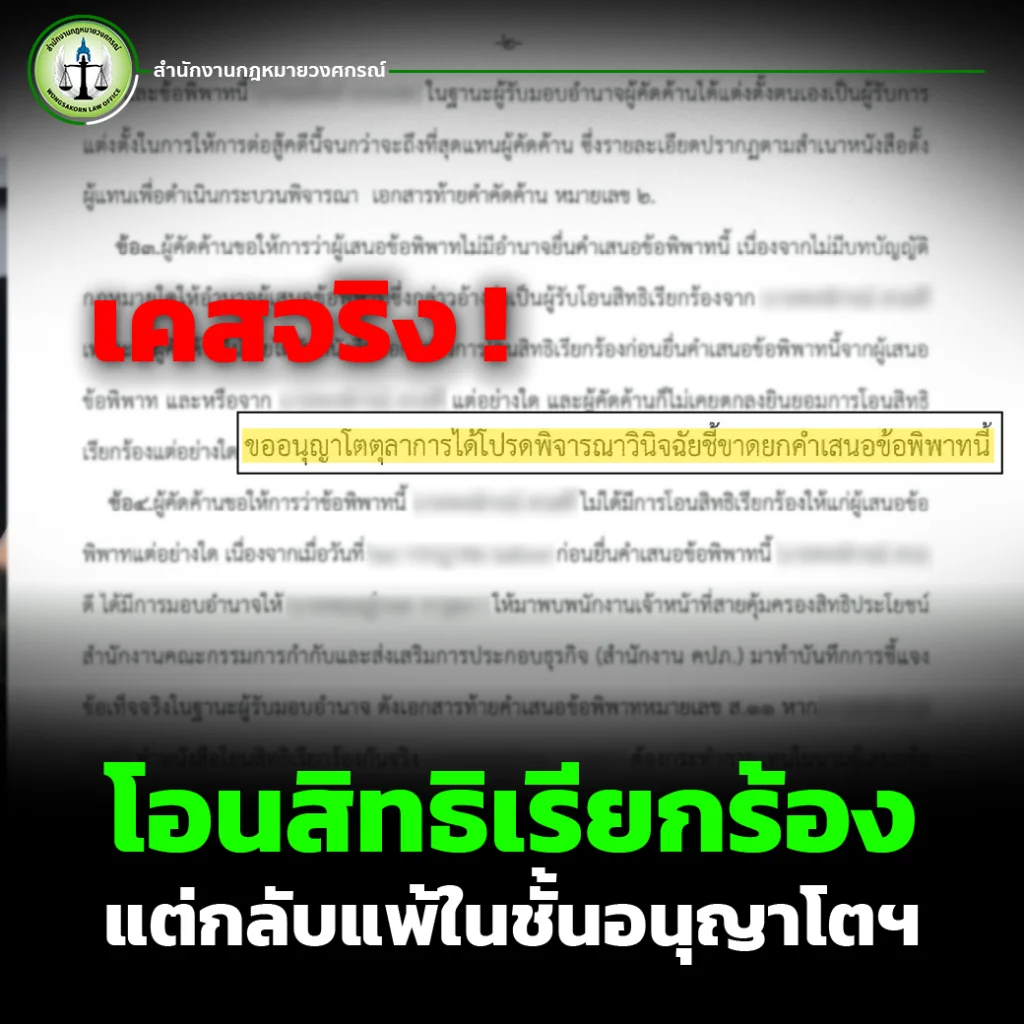
เคสจริง: โอนสิทธิเรียกร้อง แต่กลับแพ้ในชั้นอนุญาโตฯ

มีกรณีหนึ่งที่น่าสนใจเกี่ยวกับการโอนสิทธิเรียกร้องค่าซ่อมรถยนต์ โดยบริษัทซ่อมรถได้รับโอนสิทธิจากลูกค้า เพื่อไปเรียกค่าซ่อมจากบริษัทประกันภัย

แต่เมื่อเข้าสู่กระบวนการของ คปภ. และอนุญาโตตุลาการ
บริษัทประกันภัยกลับโต้แย้งว่า
“ไม่เคยได้รับหนังสือบอกกล่าวโอนสิทธิเรียกร้อง”

ทั้งที่ในข้อเท็จจริง มีการส่งเอกสารให้ครบถ้วนแล้วในขั้นตอนของ คปภ.

จุดพลิกคดี: ปัญหาที่เจ้าหน้าที่ คปภ.

ประเด็นสำคัญของคดีนี้อยู่ที่เจ้าหน้าที่ คปภ. ไม่ได้บันทึกเอกสารสำคัญ

ผลคือ อนุญาโตตุลาการวินิจฉัยว่า “ไม่มีการบอกกล่าว”  ทำให้บริษัทซ่อมรถ (ลูกความ) “แพ้คดี” ในชั้นอนุญาโตฯ

นี่คือจุดที่ทำให้หลายคนตั้งคำถามว่าคปภ.ทำหน้าที่เพื่อใครกันแน่?

ศาลยุติธรรมให้ความเป็นธรรม

แม้จะแพ้ในชั้นอนุญาโตตุลาการ แต่เมื่อเรื่องเข้าสู่ศาล ศาลกลับมีคำวินิจฉัย “ตรงข้าม”

โดยอ้างอิงตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 306 ว่าหากลูกหนี้ได้รับทราบการโอนสิทธิเรียกร้องแล้ว การโอนย่อมมีผลสมบูรณ์ ศาลจึงเห็นว่ามีการบอกกล่าวจริง การโอนสิทธิมีผลตามกฎหมาย, คำชี้ขาดของอนุญาโตฯ ถูกเพิกถอน สุดท้าย ผู้เสียหายจึงได้รับความเป็นธรรมจาก “ศาล” ไม่ใช่จาก คปภ.

คปภ. ยังน่าเชื่อถืออยู่ไหม?

จากกรณีนี้ ทำให้เห็นข้อเท็จจริงที่สำคัญว่าคปภ. ไม่ใช่ศาล, อนุญาโตตุลาการอาจพิจารณาพยานหลักฐานผิดพลาดได้, กระบวนการภายในอาจมีข้อบกพร่อง ที่สำคัญคือ
คำชี้ขาดของอนุญาโตตุลาการ “สามารถถูกเพิกถอนได้” ซึ่งในทางปฏิบัติจากประสบการณ์ในการทำคดีของสำนักงานกฎหมายวงศกรณ์ พบว่ามีการเพิกถอนคำชี้ขาดลักษณะนี้ “หลายคดี”

ผู้บริโภคควรทำอย่างไร เมื่อเจอปัญหากับบริษัทประกัน?

หากคุณเป็นผู้เสียหายจากกรณีรถชนและต้องการเรียกร้องค่าสินไหมทดแทนกับบริษัทประกันภัย สิ่งที่ควรระวังคือ

1. อย่าเชื่อเพียงคำพูด

ทุกอย่างต้องมี “เอกสาร” และหลักฐานชัดเจน

2. ตรวจสอบการดำเนินการของ คปภ.

แม้จะยื่นเรื่องผ่าน คปภ. แล้ว ควรติดตามว่ามีการบันทึกเอกสารครบหรือไม่, มีข้อเท็จจริงตกหล่นหรือไม่

3. อย่าพึ่งพาอนุญาโตฯ เพียงอย่างเดียว

แม้จะดูรวดเร็ว แต่ไม่ได้หมายความว่าจะถูกต้องเสมอไป

4. ปรึกษาทนายความตั้งแต่ต้น

นี่คือสิ่งที่สำคัญที่สุด เพราะทนายสามารถวางรูปคดีได้ถูกต้องตั้งแต่แรก, ป้องกันความผิดพลาดในกระบวนการ การวางเทคนิคการเดินเรื่องโดยทนายความผู้เชี่ยวชาญด้านคดีประกันภัย นอกจากจะไม่เป็นการเสียเปรียบบริษัทประกันภัยแล้ว การปรึกษาทนายผู้เชี่ยวชาญคดีประกันภัยยังส่งผลให้ผู้เสียหายไม่เสียรู้บริษัทประกันภัยอีกด้วย

โดยเฉพาะในคดีที่มีข้อพิพาทซับซ้อน การพึ่งพา คปภ. อาจทำให้คุณ “เสียสิทธิ” โดยไม่รู้ตัว

อย่าฝากความหวังไว้ที่ คปภ.

คำถามว่า คปภ.ช่วยประชาชนได้จริงไหม
คำตอบคือ “ได้…แต่ไม่  เสมอไป”

เพราะสุดท้ายแล้ว ความถูกต้องขึ้นอยู่กับพยานหลักฐาน เทคนิคและการวางรูปเรื่องโดยทนายความที่มีประสบการณ์และความเชี่ยวชาญ

หากคุณกำลังมีปัญหากับบริษัทประกันภัย

ไม่ว่าจะเป็นคดีบาดเจ็บ, ทรัพย์สินเสียหาย อย่าปล่อยให้เรื่องบานปลายด้วยการไปร้อง คปภ. เอง โดยไม่ผ่านการวางรูปเรื่องให้ดีก่อนตั้งแต่แรกสามารถปรึกษาเราได้ตั้งแต่วันนี้ ให้ทนายความวิเคราะห์คดีประกันภัย, วางกลยุทธ์ทางกฎหมาย ดำเนินการทั้งในชั้น คปภ. และศาลอย่างมีกลยุทธ์ เพราะเราเชื่อว่าความยุติธรรม ไม่ควรขึ้นอยู่กับความผิดพลาดของระบบ

ปรึกษาทนายความตั้งแต่วันนี้ เพื่อให้คุณไม่ตกเป็นเหยื่อของ คปภ. และบริษัทประกันภัย

รถชนประกันจ่ายไม่จบ! เมื่อไหร่ที่ต้องพึ่ง “ทนาย” เรียกค่าขาดประโยชน์?

กรณีที่ รถชน แล้วบริษัทประกันดึงเช็ง จ่ายน้อยกว่าที่กฎหมายกำหนด หรือปฏิเสธการจ่ายโดยอ้างเหตุผลสารพัด การมี
“ทนายความ” เข้ามาช่วยจัดการจะเปลี่ยนสถานะจาก “ผู้ประสบภัยที่รอความเมตตา” เป็น “ผู้เสียหายที่ใช้สิทธิ์ตามกฎหมาย” ทันที

การเกิดเหตุ รถชน จนรถพังต้องเข้าอู่เป็นเดือน ๆ นอกจากจะเสียสุขภาพจิตแล้ว ยังเสียโอกาสในการทำมาหากิน หลายคนเลือกที่จะยอมรับเงินเยียวยาเพียงน้อยนิดจากบริษัทประกันเพราะไม่อยากยุ่งยาก แต่รู้หรือไม่ว่า หากคุณมีหลักฐานชัดเจนและความเสียหายสูง การ “สู้คดี” โดยมีทนายความดูแลอาจคุ้มค่ากว่าที่คุณคิด


ทำไมต้องใช้ทนาย? ในเมื่อมี คปภ.

แม้ คปภ. จะเป็นที่พึ่งหลัก แต่ในทางปฏิบัติ การเรียกร้องค่าสินไหมจากบริษัทประกันไม่ได้ง่ายเสมอไป โดยเฉพาะในกรณีที่มูลค่าความเสียหายสูง เช่น รถหรู รถที่ใช้ประกอบธุรกิจ หรือรถรับจ้างที่มีรายได้ต่อวัน บริษัทประกันมักใช้เหตุผลทางกฎหมายหรือข้ออ้างต่าง ๆ เพื่อลดจำนวนเงินที่ต้องจ่าย

การมีทนายความเข้ามาช่วย จะทำให้คุณได้เปรียบอย่างมีนัยสำคัญในหลายด้าน เช่น

  • ✅ การรวบรวมพยานหลักฐานอย่างถูกต้องตามกฎหมาย
    ไม่ใช่เพียงใบเสร็จค่าใช้จ่ายทั่วไป แต่รวมถึงหลักฐานรายได้ รายการเดินบัญชี หรือหลักฐานการประกอบธุรกิจ เพื่อพิสูจน์ “ค่าขาดประโยชน์จากการใช้รถ”
  • ✅ การวิเคราะห์ข้อกฎหมายและประเมินค่าเสียหาย
    ทนายสามารถประเมินได้ว่าคุณควรได้รับเท่าไร ไม่ใช่ปล่อยให้บริษัทประกันเป็นฝ่ายกำหนดตัวเลขเพียงฝ่ายเดียว
  • ✅ การร่างคำฟ้องและดำเนินคดี
    หากต้องเข้าสู่กระบวนการศาล การมีทนายจะช่วยให้คดีมีน้ำหนัก และเพิ่มโอกาสได้รับเงินชดเชยครบถ้วน

สัญญาณที่บอกว่า “คุณควรจ้างทนายได้แล้ว”

หากคุณเจอสถานการณ์เหล่านี้หลังจากเกิดเหตุ รถชน นั่นอาจเป็นสัญญาณว่าคุณกำลังเสียสิทธิ์โดยไม่รู้ตัว

  • ❗ ประกันจ่ายต่ำกว่า 500 บาท/วัน
    ซึ่งโดยหลักทั่วไปถือว่าต่ำกว่ามาตรฐาน และอาจไม่สะท้อนความเสียหายจริง
  • ❗ ตัดจำนวนวันซ่อมโดยไม่เป็นธรรม
    เช่น รถซ่อมจริง 45 วัน แต่ประกันจ่ายเพียง 10 วัน โดยอ้าง “มาตรฐานบริษัท”
  • ❗ ปฏิเสธการจ่ายทั้งที่คุณเป็นฝ่ายถูก
    อ้างว่าคุณมีส่วนประมาท ทั้งที่เอกสารระบุชัดว่าไม่ผิด
  • ❗ มีความเสียหายทางรายได้จำนวนมาก
    เช่น รถใช้ส่งของ รถรับจ้าง หรือรถบริษัท ที่สร้างรายได้หลัก

หากเข้าข่ายข้อใดข้อหนึ่ง การปรึกษาทนายทันทีจะช่วยลดความเสียหายระยะยาว


ค่าขาดประโยชน์จากการใช้รถ เรียกอะไรได้บ้าง?

หนึ่งในประเด็นสำคัญของคดีรถชนคือ “ค่าขาดประโยชน์จากการใช้รถ” ซึ่งหลายคนยังไม่รู้ว่าสามารถเรียกร้องได้มากกว่าที่คิด เช่น

  • ค่าเช่ารถระหว่างซ่อม
  • ค่าขาดรายได้ (กรณีใช้รถทำมาหากิน)
  • ค่าเสียเวลาในการดำเนินการต่าง ๆ
  • ค่าเดินทางที่เพิ่มขึ้น
  • ค่าเสียโอกาสทางธุรกิจ

ยิ่งคุณมีหลักฐานชัดเจน เช่น รายได้ต่อวัน สัญญาจ้าง หรือประวัติการใช้งานรถ โอกาสในการเรียกร้องก็จะสูงขึ้นตามไปด้วย


ทำไมหลายคน “เสียสิทธิ์” โดยไม่รู้ตัว?

สาเหตุหลักที่ผู้เสียหายจำนวนมากได้รับเงินไม่เต็มสิทธิ์ มักเกิดจาก:

  • ไม่รู้สิทธิของตนเองตามกฎหมาย
  • ไม่มีหลักฐานที่ครบถ้วน
  • เชื่อข้อมูลจากบริษัทประกันเพียงฝ่ายเดียว
  • ไม่กล้าดำเนินคดีเพราะคิดว่ายุ่งยาก

ในความเป็นจริงแล้ว การมีทนายช่วยตั้งแต่ต้น สามารถลดความยุ่งยากและเพิ่มโอกาสในการได้รับเงินชดเชยที่เหมาะสมได้อย่างมาก


ข้อคิดสำคัญ

“ความยุติธรรมไม่มีไว้สำหรับคนที่นิ่งเฉย”

หากคุณถูกเอาเปรียบจากกรณี รถชน หรือประกันจ่ายไม่เป็นธรรม การลุกขึ้นมาใช้สิทธิ์ของตนเองคือสิ่งสำคัญที่สุด และการมีผู้เชี่ยวชาญทางกฎหมายอยู่เคียงข้าง จะช่วยให้คุณไม่เสียเปรียบในทุกขั้นตอน


ปรึกษาทนายคดีรถชนติดต่อเรา

หากคุณประสบอุบัติเหตุรถชน ไม่ว่าจะเป็นฝ่ายผิดหรือฝ่ายถูก การปรึกษาทนายความตั้งแต่แรกเป็นสิ่งที่สำคัญที่สุด เพราะการวางแนวทางที่ถูกต้องตั้งแต่ต้น อาจทำให้คุณสามารถเรียกค่าสินไหมทดแทนได้อย่างครบถ้วน และไม่เสียสิทธิที่ควรได้รับ

สำนักงานกฎหมายวงศกรณ์ โดยทนายอาร์ม พร้อมให้คำปรึกษาและวางกลยุทธ์ทางกฎหมาย เพื่อปกป้องสิทธิของคุณอย่างเต็มที่

ปรึกษาทนาย คลิก >> https://www.wongsakornsirilawfirm.com/

หรือ
📱 แอดไลน์ / ☎️ โทร 062 195 1661

ค่าสินไหมทดแทนรถชน: เป็นฝ่ายผิดเรียกค่าเสียหายจากบริษัทประกันภัยได้ไหม? เข้าใจให้ชัดก่อนเสียสิทธิ

ค่าสินไหมทดแทนรถชน กรณีเป็นฝ่ายผิด แน่นอนว่าอุบัติเหตุทางรถยนต์เป็นเรื่องที่เกิดขึ้นได้เสมอ ไม่ว่าจะเป็นผู้ขับขี่มือใหม่หรือผู้มีประสบการณ์ และหนึ่งในคำถามที่หลายคนสงสัยมากที่สุดคือ “หากเราเป็นฝ่ายผิด จะยังสามารถเรียกค่าสินไหมทดแทนรถชนจากบริษัทประกันภัยได้หรือไม่?”

หลายคนอาจเคยได้รับคำตอบจากบริษัทประกันภัยว่า “ไม่ได้ เพราะเป็นฝ่ายผิด” ซึ่งทำให้เข้าใจไปว่าหมดสิทธิเรียกร้องใด ๆ ทั้งหมด แต่ในความเป็นจริงแล้ว เรื่องของค่าสินไหมทดแทนรถชน มีรายละเอียดทางกฎหมายที่ลึกกว่านั้น และบางกรณีผู้เอาประกันยังสามารถเรียกร้องสิทธิของตนได้

บทความนี้และคลิปวิดีโอต่อไปนี้จะอธิบายให้ทุกท่านเข้าใจอย่างชัดเจนว่า กรณีเป็นฝ่ายผิดมีสิทธิเรียกอะไรได้บ้าง และในกรณีใดที่ยังสามารถเรียกค่าเสียหายเพิ่มเติมจากบริษัทประกันภัยได้

ค่าสินไหมทดแทนรถชน คืออะไร?

ค่าสินไหมทดแทนรถชน คือเงินที่บริษัทประกันภัยจ่ายให้แก่ผู้เอาประกันหรือผู้เสียหาย เพื่อชดเชยความเสียหายที่เกิดขึ้นจากอุบัติเหตุ เช่น

  • ค่าซ่อมรถยนต์
  • ค่ารักษาพยาบาล
  • ค่าเสียหายต่อทรัพย์สินของบุคคลภายนอก
  • ค่าขาดประโยชน์จากการใช้รถ

อย่างไรก็ตาม สิทธิในการได้รับค่าสินไหมจะขึ้นอยู่กับประเภทของประกันภัย เงื่อนไขในกรมธรรม์ และข้อเท็จจริงของอุบัติเหตุ

กรณีเป็นฝ่ายผิด เรียกค่าสินไหมทดแทนรถชนได้หรือไม่?

จากกรณีตัวอย่างที่มีผู้เสียหายเข้ามาปรึกษา โดยขับรถลื่นไถลตกข้างทาง และเมื่อแจ้งบริษัทประกันภัยกลับได้รับคำตอบว่า “ไม่สามารถเรียกค่าเสียหายได้ เนื่องจากเป็นฝ่ายผิด”

ในทางกฎหมาย ต้องแยกพิจารณาเป็น 2 กรณีสำคัญ

1. กรณีเรียกไม่ได้ตามหลักทั่วไป

หากผู้เอาประกันเป็นฝ่ายผิด เช่น

  • ขับรถชนเสาไฟฟ้าเอง
  • ขับรถชนท้ายคู่กรณี
  • เกิดอุบัติเหตุจากความประมาทของตนเอง

ในกรณีนี้ โดยหลักแล้วจะไม่สามารถเรียกค่าสินไหมทดแทนรถชนจากบริษัทประกันภัยของฝ่ายตนเองได้ (ในส่วนความเสียหายที่เกิดจากความผิดของตนเอง) โดยเฉพาะหากเป็นประกันที่มีเงื่อนไขจำกัดความคุ้มครอง

2. กรณีที่ยังสามารถเรียกค่าเสียหายได้

แม้จะเป็นฝ่ายผิด แต่ในบางสถานการณ์ยังสามารถเรียกค่าเสียหายจากบริษัทประกันภัยได้ หากบริษัทประกันภัยมีพฤติการณ์ดังต่อไปนี้

  • ละเลยไม่ดำเนินการตามหน้าที่
  • เพิกเฉยต่อการเคลม
  • ไม่ควบคุมราคาค่าซ่อม
  • ไม่เสนอราคาการซ่อมอย่างเหมาะสม
  • อ้างเหตุล่าช้า เช่น รอฝ่ายประเมินราคาโดยไม่มีเหตุผล
  • ปฏิเสธการดำเนินการโดยไม่มีเหตุอันสมควร

ในกรณีเหล่านี้ ผู้เอาประกันสามารถใช้สิทธิเรียกร้องค่าสินไหมทดแทนรถชนในส่วนความเสียหายที่เกิดจากการกระทำหรือการละเลยของบริษัทประกันภัยเอง

ตัวอย่างสถานการณ์ที่เรียกค่าสินไหมได้

เพื่อให้เข้าใจชัดเจนขึ้น ลองพิจารณาตัวอย่างดังนี้

กรณีที่ 1:
ผู้เอาประกันขับรถชนเอง (เป็นฝ่ายผิด) → บริษัทประกันรับเรื่อง แต่ปล่อยให้การซ่อมล่าช้าเกินสมควร
➡ ผู้เอาประกันอาจเรียกค่าเสียหายจากความล่าช้า เช่น ค่าขาดประโยชน์จากการใช้รถได้

กรณีที่ 2:
บริษัทประกันไม่เสนอราคาซ่อม หรือไม่ประสานงานกับอู่ซ่อม
➡ อาจเข้าข่ายละเลยหน้าที่ ทำให้เกิดความเสียหายเพิ่มเติม

กรณีที่ 3:
บริษัทประกันปฏิเสธการเคลมโดยไม่มีเหตุผลที่ชัดเจน
➡ ผู้เอาประกันสามารถโต้แย้งและเรียกร้องสิทธิได้

ดังนั้น แม้จะเป็นฝ่ายผิด ก็ไม่ได้หมายความว่าจะหมดสิทธิในค่าสินไหมทดแทนรถชนเสมอไป

เทคนิคสำคัญในการเรียกค่าสินไหมทดแทนรถชน

การเรียกค่าสินไหมในกรณีลักษณะนี้ ไม่ใช่เพียงแค่ยื่นเรื่องธรรมดา แต่ต้องอาศัยการวิเคราะห์ข้อกฎหมาย การรวบรวมพยานหลักฐาน การจัดลำดับข้อเท็จจริง การวางกลยุทธ์ในการเรียกร้อง ฯลฯ ซึ่งในทางปฏิบัติ การ “วางรูปเรื่อง” หรือการเรียบเรียงข้อเท็จจริงให้สอดคล้องกับข้อกฎหมาย เป็นสิ่งสำคัญอย่างมาก และเป็นจุดที่ทำให้ผลของคดีแตกต่างกันได้

ความสำคัญของการมีประกันภัยรถยนต์

จากกรณีข้างต้น จะเห็นได้ว่าการมีประกันภัยรถยนต์ยังคงเป็นสิ่งจำเป็นอย่างยิ่ง เพราะช่วยลดภาระความเสียหายทางการเงินเมื่อเกิดอุบัติเหตุ

แม้ในบางกรณีจะไม่สามารถเรียกค่าสินไหมได้ทั้งหมด แต่ประกันภัยยังช่วยคุ้มครองในหลายด้าน เช่น

-ความเสียหายต่อบุคคลภายนอก

-ค่ารักษาพยาบาล

-ความเสียหายต่อทรัพย์สิน

การเลือกประกันภัยที่เหมาะสมและเข้าใจเงื่อนไขในกรมธรรม์จึงเป็นสิ่งสำคัญ

ทำไมควรปรึกษาทนายความเมื่อเกิดอุบัติเหตุรถชน?

หลายคนเลือกจัดการปัญหาด้วยตนเอง แต่ในความเป็นจริงคดีเกี่ยวกับค่าสินไหมทดแทนรถชนมีความซับซ้อนทางกฎหมาย โดยเฉพาะกรณีที่เกี่ยวข้องกับข้อพิพาทกับบริษัทประกันภัย การปรึกษาทนายความตั้งแต่ต้นจะสามารถให้ผู้เสียหายเข้าใจสิทธิของตนเองอย่างถูกต้อง ประเมินแนวทางในการเรียกร้องค่าเสียหาย วางกลยุทธ์ในการดำเนินเรื่อง ลดความเสี่ยงในการเสียสิทธิได้ เป็นต้น

เป็นฝ่ายผิดก็ยังมีสิทธิ หากปรึกษาทนายถูกคน

คำว่า “เป็นฝ่ายผิด” ไม่ได้หมายความว่าจะหมดสิทธิในการเรียกร้องค่าสินไหมทดแทนรถชน เสมอไป ขึ้นอยู่กับข้อเท็จจริงและพฤติการณ์ของบริษัทประกันภัยด้วย

หากบริษัทประกันภัยดำเนินการไม่ถูกต้อง ล่าช้า หรือปฏิเสธโดยไม่มีเหตุผล ผู้เอาประกันยังสามารถใช้สิทธิเรียกร้องค่าเสียหายได้

ปรึกษาทนายความก่อน เพื่อไม่ให้เสียสิทธิได้แล้ววันนี้

หากคุณประสบอุบัติเหตุรถชน ไม่ว่าจะเป็นฝ่ายผิดหรือฝ่ายถูกการปรึกษาทนายความตั้งแต่แรกเป็นสิ่งที่สำคัญที่สุด เพราะการวางแนวทางที่ถูกต้องตั้งแต่ต้น อาจสามารถให้คุณสามารถเรียกค่าสินไหมทดแทนรถชนได้อย่างครบถ้วน และไม่เสียสิทธิที่ควรได้รับสำนักงานกฎหมายวงศกรณ์โดยทนายอาร์มพร้อมให้คำปรึกษาและวางกลยุทธ์ทางกฎหมาย เพื่อปกป้องสิทธิของคุณอย่างเต็มที่ ปรึกษาทนาย คลิก >>ติดต่อเรา<<

อู่ซ่อมรถ บอกไม่เซ็นไม่ซ่อม แต่สุดท้ายก็ซ่อมได้ เพราะเจอคนจริงรู้ทันประกันภัย!

ผู้เสียหายต้องรู้สิทธิของตัวเองก่อนตกเป็นเหยื่อบริษัทประกันภัย

ในช่วงหลายเดือนที่ผ่านมา ปัญหาเกี่ยวกับ อู่ซ่อมรถ และกระบวนการเคลมประกันภัยกลายเป็นเรื่องที่เจ้าของรถหลายคนต้องเจอแบบหลีกเลี่ยงไม่ได้ โดยเฉพาะเหตุการณ์ที่ “อู่ซ่อมรถเรียกให้เจ้าของรถไปเซ็นเอกสารยินยอมว่าการซ่อมจะใช้เวลานานกว่า 15 วัน” และหากไม่ไปเซ็น อู่ซ่อมรถก็ปฏิเสธที่จะซ่อมให้ ทั้งที่ในความเป็นจริงเจ้าของรถไม่จำเป็นต้องเซ็นเอกสารใด ๆ หากสัญญาประกันภัยไม่ได้ระบุไว้ตั้งแต่ต้น

หลายคนอาจยังไม่รู้ว่า สัญญาประกันภัยรถยนต์ที่เราซื้อ ก็ไม่ได้มีการกำหนดให้เจ้าของรถต้องเดินทางไปเซ็นยอมรับ “ระยะเวลาซ่อม” ที่อู่ซ่อมรถกำหนด เพราะ การซื้อประกันภัยคือการซื้อ “บริการ” จากบริษัทประกันภัย ซึ่งผู้เอาประกันภัยได้ชำระค่าเบี้ยไปแล้ว และควรได้รับความสะดวก ไม่ใช่ภาระเพิ่มเติม

ซื้อบริการ แต่ไม่ได้รับการบริการจากบริษัทประกันภัย เพราะอะไร?

เหตุผลส่วนใหญ่มีอยู่ 2 อย่าง

1. อู่ซ่อมรถต้องการป้องกันความรับผิดของตัวเอง
หากซ่อมช้า ก็อยากให้ผู้เอาประกันยอมรับไว้ก่อน เพื่อจะได้ไม่ถูกเรียกร้องค่าขาดประโยชน์ หรือค่าเสียเวลาในภายหลัง

2. บริษัทประกันภัยบางแห่งผลักภาระไปให้ผู้เสียหายเอง
ทั้งที่จริงแล้ว การจัดหาอู่ซ่อมรถเป็น “หน้าที่ของบริษัทประกันภัย” ไม่ใช่หน้าที่ของเจ้าของรถ

แต่สิ่งที่เกิดขึ้นคือ ผู้เสียหายจำนวนมากหลงเชื่อและยอมเซ็นเพราะกลัวว่ารถจะไม่ถูกซ่อม สุดท้ายจากที่เป็นผู้เสียหายอยู่แล้ว ก็กลายเป็นผู้เสียเปรียบแบบซ้ำซ้อน

รู้หรือไม่? คุณมีสิทธิ “ไม่ต้องเซ็น”

ตามหลักประกันภัยทั่วไป ถ้าในกรมธรรม์ไม่มีเงื่อนไขให้ต้องเซ็น เจ้าของรถไม่ต้องเซ็นอะไรทั้งสิ้น ไม่ว่าจะเป็น

  • เอกสารยินยอมเวลาซ่อม
  • เอกสารยินยอมอะไหล่เทียม
  • เอกสารยินยอมการส่งรถเข้าอู่

เพราะการที่เราชำระค่าเบี้ยประกันภัยนั้นหมายความว่า

 บริษัทประกันภัยต้องอำนวยความสะดวกให้เรา ไม่ใช่สร้างภาระเพิ่มให้เรา

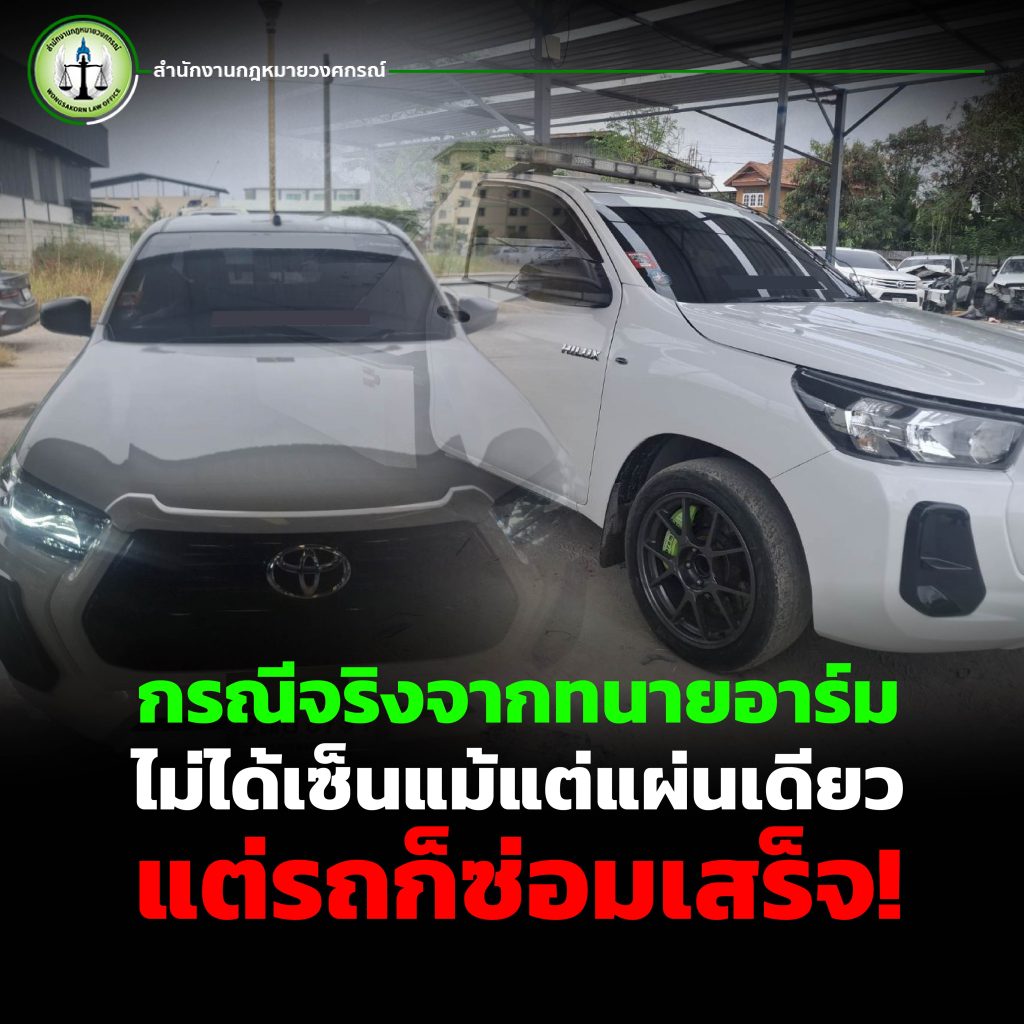
กรณีจริงจากทนายอาร์ม ไม่ได้เซ็นแม้แต่แผ่นเดียว แต่รถก็ซ่อมเสร็จ!

เคสล่าสุดของตัวทนายอาร์มเอง คือ รถยนต์ของทนายอาร์มที่ขับโดยพนักงานในบริษัทได้ขับรถไปเกิดอุบัติเหตุ และได้นำรถเข้าซ่อมหลังเกิดอุบัติเหตุ โดยอู่ซ่อมรถแจ้งว่า
“ถ้าเจ้าของรถหรือตัวทนายอาร์มเองไม่เข้าไปเซ็นรับทราบว่าจะใช้เวลาซ่อมนานกว่า 15 วัน และจะมีการซ่อมโดยใช้อะไหล่แท้รวมอะไหล่เทียมด้วย อู่จะไม่ซ่อมรถให้”

หากผู้เสียหายท่านอื่นเจอแบบนี้ ก็คงจะรีบเข้าไปเซ็นเพราะกลัวว่าอู่ซ่อมรถจะไม่ยอมซ่อมรถให้ แต่ความจริงที่ทนายอาร์มอยากจะย้ำเตือนผู้บริโภคไว้ก็คือ ในสัญญาประกันภัยไม่มีเงื่อนไขใด ๆ ที่กำหนดให้ต้องมาเซ็นแบบนี้ บริษัทประกันภัยหรืออู่ซ่อมรถก็ไม่สามารถบังคับให้ผู้เสียหายทำสิ่งที่ไม่ได้อยู่ในกรมธรรม์  และสุดท้ายเคสนี้ก็เพราะเป็นตัวทนายอารามเองที่เป็นทนายความผู้เชี่ยวชาญด้านคดีประกันภัยอยู่แล้ว ก็ไม่ได้มีการไปเซ็นหรือติดต่ออู่ซ่อมรถแต่อย่างใด เพราะรู้ดีว่าอย่างไรอู่ก็มีหน้าที่ต้องจัดซ่อมรถให้แล้วเสร็จคืนสู่สภาพเดิม โดยที่ไม่ต้องเซ็นใด ๆ ทั้งนั้น  แต่สุดท้ายอู่ซ่อมก็โทรมาให้ทนายอาร์มเข้าไปเอารถได้ เพราะรถซ่อมเสร็จแล้ว และรถก็ได้ซ่อมแล้วเสร็จจริงแบบเสร็จสมบูรณ์

สิ่งที่สำคัญในกรณีนี้ คือ ทนายอาร์มไม่ได้เซ็นเอกสารให้อู่ซ่อมรถเลยแม้แต่ใบเดียว แต่อู่ก็ซ่อมจนแล้วเสร็จได้ แล้วจะมาให้เซ็นรับทราบหรือยินยอมทำไมแต่แรก กรณีนี้แสดงให้เห็นชัดว่า หากผู้เสียหายไม่รู้สิทธิของตัวเองแล้วทำตามทุกอย่างที่อู่ซ่อมรถหรือบริษัทประกันภัยบอก อาจตกเป็นเหยื่อโดยไม่รู้ตัว

ทำไมผู้เสียหายจึงมักเสียเปรียบบริษัทประกันภัย?

เพราะ…บริษัทประกันภัยมีทนายตั้งแต่ก่อนรถจะชน แต่ผู้เสียหายไม่มีใครเลย

บริษัทประกันภัยมีทีมกฎหมาย คอยหาช่องทางลดความรับผิดชอบให้มากที่สุด
ส่วนผู้เสียหายที่ไม่รู้กฎหมายก็ถูกชักจูง ถูกกดดัน หรือถูกบอกข้อมูลไม่ครบถ้วนจนต้องเซ็นในสิ่งที่ไม่ควรเซ็น

นี่คือเหตุผลว่าทำไมหลายคนกลายเป็น “ผู้เสียหายซ้ำซ้อน” คือ
– รถเสียหาย
– เสียเวลา
– เสียค่าใช้จ่าย
– และยังเสียสิทธิทางกฎหมายโดยไม่รู้ตัว

ในขณะที่บริษัทประกันภัย “ปฏิเสธความรับผิด” ได้อย่างง่ายดาย

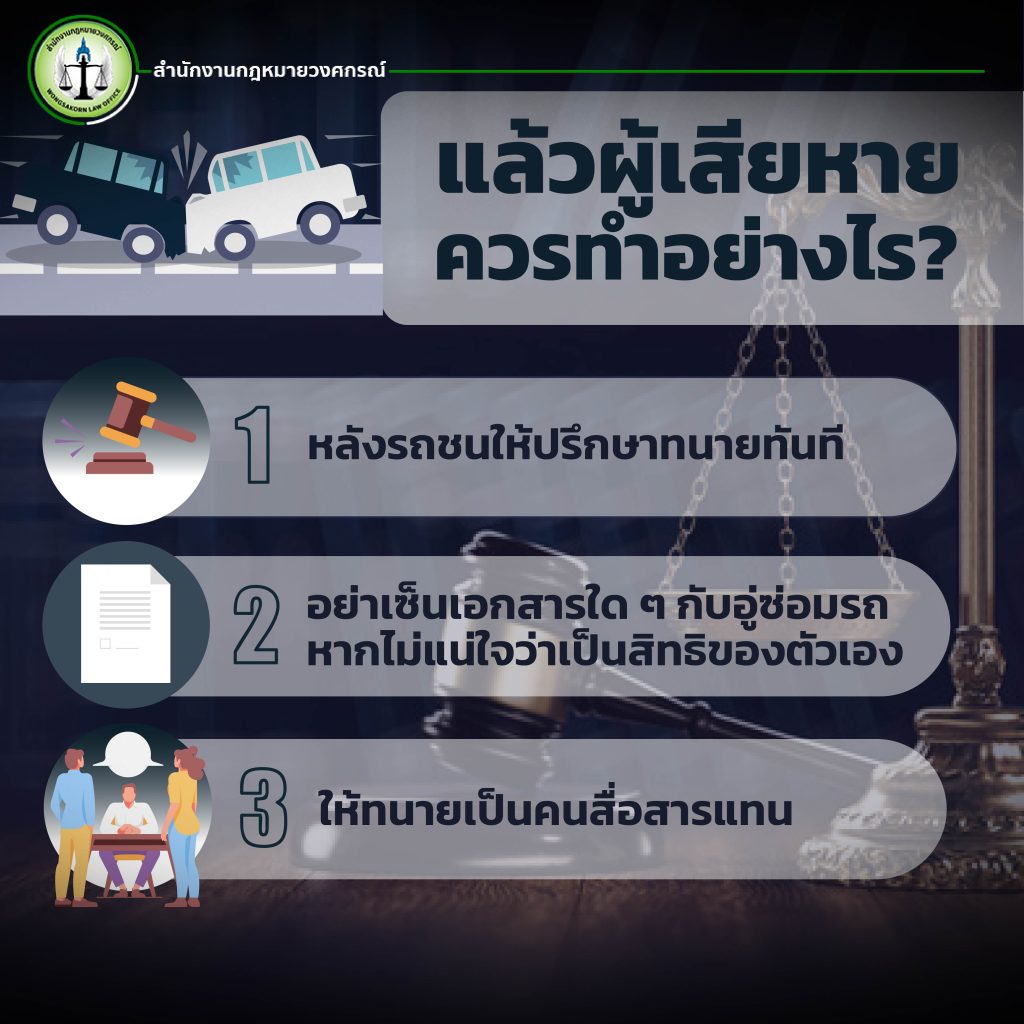
✔ หลังรถชนให้ปรึกษาทนายทันที
เพื่อให้ทนายประเมินสิทธิ ค่าเสียหาย และขั้นตอนที่ถูกต้อง
เพราะแค่พลาดบางขั้นตอน ก็อาจถูกบริษัทประกันภัยใช้เป็นเหตุปฏิเสธได้

✔ อย่าเซ็นเอกสารใด ๆ กับอู่ซ่อมรถ หากไม่แน่ใจว่าเป็นสิทธิของตัวเอง
โดยเฉพาะเอกสารที่แปลก ๆ หรือไม่เคยแจ้งไว้ในกรมธรรม์

✔ ให้ทนายเป็นคนสื่อสารแทน
ลดความเสี่ยงถูกกดดัน ถูกชักจูง หรือถูกพูดให้เข้าใจผิด

บทสรุปสำคัญที่เจ้าของรถต้องจำให้ขึ้นใจ เพราะ…

ไม่มีใครควรเสียเปรียบ เพราะความรู้ไม่ทันกลยุทธ์บริษัทประกันภัย

1) อู่ซ่อมรถไม่มีสิทธิ “บังคับให้เซ็น”

ถ้าไม่อยู่ในกรมธรรม์ คุณไม่ต้องเซ็นแม้แต่แผ่นเดียว

2) บริษัทประกันภัยต้องบริการ ไม่ใช่สร้างภาระ

การหาอู่ซ่อมรถเป็นหน้าที่ของบริษัทประกันภัย

3) การไม่รู้สิทธิ = เสียเปรียบ

ผู้เสียหายมักเสียรู้ เพราะบริษัทประกันภัยมีทีมกฎหมายอยู่แล้ว

4) หากไปเดินเรื่องเอง อาจทำให้ยิ่งเสียปรียบได้

หากเดินเรื่องโดยที่ไม่รู้กระบวนการอาจมีโอกาสได้ค่าเสียหายน้อยกว่าที่ควรจะได้ หรือไม่ได้อะไรเลย

5) มีทนายตั้งแต่แรก = ลดโอกาสถูกปฏิเสธค่าสินไหมทดแทน

เพราะทุกจุดมีผลต่อสิทธิทางกฎหมายของคุณ

หากคุณกำลังมีปัญหากับอู่ซ่อมรถหรือถูกบริษัทประกันภัยให้เซ็นเอกสารบางอย่างโดยที่ไม่แน่ใจอย่ารอให้ประกันภัยปฏิเสธก่อน หรือไปเดินเรื่องเองแล้วไม่ได้ค่าเสียหาย แล้วค่อยมาหาทนายเพราะตอนนั้นอาจจะสายเกินไปแล้ว สำนักงานกฎหมายวงศกรณ์พร้อมให้บริการทางกฎหมายกับผู้เสียหายทุกคนไม่ให้ตกเป็นเหยื่อของระบบบริษัทประกันภัย เพราะไม่มีใครควรเสียเปรียบเพราะความรู้ไม่ทันกลยุทธ์บริษัทประกันภัย ปรึกษาทนายวันนี้คลิก ติดต่อเรา หรือ โทร 062-195-1661

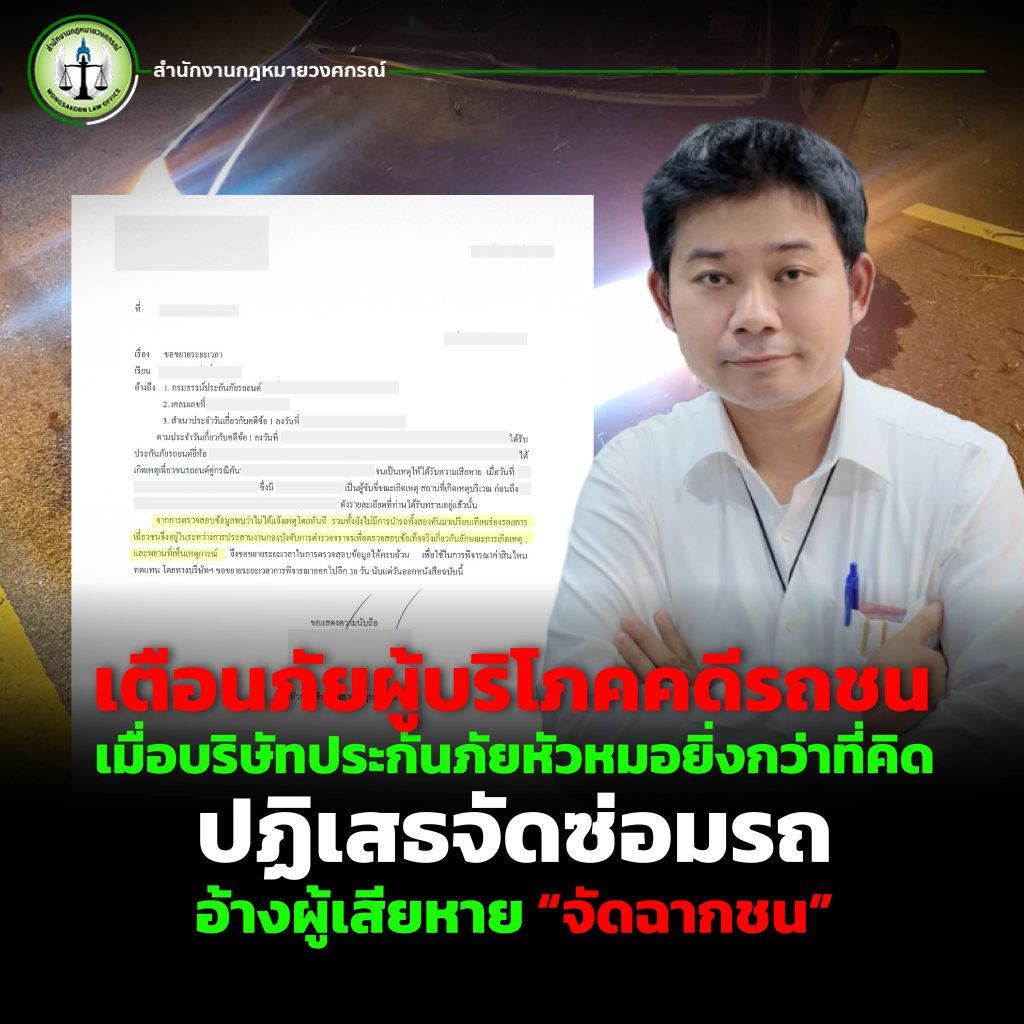
เตือนภัยผู้บริโภคคดีรถชน! เมื่อบริษัทประกันภัยหัวหมอยิ่งกว่าที่คิด ปฏิเสธจัดซ่อมรถ อ้างผู้เสียหาย “จัดฉากชน”

ในยุคที่จำนวนคดีรถชนเพิ่มสูงขึ้นเรื่อย ๆ ผู้บริโภคจำนวนไม่น้อยยังคงเชื่อว่า เมื่อเกิดอุบัติเหตุแล้วบริษัทประกันภัยจะเข้ามาดูแล ซ่อมแซม และเยียวยาผู้เสียหายอย่างเหมาะสม แต่ในความเป็นจริงแล้ว มีหลายเคสที่บริษัทประกันภัยใช้ “กลยุทธ์” เพื่อหลีกเลี่ยงความรับผิดชอบ ไม่ว่าจะปฏิเสธการซ่อม อ้างว่าเอกสารไม่ครบ หรือตีความว่าผู้เสียหายมีส่วนร่วมทำให้เกิดเหตุการณ์ขึ้นเอง

หนึ่งในนั้นคือเคสของ “คุณป้า” รายหนึ่ง ซึ่งกลายเป็นอุทาหรณ์สำคัญให้ผู้บริโภคทุกคนต้องรู้เท่าทันสิทธิของตัวเองในคดีรถชน

เมื่อประกันภัยนิ่งเฉย 2 เดือนเต็ม รถเสียหายแต่ไม่ยอมจัดซ่อม

เหตุการณ์เริ่มต้นขึ้นหลังจากที่คุณป้าถูกรถคู่กรณีชนจนรถได้รับความเสียหายหนัก แต่แทนที่บริษัทประกันภัยของคู่กรณีจะนำรถไปจัดซ่อมตามหน้าที่ กลับ “นิ่งเฉย” ปล่อยเวลาให้ล่วงเลยถึง 2 เดือนโดยไม่มีการติดต่อกลับ ไม่มีการประเมินความเสียหาย และไม่มีการนำรถเข้าซ่อมแม้แต่น้อย

คุณป้าซึ่งไม่เคยมีความรู้ด้านกฎหมาย ไม่รู้ขั้นตอน ไม่รู้ว่าควรทำอย่างไรต่อไป ได้รับคำแนะนำจากคนรอบข้างให้ไป “ร้องเรียน คปภ.” แต่เป็นที่รู้กันว่า คปภ. มักทำงานในลักษณะสนับสนุนบริษัทประกันภัยเป็นหลัก การเริ่มต้นด้วยการร้องเรียนอาจทำให้ผู้เสียหายเสียสิทธิและเสียเวลาโดยไม่จำเป็น

โชคดีที่คุณป้ายังไม่ได้ดำเนินการตามนั้น และได้ตัดสินใจมาพูดคุยกับทนายอาร์มจากสำนักงานกฎหมายวงศกรณ์ก่อน

ทนายเข้าดูแลคดีรถชนทันที ส่งหนังสือให้บริษัทประกันภัยจัดซ่อมโดยเร่งด่วน

เมื่อทนายอาร์มตรวจสอบข้อมูลทั้งหมดแล้ว พบว่าเคสนี้มีความเสี่ยงที่ผู้เสียหายจะถูกเบี่ยงประเด็นหรือปัดความรับผิดชอบอย่างไม่ถูกต้อง ทนายจึงดำเนินการตามขั้นตอนที่ถูกต้องทันที โดยจัดทำหนังสือถึงบริษัทประกันภัยเพื่อให้

  • นำรถของผู้เสียหายไปจัดซ่อม
  • คืนสภาพรถให้เหมือนก่อนเกิดเหตุ
  • ดำเนินการตามหน้าที่ตามที่กฎหมายกำหนด

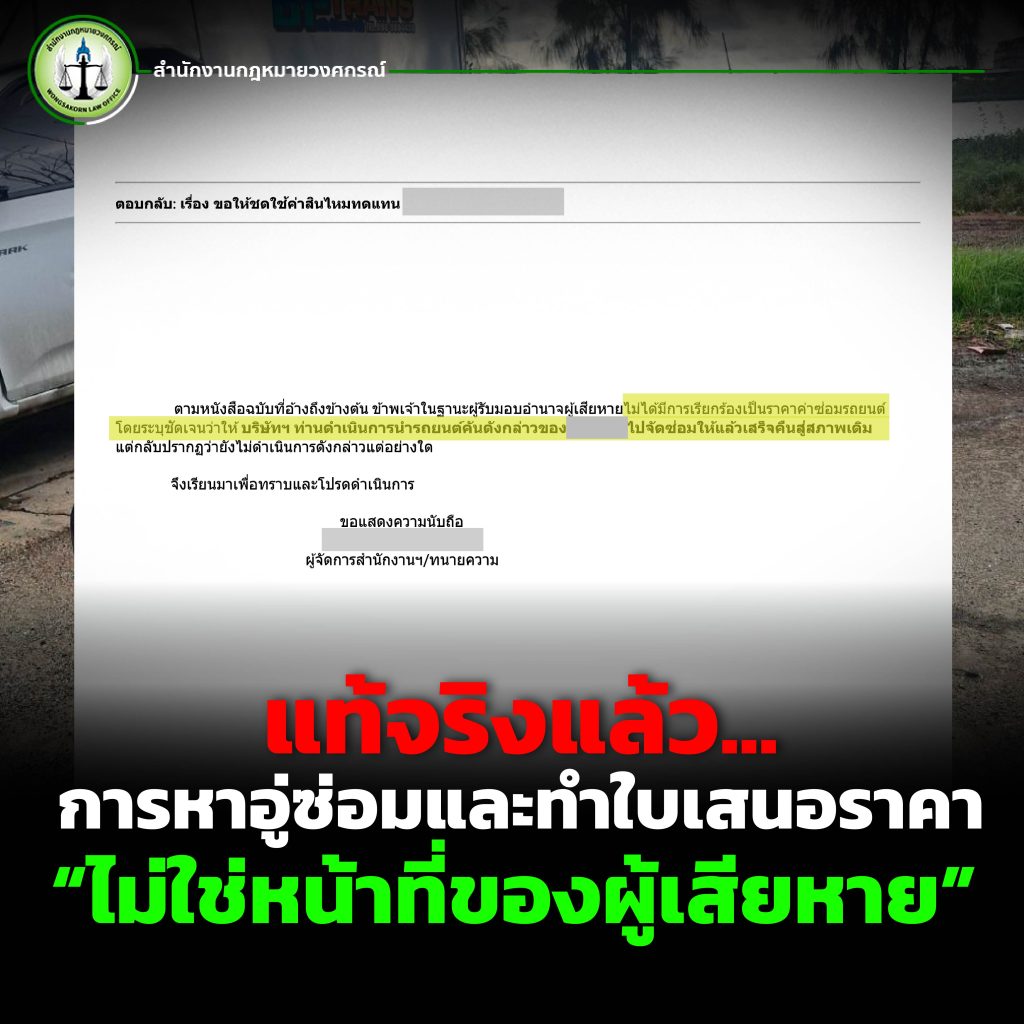
ในเนื้อหาของหนังสือ “ไม่ได้มีการเรียกค่าซ่อมใด ๆ จากบริษัทประกันภัย” แต่เป็นการให้บริษัทนำรถไปซ่อมในฐานะผู้รับผิดชอบตามกรมธรรม์

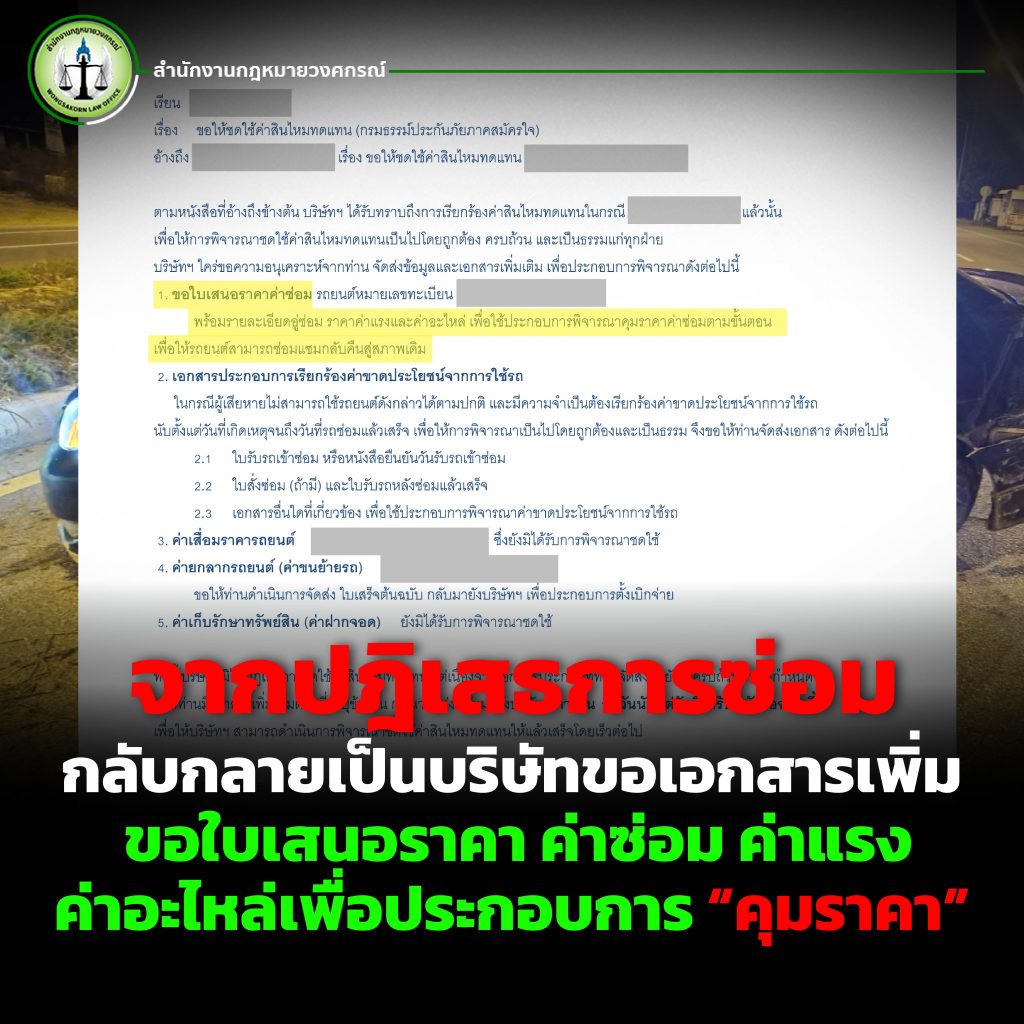
จากปฏิเสธการซ่อม กลับกลายเป็นบริษัทขอเอกสารเพิ่ม ขอใบเสนอราคา ค่าซ่อม ค่าแรง ค่าอะไหล่เพื่อประกอบการ “คุมราคา”

หลังจากบริษัทประกันภัยได้รับหนังสือจากสำนักงานกฎหมาย บริษัทตอบกลับมาในลักษณะที่เปลี่ยนท่าทีทันที โดยขอให้คุณป้าส่ง:

  • ใบเสนอราคาค่าซ่อม
  • รายละเอียดอู่ซ่อม
  • ค่าแรง
  • ค่าอะไหล่

เพื่อประกอบการ “คุมราคา”

ฟังดูเหมือนเป็นขั้นตอนปกติ แต่แท้จริงแล้ว…

นี่คือกลยุทธ์ขั้นต่อไปของบริษัทประกันภัยบางแห่ง ที่พยายามโยนภาระให้ผู้เสียหายรับผิดชอบในสิ่งที่ไม่ใช่หน้าที่ของตัวเอง

ทำไมทนายจึงแนะนำว่า “ไม่ควรทำใบเสนอราคา”?

ทนายอาร์มให้ความเห็นว่า การทำใบเสนอราคาค่าซ่อมส่งให้บริษัทประกันภัยมีความเสี่ยงสูงมาก เพราะอาจทำให้ผู้เสียหายถูกบริษัทกล่าวหาว่า:

  • ทำใบเสนอราคา “ปลอม”
  • ระบุอะไหล่ไม่ตรงรุ่น
  • ใส่ราคาอะไหล่สูงเกินจริง
  • บวกรายการเกินความจำเป็น

และอาจถูกบริษัทประกันภัยดำเนินคดีเพิ่ม โดยกล่าวหาว่าผู้เสียหายพยายามเอาเปรียบบริษัท

นี่คือข้อเท็จจริงที่ผู้บริโภคส่วนใหญ่ “ไม่เคยรู้มาก่อน”

แท้จริงแล้ว… การหาอู่ซ่อมและทำใบเสนอราคา “ไม่ใช่หน้าที่ของผู้เสียหาย”

ตามกฎหมายและหลักการจัดการคดีรถชน คือ

  • บริษัทประกันภัยต้องเป็นผู้ดำเนินการเรื่องการจัดซ่อมทั้งหมด
  • บริษัทต้องหาอู่ซ่อม
  • บริษัทต้องประเมินราคา
  • บริษัทต้องรับผิดชอบในการคืนสภาพรถ

ผู้เสียหายไม่มีหน้าที่ต้องจัดทำใบเสนอราคาแม้แต่นิดเดียว

ดังนั้น การที่บริษัทประกันภัยพยายามโยนภาระกลับมาให้ผู้เสียหาย ถือว่าเป็นการทำผิดขั้นตอนและเป็นการบิดเบือนหน้าที่อย่างชัดเจน

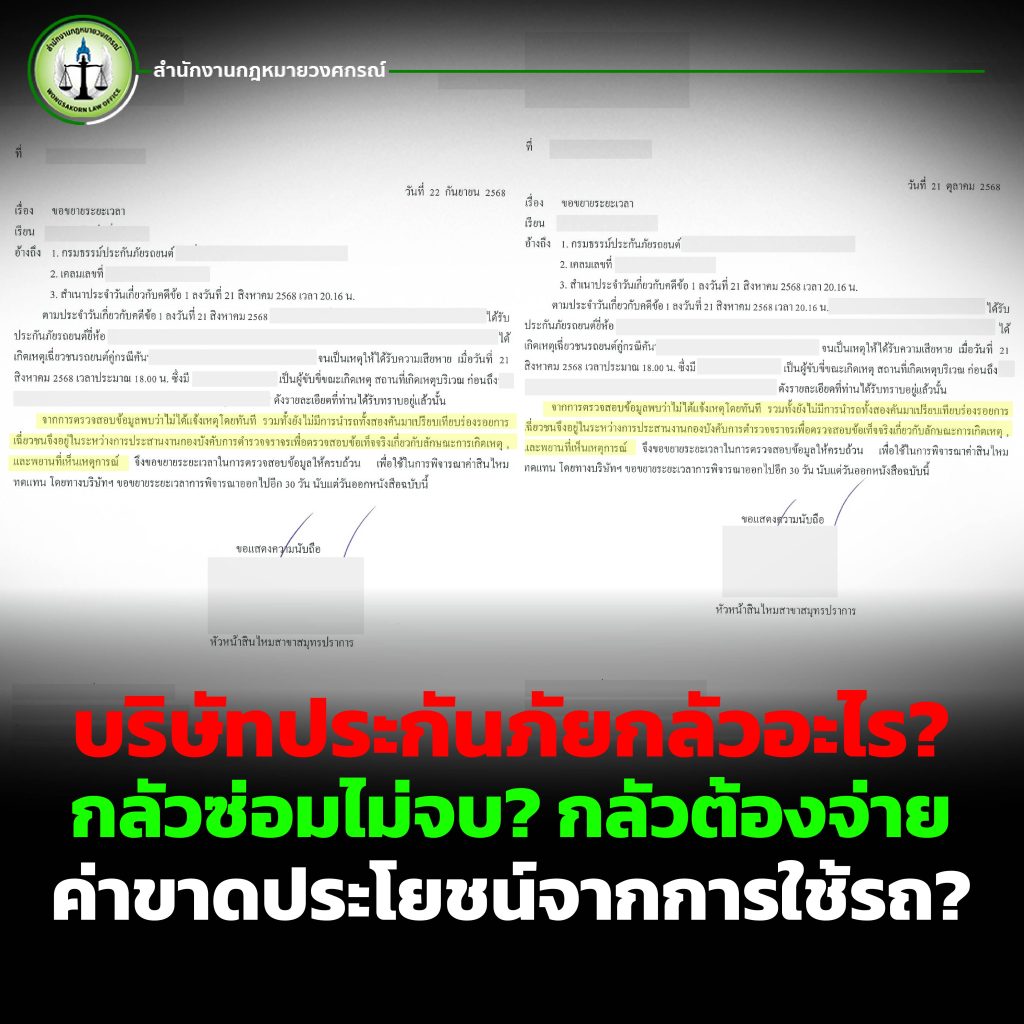
บริษัทประกันภัยกลัวอะไร? กลัวซ่อมไม่จบ? กลัวต้องจ่ายค่าขาดประโยชน์จากการใช้รถ?

คำถามที่หลายคนสงสัยคือ…

  • หรือบริษัทกลัวว่าถ้าซ่อมแล้วต้องรับประกันงานซ่อม?
  • หรือกลัวว่าซ่อมไม่จบและต้องรับผิดชอบเพิ่ม?
  • หรือกลัวต้องจ่ายค่าขาดประโยชน์จากการใช้รถ ให้ผู้เสียหายในระหว่างที่รถเข้าซ่อม?

ไม่ว่าจะด้วยเหตุผลใด สิ่งที่แน่นอนคือ ผู้เสียหายไม่ควรถูกผลักภาระเหล่านี้

บทเรียนสำคัญจากเคสนี้ ผู้บริโภคต้องมีทนาย เพราะบริษัทประกันภัยมีทนายรอปฏิเสธคุณตั้งแต่ก่อนรถจะชน

ความจริงที่หลายคนไม่รู้คือ:

บริษัทประกันภัยมีทีมทนายรออยู่แล้วตั้งแต่ก่อนเกิดคดีรถชน

บริษัทมีเวลา พร้อมข้อมูล พร้อมกฎหมาย และพร้อมกลยุทธ์ในการลดความรับผิดชอบ
แต่ผู้บริโภคส่วนใหญ่ไม่มีที่ปรึกษา ไม่มีความรู้ ไม่รู้สิทธิของตัวเอง

ดังนั้น เมื่อเกิดอุบัติเหตุหรือมีคดีรถชน ผู้บริโภคควรมีทนายเพื่อ:

  • ปกป้องสิทธิ
  • ป้องกันการถูกเอาเปรียบ
  • ทำให้บริษัทประกันภัยต้องทำตามหน้าที่
  • ลดความเสี่ยงที่จะถูกโยนภาระกลับมา

อย่าให้ประกันภัยเล่นกลกับสิทธิของคุณ

เคสของคุณป้าเป็นตัวอย่างชัดเจนว่า บริษัทประกันภัยบางแห่งอาจ

  • ปฏิเสธการซ่อมรถ
  • กล่าวหาผู้เสียหายว่าจัดฉาก
  • ขอเอกสารที่ไม่ใช่หน้าที่ของผู้บริโภค
  • พยายามบิดเบือนขั้นตอนเพื่อไม่ให้ต้องจ่ายเงิน

ผู้บริโภคต้องรู้เท่าทัน และต้องมีผู้เชี่ยวชาญคอยดูแล

หากคุณกำลังเผชิญคดีรถชน, บริษัทประกันภัยไม่ยอมซ่อมรถ หรือกำลังถูกปัดความรับผิดชอบ

👉 ปรึกษาทนายอาร์ม – สำนักงานกฎหมายวงศกรณ์ เพื่อปกป้องสิทธิของคุณตั้งแต่วันแรก หรือโทร 062-195-1661

Line @ คลิก! โทรหาเรา คลิก!